

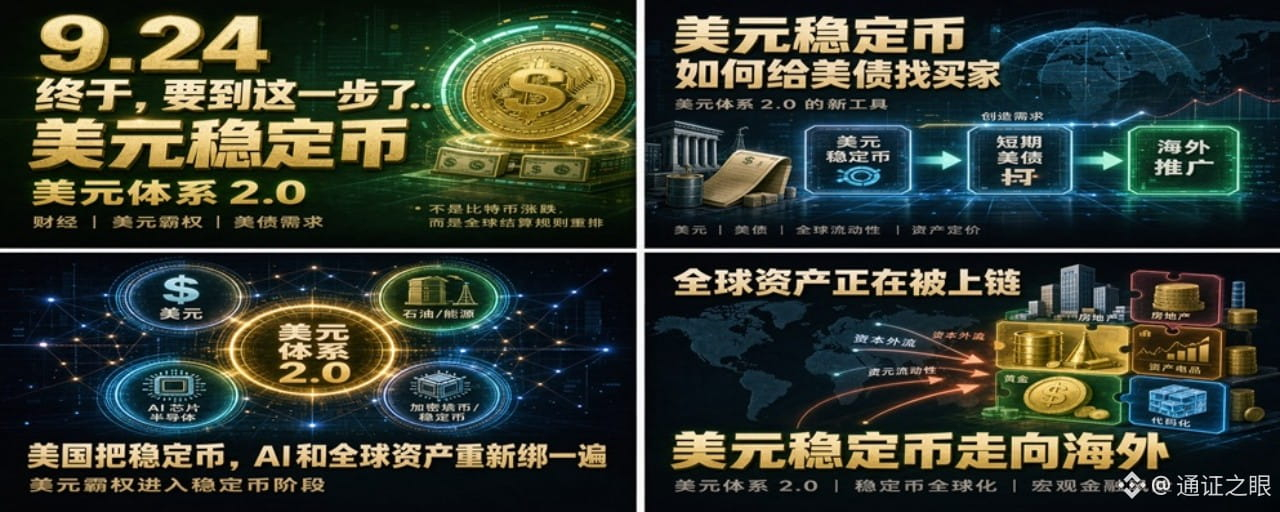

Expansão do tema com base na pauta de “Finanças sem enrolação da Elly” (Bilibili, 9.24 finalmente, chegou a hora de chegar a este ponto...)
Tema: os EUA impulsionando a saída de stablecoins lastreadas pelo dólar para o exterior — não é notícia de cripto; é uma virada macro em que a hegemonia do dólar entra na “versão on-chain”.
Prólogo: por que “finalmente, chegou a hora de chegar a este ponto”
Em 24 de setembro de 2026, uma mensagem nada chamativa, mas extremamente pesada, foi divulgada por veículos como o Caixin/financeira e a Tencent News:
O governo dos EUA está considerando lançar uma iniciativa para promover o uso de stablecoins denominadas em dólar no exterior, a fim de consolidar a posição do dólar como moeda de reserva global; isso poderia envolver a criação, com empresas privadas, de uma plataforma em parceria, envolvendo o Ministério das Finanças, o Conselho de Estado e até a Corporação de Financiamento Internacional para o Desenvolvimento dos EUA (DFC).
Se você olhar apenas a manchete, vai achar que é só “mais um incentivo dos EUA às criptomoedas”.
Mas, se você observar a lógica subjacente, verá que isso está mais próximo da principal tendência da próxima década do que a alta dos juros do Federal Reserve, uma reunião de política monetária ou qualquer medida para a bolsa chinesa:
Os EUA estão modernizando a antiga arquitetura da hegemonia do dólar — “bancos + SWIFT + títulos do Tesouro dos EUA + petróleo” — e transformando-a em uma nova: “carteiras digitais + stablecoins + títulos do Tesouro dos EUA de curto prazo + liquidação por IA/on-chain”.
É isso que muita gente no mercado chama de sistema do dólar 2.0.
Quando Alina disse no vídeo “finalmente, chegamos a este ponto”, não foi exagero.
Desde o crescimento das stablecoins em 2020, passando pela perda de paridade do USDC durante a crise do Silicon Valley Bank em 2023, pela aprovação da Lei GENIUS nos EUA em 2025 e pela promoção direta de stablecoins em dólar no exterior pelo governo americano em 2026, esse processo já percorreu as três etapas: “inovação privada → incorporação regulatória → estratégia nacional”.
O próximo passo é transformar isso em infraestrutura financeira digital global.
I. Primeiro, vamos explicar as stablecoins em termos simples: não são Bitcoin, são “dólares on-chain”
Quando ouvem “stablecoin”, muita gente pensa imediatamente em:
Disparada do Bitcoin
Altcoins usadas para tirar dinheiro dos investidores
Colapso de corretoras
Euforia dos investidores de varejo do mercado cripto
Este é o maior equívoco.
Stablecoins não são “apenas mais uma moeda”, mas:
“Comprovantes digitais de dólares” emitidos por instituições privadas, que circulam on-chain, são atrelados a moedas fiduciárias e têm como reserva ativos reais em dólares.
Os dois exemplos mais típicos:
USDT (Tether)
USDC (Circle)
Ter USDC não significa que você possui um passivo do Federal Reserve, nem que tem um depósito em um banco americano.
O que você possui é uma dívida de 1 dólar da Circle com você; a Circle usa dinheiro em espécie, títulos do Tesouro de curto prazo e acordos de recompra para provar que “tem condições de pagar”.
Portanto, em essência, trata-se de:
Dólares offshore + fundos do mercado monetário + transferências em blockchain + crédito privado
Um artigo do BIS descreve isso com precisão: uma stablecoin é “uma versão on-chain do crédito privado dos eurodólares”.
É como:
Notas de bancos privados do século XIX: quem as emitia era responsável pelo resgate;
Mercado de eurodólares: fora dos EUA, mas ainda em dólares;
Fundos do mercado monetário: reservas compostas principalmente por dinheiro em espécie e títulos de curto prazo;
Carteiras no estilo Alipay/WeChat Pay: basta ter um endereço no celular para transferir.
Mas também são diferentes de todas elas:
Funciona 24 horas por dia, 7 dias por semana, além das fronteiras, é programável, pode ser acionada por contratos inteligentes e integrada à camada de pagamentos de agentes de IA.
É por isso que os EUA veem valor nisso.
II. Por que os EUA passaram a “gostar” tanto de stablecoins de repente?
Há cinco anos, Washington via as stablecoins com desconfiança:
Medo da lavagem de dinheiro
Medo de contornar os bancos
Medo de desafiar o poder de emissão do dólar
Medo da falta de transparência da Tether
Medo de as criptomoedas se tornarem um sistema bancário paralelo
Mas, entre 2025 e 2026, a postura mudou completamente.
Não é que os políticos tenham entendido de repente a blockchain, mas sim que as finanças públicas americanas e o sistema do dólar enfrentam, ao mesmo tempo, três problemas:
1. Os títulos do Tesouro dos EUA não podem mais depender apenas das compras de “bancos centrais estrangeiros”
O antigo ciclo fechado da hegemonia do dólar era:
O comércio global usa dólares;
Depois de ganhar dólares, os países compram títulos do Tesouro dos EUA;
Os EUA emitem dívida para se financiar e importam produtos do mundo todo;
Os títulos do Tesouro dos EUA, como ativos seguros globais, sustentam o dólar em contrapartida.
Mas a realidade é:
Nas reservas do banco central chinês, a participação de ativos em renminbi cresce e a dos títulos do Tesouro dos EUA diminui na margem;
O Japão ainda compra, mas o diferencial de juros e a pressão cambial sobre o iene fazem dele um comprador longe de “ilimitado”;
Oriente Médio, Sudeste Asiático e países do BRICS estão desenvolvendo liquidações em moedas locais e sistemas de pagamentos transfronteiriços;
A participação do dólar nas reservas cambiais dos bancos centrais caiu de cerca de 64% em 2015 para cerca de 56% em 2025.
Enquanto isso, a dívida pública dos EUA caminha para 40 trilhões de dólares.
O volume de refinanciamento anual de dívidas que vencem é da ordem de trilhões de dólares.
Nesse momento, os EUA precisam de uma nova categoria de compradores:
Compradores que não votam, não negociam, não vendem por motivos diplomáticos e ainda compram títulos do Tesouro dos EUA passivamente porque “querem usar dólares digitais”.
O emissor de stablecoins é exatamente esse agente.
2. O dólar está perdendo espaço no varejo e nos ambientes on-chain
No passado, a hegemonia do dólar dependia de:
Grandes bancos multinacionais
Petrodólares
Condições para empréstimos do FMI/Banco Mundial
SWIFT
Profundidade do mercado de títulos do Tesouro dos EUA
mas jovens, empresas de comércio eletrônico internacional, pequenos comerciantes africanos, trabalhadores latino-americanos, influenciadores do Sudeste Asiático e freelancers do Oriente Médio:
Talvez não consigam abrir uma conta no JPMorgan Chase, mas com certeza têm um celular.
Se o dólar não entrar na “carteira do celular”, os hábitos de pagamento globais da próxima geração serão definidos por:
Yuan digital
Euro digital
Sistema de pagamentos dos BRICS
Stablecoins em moeda local
Moedas de plataformas
Stablecoins que não sejam em dólar
É dividido.
Os EUA entenderam uma coisa:
O futuro do dólar não será apenas o de “moeda de reserva dos bancos centrais”, mas também o de “unidade de liquidação padrão em bilhões de smartphones”.
3. Títulos do Tesouro dos EUA + stablecoins = distribuir a dívida nacional pelo mundo todo
O ponto central da Lei GENIUS não é “proteger os consumidores”, mas:
Desde que seja uma stablecoin de pagamento em dólares regulamentada, ela deve manter reservas na proporção de 1:1 em dinheiro, títulos do Tesouro de curto prazo, operações compromissadas com títulos do governo e fundos do mercado monetário do governo.
Isso significa:
Um pequeno empresário nigeriano recebe um pagamento internacional por mercadorias e guarda USDC,
Por trás disso, não há “especulação com cripto”,
Mas sim a Circle comprar um título do Tesouro americano com vencimento em 3 meses.
Uma trabalhadora filipina recebe seu salário do exterior e guarda USDT,
Por trás disso, a Tether detém títulos do Tesouro dos EUA de curto prazo.
Um site de comércio eletrônico do Oriente Médio aceita stablecoins para pagar,
Por trás disso, o emissor se torna um comprador marginal de títulos do Tesouro dos EUA.
Assim:
Usuários comuns do mundo todo → querem dólares digitais → emissores → títulos do Tesouro dos EUA de curto prazo → financiamento do Tesouro americano.
Zhu Min mencionou no Fórum PBC de Tsinghua de 2026 que as stablecoins em dólar já se tornaram, basicamente, um instrumento duplo: “detentoras de títulos do Tesouro dos EUA + extensão da hegemonia do dólar”.
Isso não é uma metáfora: é um fato do balanço patrimonial.
III. Lei GENIUS: a constituição do sistema do dólar 2.0
Em 18 de julho de 2025, os EUA assinaram a Lei GENIUS —
Nome completo: Guiding and Establishing National Innovation for U.S. Stablecoins Act.
Há quem no mercado chame isso de “lei das stablecoins”, mas uma descrição mais precisa seria:
Um documento legislativo que incorpora as stablecoins privadas à extensão do sistema do dólar.
Vamos analisar os principais dispositivos:
1. Reservas de alta qualidade em ativos em dólar, na proporção de 1:1
As reservas aceitáveis incluem:
Dinheiro em espécie
Depósitos segurados
Títulos do Tesouro de curto prazo (normalmente com vencimento em até 93 dias)
Operações compromissadas com títulos do governo
Fundos do mercado monetário do governo
Não se permite usar títulos de empresas ruins, tokens ilíquidos ou moedas próprias da plataforma como reservas improvisadas.
2. O emissor não é um banco, mas precisa ser mais transparente que um banco
Atestação mensal
Auditoria independente anual
CEO/CFO responsáveis pela divulgação das reservas
OCC ou reguladores estaduais entram em cena
Proteção de transferências de consumidores alinhada à Reg E
3. Proibição de pagar juros
Os detentores de stablecoins não podem receber juros diretamente.
Os juros ficam com o emissor.
Isso impede que elas se tornem “depósitos de um sistema bancário paralelo” e mantém os “ganhos de senhoriagem do dólar” com o emissor e os ativos subjacentes.
4. A estrutura federal tem prioridade, mas os grandes operadores dominam o mercado nacional
Emissores pequenos ficam sob supervisão estadual;
Os grandes emissores passam a operar sob a supervisão do OCC.
O resultado é:
O aumento dos custos de conformidade fortalece líderes como Tether e Circle e expulsa do mercado as stablecoins menores.
O Standard Chartered fez uma previsão:
A capitalização total das stablecoins pode chegar a 2 trilhões de dólares até 2028;
Se isso se concretizar, a nova demanda por títulos do Tesouro dos EUA de curto prazo, por si só, pode chegar a 800 bilhões—1 trilhão de dólares.
O número pode não ser exato, mas a tendência é assustadora:
Os EUA estão usando a “demanda global de pagamentos digitais do setor privado” para criar um comprador estrutural para o mercado de títulos do Tesouro.
IV. O verdadeiro significado da notícia de 24/9: da “permissão” à “promoção”
A palavra mais importante na notícia de 24 de setembro de 2026 não é “stablecoin”, mas:
Uso no exterior.
A lógica anterior era:
Se o setor privado quiser usar USDT/USDC, eu regulo;
Se vocês comprarem títulos de curto prazo, ótimo;
Não lavem dinheiro, ou eu os multarei.
Depois de 24/9, a lógica passou a ser:
O governo dos EUA considera promover ativamente stablecoins em dólar no exterior;
Criar plataformas de joint venture com empresas privadas;
O Tesouro, o Departamento de Estado e a DFC podem se envolver;
O objetivo está explícito: consolidar a posição do dólar + estimular a demanda por títulos do Tesouro dos EUA.
Isso mostra que as stablecoins passaram de “inovação privada regulamentada” a “instrumento semioficial de diplomacia financeira”.
Podemos comparar com:
Petrodólares: você vende petróleo, precisa receber dólares;
Dólares dos títulos do Tesouro: você ganha dólares, o ideal é comprar títulos do Tesouro;
Stablecoins em dólar: mesmo que você só pague com um código QR, faça uma transferência internacional ou liquide uma transação automaticamente por IA, você usa tokens em dólar;
Isso gera automaticamente demanda por títulos do Tesouro dos EUA.
Sistema do dólar 2.0 = poder de precificação em dólares + controle dos canais on-chain + poder de financiamento por dívida de curto prazo + poder de aplicar sanções.
V. Qual é exatamente a diferença entre o sistema do dólar 1.0 e o 2.0?
Sistema do dólar 1.0
Participantes:
Banco central
Grandes bancos
Países exportadores de petróleo
SWIFT
Títulos do Tesouro dos EUA
FMI
Características:
Fatores impulsionadores de alto nível
Liquidação entre países
Rede de bancos correspondentes
Os fluxos de capital podem ser rastreados e congelados
Os EUA mantêm sua hegemonia por meio de “instituições + poder militar + petróleo + um mercado profundo de títulos”
Desvantagens:
Os jovens não se identificam
Pequenos comerciantes não conseguem usá-las
Remessas internacionais lentas e caras
Mercados emergentes têm ímpeto de substituir suas moedas locais
BRICS, ASEAN e Oriente Médio estão criando rotas alternativas
Sistema do dólar 2.0
Participantes:
Endereços de carteiras
Emissores de stablecoins
Blockchain pública
Agente de IA
Comércio eletrônico internacional
Reservas de stablecoins
Reguladores americanos + Tesouro dos EUA
Características:
Impulsionado pelo varejo
Impulsionado por operações on-chain
24 horas por dia, 7 dias por semana
Baixo atrito
Programável
Pessoas comuns do mundo todo mantêm diretamente “dólares digitais”
Depósitos em moeda local são substituídos de forma implícita
O BIS chama esse fenômeno de “dolarização digital”:
Não é que os EUA obriguem você a trocar por dólares,
mas, para não ser corroído pela inflação da moeda local, receber pagamentos internacionais ou fazer negócios em plataformas,
você mesmo troca sua moeda local por USDT/USDC.
É isso que torna a dolarização tão assustadora:
Sem bases militares, acordos petrolíferos ou condições para empréstimos do FMI,
conquista espaço monetário pela experiência do produto.
VI. Como as stablecoins se tornam “compradoras de títulos do Tesouro dos EUA”: o ciclo fechado em quatro etapas
Vamos usar como exemplo um pequeno empresário nigeriano do comércio eletrônico.
Primeiro passo: ele quer dólares, não moeda local
A naira se desvaloriza, a conversão bancária é cara e os recebimentos internacionais são bloqueados.
Ele aceita USDC.
Segundo passo: ele compra/recebe stablecoins
Pode ser dinheiro enviado por um cliente ou alguém vendendo na informalidade naira que possui.
Em suma, seu portfólio passa a incluir um dólar digital.
Terceiro passo: os emissores expandem seus balanços e compram títulos do Tesouro dos EUA
Cada USDC/USDT adicional emitido pela Circle/Tether
Não podem ser emitidas sem lastro; é preciso acrescentar 1 dólar em reservas para cada unidade.
Pela estrutura da Lei GENIUS, a maior parte das reservas é composta por:
Dinheiro em espécie
T-bills
Operações compromissadas com títulos do governo
Por isso, os emissores compram títulos do Tesouro dos EUA de curto prazo no mercado primário e secundário.
Quarto passo: o Tesouro dos EUA obtém demanda
Os rendimentos de curto prazo são pressionados para baixo na margem;
O financiamento de curto prazo dos EUA fica mais fácil;
O financiamento do déficit fiscal ganha um canal adicional de “compra indireta por investidores de varejo do mundo todo”.
A fórmula é muito simples:
Oferta global de stablecoins ↑
→ Ativos de reserva dos emissores ↑
→ Demanda por títulos do Tesouro dos EUA de curto prazo ↑
→ Pressão sobre o financiamento fiscal dos EUA ↓
→ Uso do dólar em ambientes on-chain ↑
→ Poder de pagamento das moedas locais se reduz
Por isso, stablecoins não são “assunto de cripto”; são “assunto de títulos do Tesouro dos EUA” e, mais ainda, “de soberania monetária”.
VII. Por que China, Europa e mercados emergentes estão preocupados
1. Para a China: o rival da internacionalização do renminbi não é a participação nas reservas em dólar, mas o acesso aos pagamentos
A China é forte em:
Manufatura
Exportações
Redes comerciais
Iniciativa Cinturão e Rota
Yuan digital
Yuan offshore
Mas a participação do renminbi nas reservas globais é de pouco mais de 2%, e sua participação nas transações cambiais também é baixa.
A questão não é “os outros não confiam na China”, mas sim:
Se os pagamentos do dia a dia, o comércio eletrônico internacional, a liquidação por IA e o financiamento comercial on-chain forem dominados primeiro pelas stablecoins em dólar, será muito mais caro promover o renminbi depois.
O aspecto mais poderoso das stablecoins em dólar é:
Ela não disputa as “reservas dos bancos centrais” com você,
primeiro ocupa “o saldo no celular dos jovens”.
2. Para a Europa: o euro digital ainda não decolou, e as stablecoins em dólar já estão chegando
O Banco Central Europeu teme uma “zona de moeda digital”:
Se pequenos comerciantes poloneses, freelancers do sul da Europa e fundadores de SaaS do norte da Europa aceitarem USDC,
o euro será marginalizado no varejo e nos ambientes on-chain.
Por isso, a Europa está seguindo uma estratégia defensiva:
Promover o euro digital
Promover stablecoins em euro
Conectar a liquidação de títulos aos pagamentos em blockchain, mas o ritmo é lento e dificilmente formará um sistema antes de 2029.
3. Para os mercados emergentes: dolarização implícita
Isso fica mais evidente em países com inflação alta da América Latina, África, Sudeste Asiático e Oriente Médio:
Depósitos em moeda local são substituídos
A poupança vira USDC
Os controles de capital tornam-se letra morta
Nem o banco central consegue impedir a saída do dinheiro subindo os juros
O crédito em moeda local se contrai
O risco financeiro deixa de ser uma “corrida bancária” e passa a ser um “resgate on-chain”
O BIS propõe três cenários:
Adoção de nicho: principalmente no mercado cripto;
Dolarização digital: stablecoins substituem a moeda local;
Integração de stablecoins em moeda local: emissão autorizada por reguladores de moedas locais on-chain, interligadas às CBDCs.
Para muitos países em desenvolvimento, o pior não é que ocorra o segundo cenário,
Mas sim que o segundo cenário está acontecendo mais rápido do que a preparação para o terceiro.
VIII. A IA é o verdadeiro “amplificador” das stablecoins
Muita gente deixa passar um aspecto:
A partir de 2026, as stablecoins não serão usadas apenas por pessoas,
Agentes de IA também vão usá-las.
Imagine uma situação:
Uma empresa americana usa IA para comprar componentes no Sudeste Asiático;
Um agente de IA compara preços e faz pedidos automaticamente;
O pagamento não é feito por transferência bancária, mas com USDC;
Um contrato inteligente faz a custódia e libera o pagamento automaticamente após a entrega;
A stablecoin circula on-chain e a liquidação ocorre em milissegundos.
A partir daí, a concorrência monetária passa a ser:
Qual moeda as máquinas conseguem usar com mais facilidade?
Conta em moeda fiduciária: KYC, horário comercial, transferências entre bancos, bancos correspondentes e formatos de mensagens.
Stablecoins: endereços, assinaturas, APIs, contratos inteligentes e disponibilidade 24 horas por dia.
Por isso, stablecoins em dólar + pagamentos por IA
Não é “tecnologia financeira”, é:
Incorporar o dólar à conta de liquidação padrão das máquinas do futuro.
Quem controla essa interface
quem controlar a unidade de conta de grande parte das transações entre máquinas após 2030.
IX. Tokenização de ativos: imóveis, ações e ouro também vão “para a blockchain”
O sistema do dólar 2.0 não se limita às stablecoins; há também outra camada:
Tokenização de ativos do mundo real (RWA).
A lógica é:
Primeiro, os títulos do Tesouro dos EUA vão para a blockchain (as reservas das stablecoins já são, em essência, títulos do Tesouro)
Depois, os fundos do mercado monetário vão para a blockchain
Depois, tokens de ouro
Depois, participações imobiliárias
Depois, crédito privado
Depois, a liquidação de ações e títulos
Por fim, todo o mercado de capitais se transforma em “saldos on-chain + contratos inteligentes”
Isso favorece muito os EUA:
Stablecoins em dólar são a camada de liquidação;
Os títulos do Tesouro dos EUA são a camada de reservas;
Wall Street emite produtos RWA;
Usuários do mundo todo compram com USDC;
Os rendimentos retornam aos ativos em dólar;
Os reguladores americanos supervisionam os emissores, a custódia, a conformidade e as sanções.
Assim, o capital global não está “saindo do dólar”,
Mas sim “sair do sistema bancário da moeda local e entrar no sistema on-chain do dólar”.
Esse é o significado profundo da frase de Alina no vídeo: “finalmente, estamos chegando a este ponto”.
Não é que o mercado cripto vá subir,
é que o dólar está deixando de ser uma “moeda nacional” para se tornar um “sistema operacional digital global”.
X. Mas o sistema do dólar 2.0 também tem efeitos negativos
É uma parte que muitos otimistas não explicaram direito.
1. Em tempos normais, as stablecoins compram títulos do Tesouro; em uma crise, vendem-nos
Quando o mercado está calmo:
Expansão das stablecoins → compra de T-bills → queda dos rendimentos de curto prazo.
Mas, quando:
Rumores de perda de paridade
Falta de transparência nas reservas do emissor
Choques geopolíticos
Os próprios títulos do Tesouro dos EUA são vendidos
Os grandes investidores resgatarão:
Resgate de USDC → Circle vende títulos de curto prazo por dólares → os rendimentos de curto prazo disparam → outras stablecoins também ficam sob pressão.
O jornal International Finance News chama isso de:
Corrida digital aos resgates — venda de títulos do Tesouro — colapso da confiança no dólar: um ciclo de retroalimentação negativa.
A liquidação on-chain não tem horário comercial,
Dez vezes mais rápido que uma corrida bancária.
2. A demanda por títulos de curto prazo não necessariamente salvará as finanças públicas dos EUA no longo prazo
A estrutura da GENIUS favorece títulos de curto prazo.
Por isso, as stablecoins reduzem principalmente os rendimentos dos títulos do Tesouro dos EUA com vencimento em 3 meses, 6 meses e 1 ano.
Mas o que os EUA mais temem não é o curto prazo,
mas porque os juros de longo prazo, de 10 e 30 anos, estão altos demais,
e elevam as taxas de hipotecas, os juros da dívida corporativa e os custos com juros do governo.
Stablecoins não conseguem salvar a dívida de longo prazo.
Acadêmicos como Amit Seru apontam que:
Se os recursos apenas migrarem de fundos do mercado monetário para stablecoins, isso será uma “realocação dentro dos ativos em dólar”,
não uma nova poupança global líquida.
3. Mais títulos do Tesouro → stablecoins maiores → menor confiança no dólar
Há um ciclo de autodestruição:
Gastos fiscais excessivos nos EUA → necessidade de novos compradores
Promover stablecoins → o mundo mantém dólares digitais
Emissores compram títulos de curto prazo → aumenta a demanda por títulos do Tesouro dos EUA
Mas a oferta de títulos do Tesouro dos EUA vem, por si só, de um déficit fora de controle
Mais cedo ou mais tarde, o mercado perguntará: a dívida de curto prazo é lastreada por finanças públicas insustentáveis?
Assim que surgir essa dúvida → os próprios ativos de reserva das stablecoins serão questionados
A âncora de confiança do dólar digital começa a oscilar
A âncora do dólar está se “liquefazendo”,
Mas a liquefação não significa necessariamente uma operação mais fluida,
Também pode ficar mais frágil.
4. As forças de desdolarização também estão se modernizando
Pagamentos dos BRICS, mBridge, yuan digital, liquidação em moedas locais da ASEAN, liquidação de petróleo do Oriente Médio em renminbi ou em várias moedas,
Não é só um slogan.
As stablecoins ampliam o alcance do dólar,
Mas a transformação do dólar em arma pelos EUA (congelamento de reservas, sanções da OFAC e bloqueio de endereços on-chain) também está levando outros países a criar alternativas.
e o resultado pode ser:
Zona do dólar on-chain ocidental vs. zona de pagamentos multipolar do Sul
Não é simplesmente uma vitória do dólar,
Mas sim que o sistema monetário global se torne “não polar/multipolar + fragmentado na camada digital”.
XI. O que isso significa para os mercados: ações A, ouro, títulos do Tesouro dos EUA e cripto
1. Títulos do Tesouro dos EUA: a demanda por dívida de curto prazo é sustentada; a dívida de longo prazo continua dependendo das finanças públicas
A expansão das stablecoins favorece a demanda marginal por títulos do Tesouro dos EUA de curto prazo.
Mas o cerne dos títulos do Tesouro de longo prazo continua sendo:
Déficit
Inflação
Se a IA realmente aumenta a produtividade
Pressão política sobre o Federal Reserve
Demanda oficial estrangeira
Por isso, não interprete isso como “as stablecoins resolvem a dívida dos EUA”.
O que ela resolve é:
criam um grupo de compradores de varejo e institucionais que não darão entrevistas à imprensa, justamente quando os bancos centrais estrangeiros estão se retirando na margem.
2. Ouro: na verdade, fica mais valioso
Por quê?
Porque o mercado perceberá que:
Os títulos do Tesouro dos EUA deixam de ser o único ativo livre de risco
As compras de ouro pelos bancos centrais já superam algumas das razões para alocar em títulos do Tesouro dos EUA
Quanto mais o dólar digital se expande, mais expõe o ponto fraco de que “a credibilidade do dólar depende do endividamento fiscal excessivo”
O ouro não é o oposto das stablecoins,
O ouro é uma proteção contra a “desconfiança nos títulos do Tesouro dos EUA que lastreiam as stablecoins”.
3. Ações A / ativos chineses: a questão central é a autonomia em pagamentos e RWA
No curto prazo, não é “os EUA promovem stablecoins e a bolsa chinesa desaba”.
Mas, no médio e longo prazo, há três níveis de impacto:
A liquidação em renminbi do comércio transfronteiriço enfrenta o bloqueio das stablecoins em dólar;
Se as plataformas chinesas que se expandem para o exterior usarem USDC para liquidar pagamentos, os lucros ficarão retidos no sistema do dólar;
Se Wall Street definir os padrões de tokenização de ativos, o poder de precificação dos produtos RWA no futuro ficará fora de nossas mãos.
A resposta da China não será “criar também um USDT”,
E o mais provável é:
Yuan digital + mecanismo de estabilidade do renminbi offshore
RWA regulamentados sob custódia de empresas estatais centrais/corretoras
Pagamentos em moeda local nos projetos da Iniciativa Cinturão e Rota
Acordos de liquidação on-chain com o Oriente Médio, a ASEAN e os BRICS
Transformar “ativos físicos + precificação em renminbi + custódia regulamentada” em uma versão chinesa da tokenização de ativos
No futuro, não bastará simplesmente “proibir stablecoins”,
Mas sim “qual padrão de emissão, custódia e liquidação vai prevalecer”.
4. Mercado cripto: USDT/USDC são armas do dólar, não uma utopia de liberdade
Muita gente no mercado cripto acha que stablecoins representam “a vitória das criptomoedas”.
Errado.
quanto mais fortes forem as stablecoins em dólar,
Quanto mais isso se evidencia:
A moeda predominante para liquidação no mundo on-chain também passou a ser o dólar.
As stablecoins que realmente desafiam o dólar são:
Yuan digital
Stablecoins em euro
Moeda de liquidação dos BRICS
Tokens lastreados em ouro
Camada de liquidação de RWA fora do dólar
USDC/USDT não são anti-dólar,
São o dólar vestindo uma roupa on-chain.
XII. A resposta da China: não basta falar em “desdolarização” nos relatórios macroeconômicos
A essa altura, a pergunta muda:
A questão não é “se o dólar vai entrar em colapso”,
mas “como as economias não dolarizadas podem preservar sua soberania monetária”.
Para a China, há pelo menos cinco coisas:
1. O yuan digital precisa passar de “projeto-piloto de varejo” a “infraestrutura de liquidação transfronteiriça”
Não basta distribuir dinheiro em envelopes vermelhos e permitir o uso no metrô.
Precisa entrar em:
Comércio eletrônico internacional
Comércio offshore
Precificação de commodities em renminbi
Pagamentos de projetos da Iniciativa Cinturão e Rota
APIs de pagamento em renminbi que agentes de IA podem usar
2. Permitir ativos estáveis em renminbi regulamentados, mas não deixar que instituições privadas emitam moeda sem controle
Uma proibição total faria perder casos de uso;
A liberação completa abriria espaço para arbitragem.
O que é mais estável é:
Custódia por bancos, corretoras e empresas estatais centrais
Tokenização de fundos do mercado monetário em renminbi
Operações compromissadas com títulos do governo on-chain
Certificados estáveis em renminbi offshore
Interligação com projetos-piloto em Hong Kong, Singapura e Oriente Médio
3. Transformar ativos físicos chineses em padrões de RWA
Energia solar, armazenamento de energia, direitos sobre receitas da rede elétrica, ativos de empresas de investimento urbano em transformação, parques industriais, ativos de dados, certificados verdes, licenças de carbono…
Se Wall Street transformar tudo isso em RWA denominados em dólares,
No futuro, para comprar “ativos chineses” no mundo todo será preciso passar pelo USDC e por ações tokenizadas dos EUA.
A China precisa ter seus próprios:
Padrões para ativos on-chain + escritórios de advocacia de custódia + cadeia de auditoria + conformidade transfronteiriça.
4. Construir, em conjunto com o “Sul Global”, acordos de pagamento fora do dólar
Não se trata de formar blocos contra os EUA,
Mas sim oferecer uma alternativa:
Moeda local
Cesta de commodities
Sistema duplo de renminbi + moeda local
Liquidação multilateral
Sem congelamentos nem jurisdição extraterritorial
O cenário de “integração de stablecoins em moeda local” mencionado pelo BIS é uma estratégia de defesa dos mercados emergentes.
5. A política macroeconômica não deve olhar apenas para a taxa de câmbio; deve acompanhar os “saldos on-chain”
No futuro, os bancos centrais não terão de acompanhar apenas M2, as reservas cambiais e a taxa de câmbio,
Também é preciso observar:
Exposição dos residentes a stablecoins em dólar on-chain
Moedas usadas na liquidação do comércio eletrônico internacional
Se 70% da carteira dos jovens contém USDC ou RMB
Onde fica a conta de liquidação padrão das plataformas de IA
A soberania monetária deixará de ser uma questão de “contabilidade nacional” e passará a ser uma questão de “pontos de acesso nos dispositivos”.
XIII. Visto em conjunto, há três camadas:
Primeiro nível: os EUA deixaram de fingir neutralidade
Antes, era “vocês emitem stablecoins, eu regulo”.
Agora é “vamos levar stablecoins em dólar para o mundo todo”.
Segundo nível: a estrutura da demanda por títulos do Tesouro dos EUA mudou
Antes, dependia do Japão, da China, da Arábia Saudita e dos fundos de pensão.
No futuro, dependerá de:
Trabalhadores filipinos
Empresas de comércio eletrônico nigerianas
Freelancers de Dubai
Influenciadores latino-americanos
Tesouros de empresas de IA
Protocolos de gestão de ativos on-chain
Os detentores de títulos do Tesouro dos EUA passam de “países” a “endereços”.
Terceiro nível: a guerra monetária entra na “camada do sistema operacional”
A concorrência no futuro não será:
“Nas suas reservas cambiais há mais dólares ou renminbi?”
Mas sim:
Qual é a carteira padrão no seu celular?
Qual stablecoin sua plataforma de comércio eletrônico internacional aceita?
Que tipo de dólar/moeda local on-chain seu agente de compras de IA usa?
Quem tokeniza sua casa, seu ouro, seus títulos do governo e suas contas a receber?
Quem controla seus padrões de liquidação?
O objetivo final do sistema do dólar 2.0:
Faz o mundo todo acreditar que está usando “uma nova tecnologia”,
quando, na verdade, está usando “o dólar”.
XIV. Conclusão: não é um ciclo cripto, mas um ponto de inflexão na história monetária
Se você interpretar 24/9 como “uma notícia positiva para o mercado cripto”, estará deixando passar 90% do quadro.
A estrutura correta é:
Pressão sobre as finanças públicas dos EUA ↑
Disposição dos bancos centrais estrangeiros para comprar títulos do Tesouro dos EUA ↓
O uso do dólar precisa chegar aos celulares e às máquinas
→ Incorporar as stablecoins ao sistema
→ Exigir reservas em títulos do Tesouro de curto prazo
→ O governo promove a adoção no exterior
→ O dólar retoma o domínio dos pagamentos digitais globais
→ A tokenização de ativos passa a girar em torno de ativos em dólar
→ A soberania monetária das economias não dolarizadas fica sob pressão
Por isso, este é mesmo um momento que merece uma frase:
Finalmente, chegamos a este ponto.
Não é por ser uma história nova,
Mas sim porque a “forma digital” da hegemonia do dólar saiu da zona cinzenta e passou ao primeiro plano da estratégia nacional.
Nos próximos anos, a questão mais importante não será se o Bitcoin chega a 200 mil ou cai para 50 mil,
Mas sim:
A capitalização total das stablecoins pode passar de 300 bilhões para 2 trilhões;
A participação das stablecoins nos títulos do Tesouro dos EUA de curto prazo pode superar a de grande parte dos fundos soberanos;
Os mercados emergentes podem ver “depósitos em moeda local sendo substituídos pelo USDC”;
China e Europa conseguirão preservar seu espaço em RWA e pagamentos transfronteiriços?
A moeda padrão de liquidação da IA será uma stablecoin em dólar ou um roteamento inteligente multimoeda?
Quem vencer a “camada de liquidação on-chain”,
Quem tiver isso possuirá o poder de arrecadação monetária da primeira metade do século XXI.
Epílogo: o que as pessoas comuns precisam enxergar não são apenas as oportunidades
Para os investidores, isso trará:
Nova demanda por títulos do Tesouro dos EUA de curto prazo
Volatilidade das ações ligadas a stablecoins
Reavaliação de RWA/finanças em blockchain
Tese de longo prazo para manter ouro na carteira
Reavaliação do “poder de pagamento” dos ativos em renminbi
Oportunidades em pagamentos internacionais, custódia, auditoria e tecnologia de conformidade
Mas, para um país, isso significa:
A soberania monetária saiu dos cofres dos bancos centrais e foi parar nos smartphones e contratos inteligentes.
O aspecto mais inteligente do sistema do dólar 2.0 é:
Ela não obriga você.
Ela faz você, por conveniência, para se proteger da inflação ou para receber um pagamento internacional,
A deixar voluntariamente sua riqueza em um dólar digital que os EUA podem regular, congelar, auditar e converter em títulos do Tesouro americano.