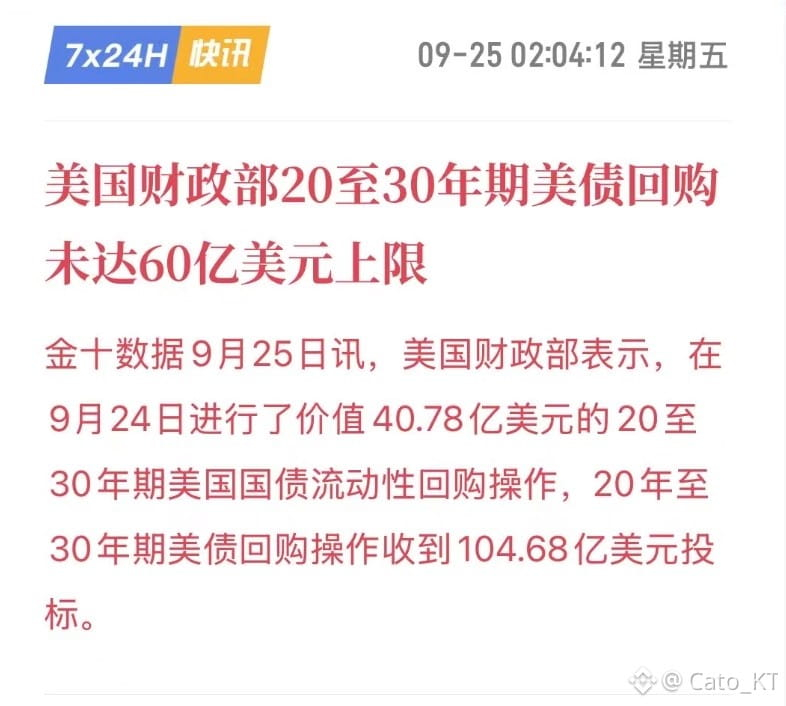
O limite de recompra do Tesouro dos EUA desta vez é de apenas 40,78 bilhões, mas o que foi recebido foi um limite de 104,68 bilhões — isso significa que não é que o mercado não esteja disposto a vender títulos longos; é que, no momento, as taxas de juros não atendem à demanda do mercado vendedor dos títulos
O volume vendido desta vez é 2,57 vezes o limite de recompra do Tesouro; obviamente há excesso de oferta, mas as exigências para as taxas de juros são ainda mais rígidas. Isso indica que as taxas na ponta longa continuam muito teimosas. Claramente, o plano de recompra de Bessent não está indo muito bem: não mudou a liquidez dos títulos longos de forma significativa e ainda criou uma nova pressão sobre os rendimentos
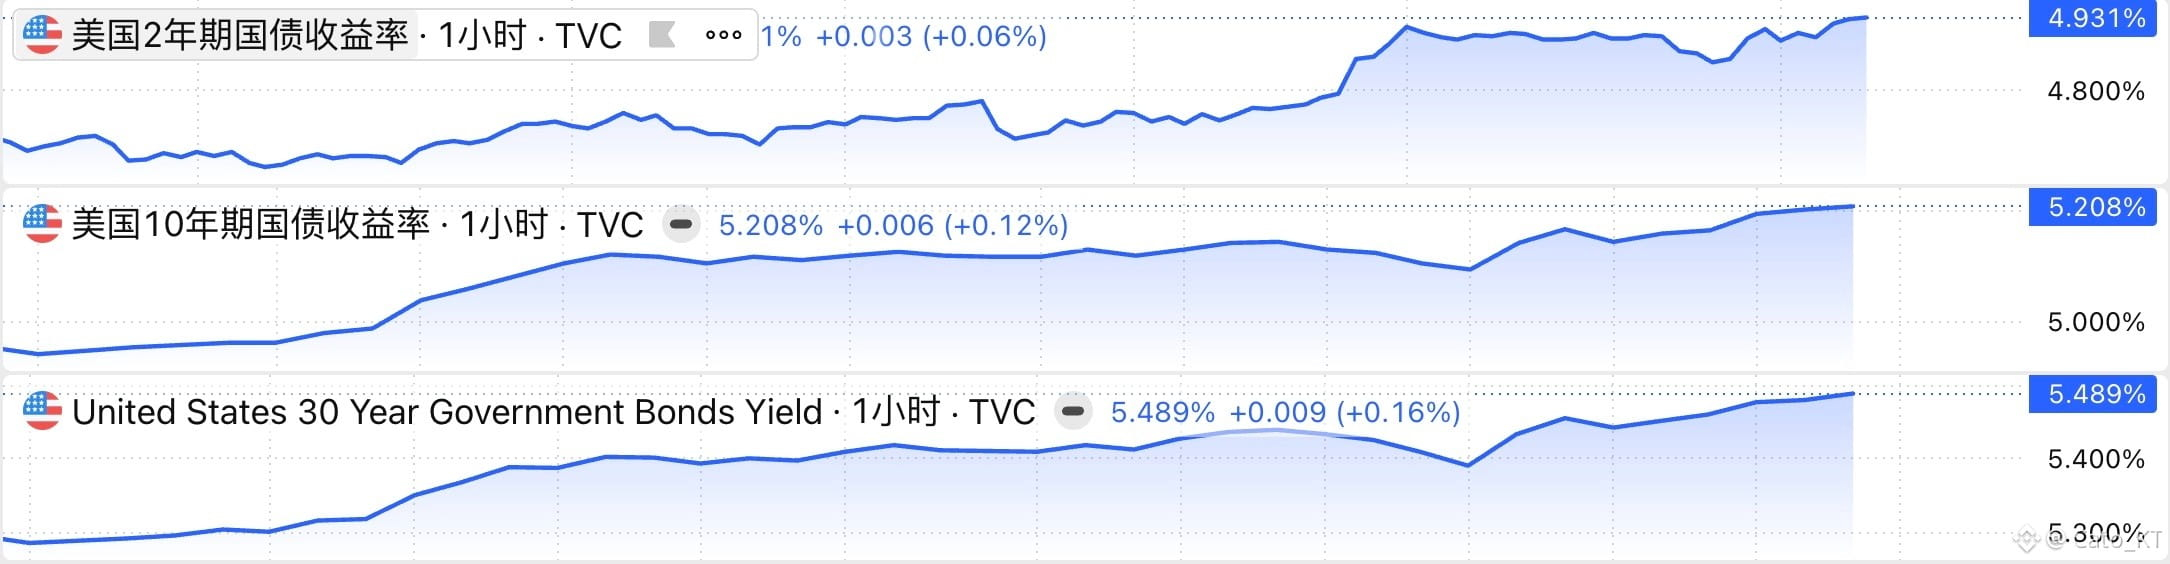
Vale notar que a rentabilidade do Treasury de 2 anos disparou para 4,931%. À medida que as taxas da ponta curta aceleram, isso pode se tornar um fator-chave para aliviar a atual situação apertada dos títulos longos. Quando a taxa da ponta curta atingir a da ponta longa, a demanda do mercado por taxas da ponta longa enfraquecerá; assim, cada recompra do Tesouro poderá obter valores maiores, chegando até a 60 bilhões ou mais
Mas aqui também existe um risco potencial: se as taxas da ponta curta dispararem rápido demais, ou se houver até inversão na faixa de rendimentos (inversion yield curve), pode se formar um cenário de venda de longo e compra de curto. Se a rentabilidade do Treasury de 2 anos e as rentabilidades dos Treasuries de 10 e 30 anos continuarem a subir em sincronia e isso sair do controle, então estaremos na fase de alto risco dos títulos do Tesouro dos EUA!#美联储10月加息概率升至69.7%