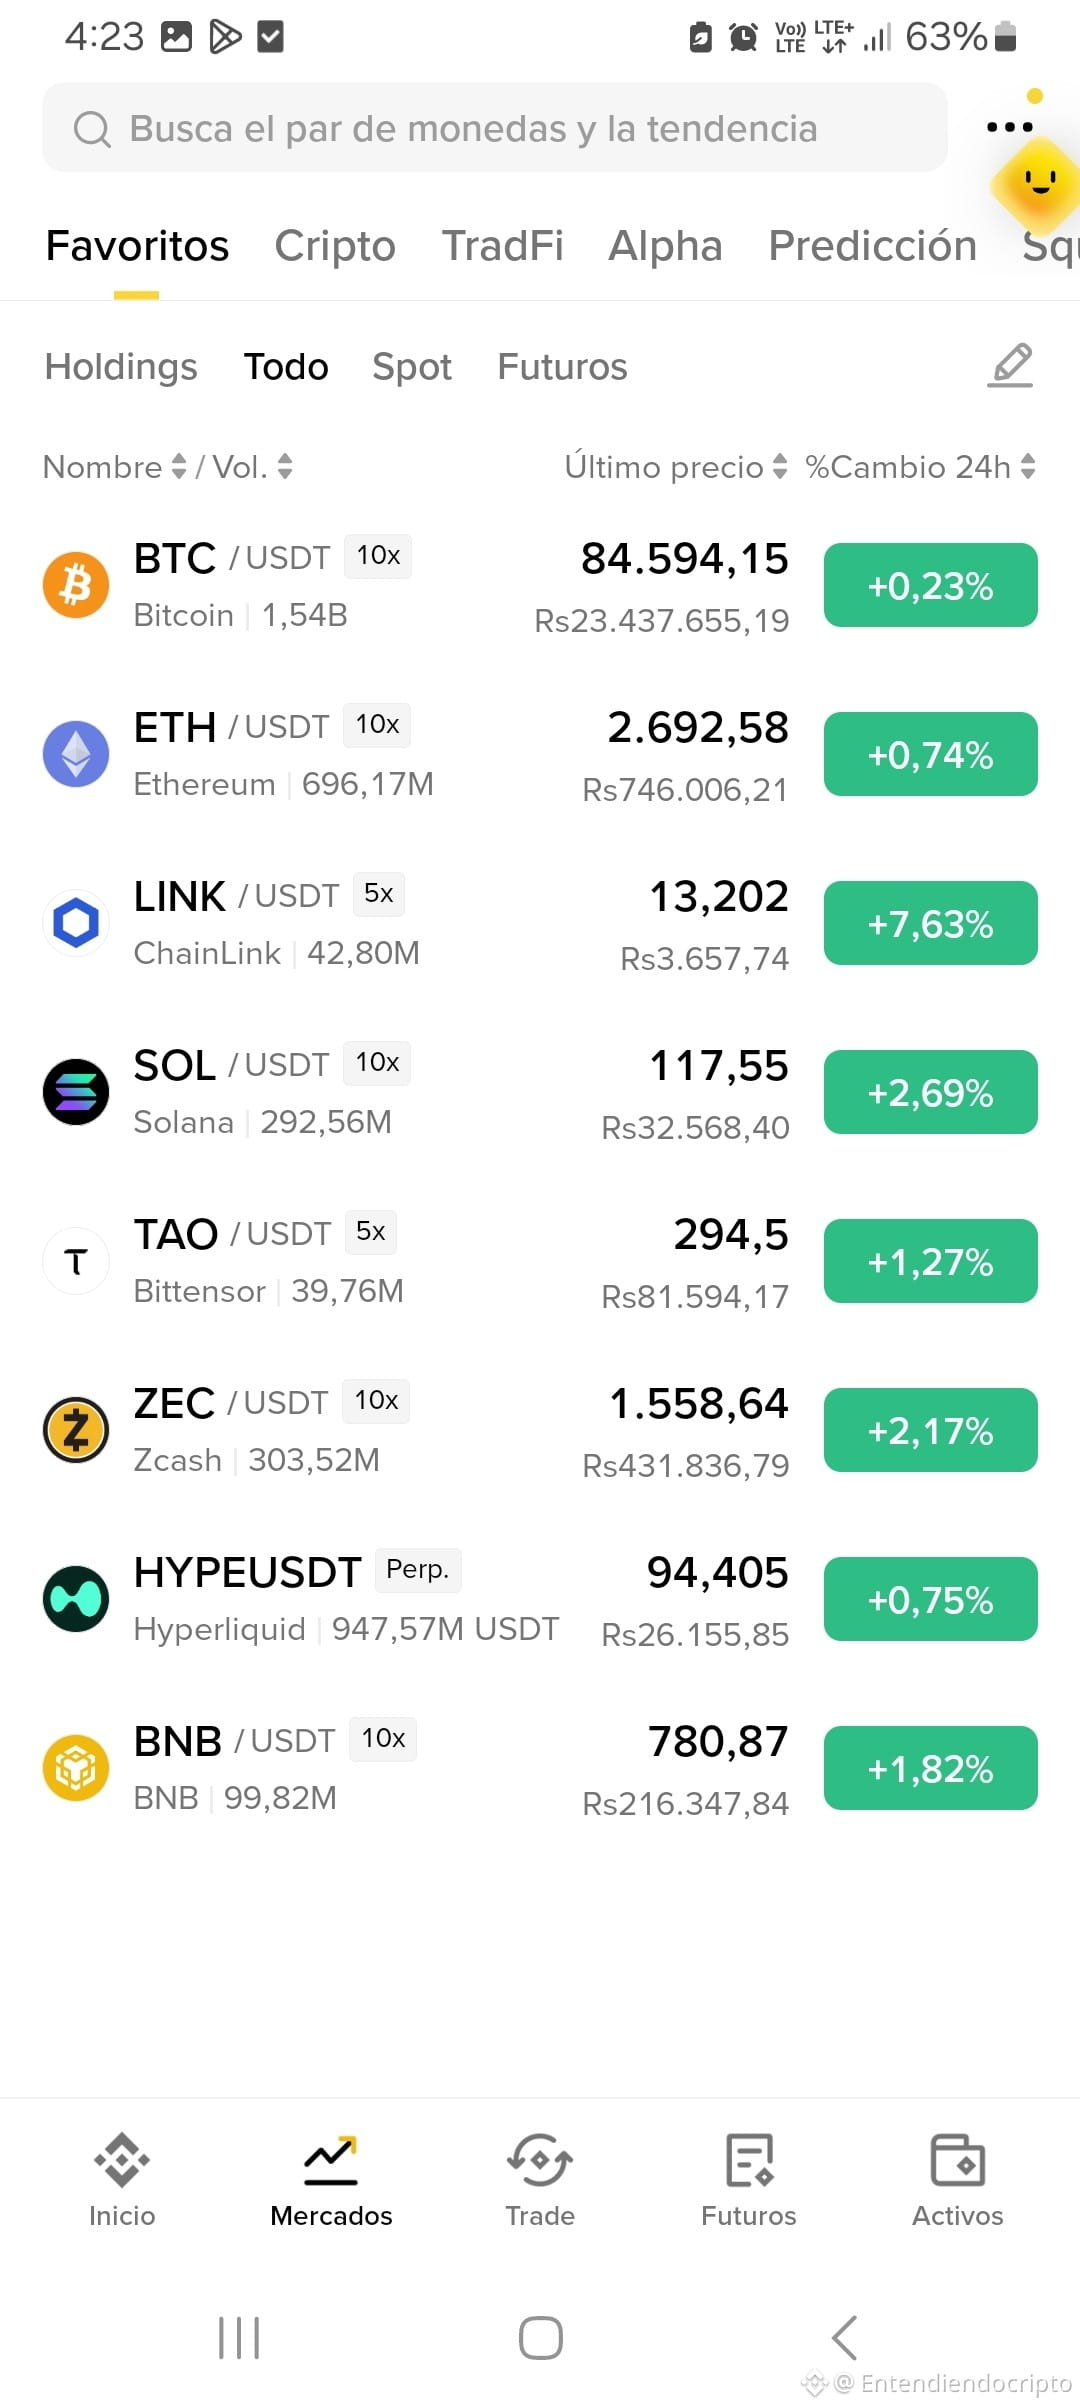
Seguindo de perto esses ativos, eu usaria o CAGR como retorno anualizado fundamental hipotético, não como predição de preço.
Ativo
O que você está comprando
CAGR central*
$1 → 5 anos**
Incerteza
🟠 BTC
Escassez monetária + demanda institucional
12–13%
$1.76–1.84
🟡 Média
🔵 ETH
Liquidação + economia onchain
12–14%
$1.76–1.93
🟡🟠 Média-alta
🟣 SOL
Infraestrutura financeira
16–17%
$2.10–2.19
🔴 Alta
🔗 LINK
Middleware financeiro
15–16%
$2.01–2.10
🔴 Alta
⚡ HYPE
Exchange + captura de taxas
~20%
$2.49
🔴🔴 Muito alta
🧠 TAO
Mercado de inteligência
~20%
$2.49
🔴🔴🔴 Extrema
🕵️ ZEC
Dinheiro privado
—
Eu não estimaria
🔴🔴🔴 Extrema
* Isso não é uma previsão de preço. É a hipótese de retorno fundamental que estamos usando para comparar cenários.
** Se esse CAGR se materializasse ao longo de cinco anos: �. Não incorpora impostos, custos nem mudanças de valuation.
O mercado pode te dizer:
“Veja quanto subiu.”
Nós deveríamos perguntar:
“Quanto valor econômico eu estou comprando por cada dólar que coloco hoje?”
Porque uma coisa é encontrar um ativo extraordinário.
Outra bem diferente é pagar um preço extraordinário por ele.
E depois de movimentos verticais como os que você aponta, essa diferença começa a importar muito.
A tabela, então, não deveria terminar no CAGR.
Eu adicionaria uma segunda camada:
$1 investido hoje → que quantidade de valor econômico futuro o ativo precisaria capturar para justificar esses $1?
É aí que começam as perguntas realmente desconfortáveis:
“SOL está crescendo mais rápido do que sua valuation?”
“LINK está convertendo adoção em captura de valor?”
“HYPE consegue sustentar recompras suficientes para justificar seu múltiplo?”
“TAO consegue transformar emissões em demanda externa?”
“ETH consegue capturar valor suficiente da economia que está construindo?”
“BTC precisa crescer economicamente tanto quanto os demais para justificar seu preço?”
“ZEC tem evidência suficiente para sequer fazer o cálculo?”
$BTC $ETH $LINK #TAO #solana #hype #zec
Ativo
O que você está comprando
CAGR central*
$1 → 5 anos**
Incerteza
🟠 BTC
Escassez monetária + demanda institucional
12–13%
$1.76–1.84
🟡 Média
🔵 ETH
Liquidação + economia onchain
12–14%
$1.76–1.93
🟡🟠 Média-alta
🟣 SOL
Infraestrutura financeira
16–17%
$2.10–2.19
🔴 Alta
🔗 LINK
Middleware financeiro
15–16%
$2.01–2.10
🔴 Alta
⚡ HYPE
Exchange + captura de taxas
~20%
$2.49
🔴🔴 Muito alta
🧠 TAO
Mercado de inteligência
~20%
$2.49
🔴🔴🔴 Extrema
🕵️ ZEC
Dinheiro privado
—
Eu não estimaria
🔴🔴🔴 Extrema
* Isso não é uma previsão de preço. É a hipótese de retorno fundamental que estamos usando para comparar cenários.
** Se esse CAGR se materializasse ao longo de cinco anos: �. Não incorpora impostos, custos nem mudanças de valuation.
O mercado pode te dizer:
“Veja quanto subiu.”
Nós deveríamos perguntar:
“Quanto valor econômico eu estou comprando por cada dólar que coloco hoje?”
Porque uma coisa é encontrar um ativo extraordinário.
Outra bem diferente é pagar um preço extraordinário por ele.
E depois de movimentos verticais como os que você aponta, essa diferença começa a importar muito.
A tabela, então, não deveria terminar no CAGR.
Eu adicionaria uma segunda camada:
$1 investido hoje → que quantidade de valor econômico futuro o ativo precisaria capturar para justificar esses $1?
É aí que começam as perguntas realmente desconfortáveis:
“SOL está crescendo mais rápido do que sua valuation?”
“LINK está convertendo adoção em captura de valor?”
“HYPE consegue sustentar recompras suficientes para justificar seu múltiplo?”
“TAO consegue transformar emissões em demanda externa?”
“ETH consegue capturar valor suficiente da economia que está construindo?”
“BTC precisa crescer economicamente tanto quanto os demais para justificar seu preço?”
“ZEC tem evidência suficiente para sequer fazer o cálculo?”
$BTC $ETH $LINK #TAO #solana #hype #zec