

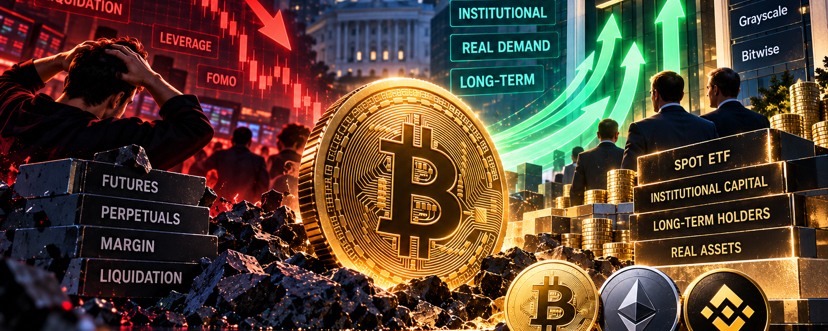
Recentemente, o mercado cripto apresentou um fenômeno bem digno de atenção: o preço do Bitcoin caiu a partir de uma alta, posições longas alavancadas foram liquidadas, mas os fundos dos ETFs de Bitcoin à vista nos EUA não recuaram em sincronia.
À primeira vista, isso parece um paradoxo. Se o mercado realmente está enfraquecendo, por que o dinheiro institucional ainda está comprando? E se as entradas institucionais estão de fato continuando, por que o preço está caindo? Entender esse problema talvez seja mais importante do que adivinhar se a próxima vela de Bitcoin será vermelha ou verde. Porque o que o mercado está passando agora provavelmente não é apenas uma simples “alta” ou “queda”, e sim uma nova precificação entre o capital à vista, os recursos dos ETFs e a alavancagem dos derivativos.
1. Correção de preço, mas o dinheiro dos ETFs ainda está entrando
Até 23 de setembro, os ETFs spot de bitcoin dos EUA já registram entrada líquida por 5 dias de pregão consecutivos. Em 17 de setembro, a entrada líquida foi de cerca de US$ 159,5 milhões; em 18, cerca de US$ 433 milhões; depois, o ritmo acelerou claramente: em 21, cerca de US$ 999 milhões; em 22, cerca de US$ 714,7 milhões; e em 23, ainda houve entrada líquida de cerca de US$ 347 milhões. No total, em cinco dias de pregão, a entrada líquida acumulada superou US$ 2,6 bilhões.
Vale especialmente notar que, em 21 de setembro, os ETFs spot de bitcoin dos EUA captaram quase US$ 1 bilhão em um único dia — um fluxo de entrada que se destacou bastante no período recente. BlackRock’s IBIT, Fidelity’s FBTC e ARK 21Shares’s ARKB são importantes fontes desse capital.
Mas ao mesmo tempo, o Bitcoin voltou a apresentar uma queda acentuada após uma alta rápida. Assim, aparece uma divergência muito importante: o preço está em ajuste, mas o dinheiro dos ETFs continua entrando.
Isso mostra que pelo menos parte do dinheiro não escolheu sair devido à queda de preço de curto prazo. Então, o verdadeiro problema vira: afinal, quem está vendendo? E quem está comprando?
2. Para entender esta rodada do mercado, é necessário separar “spot” e “alavancagem”
Muitos investidores, quando veem o bitcoin cair, têm como primeira reação a ideia de que “alguém está vendendo BTC em grandes volumes”. Essa frase não está errada, mas não é completa.
Na prática, o mercado cripto moderno tem dois mercados altamente conectados, mas que não operam exatamente da mesma forma: um é o mercado spot e o outro é o mercado de derivativos. O dinheiro dos ETFs, os detentores de longo prazo e parte do capital de alocação institucional afetam principalmente a demanda spot; já contratos perpétuos, futuros e opções formam outro grande sistema de alavancagem.
A pesquisa de mercado recente da Glassnode observou que, no processo de o bitcoin romper a faixa de negociação anterior, as compras spot voltaram a ganhar força; ao mesmo tempo, o volume de contratos em aberto dos futuros já entrou em uma faixa elevada dentro das estatísticas históricas, e a taxa de funding também começou a subir. Além disso, a escala de contratos em aberto no mercado de opções segue igualmente em níveis altos.
Em outras palavras: o dinheiro real está comprando, e o dinheiro especulativo também está correndo atrás.
Quando esses dois tipos de capital entram ao mesmo tempo, as altas no preço geralmente acontecem muito rápido. Mas o problema é que o capital alavancado, por natureza, é instável. Enquanto o preço cai repentinamente, uma parte dos comprados altamente alavancados atinge a linha de liquidação forçada e a exchange liquidará automaticamente as posições. A venda adicional pressiona ainda mais o preço e pode, por sua vez, disparar a liquidação da próxima leva de posições.
Assim, forma-se um ciclo típico: queda do preço → liquidação dos comprados → venda forçada → queda do preço continua → mais liquidações dos comprados.
Isso é o que o mercado costuma chamar de Liquidation Cascade — ou seja, liquidações em cadeia.
Por isso, às vezes, quando você vê um grande candle vermelho, isso não significa que todo o dinheiro de longo prazo tenha mudado repentinamente de opinião. Também pode significar que o mercado está retirando uma alavancagem excessivamente alta que havia sido acumulada anteriormente.
3. Por que o dinheiro dos ETFs merece atenção especial?
O maior significado do ETF spot de bitcoin nos EUA não é apenas oferecer aos investidores tradicionais mais um canal para comprar bitcoin. O papel ainda mais importante é fazer com que o mercado tenha uma janela de observação relativamente transparente para o capital das finanças tradicionais.
O diretor de pesquisa da K33 Research, Vetle Lunde, já havia realizado um estudo estatístico sobre a relação entre fluxos de ETFs e o preço do BTC. A pesquisa da K33 encontrou que, na amostra estatística analisada, há uma correlação relativamente clara entre o desempenho do bitcoin em determinados períodos e os fluxos de capital do ETP.
Aqui é preciso enfatizar uma coisa: correlação não é igual a causalidade. A entrada dos ETFs não pode ser entendida de forma simples como “o BTC vai subir imediatamente”.
Mas isso pelo menos nos diz que o dinheiro dos ETFs já se tornou uma força marginal de precificação no mercado de bitcoin que não pode ser ignorada hoje. Assim, quando o preço cai e os ETFs continuam captando capital, essa divergência em si merece ser estudada.
4. O ponto-chave não é “se o dinheiro entrou”, e sim “que tipo de dinheiro entrou”.
O estrategista técnico sênior da StoneX, Michael Boutros, já havia feito uma observação muito valiosa ao analisar a行情 recente do bitcoin: as ordens de compra que impulsionam a alta do bitcoin podem vir do dinheiro dos ETFs, da tesouraria/alocação de empresas, ou de recompras por liquidação de shorts; e a continuidade dessas fontes de capital é totalmente diferente entre si.
Essa diferença é muito importante.
Short Squeeze, ou seja, a compressão dos shorts, pode gerar uma alta extremamente forte em um período muito curto. Quando muitos shorts são forçados a fechar, eles precisam comprar BTC para completar o fechamento, o que por si só também impulsiona ainda mais o preço.
Mas esse tipo de compra tem um ponto final natural: depois que os shorts são liquidados/fechados, essa parte das compras forçadas se encerra.
A lógica do dinheiro dos ETFs é diferente. Se fundos de pensão, gestores de patrimônio, fundos ou outros alocadores de longo prazo aumentarem continuamente a exposição ao bitcoin via ETFs, essa demanda teoricamente pode durar mais tempo.
Então, da mesma forma, embora seja a mesma compra de US$ 1 bilhão, a natureza por trás pode ser completamente diferente. Uma compra de US$ 1 bilhão vinda de liquidações de posições compradas (short squeeze/boom de shorts) não impacta a estrutura futura do mercado da mesma forma que uma compra de US$ 1 bilhão vinda de alocação de ativos de longo prazo.
5. Queda de preço e entrada de ETFs significam necessariamente uma visão altista?
A resposta, claro, não é essa.
A entrada líquida de ETFs não pode ser entendida mecanicamente como “vai subir amanhã”. Pesquisas acadêmicas recentes sobre os ETFs spot de bitcoin nos EUA já descobriram que os ETFs estão participando do processo de formação de preço do bitcoin; e também há estudos que sugerem que os fluxos de capital dos ETFs podem fornecer variáveis explicativas adicionais para o desempenho do mercado em determinados períodos.
Por outro lado, o próprio ETF também envolve market making, arbitragem e operações de hedge. Portanto, a entrada de recursos em ETFs não significa necessariamente que todo o dinheiro que entra no ETF seja de longo prazo e esteja posicionado apenas de forma altista e unilateral.
Também pode existir um certo descompasso de tempo entre as negociações de cotas do ETF e a negociação efetiva do BTC subjacente. Portanto, mesmo que a demanda do ETF seja muito forte, isso não significa que o preço necessariamente suba imediatamente na mesma proporção.
Portanto, o dinheiro dos ETFs deve ser visto como um indicador de mercado extremamente importante, e não como um simples e brutal “sinal de compra”.
6. O que é realmente importante: depois que a alavancagem sai, o spot fica?
Isso pode ser justamente o problema mais central do cenário atual.
Suponha que existam, ao mesmo tempo, dinheiro spot de longo prazo e dinheiro especulativo com alta alavancagem. Depois de uma alta rápida, cada vez mais traders passam a comprar atrás da alta e aumentam a alavancagem. Nesse momento, o mercado parece muito forte na superfície, mas na realidade pode estar se tornando cada vez mais frágil.
Assim que a correção começa, as posições de alta alavancagem são liquidadas primeiro.
Se a liquidação ocorrer, e os ETFs continuarem recebendo entradas, se as compras no spot continuarem sustentando a demanda, se a taxa de funding voltar gradualmente ao normal, e se os contratos em aberto caírem, e o preço, no fim, conseguir estabilizar, então o mercado terá, na prática, completado um ciclo típico de Deleveraging — ou seja, “desalavancagem”.
Em resumo: expulsar o dinheiro instável e deixar o dinheiro relativamente estável.
Esse ajuste talvez não seja necessariamente algo ruim.
A situação realmente perigosa é quando o dinheiro dos ETFs começa a sair continuamente, enquanto as posições alavancadas também continuam a ser liquidadas. Nesse caso, a queda na demanda spot e as liquidações forçadas podem se reforçar mutuamente, formando um ciclo de feedback negativo.
Portanto, agora o que realmente vale observar não é “quantos pontos o BTC caiu hoje”, mas se os fluxos de dinheiro dos ETFs continuam entrando durante as correções de preço. Este é um dos principais parâmetros para nos ajudar a diferenciar “lavagem de alavancagem normal” de “mudança de tendência”.
7. Wall Street está mudando a estrutura de mercado do bitcoin
O analista de ETFs da Bloomberg, Eric Balchunas, já havia chamado atenção diversas vezes para um fenômeno importante: mesmo quando o Bitcoin passa por uma queda significativa, os investidores dos ETFs de BTC, no geral, continuam demonstrando uma resiliência notável na manutenção das posições.
O colega dele, o analista de ETFs da Bloomberg James Seyffart, também acompanha há muito tempo os fluxos de capital, a estrutura de custos e o comportamento dos investidores dos ETFs spot de BTC nos EUA.
Por trás desses fenômenos, na verdade, aponta-se para uma mudança ainda maior: o bitcoin está migrando de um mercado antes dominado principalmente por traders nativos de cripto para um mercado no qual participam, cada vez mais, o capital das finanças tradicionais, o dinheiro dos ETFs, balanços patrimoniais de empresas, detentores de longo prazo e traders de derivativos com alta alavancagem em conjunto.
É também por isso que, hoje, analisar o bitcoin apenas olhando candles está ficando cada vez mais insuficiente.
8. Três indicadores que realmente merecem atenção agora
Para avaliar se esta correção é, na verdade, “o fim da tendência” ou uma “limpeza de alavancagem”, eu acredito que há três indicadores mais importantes do que simplesmente adivinhar o preço.
O primeiro é o fluxo de dinheiro dos ETFs — e o foco não é em um único dia, e sim na continuidade. Uma entrada enorme em um dia pode ser impulsionada por eventos, mas entradas por vários semanas seguidas provavelmente refletem mais uma tendência de alocação de ativos.
O segundo é a alavancagem de derivativos: preste atenção especial ao Open Interest, Funding Rate e Liquidation. Se, durante a correção de preço, os contratos em aberto não caírem de forma significativa, se a taxa de funding voltar ao normal, e se a demanda spot ainda existir, isso normalmente significa que o mercado está reduzindo o risco de alavancagem.
Em terceiro lugar, vem a sustentação no spot após a correção. Esta talvez seja a parte mais importante. Se, mesmo sem a força impulsionadora de alta alavancagem, ainda houver pessoas dispostas a continuar comprando BTC, então a base da alta do mercado fica mais saudável. Por outro lado, se o dinheiro dos ETFs começar a virar continuamente para saída, e ao mesmo tempo o volume de negociação spot cair, e se a alavancagem voltar a se acumular, então o risco pode, na verdade, continuar aumentando.
Conclusão: o problema real não é “se caiu”, e sim quem está vendendo e quem está comprando.
É aqui que o mercado mais facilmente cria ilusões: quando há alta, todo mundo parece igual em termos de fluxo; quando há queda, fica mais fácil enxergar quem é o verdadeiro comprador.
A alavancagem de curtíssimo prazo pode impulsionar o preço; a compressão dos shorts pode causar uma alta explosiva; o FOMO pode ampliar rapidamente o volume negociado. Mas o que determina até onde uma rodada de mercado conseguirá chegar, no fim, ainda é uma demanda real e sustentada.
Assim, diante do mercado atual, eu acho que a pergunta de verdade já não é “o BTC sobe ou desce amanhã?”, e sim: depois que o dinheiro alavancado é limpo, o dinheiro à vista de fato ainda permanece?
Os dados atuais mostram um fenômeno bem interessante: o preço está passando por um ajuste, mas o dinheiro dos ETFs, por enquanto, não está recuando em sincronia.
Isso não prova que a próxima rodada de alta necessariamente acontecerá, mas ao menos indica isto: a correção atual ainda não pode ser simplesmente equiparada a “o dinheiro institucional está saindo”.
Nos próximos dias, se os ETFs continuarem mantendo entrada líquida e a alavancagem dos derivativos for gradualmente se acalmando, essa divergência de “correção de preço, entrada de capital” se tornará cada vez mais digna de atenção.
Ao contrário, se o dinheiro dos ETFs começar a ficar continuamente negativo, a lógica do mercado precisará ser reavaliada.
Então, o que vale realmente ficar de olho nunca é apenas uma única vela (K-line).
e sim por trás das velas — para onde, afinal, o dinheiro está indo.
#BTC #ETH #BNB
