


A cúpula entre EUA e China ainda não terminou, e os mercados de risco caíram antes mesmo do fim; o problema não se limita apenas às oscilações do preço do petróleo! Fica claro que o mercado ainda não se livrou completamente das sombras dos aumentos de juros!
A probabilidade de aumentos de juros em outubro disparou para 75,3%; o mercado começa a precificar o aumento de juros de outubro, e os fatores que elevam essa probabilidade não se limitam apenas aos preços da energia — há também o problema da inflação endógena nos EUA
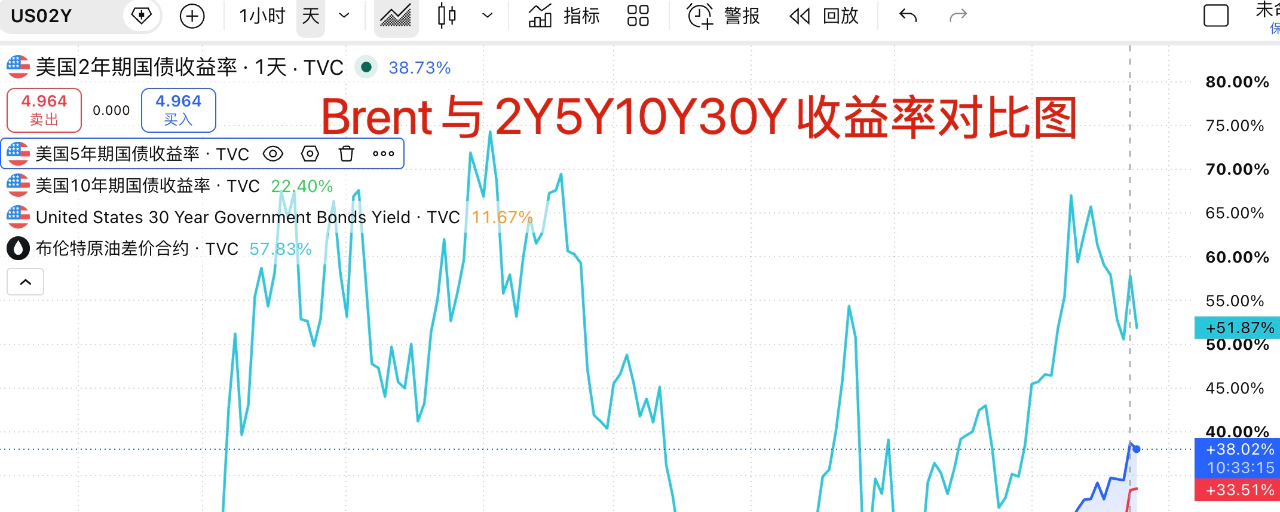
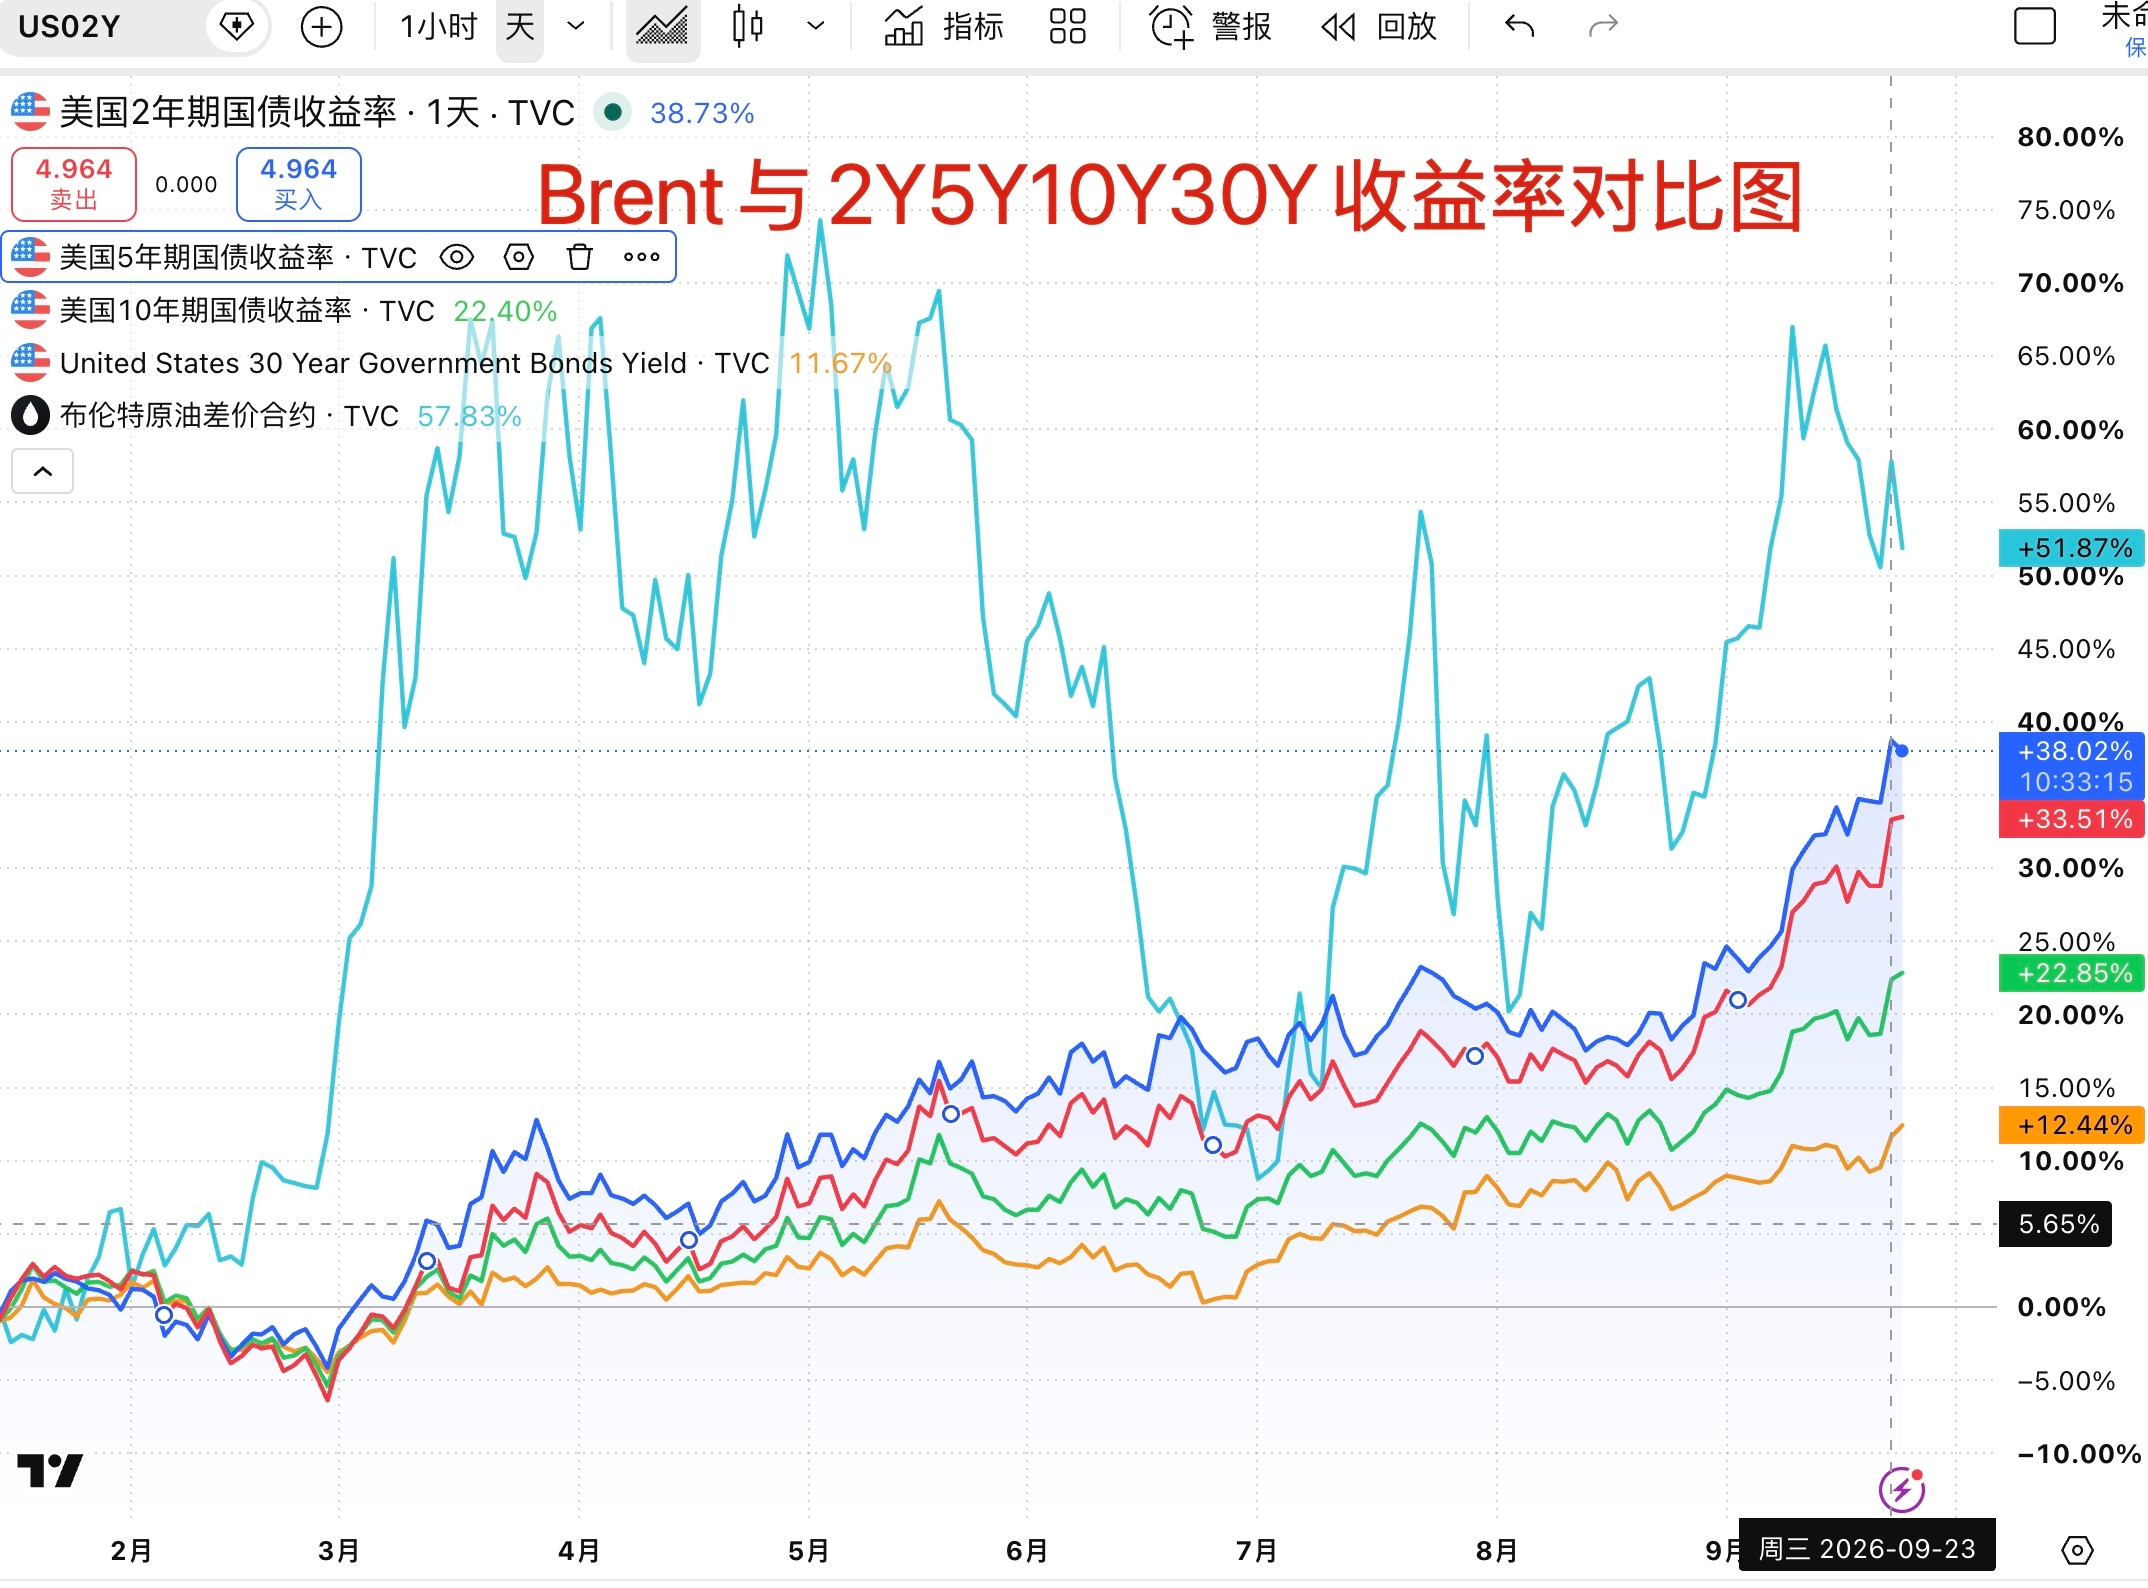
O Brent desta semana caiu claramente, especialmente depois de romper o patamar de US$ 100. O mercado foi, no curto prazo, aliviado e isso desencadeou uma forte recuperação, mas os rendimentos do mercado de títulos não recuaram de forma significativa. Isso levanta uma questão-chave: atualmente, a inflação não pode mais ser reduzida de maneira eficaz apenas pelos preços da energia
Até o momento, as taxas de retorno dos Treasuries de 5, 10 e 30 anos atingiram máximas desde 2007. As Treasuries estão sendo vendidas sem piedade. Em conjunto com o Brent, ao observar que, quando o petróleo internacional caiu para US$ 99, as taxas de longo prazo no mercado de títulos não foram reduzidas, e sim atingiram novas máximas, isso indica que o problema da inflação nos EUA não é causado apenas pelo preço do petróleo.
As taxas de longo prazo não acompanham a queda do preço do petróleo, o que significa que as preocupações do mercado com a inflação, além do choque provocado pelo petróleo, também incluem um problema de inflação endógena. O mercado começa a temer que, mesmo que o preço do petróleo caia no futuro, a inflação ainda permaneça pegajosa. Somando a isso, os dirigentes do Fed continuam liberando sinais frequentes de que haveria novos aumentos de juros. Esses dois fatores fazem a probabilidade de um novo aumento de juros em outubro disparar para mais de 70%, e o mercado começa a precificar inicialmente um aumento em outubro #美国30年期国债收益率触及2004年来最高
Na semana passada, após a efetivação do aumento de juros de setembro, o mercado reagiu com alta. Muitas pessoas acreditaram que o impacto do aumento de juros sobre os ativos de risco seria fraco, chegando até a construir uma narrativa de “alta apesar dos juros”. Mas na época a probabilidade de novo aumento em outubro era de apenas 50%, e as taxas de longo prazo haviam caído no curto prazo. Agora, a probabilidade de aumento em outubro subiu para mais de 70%, e os rendimentos do mercado de títulos continuam disparando. Com os dois fatores em conjunto, é evidente que os mercados de risco não conseguem se manter imunes. Essa é, na verdade, a principal razão pela qual eu venho destacando na semana passada que o risco potencial ainda não passou.
Agora, o problema que o mercado enfrenta é que há uma alta probabilidade de novo aumento de juros em outubro; além disso, a possibilidade de o Federal Reserve continuar elevando juros consecutivamente aumentou bastante. Em seguida, as taxas dos long bonds não conseguem ser pressionadas para baixo; a política do Tesouro, por enquanto, perdeu eficácia. A tendência de queda do petróleo não foi totalmente revertida, e há até risco potencial de que a inflação persista (inflação pegajosa) e exista risco de uma segunda onda de inflação. No conjunto, isso se traduz em fatores negativos para o mercado.
Para resolver a situação de impasse do mercado, o ponto central agora é um retorno rápido nas negociações entre EUA e Irã. Além disso, a queda rápida do preço do petróleo para US$ 95 e até abaixo de US$ 90 aliviaria a pressão de inflação no curto prazo a partir do exterior. Em segundo lugar, o Tesouro precisa aumentar o montante de recompras para oferecer suporte ao mercado de títulos, conter a disparada das taxas de longo e curto prazos. Posteriormente, se os dados de inflação de setembro mostrarem sinais de alívio, etc., então será possível aliviar completamente a situação apertada atual do mercado.
Claro, olhando por outro ângulo: se, nas próximas semanas, houver riscos que se manifestem e explodam, e houver um novo aumento de juros em outubro para pressionar os ativos de risco, isso para o futuro não necessariamente é ruim. Seja para o mercado de ações dos EUA ou para o #Bitcoin, está bem claro que muitas pessoas ainda não entraram no “trem”. Se, nos próximos meses, pudermos ter uma “vala do ouro”, eu realmente acho que isso seria uma ótima oportunidade para entrar.
Enquanto isso, o aumento das taxas de longo prazo está pressionando o ouro. Porém, o problema global de alto déficit e o risco no mercado de títulos acabam aumentando, na prática, a importância futura do ouro como ativo de hedge contra riscos. Se o ouro continuar sendo pressionado e retornar perto de 4000, eu acho que isso também será uma excelente oportunidade de compra e para manter!