

Resumo Executivo
Os mercados de ativos digitais já não negociam em um silo especulativo, dominado pelo varejo e isolado. Fluxos financeiros globais, regimes de taxa de juros, fraturas geopolíticas sistêmicas e a mecânica de contabilidade distribuída se fundiram em um ecossistema macro interdependente.

Os ativos digitais navegam por um intrincado ponto de inflexão: a liquidez digital de referência liderada por Bitcoin (BTC) e Ethereum (ETH) está desafiando limites-chave de oferta institucional, enquanto
arquiteturas públicas de nível utilitário como o XRP Ledger (XRPL) passam de motores isolados de transações transfronteiriças para trilhos de liquidação multiativos e tokenização.
Esta análise examina o quadro macrofinanceiro que impulsiona os mercados globais, detalha a estrutura do livro de ordens e a mecânica de derivativos, analisa os alinhamentos regulatórios e soberanos internacionais e fornece uma investigação arquitetônica dos mecanismos de consenso, tokenomics e camadas de liquidação institucional do XRP Ledger.
1. Panorama Macroeconômico e Geopolítico Global
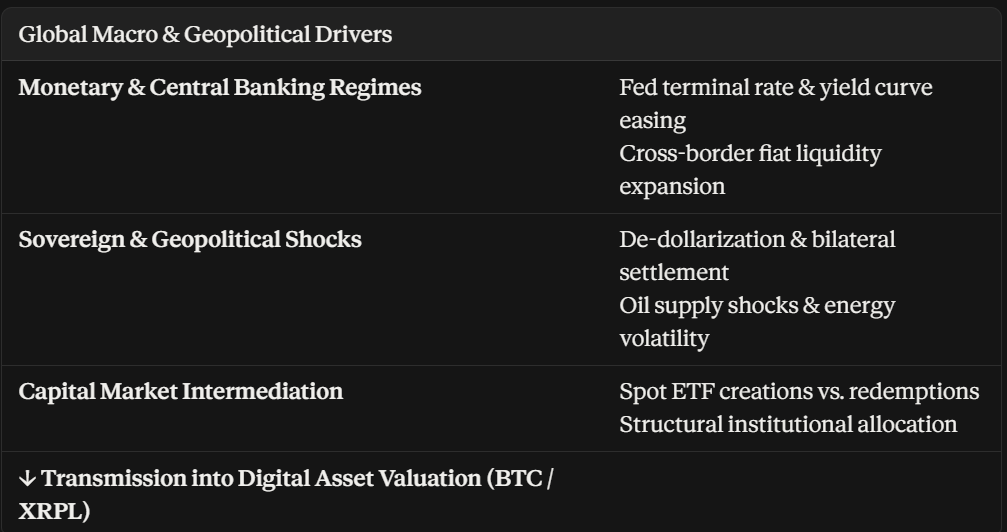
A dinâmica de preços dos ativos digitais não pode ser avaliada isoladamente dos balanços dos bancos centrais, dos rendimentos dos títulos soberanos, das pressões de desvalorização cambial e dos corredores comerciais fragmentados.
1.1 Política Monetária, Taxas de Juros do Banco Central e Liquidez Transfronteiriça
Ao longo dos ciclos monetários recentes, os bancos centrais globais, principalmente o Federal Reserve dos EUA, o Banco Central Europeu (BCE) e o Banco do Japão (BOJ), passaram de regimes de aperto monetário agressivo para ambientes de calibração de taxas mais sutis.
O Custo de Capital: Quando as taxas de referência se mantêm em níveis elevados, os rendimentos da dívida soberana (por exemplo, os rendimentos dos títulos do Tesouro dos EUA a 10 anos, que podem chegar a menos de 5%) competem diretamente com os ativos de risco pela alocação de capital. Assim que os rendimentos se estabilizam e os participantes do mercado precificam os ciclos de flexibilização das taxas, os custos de capital diminuem, aumentando a tolerância ao risco tanto em ações quanto em ativos digitais.
Dinâmica da Liquidez Global: As medidas de liquidez transfronteiriça (a expansão agregada dos balanços dos bancos centrais, as linhas de recompra e as reservas cambiais) correlacionam-se diretamente com os fluxos de capital para ativos digitais líquidos à vista. Os ativos digitais funcionam como um indicador sensível da desvalorização global das moedas fiduciárias.
Correlação do Índice do Dólar (DXY): Historicamente, a força persistente do Índice do Dólar dos EUA cria obstáculos para commodities e criptomoedas. Por outro lado, platôs locais ou tendências de baixa no DXY correspondem a rompimentos de faixas de preço em criptomoedas de grande capitalização.
1.2 Fraturas geopolíticas e acordos transfronteiriços
Os mecanismos bilaterais de liquidação cambial e as alternativas aos sistemas de compensação tradicionais alteraram a forma como as entidades soberanas encaram a soberania financeira.
Redes de compensação fragmentadas: A instrumentalização das reservas cambiais e das sanções levou as economias emergentes, especialmente dentro do bloco comercial BRICS+, a pesquisar redes de liquidação descentralizadas e não jurisdicionais, bem como pools de liquidez bilaterais tokenizados.
Choques no setor energético e pressões na cadeia de suprimentos: as flutuações nos preços de referência do petróleo bruto (por exemplo, Brent e West Texas Intermediate) impactam diretamente os índices de inflação. Quando os mercados de energia se normalizam, os bancos centrais ganham margem de manobra para manter posturas neutras ou expansionistas, evitando crises de liquidez nos mercados digitais alavancados.
O duplo mandato do capital digital:Em momentos de forte tensão geopolítica, o Bitcoin e os principais ativos digitais exibem um perfil bifurcado: uma fase inicial de liquidação reflexiva, impulsionada por chamadas de margem globais, seguida por uma acumulação sustentada como uma alternativa inabalável às fragmentadas redes de pagamento tradicionais.
2. Estrutura do Mercado Institucional e Dinâmica dos Ativos de Referência
A maturação da infraestrutura do mercado de criptomoedas substituiu a volatilidade especulativa impulsionada pelo varejo por livros de ordens caracterizados por ETFs (Exchange Traded Funds) à vista, formadores de mercado centralizados e corretoras institucionais de primeira linha.
2.1 Arquitetura Estrutural e Absorção da Oferta do Bitcoin ($BTC)
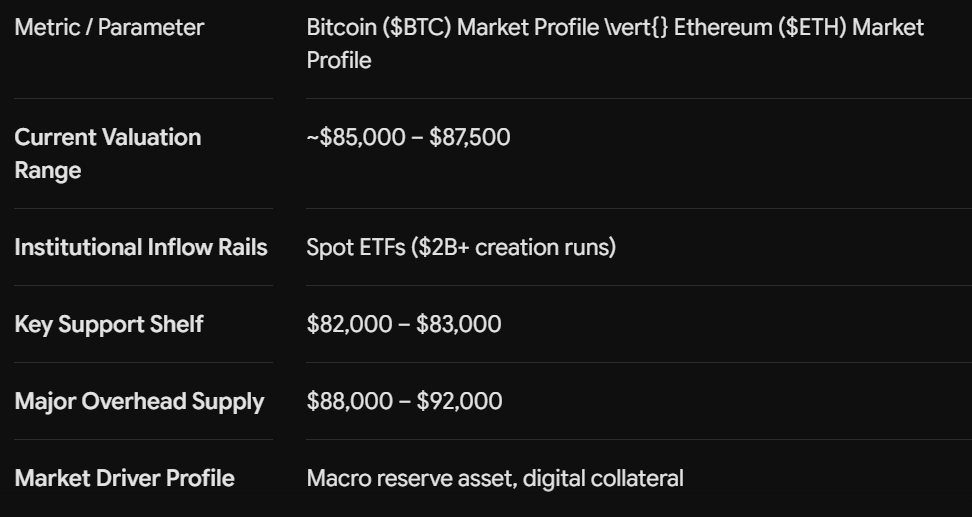
O Bitcoin está sendo negociado na faixa de US$ 85.000 a US$ 87.500, testando os limites superiores das estruturas de acumulação de vários meses.
Absorção de ETFs à vista versus saídas de mineradores: as emissões diárias de blocos dos mineradores são superadas durante as fases de expansão, nas quais as criações institucionais de ETFs à vista absorvem consistentemente milhares de BTC por semana de negociação.
Posicionamento em Derivativos: As taxas de financiamento de contratos futuros perpétuos oscilam em território neutro a moderadamente positivo, o que contrasta com as posições compradas excessivamente alavancadas dos picos históricos de alta. As liquidações em cascata têm eliminado predominantemente os clusters de liquidez vendidos acima de US$ 84.000.
Médias Móveis Macro: O Bitcoin recuperando sua média móvel exponencial (EMA) de 50 semanas estabelece uma base estrutural; mantendo os fechamentos semanais acima da
A faixa de US$ 82.000 a US$ 83.000 confirma a força da tendência estrutural, visando a liquidez institucional na faixa de US$ 88.000 a US$ 92.000.
2.2 Ethereum (ETH) e o Horizonte de Rotação das Altcoins

Negociado entre US$ 2.700 e US$ 2.780, o Ethereum serve como principal porta de entrada para a liquidez institucional central e o ecossistema mais amplo das altcoins.
Rotação de Capital do Ecossistema: Historicamente, os ciclos de alta sustentados seguem um fluxo de capital em quatro estágios:
Fase 1: Expansão do Bitcoin impulsionada pela adesão institucional pontual.
Fase 2: O capital migra para redes de grande capitalização (ETH, SOL, XRP).
Fase 3: Expansão para blockchains especializadas de camada 1, rollups modulares e protocolos DeFi de alta receita.
Fase 4: Ampla dispersão de mercado entre empresas de média e micro capitalização com alta volatilidade (beta).
O Paradoxo das Taxas da Camada 2: A execução de rollup de alto desempenho (blobs EIP-4844) reduziu drasticamente os custos de transação em redes de Camada 2. Isso altera a métrica fundamental do Ethereum, que deixa de ser a queima de taxas de transação e volta a ser seu papel como âncora de segurança e liquidação descentralizada.
3. Análise detalhada: XRP e o XRP Ledger (XRPL)

Embora as narrativas gerais do mercado frequentemente se concentrem puramente na mineração de prova de trabalho ou em agregações generalizadas de prova de participação, o XRP Ledger representa uma das arquiteturas de consenso empresarial especializadas mais antigas da Web3.
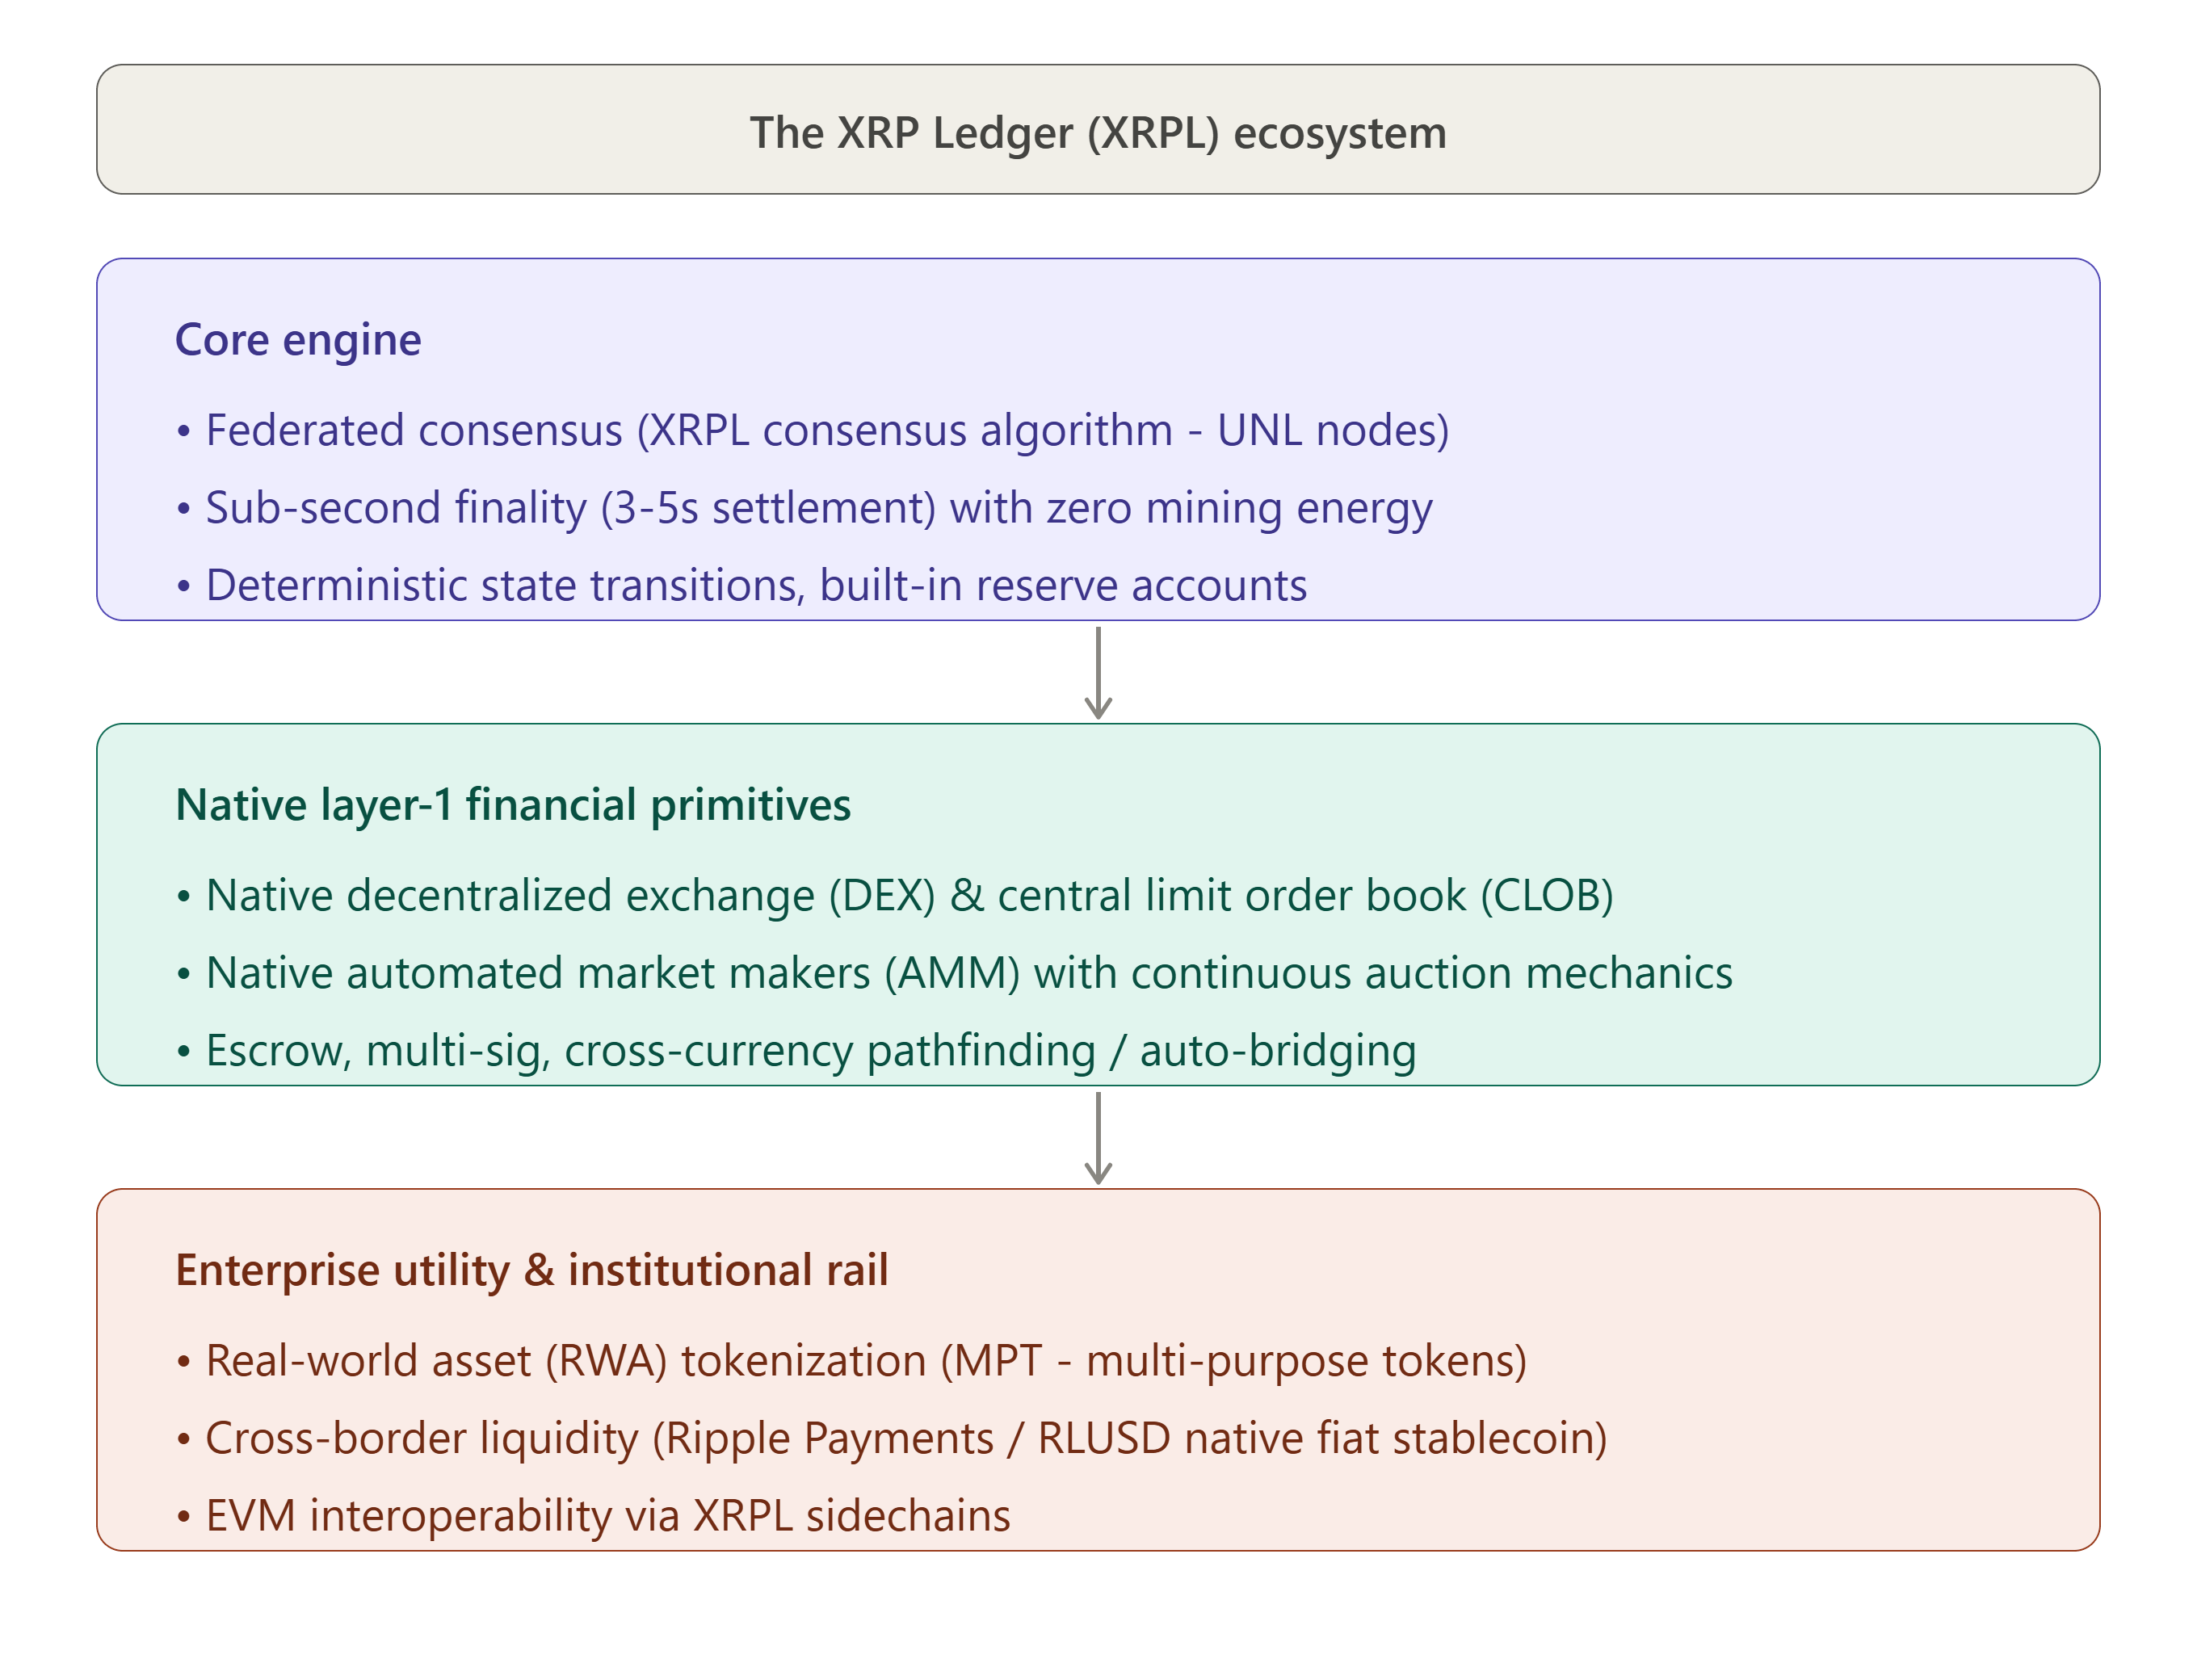
3.1 Fundamentos arquitetônicos do livro-razão XRP
Concebida em 2011 e lançada em 2012 por Jed McCaleb, Arthur Britto e David Schwartz, a XRPL foi projetada especificamente para transferência de valor transfronteiriça rápida e econômica, contornando os gargalos de desempenho dos primeiros projetos de consenso de blockchain.
O Protocolo de Consenso XRPL
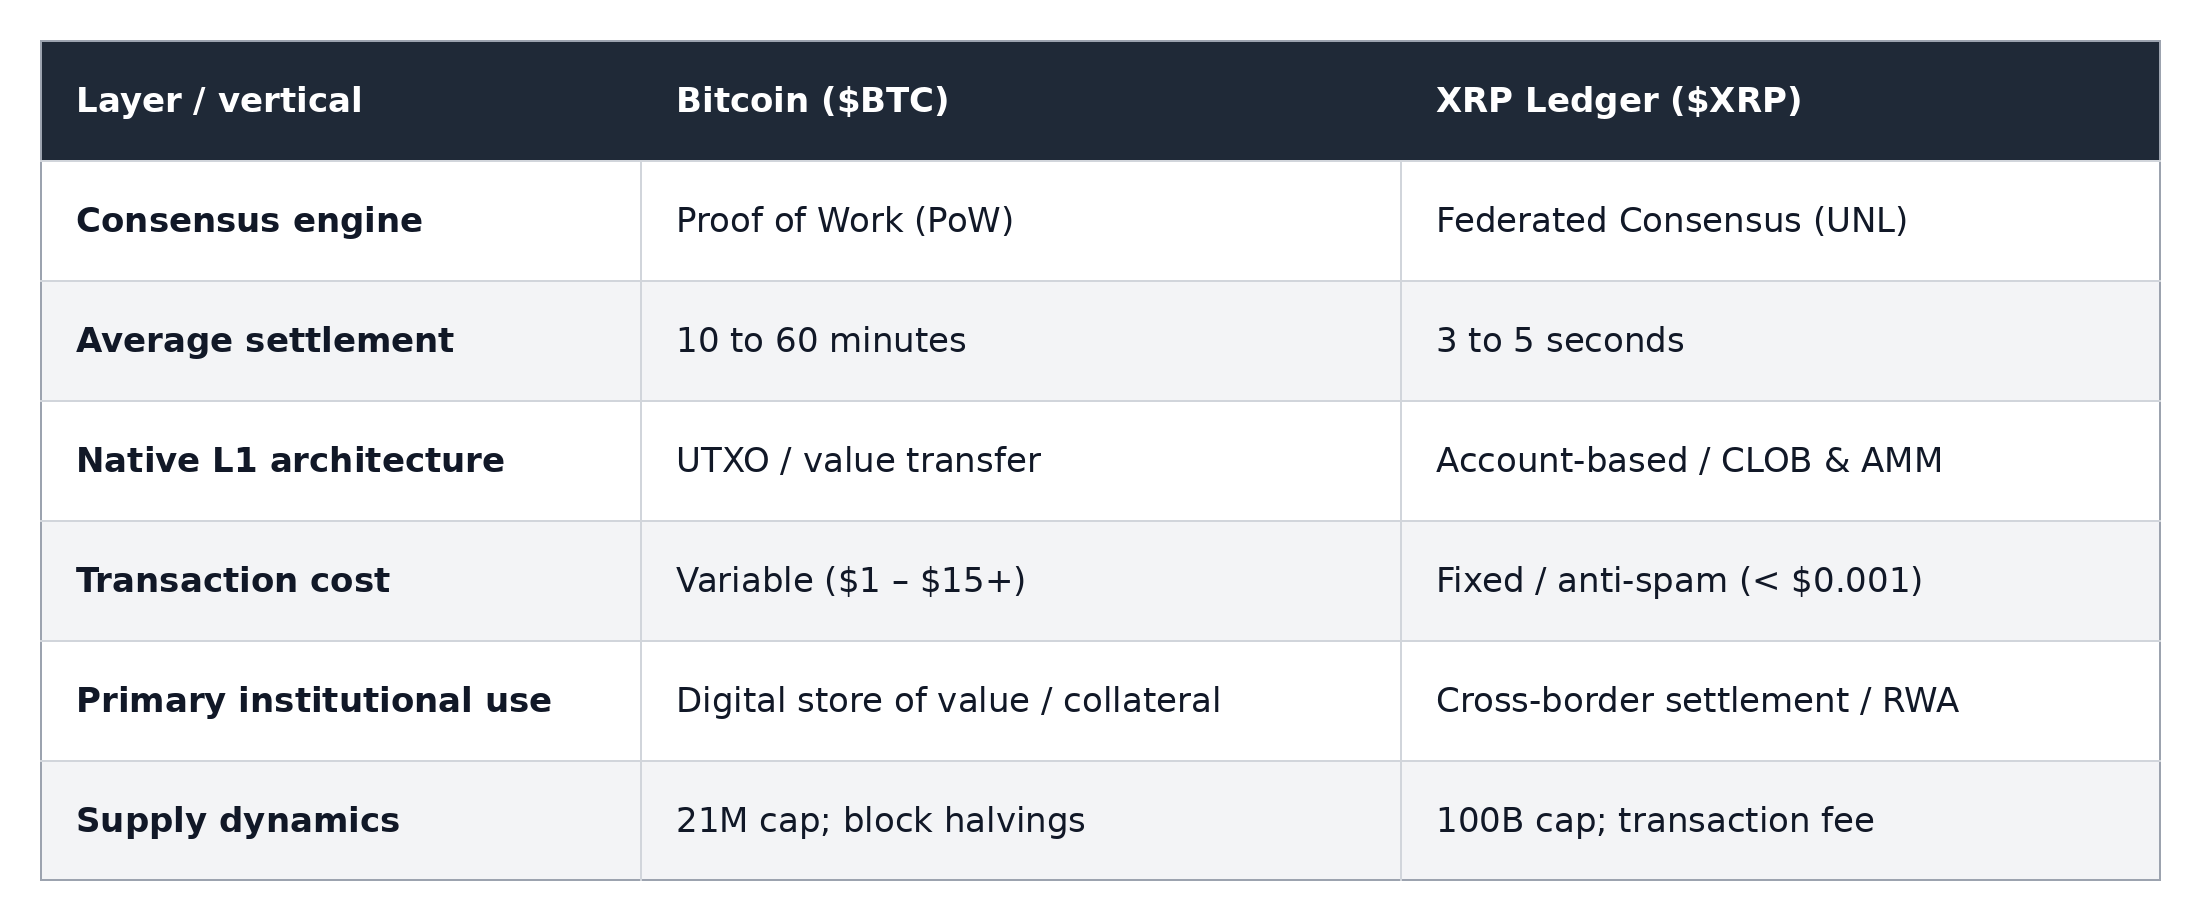
A XRPL opera com um algoritmo de consenso bizantino federado, que difere tanto da Prova de Trabalho (PoW) quanto da Prova de Participação (PoS).
Listas de Nós Únicos (UNLs): Cada nó validador na rede especifica um subconjunto confiável de validadores, conhecido como sua Lista de Nós Únicos (UNL). Para evitar gastos duplos e bifurcação do livro-razão sem um coordenador central, os nós verificam as propostas de transação em conjunto até que uma supermaioria determinística de 80% de consenso seja alcançada entre os conjuntos de UNLs sobrepostos.
Finalidade determinística: O XRPL não apresenta liquidação probabilística (como ocorre nas reorganizações de blockchains PoW). Uma vez que uma rodada de validação é ratificada em um livro-razão fechado, a finalidade é absoluta e leva de 3 a 5 segundos.
Perfil ambiental: Como o consenso se baseia em rodadas de votação criptográfica em vez de cálculos de hash ou alocação de capital bloqueado, a validação requer energia elétrica mínima, equivalente aos requisitos de energia de servidores empresariais padrão.
Capacidades nativas da camada 1
Ao contrário de plataformas que exigem contratos inteligentes externos complexos para funções básicas de câmbio descentralizado, a XRPL implementa ferramentas financeiras essenciais diretamente em seu código base de camada 1:
Livro de Ordens Limitadas Centralizado (CLOB) nativo na blockchain: O XRPL introduziu a primeira exchange descentralizada nativa e funcional incorporada ao próprio livro-razão, permitindo a negociação ponto a ponto de ativos emitidos contra XRP sem o risco de contratos inteligentes de terceiros.
Framework AMM (Automated Market Maker) nativo: Aprimorado por meio de emenda de governança (XLS-30D), o XRPL integra um sistema AMM on-chain que opera em conjunto com o livro de ordens nativo. Inclui um recurso de leilão que reduz a perda impermanente para provedores de liquidez por meio de atualizações rápidas de preços de arbitragem.
Ponteamento e roteamento automáticos determinísticos: Quando pagamentos entre moedas diferentes são executados no livro-razão (por exemplo, USD para EUR), o mecanismo calcula a rota mais eficiente em termos de custo entre os livros de ordens de limite central e os pools AMM nativos, roteando dinamicamente através do XRP como ativo de ponte sempre que isso minimizar a derrapagem de conversão.
3.2 Tokenomics, Dinâmica da Oferta e Velocidade Deflacionária
O XRP funciona como o token de utilidade nativo e ativo de gás da XRPL.
Fornecimento total da Genesis: 100 bilhões de XRP (Limite máximo imutável)
├── Oferta em circulação: ~58-60 bilhões de XRP (Open Liquid Float)
└── Bloqueio de garantia programático: ciclo transparente de liberação e bloqueio mensal
Queima de Taxas Anti-Spam: Ao contrário de sistemas que distribuem taxas de gás para mineradores ou pools de staking, cada taxa de transação paga em XRP no livro-razão é criptograficamente destruída (queimada). Embora as taxas básicas padrão sejam pequenas (frações de centavo, por exemplo, 0,00001 XRP em condições normais), as tabelas de taxas aumentam dinamicamente durante tempestades de spam malicioso ou congestionamento intenso para proteger os recursos computacionais dos validadores.
Reservas da Conta Base: Para evitar o inchaço descontrolado do estado do livro-razão nos nós validadores, cada endereço de carteira deve manter uma reserva base (atualmente configurada entre 1 e 2 XRP), além de uma reserva do proprietário para cada linha de confiança emitida, garantia ou oferta aberta. Isso garante que o consumo de recursos da rede esteja diretamente correlacionado com os bloqueios de tokens.
Arquitetura de custódia criptográfica: Em 2017, a Ripple comprometeu 55 bilhões de XRP em uma série de custódias on-ledger regidas por contratos criptográficos que liberam 1 bilhão de XRP por mês. A maioria não alocada de cada parcela liberada é devolvida diretamente para novas custódias com bloqueio temporal ao final de cada ciclo, garantindo transparência programática no fornecimento.
3.3 O Paradigma de Liquidação Empresarial
A principal aplicação institucional do XRP Ledger centra-se na resolução das ineficiências estruturais dos mecanismos legados de contas Nostro/Vostro.
Armadilhas do Capital Pré-Financiado: Nos sistemas tradicionais de liquidação transfronteiriça (por exemplo, o sistema SWIFT), os bancos comerciais precisam manter contas pré-financiadas em moedas estrangeiras dentro das jurisdições de destino, o que acarreta custos elevados. Isso resulta em trilhões de dólares em capital ocioso.
Liquidez sob demanda (pagamentos Ripple): Ao combinar terminais regionais de entrada e saída de moedas fiduciárias com o XRP Ledger, as instituições financeiras podem liquidar transações internacionais em tempo real.
Essa estrutura elimina as exigências de pré-financiamento bilateral e reduz os custos de transação em 40% a 60%.
Tokens Multiuso (MPT) e Tokenização de Ativos Ponderados pelo Risco (RWA): A introdução do padrão XLS-33 permite que bancos e gestores de ativos tokenizem títulos do tesouro, crédito corporativo e dívida institucional nativamente na XRPL. Esses tokens se beneficiam de controles de recuperação nativos, indicadores de congelamento e mecanismos de conformidade incorporados diretamente no nível do protocolo base.
Integração de stablecoins (ex.: RLUSD): Stablecoins de nível empresarial, com paridade de 1:1 com equivalentes em dinheiro e títulos do tesouro de curto prazo, fornecem infraestrutura regulamentada para transações com moeda fiduciária diretamente no livro-razão. Elas operam em conjunto com o XRP, permitindo que as instituições escolham entre ativos de liquidação com rendimento e atrelados ao dólar, e opções de conversão cambial neutras em relação à volatilidade.
3.4 Aprovação Regulatória e Jurisdição Global
O XRP ocupa uma posição singular entre os principais ativos digitais em termos de clareza jurídica nos Estados Unidos. Após decisões históricas de tribunais federais que determinaram que as vendas de XRP no mercado secundário não constituem contratos de investimento por lei, a clareza institucional permitiu que plataformas regulamentadas, bancos e gestores de investimento custodiassem, negociassem e desenvolvessem produtos comerciais em torno do ativo sem o peso do status de ativo não classificado.
Globalmente, reguladores na Suíça (FINMA), Japão (JFSA), Reino Unido (FCA), Singapura (MAS) e União Europeia (sob a estrutura MiCA) classificam o XRP como um token de exchange, ativo de utilidade ou criptoativo, facilitando sua integração em plataformas de custódia digital bancária licenciadas.
4. Análise Técnica Atual do Mercado: $XRP/USDT
Na estrutura de mercado atual, o XRP está se consolidando dentro de uma zona de acumulação de longo prazo estabelecida, testando níveis de suporte importantes.
4.1 Confluência de Médias Móveis de Longo Prazo
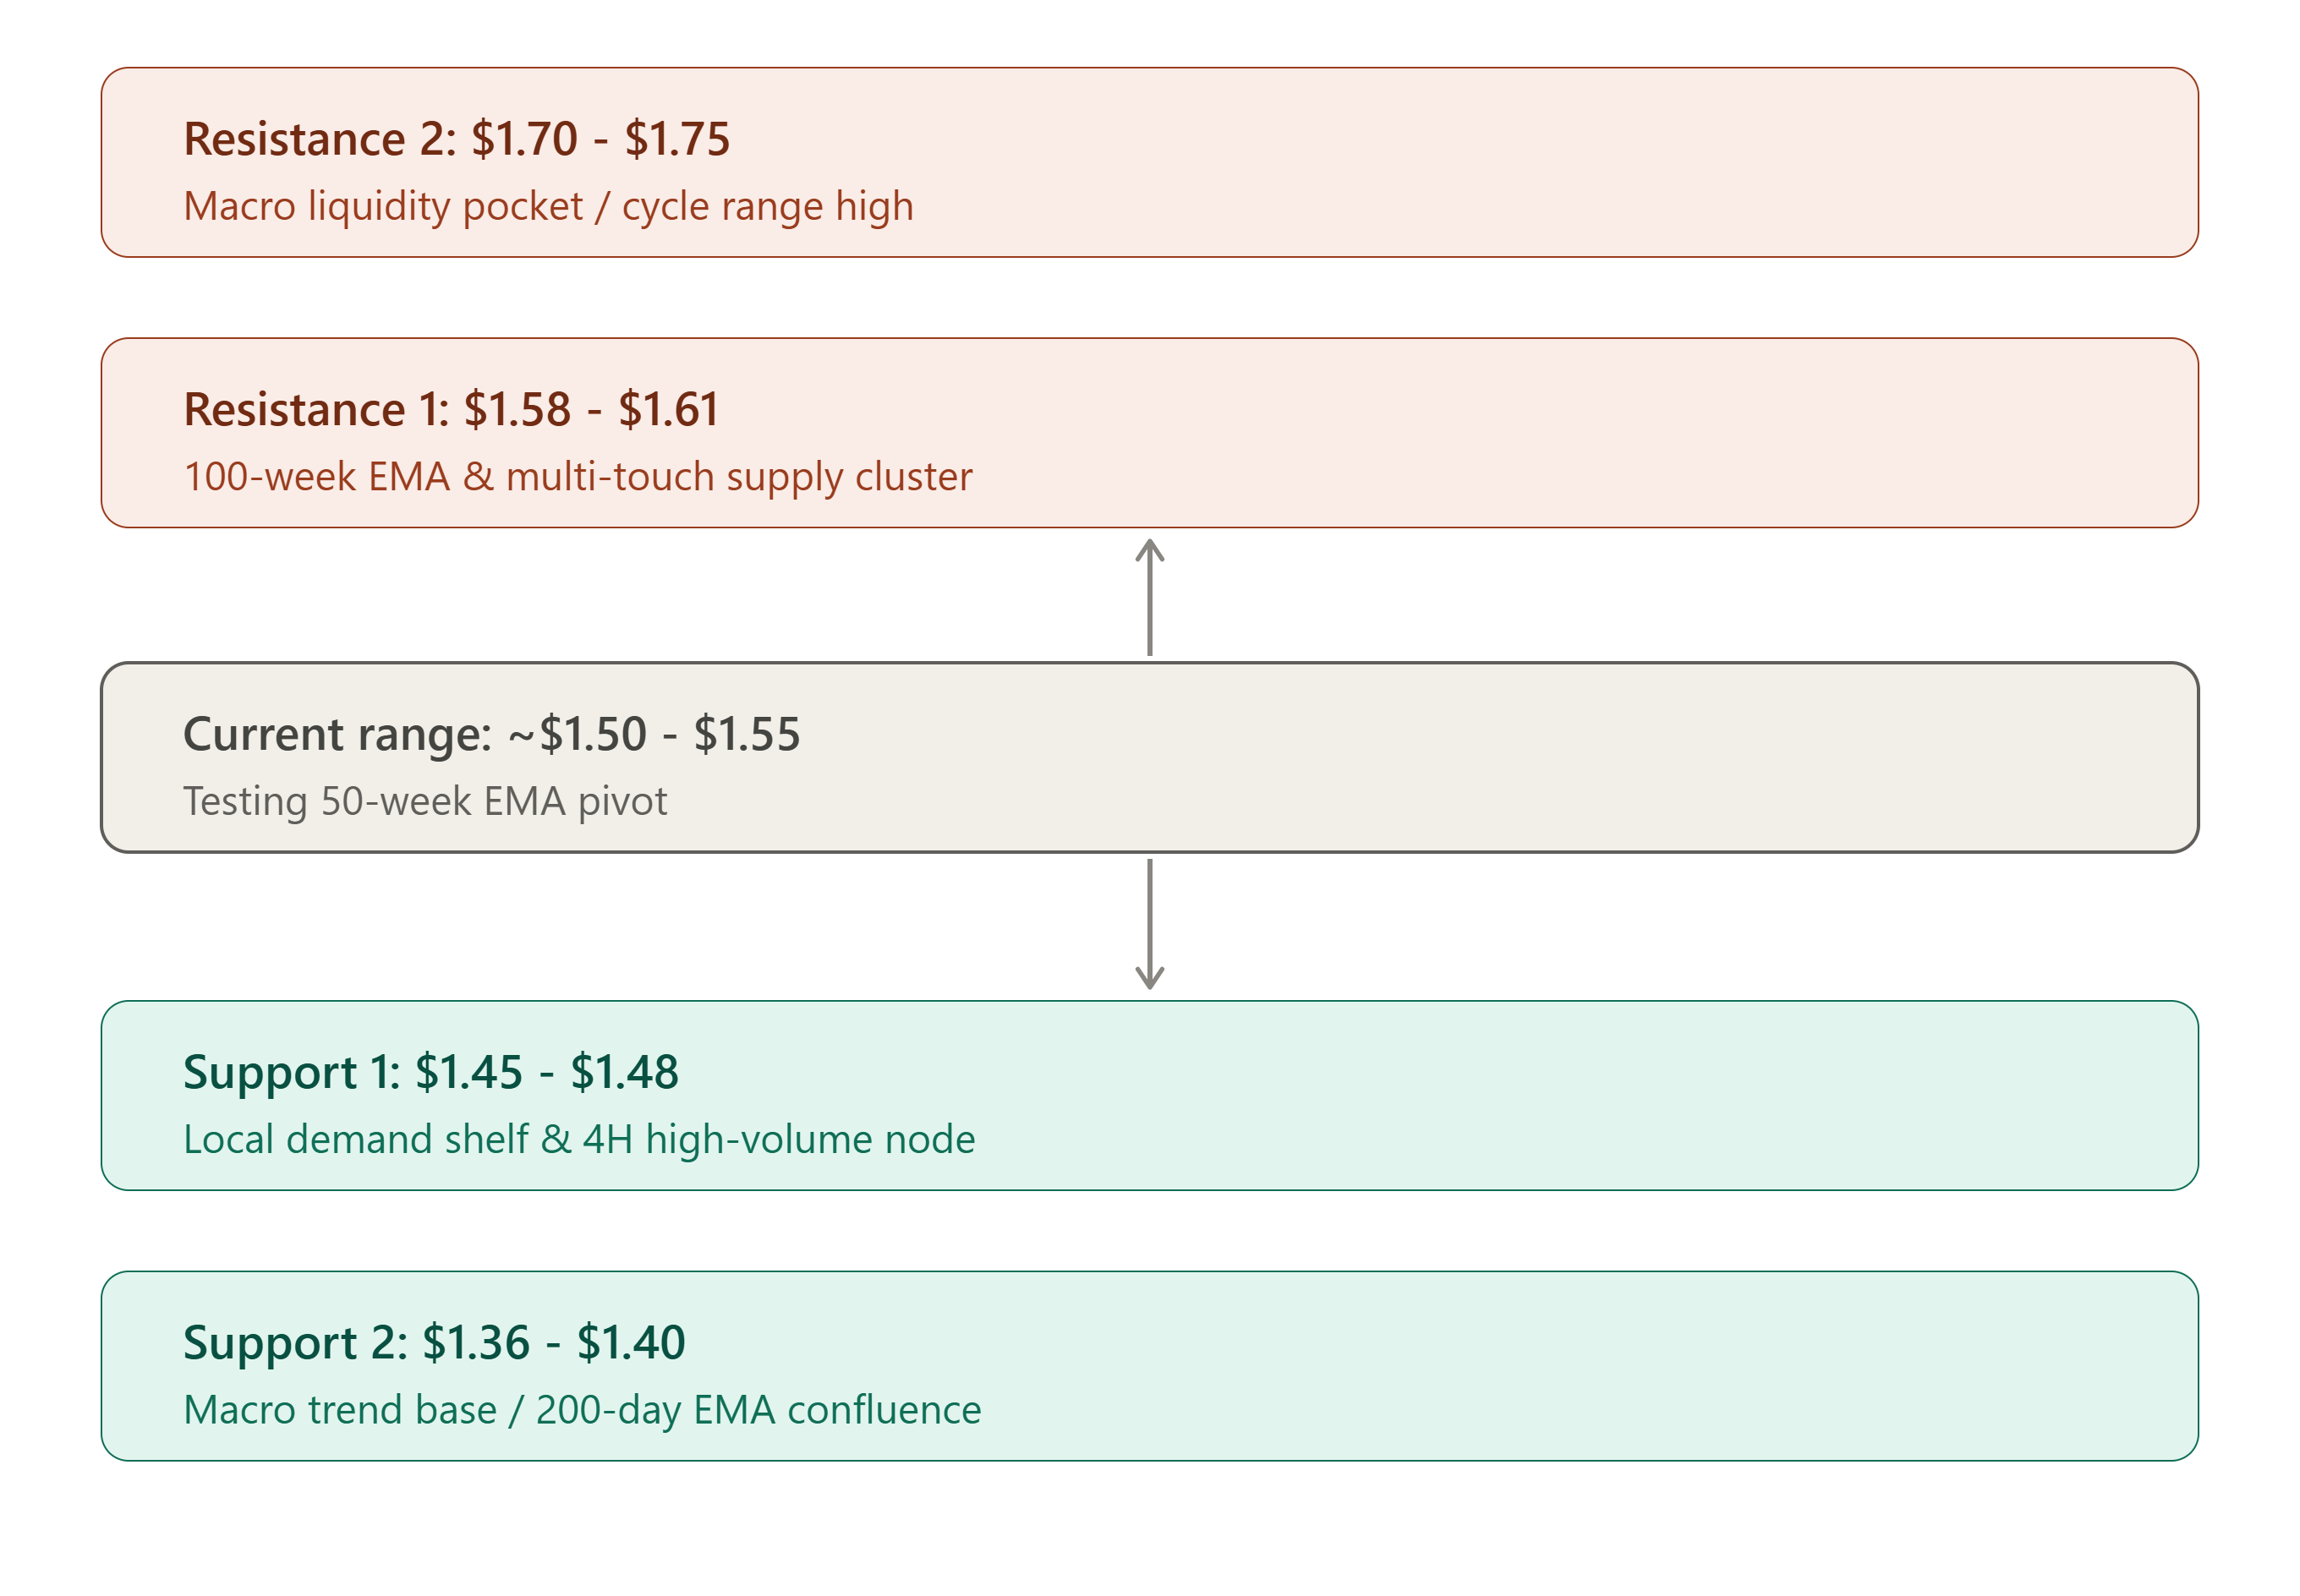
Pivô da EMA de 50 semanas: O XRP recuperou sua EMA de 50 semanas (em torno de US$ 1,50), convertendo uma resistência de vários meses em suporte. A manutenção de um piso estrutural acima de US$ 1,50 confirma o acúmulo de compradores em mesas de operações à vista institucionais.
Linha de base da EMA de 200 dias: O piso da tendência principal está entre US$ 1,36 e US$ 1,40. A menos que um evento de liquidação macroeconômica sistêmica rompa esse suporte, a tendência de longo prazo permanece estruturalmente altista.
A barreira de oferta de várias semanas: a resistência superior está concentrada entre US$ 1,58 e US$ 1,61. Um fechamento diário com alto volume acima de US$ 1,61 eliminaria a barreira de consolidação local, abrindo um caminho técnico direto em direção ao ponto de inflexão do ciclo entre US$ 1,70 e US$ 1,75.
4.2 Cenários-chave e previsões estruturais
Cenário A (Expansão de Alta): Fluxos de entrada sustentados no mercado spot e condições macroeconômicas favoráveis impulsionam o XRP acima da resistência de US$ 1,61. Isso desencadeia um short squeeze em contratos perpétuos, levando o preço para a zona de oferta entre US$ 1,70 e US$ 1,75. Um fechamento semanal confirmado acima de US$ 1,75 estabelece uma trajetória de vários meses rumo aos testes das máximas do ciclo acima de US$ 2,00.
Cenário B (Acumulação em Faixa): Consolidação contínua entre o suporte de US$ 1,45 e a resistência de US$ 1,60. Isso permite que os indicadores de momentum diários (RSI e osciladores Estocásticos) se recuperem dos níveis de sobrecompra, enquanto o interesse em aberto se estabiliza, formando uma base para uma futura ruptura.
Cenário C (Retração Macroeconômica): Retrações mais amplas do mercado (desencadeadas por mudanças agressivas na política monetária dos bancos centrais ou por escalada geopolítica) rompem o nível de US$ 1,45, iniciando uma corrida de stop-run em direção ao importante suporte da EMA de 200 dias, entre US$ 1,36 e US$ 1,40. Os compradores devem defender essa base para preservar a estrutura de mercado de alta a longo prazo.
5. Plano Estratégico e Estrutura de Alocação de Capital
Operar dentro de um mercado institucional de criptomoedas exige dimensionamento estruturado de posições, gestão de riscos e alinhamento narrativo.
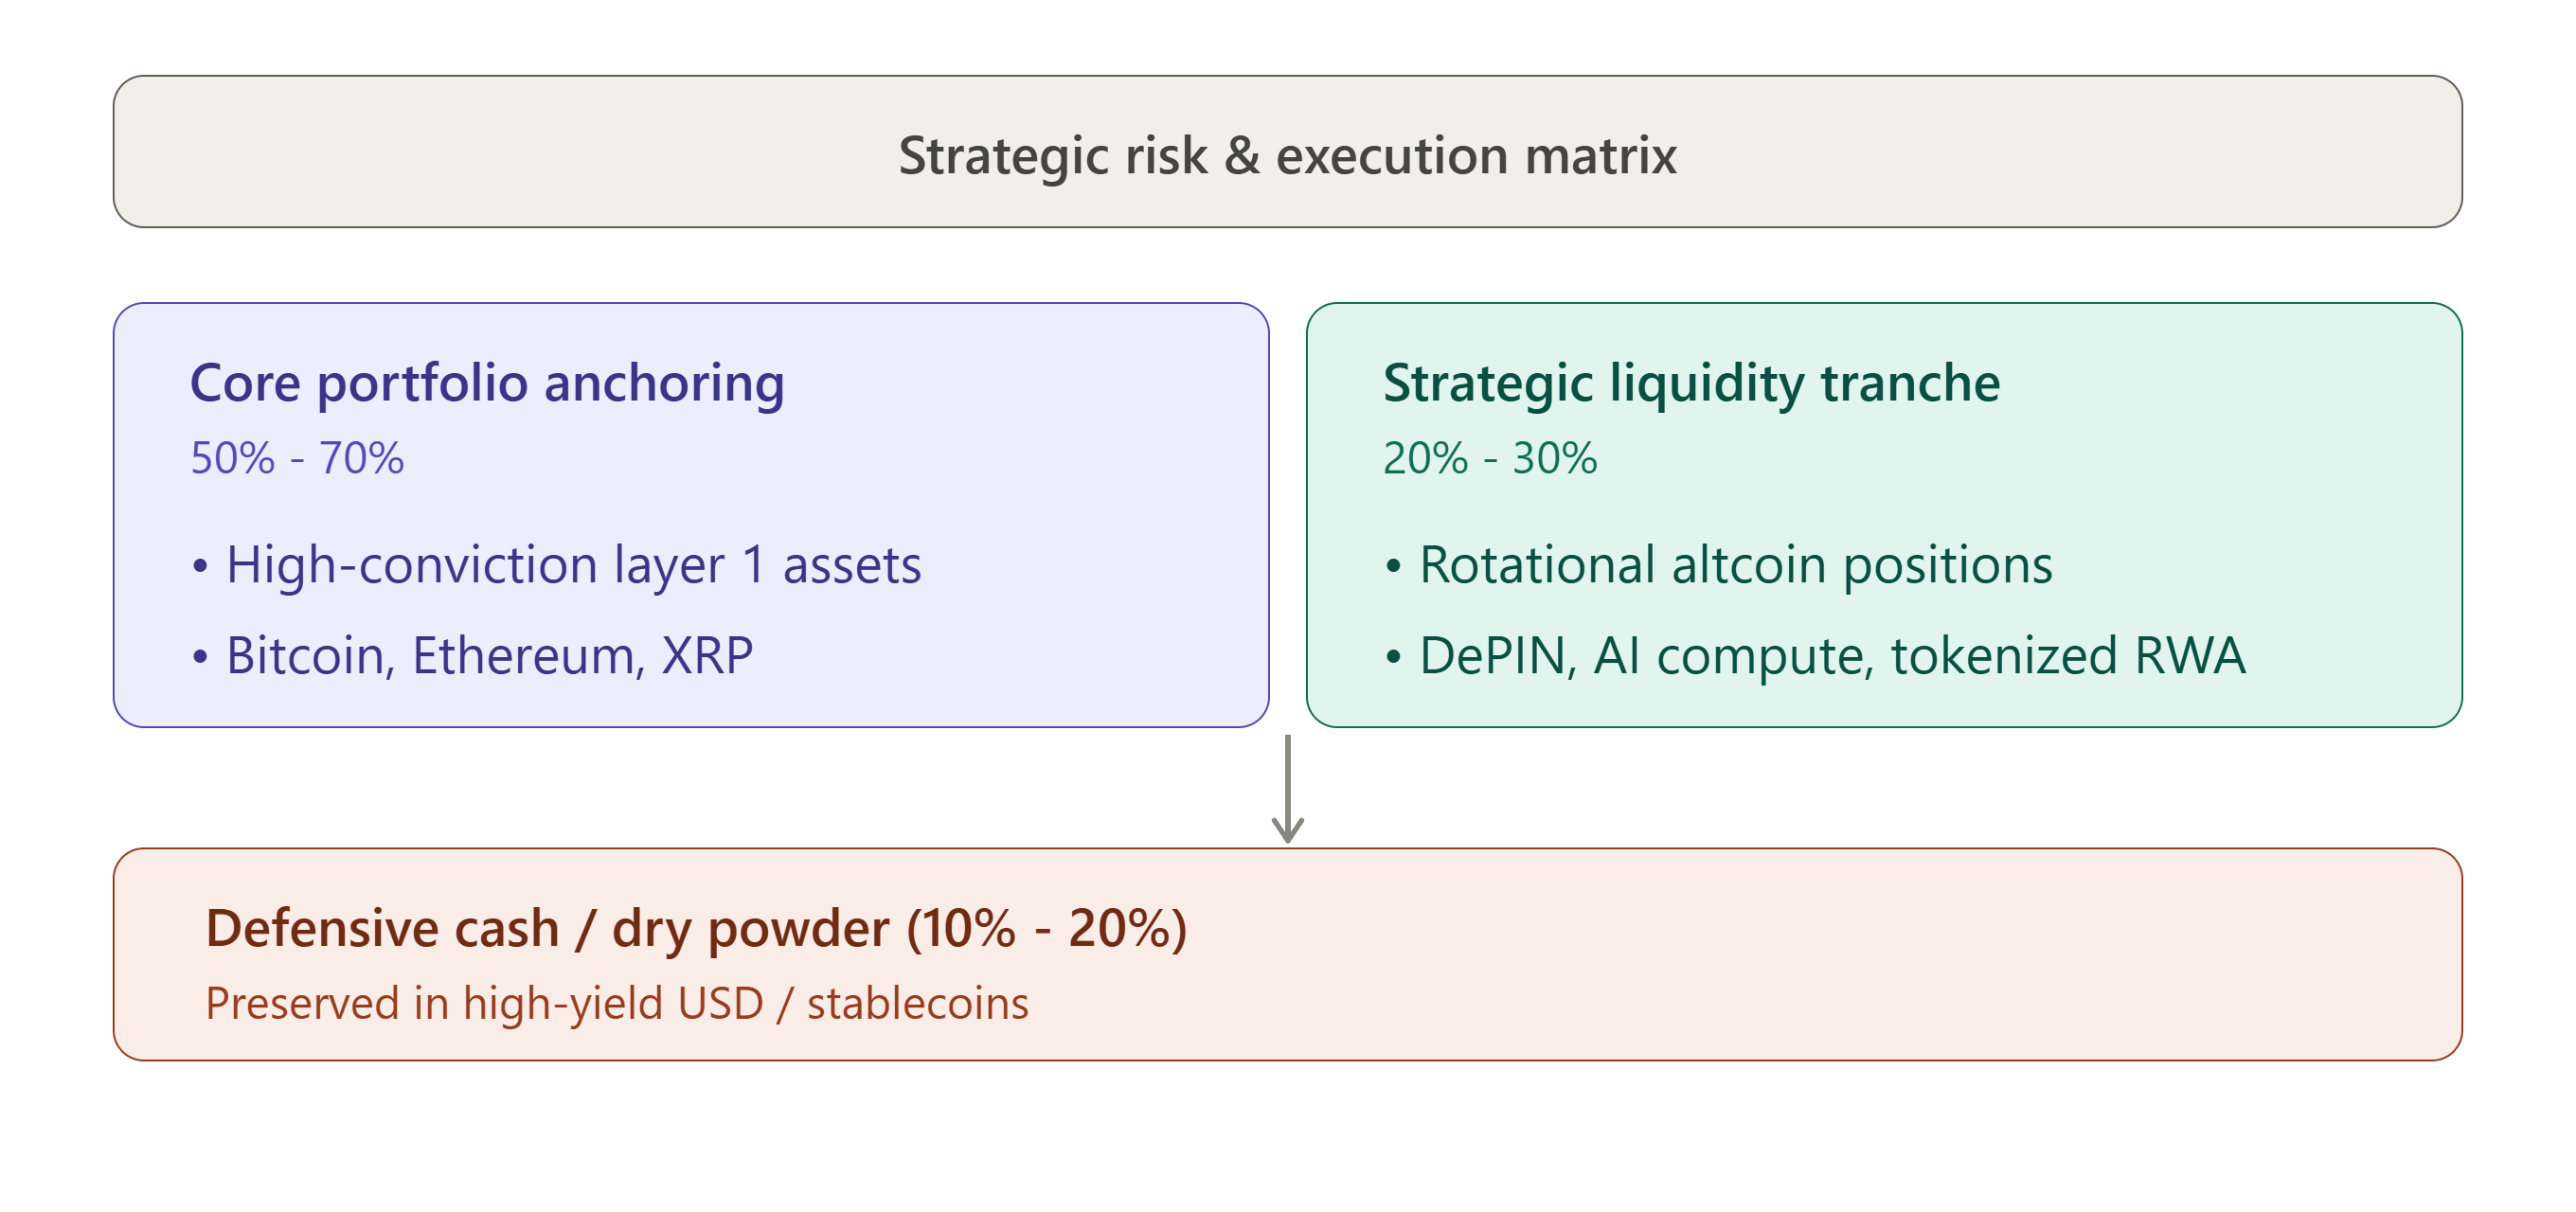
5.1 Mitigação de Riscos e Construção de Portfólio
Média Sistemática de Custo em Dólar (DCA): Seguir velas de rompimento em direção a grandes agrupamentos de resistência (US$ 87,5 mil em BTC, US$ 1,60 em XRP) expõe os portfólios a perdas repentinas de alavancagem. Estruturar acumulações recorrentes dentro de zonas de suporte confirmadas (US$ 82 mil a US$ 83 mil em BTC, US$ 1,40 a US$ 1,48 em XRP) reduz o custo médio de entrada, evitando a execução de ordens por impulso emocional.
Derivativos e Limitação de Alavancagem: Em um mercado spot caracterizado por algoritmos institucionais, os traders de varejo que utilizam alavancagem de 10x a 50x enfrentam mecanismos de liquidação projetados para eliminar desequilíbrios no livro de ofertas. Uma estratégia prudente se baseia na alocação spot ou em estruturas de swing trading com baixa alavancagem (aproximadamente 2x) e stop-losses definidos.
Gestão de Liquidez: Manter uma alocação ativa em liquidez estável (moeda fiduciária ou stablecoins de nível empresarial) garante a capacidade de capitalizar em quedas geopolíticas ou macroeconômicas repentinas sem liquidar ativos principais de longo prazo.
Aviso: Esta análise destina-se exclusivamente a fins educativos e de pesquisa, não constituindo aconselhamento financeiro, de investimento, jurídico ou fiscal. Os mercados de ativos digitais apresentam riscos financeiros significativos; realize sempre a sua própria pesquisa (DYOR) e avalie a sua tolerância pessoal ao risco antes de participar em oportunidades de mercado.
#xrp #etf #BTC #ETH #squarecreator