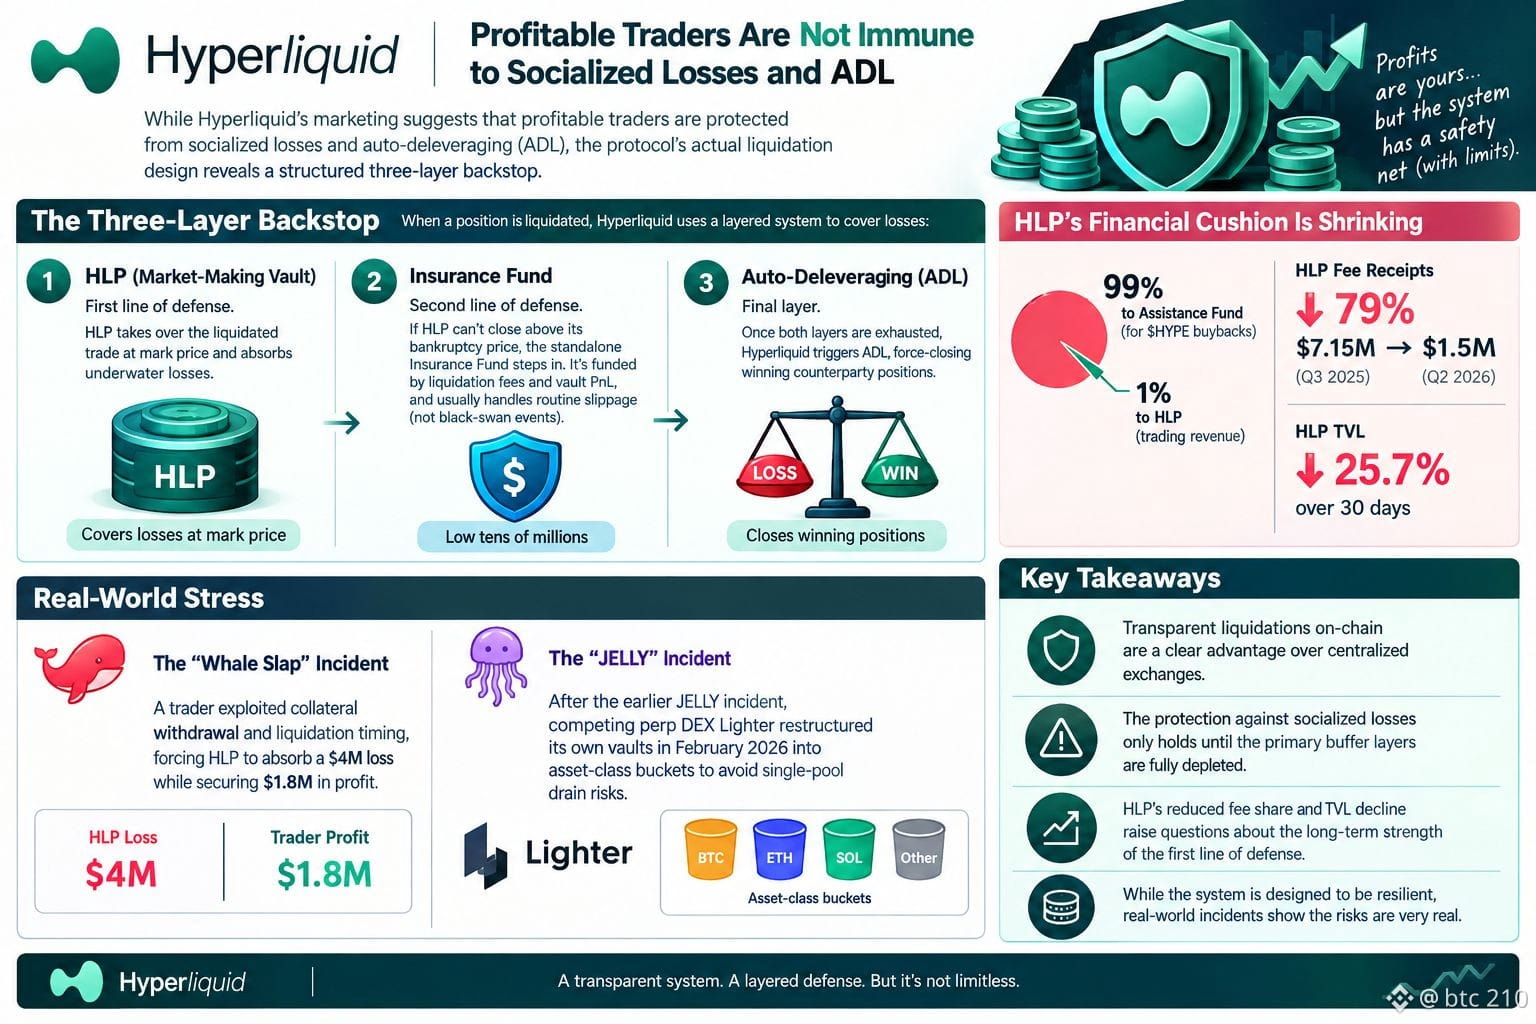
A divulgação de marketing da Hyperliquid frequentemente destaca que traders lucrativos estão imunes a perdas socializadas e a auto-desalavancagem (ADL). No entanto, ao examinar o design de liquidação documentado do protocolo, observa-se um backstop estruturado em três camadas.
Quando uma posição é liquidada, a HLP (o cofre de formadores de mercado da Hyperliquid) atua como a primeira linha de defesa, assumindo o trade pelo preço de referência e absorvendo perdas abaixo do nível de lucro. Se a HLP não conseguir encerrar acima do seu preço de falência, entra em cena um Fundo de Seguro independente, financiado por taxas de liquidação e PnL do cofre. Com valores na casa das dezenas de milhões, esse fundo lida com slippage rotineiro em vez de eventos de “cisne negro”. Depois que as duas camadas são esgotadas, a Hyperliquid aciona a Auto-Deleveraging, encerrando à força as posições dos contraparte vencedoras.
Ao mesmo tempo, a “margem” financeira da HLP diminuiu. Os dados da DefiLlama mostram que a HLP recebe apenas 1% da receita de trading, enquanto 99% é direcionado ao Assistance Fund para $HYPE buybacks. Consequentemente, as receitas de taxas da HLP caíram 79%, de US$ 7,15M no 3T de 2025 para US$ 1,5M no 2T de 2026, enquanto o TVL caiu 25,7% ao longo de 30 dias.
O mecanismo já enfrentou estresse no mundo real. Durante o incidente do “Whale Slap”, um trader explorou a retirada de garantias e o timing da liquidação, forçando a HLP a absorver uma perda de US$ 4M enquanto garantiu US$ 1,8M em lucro. Após o incidente anterior “JELLY”, a concorrente perp DEX Lighter reestruturou seus próprios cofres em fevereiro de 2026 em “buckets” por classe de ativos para evitar riscos de drenagem de um único pool.
Embora as liquidações on-chain transparentes da Hyperliquid ofereçam vantagens claras em relação a exchanges centralizadas, a proteção contra perdas socializadas só se mantém até que as camadas de amortecimento primárias sejam totalmente esgotadas.$HYPE , $BTC #US10YTreasuryYieldHits19YearHigh