Comprei bastante Treasuries dos EUA com stablecoins, mas esta rodada não foi comprada por elas.
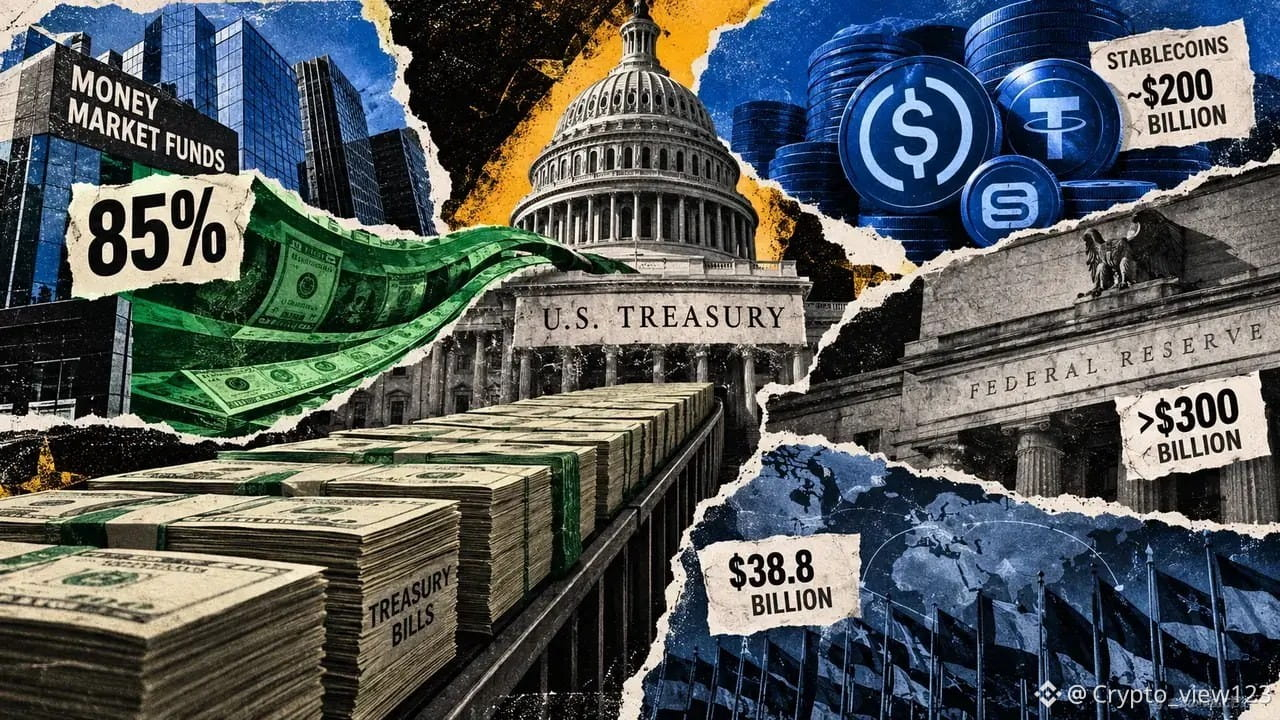
O Departamento do Tesouro dos EUA informou que a oferta de novos títulos do Tesouro de curto prazo nos meses de julho e agosto excedeu 550 bilhões de dólares. Em dois meses, houve um aumento de cerca de 8%, dos quais aproximadamente 85% foram absorvidos por fundos do mercado monetário. Esses são os números apresentados pelo vice-secretário do Tesouro em um discurso em 22 de setembro.
Os emissores de stablecoins ainda são detentores importantes de dívida governamental de curto prazo: o Tesouro estima o tamanho em quase 200 bilhões de dólares, mas esse número mede o estoque. Já o dado dos fundos monetários corresponde ao aumento nesses dois meses; portanto, não é possível somar diretamente os dois.
Há também sobreposição entre essas duas categorias de detentores. As reservas dos emissores podem ser mantidas por meio de fundos do mercado monetário do governo ou de acordos de recompra (repos). Um emissor de stablecoins divulgou isso no relatório do 2º trimestre: os fundos de suas reservas se enquadram na categoria de fundos do mercado monetário do governo; por isso, a demanda dele aparece na outra estatística. A sobreposição nos critérios de classificação é a chave para interpretar esse conjunto de números.
O valor desses dados está em calibrar a narrativa. A relação entre stablecoins e Treasuries de fato está se aprofundando. Mas, no momento, quem realmente absorve a oferta incremental são as ferramentas tradicionais de gestão de caixa. Tratar o estoque como se fosse demanda marginal pode superestimar a influência dos fundos cripto no financiamento do Tesouro.
Quem detém o estoque nem sempre é quem fez as ofertas nesta rodada.
#稳定币 #美国国债
O Departamento do Tesouro dos EUA informou que a oferta de novos títulos do Tesouro de curto prazo nos meses de julho e agosto excedeu 550 bilhões de dólares. Em dois meses, houve um aumento de cerca de 8%, dos quais aproximadamente 85% foram absorvidos por fundos do mercado monetário. Esses são os números apresentados pelo vice-secretário do Tesouro em um discurso em 22 de setembro.
Os emissores de stablecoins ainda são detentores importantes de dívida governamental de curto prazo: o Tesouro estima o tamanho em quase 200 bilhões de dólares, mas esse número mede o estoque. Já o dado dos fundos monetários corresponde ao aumento nesses dois meses; portanto, não é possível somar diretamente os dois.
Há também sobreposição entre essas duas categorias de detentores. As reservas dos emissores podem ser mantidas por meio de fundos do mercado monetário do governo ou de acordos de recompra (repos). Um emissor de stablecoins divulgou isso no relatório do 2º trimestre: os fundos de suas reservas se enquadram na categoria de fundos do mercado monetário do governo; por isso, a demanda dele aparece na outra estatística. A sobreposição nos critérios de classificação é a chave para interpretar esse conjunto de números.
O valor desses dados está em calibrar a narrativa. A relação entre stablecoins e Treasuries de fato está se aprofundando. Mas, no momento, quem realmente absorve a oferta incremental são as ferramentas tradicionais de gestão de caixa. Tratar o estoque como se fosse demanda marginal pode superestimar a influência dos fundos cripto no financiamento do Tesouro.
Quem detém o estoque nem sempre é quem fez as ofertas nesta rodada.
#稳定币 #美国国债