#bitwisenear质押etp资产突破1亿美元
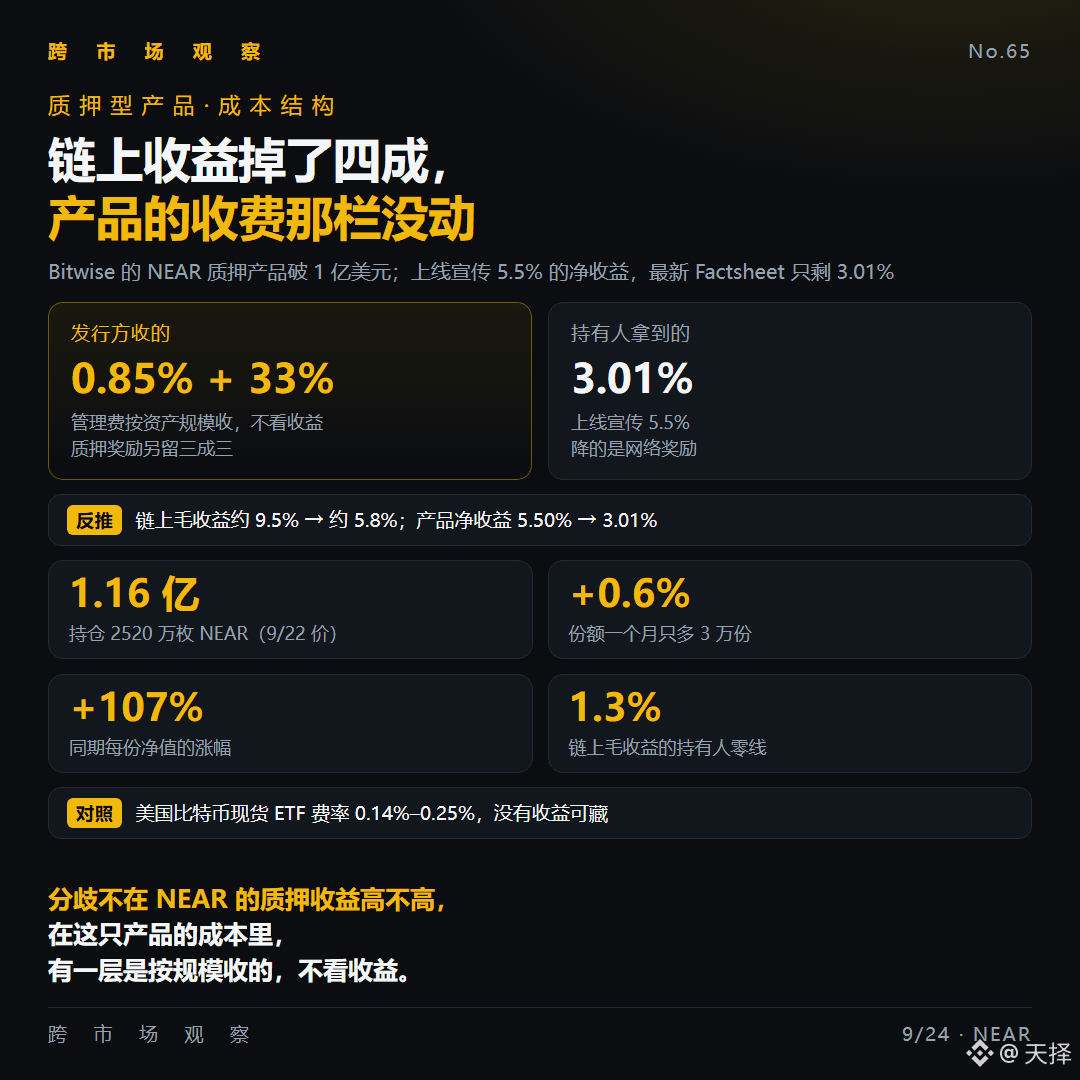
O produto de staking NEAR da Bitwise acaba de ultrapassar US$ 100 milhões; na época, foi anunciado com 5,5% de rendimento líquido. Agora, resta apenas 3,01%.
▪️ O fundo detém 25,2 milhões de NEAR, avaliados em cerca de US$ 116 milhões pelo preço de 9/22
▪️ A quantidade de cotas aumentou só 30 mil, ou 0,6% (cerca de US$ 639 mil). No mesmo período, o valor líquido por cota subiu 107%
▪️ Taxa de administração de 0,85% ao ano; o emissor também fica com 33% dos prêmios de staking, enquanto os investidores recebem 67%
▪️ O que caiu foram os prêmios da rede; a fatia daquela faixa (que é sobre a escala de ativos) não mexeu
Vamos separar os 5,5%: primeiro desconta a taxa de administração de 0,85%; depois, o restante (67%) é que reverte aos detentores. Assim, a rentabilidade bruta na cadeia era de ~9,5% e agora está em ~5,8%. Na cadeia, caiu 40%; o rendimento líquido do produto caiu 45%. Os “pontos” a mais que subtraíram são exatamente aquela camada de taxas cobrada com base no tamanho dos ativos.
A sua “linha zero” também está aqui: quando a rentabilidade bruta na cadeia cai para algo como 1,3% (para cima ou para baixo), o rendimento para os detentores chega a zero, e a taxa de 0,85% continua a ser cobrada.
Comparando: as taxas do ETF spot de Bitcoin nos EUA estão na faixa de 0,14%–0,25%. Não há rendimento de staking para “esconder” — o custo é transparente.
Eu não tenho posição em NEAR. Vou observar três coisas:
① a taxa de rendimento líquido da próxima Factsheet (no mesmo critério de 3,01%)
② a capitalização anualizada do staking NEAR on-chain e quão longe ainda está da linha zero
③ o status do registro do NRR versão EUA.
Em produtos de staking, você calcula a anuidade anunciada ou primeiro calcula o custo daquela camada que não considera o rendimento?
$NEAR $BTC
O produto de staking NEAR da Bitwise acaba de ultrapassar US$ 100 milhões; na época, foi anunciado com 5,5% de rendimento líquido. Agora, resta apenas 3,01%.
▪️ O fundo detém 25,2 milhões de NEAR, avaliados em cerca de US$ 116 milhões pelo preço de 9/22
▪️ A quantidade de cotas aumentou só 30 mil, ou 0,6% (cerca de US$ 639 mil). No mesmo período, o valor líquido por cota subiu 107%
▪️ Taxa de administração de 0,85% ao ano; o emissor também fica com 33% dos prêmios de staking, enquanto os investidores recebem 67%
▪️ O que caiu foram os prêmios da rede; a fatia daquela faixa (que é sobre a escala de ativos) não mexeu
Vamos separar os 5,5%: primeiro desconta a taxa de administração de 0,85%; depois, o restante (67%) é que reverte aos detentores. Assim, a rentabilidade bruta na cadeia era de ~9,5% e agora está em ~5,8%. Na cadeia, caiu 40%; o rendimento líquido do produto caiu 45%. Os “pontos” a mais que subtraíram são exatamente aquela camada de taxas cobrada com base no tamanho dos ativos.
A sua “linha zero” também está aqui: quando a rentabilidade bruta na cadeia cai para algo como 1,3% (para cima ou para baixo), o rendimento para os detentores chega a zero, e a taxa de 0,85% continua a ser cobrada.
Comparando: as taxas do ETF spot de Bitcoin nos EUA estão na faixa de 0,14%–0,25%. Não há rendimento de staking para “esconder” — o custo é transparente.
Eu não tenho posição em NEAR. Vou observar três coisas:
① a taxa de rendimento líquido da próxima Factsheet (no mesmo critério de 3,01%)
② a capitalização anualizada do staking NEAR on-chain e quão longe ainda está da linha zero
③ o status do registro do NRR versão EUA.
Em produtos de staking, você calcula a anuidade anunciada ou primeiro calcula o custo daquela camada que não considera o rendimento?
$NEAR $BTC