
Nesta rodada de alta das ações de IA até agora, a maior preocupação de muitas pessoas já não é mais “será que a IA ainda pode continuar subindo?”, e sim:
Além daqueles gigantes de IA que já foram discutidos inúmeras vezes pelo mercado, onde exatamente está a próxima oportunidade?
Minha opinião é bem simples:
Olhando para a demanda de longo prazo por IA, ainda sou mais otimista, mas agora, ao avaliar a IA, não dá para ficar olhando só para uma GPU.
Na verdade, os dados mais recentes já dizem bastante por si.
O mais recente relatório trimestral divulgado pela Nvidia em 26 de agosto mostra que a receita trimestral atingiu US$ 96,2 bilhões, alta de 106% em relação ao ano anterior; entre elas, a receita do data center chegou a US$ 89 bilhões, alta de 117%. Isso pelo menos indica que, nesta fase, a demanda por capacidade de computação de IA não esfriou de forma evidente.
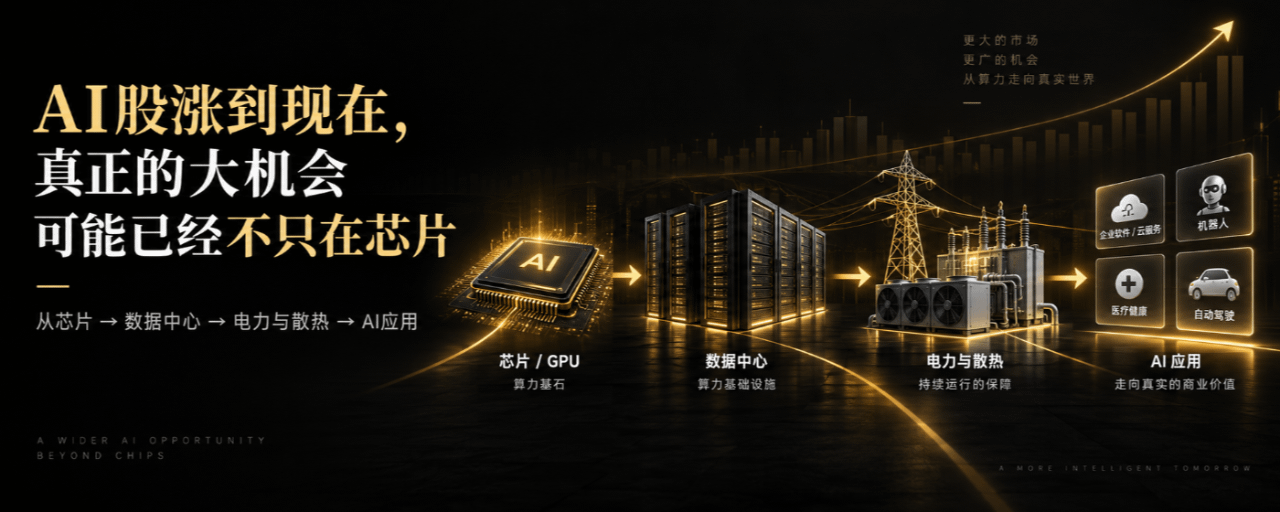
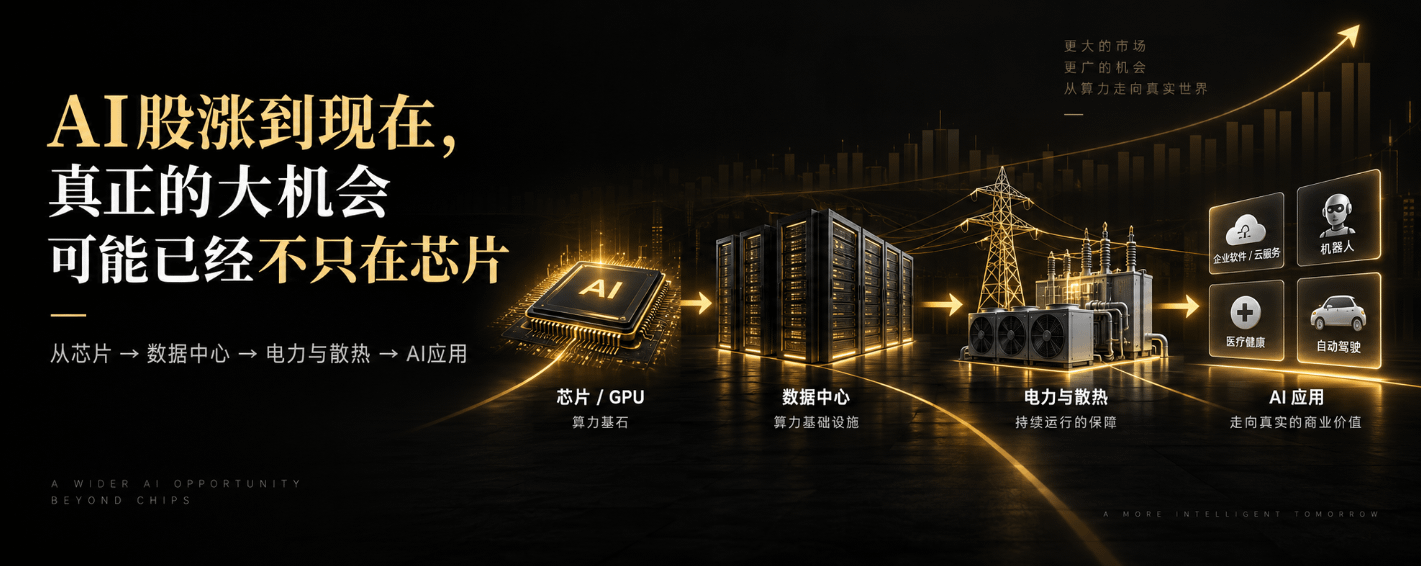
Mas o mais importante a notar é que o dinheiro está se espalhando de “comprar chips” para toda a infraestrutura de IA.
Além do poder de computação, a primeira coisa que vale observar é a cadeia da indústria de data centers.
A mais recente despesa de capital da Microsoft em um trimestre fiscal atingiu 41 bilhões de dólares, com cerca de dois terços destinados a ativos de curto prazo como CPU e GPU. A empresa também afirmou que a previsão para a despesa de capital no ano fiscal de 2027 deve continuar crescendo.
Isso significa que a corrida de IA já não é apenas negócio das empresas de chips.
Servidores, switches, redes de alta velocidade, armazenamento, comunicação óptica, construção de data centers e até vários equipamentos básicos dentro das salas técnicas podem se beneficiar dessa rodada de expansão.
Em outras palavras, quando todo mundo estiver olhando para “quem vende GPU”, também é preciso ver “quem está ajudando a colocar as GPUs para rodar”.
A segunda linha, na verdade, eu me preocupo mais com energia e refrigeração.
Quanto mais servidores de IA, maior o consumo de energia e a pressão sobre a refrigeração.
No passado, os data centers podiam ser apenas uma parte da infraestrutura do setor de internet, mas, com a era da IA, o fornecimento de energia, o resfriamento por líquido e a gestão de energia estão se tornando problemas que não dá para contornar quando se fala em expansão de computação.
Se no futuro os data centers de IA continuarem a se expandir, o que limitar o crescimento talvez não seja apenas a capacidade de produção de chips; de onde virá a eletricidade e como o calor será dissipado também se tornarão cada vez mais importantes.
Portanto, a área de investimento em IA provavelmente continuará a se expandir, saindo dos semicondutores e indo para equipamentos de energia, sistemas de resfriamento e infraestrutura de data centers.
A terceira linha é saber se a IA realmente consegue começar a gerar dinheiro.
Mesmo que o investimento em infraestrutura seja grande, no fim tudo precisa voltar ao modelo de negócios.
A receita mais recente do Microsoft Cloud da Microsoft atingiu 59,3 bilhões de dólares no trimestre, um aumento de 27%, enquanto a receita do Azure e de outros serviços de nuvem cresceu 43%. Isso mostra que a IA e a computação em nuvem estão entrando em negócios reais, e não apenas ficando no campo das ideias.
A seguir, o mercado pode se concentrar cada vez mais em uma questão:
Quem consegue transformar o caro poder de computação de IA de fato em receitas e lucros sustentados em crescimento?
Para áreas como software corporativo, agentes de IA, publicidade, e-commerce, direção autônoma e robôs, eu acho que todas vão entrar em uma fase mais evidente de “ganhar com resultados”.
Então, ao olhar para as ações de IA agora, eu não vou simplesmente entender assim: “a Nvidia subiu, e todas as outras ações de IA também têm que subir”.
O que realmente vale observar é a mudança que está acontecendo nessa cadeia industrial:
Dos GPUs aos data centers;
Dos data centers à energia e à refrigeração;
E então, da infraestrutura para aplicações de IA que realmente geram receita.
Talvez esta seja a maior mudança depois que o ciclo do mercado de IA entrar em uma próxima fase.
Claro, ter uma demanda forte de IA não significa que todas as ações ligadas ao tema sejam dignas de acompanhamento. Empresas com valuation muito caro, apenas histórias sem receita, ou que continuam aumentando o investimento de capital mas sem conseguir concretizar retornos por muito tempo também podem enfrentar grandes oscilações.
A história da IA ainda não acabou. Mas, daqui para frente, a diferença real pode não ser mais quem sabe mais contar sobre IA, e sim quem consegue de fato ganhar dinheiro com IA.
Este artigo é apenas uma observação do setor e uma opinião pessoal, não constituindo recomendação de investimento.