


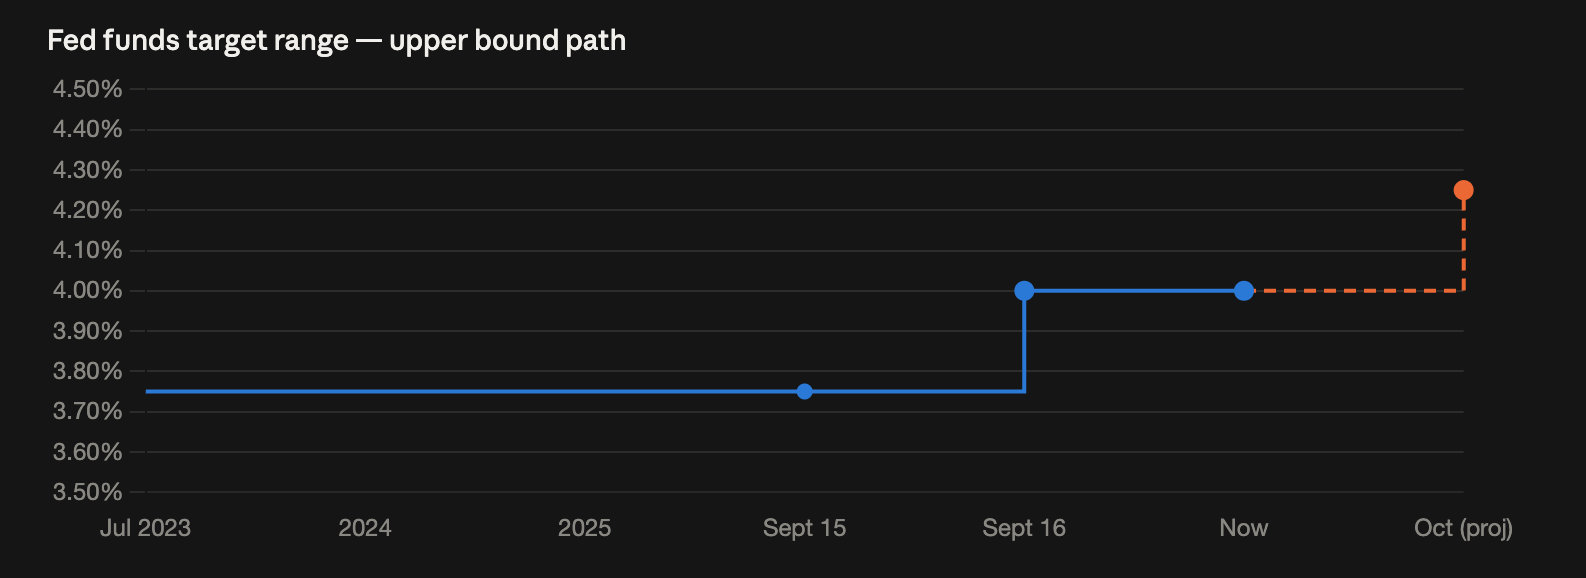
O governador do Federal Reserve, Michael Barr, disse que mais aumentos de taxas podem ser necessários para garantir que a inflação retorne à meta de 2% de forma oportuna, acrescentando que ajustes adicionais de política poderiam ocorrer. Os comentários chegam uma semana após o primeiro aumento de taxas do Fed desde julho de 2023 e reforçam a pressão que já pesa sobre o Bitcoin, que é negociado perto de US$ 84.600 após uma segunda rejeição em US$ 87.300.
Barr Diz que a Inflação Não Está Caindo Rápido o Suficiente em Direção à Meta
De acordo com os comentários, a inflação não está claramente caminhando para a meta de 2% de maneira oportuna, enquanto o crescimento econômico segue forte e o mercado de trabalho está sólido — uma combinação que coloca o Fed em uma posição difícil, mas, na visão de Barr, já em direção certa. Esse enquadramento endossa a decisão de 16 de setembro de elevar a faixa-alvo para 3,75%–4,00% e mantém a porta aberta para mais aperto, em linha com a projeção mediana do gráfico de pontos de mais um aumento em 2026.
Os Mercados Agora Estão Preçoando Melhores-Do-Que-Até Mesmo as Probabilidades de um Movimento em Outubro
Os mercados futuros colocam a probabilidade de mais uma alta na reunião de outubro acima de 53% — precificação do mercado, não um compromisso do Fed. A taxa dos Treasuries dos EUA de dois anos atingiu a máxima de uma nova fase do ciclo em 4,79% nesta semana, e a de 10 anos chegou a 5,04% em 15 de setembro, seu maior nível desde julho de 2007. Comentários mais hawkish do Fed que validam esses patamares tendem a manter pressão altista sobre os rendimentos e sobre o dólar.
Taxas Mais Altas por Mais Tempo São a Principal Contra-Ventida Macro para as Criptos
Rendimentos de curto prazo em alta elevam o custo de oportunidade de manter ativos que não rendem e, normalmente, fortalecem o dólar — o cenário contra o qual o Bitcoin caiu de US$ 87.300 para US$ 84.600, voltando para a zona de oferta de detentores de longo prazo entre US$ 83.000 e US$ 86.000. As próximas provas: as reivindicações de auxílio-desemprego de quinta-feira (consenso 201 mil) e as vendas de novas casas (consenso 700 mil); na sexta-feira, os bens duráveis e o vencimento das opções da Deribit de cerca de US$ 14 bilhões; depois, o relatório de empregos de 2 de outubro e o CPI de 14 de outubro, que vão definir a decisão de taxa de outubro.