
Zest já colocou o negócio de empréstimos para funcionar. Agora, quer transformar o BTC em uma garantia verdadeiramente utilizável. Se essa etapa der certo, a forma como o mercado entende a ZEST pode mudar.
Primeiro, vamos ver o que ela já fez
Muitos projetos falam sobre finanças com Bitcoin, mas acabam ficando apenas na esfera das ideias.
Zest é diferente. Ela primeiro validou a demanda por empréstimos na Stacks. Em agosto de 2026, o pico de depósitos do mercado passou de 100 milhões de dólares, os empréstimos ficaram em cerca de 10 milhões de dólares, a liquidez de stablecoins passou de 9 milhões de dólares, e a plataforma ainda concluiu mais de 1.500 liquidações, mantendo zero inadimplência.
Acho isso mais importante do que uma grande narrativa.
Porque o mais difícil de um protocolo de empréstimos não é entrar no ar, e sim conseguir operar normalmente quando o mercado oscila. Há quem deposite e há quem pegue emprestado; o protocolo ainda consegue gerar receita com os juros. Isso sim mostra que o produto está sendo usado de verdade.
O que a Zest pretende fazer a seguir é bem direto
Os usuários travam o BTC em um cofre de autocustódia no Bitcoin L1 e, então, pegam stablecoins emprestadas na cadeia EVM. O BTC não precisa ser tokenizado nem sair da rede do Bitcoin via bridge cross-chain.
Para quem detém os tokens, isso significa que não é necessário vender o BTC para obter liquidez.
Na minha visão, empréstimos são apenas o começo. Quando o BTC virar efetivamente uma garantia, ainda dá para expandir para mais aplicações financeiras.
Esse é exatamente o ponto em que a Zest difere de uma história comum de L2. Ela não está apenas tentando fazer mais uma cadeia; está tentando entrar na camada de capital do Bitcoin.
Ativos de baixa capitalização podem receber uma nova precificação
No passado, o mercado talvez estivesse mais acostumado a ver a ZEST como um token de aplicação da Stacks de pequena capitalização.
Mas, se o produto da mainnet for implementado com sucesso e o empréstimo com garantia em BTC começar a crescer, o mercado pode passar a enxergá-la de outra forma.
A Stacks já demonstrou que a infraestrutura do Bitcoin tem um enorme espaço de valuation. Em abril de 2024, a market cap em circulação da Stacks chegou a cerca de 4,83 bilhões de dólares, e o FDV ficou em torno de 6,05 bilhões de dólares.
Isso não significa que a ZEST precise copiar esse valuation; quer dizer que a própria trilha não está sem imaginação.
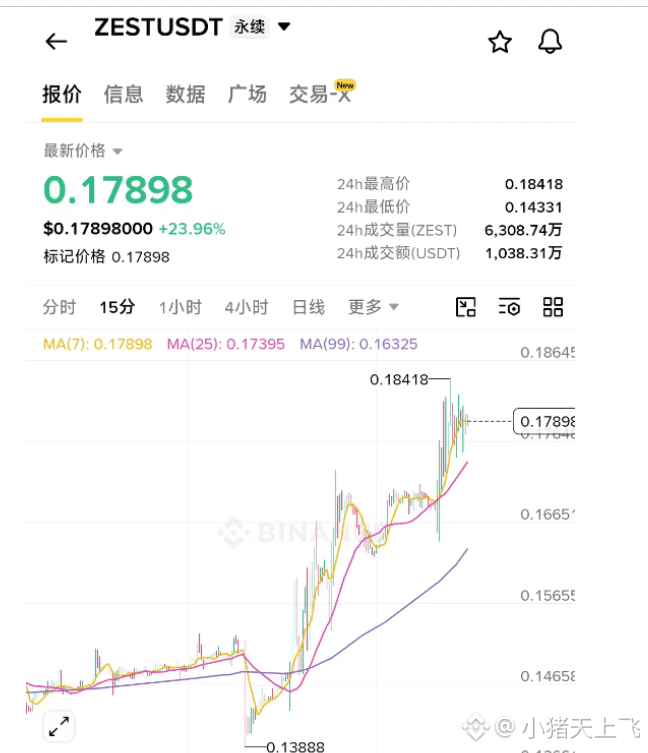
Depois do seu lançamento na Alpha em 19 de maio de 2026, o preço de fechamento no primeiro dia foi de cerca de 0,1446 dólar. Em seguida, em 9 de junho, subiu para cerca de 0,3497 dólar. O foco da ZEST não é a próxima candle; é saber se o negócio de empréstimos já validado consegue ser levado para a camada de capital do Bitcoin. Se o produto e a receita continuarem crescendo, ela pode ter a chance de sair de um token de baixa capitalização e se transformar em um ativo financeiro de Bitcoin com uma nova precificação pelo mercado.
Primeiro, vamos ver o que ela já fez
Muitos projetos falam sobre finanças com Bitcoin, mas acabam ficando apenas na esfera das ideias.
Zest é diferente. Ela primeiro validou a demanda por empréstimos na Stacks. Em agosto de 2026, o pico de depósitos do mercado passou de 100 milhões de dólares, os empréstimos ficaram em cerca de 10 milhões de dólares, a liquidez de stablecoins passou de 9 milhões de dólares, e a plataforma ainda concluiu mais de 1.500 liquidações, mantendo zero inadimplência.
Acho isso mais importante do que uma grande narrativa.
Porque o mais difícil de um protocolo de empréstimos não é entrar no ar, e sim conseguir operar normalmente quando o mercado oscila. Há quem deposite e há quem pegue emprestado; o protocolo ainda consegue gerar receita com os juros. Isso sim mostra que o produto está sendo usado de verdade.
O que a Zest pretende fazer a seguir é bem direto
Os usuários travam o BTC em um cofre de autocustódia no Bitcoin L1 e, então, pegam stablecoins emprestadas na cadeia EVM. O BTC não precisa ser tokenizado nem sair da rede do Bitcoin via bridge cross-chain.
Para quem detém os tokens, isso significa que não é necessário vender o BTC para obter liquidez.
Na minha visão, empréstimos são apenas o começo. Quando o BTC virar efetivamente uma garantia, ainda dá para expandir para mais aplicações financeiras.
Esse é exatamente o ponto em que a Zest difere de uma história comum de L2. Ela não está apenas tentando fazer mais uma cadeia; está tentando entrar na camada de capital do Bitcoin.
Ativos de baixa capitalização podem receber uma nova precificação
No passado, o mercado talvez estivesse mais acostumado a ver a ZEST como um token de aplicação da Stacks de pequena capitalização.
Mas, se o produto da mainnet for implementado com sucesso e o empréstimo com garantia em BTC começar a crescer, o mercado pode passar a enxergá-la de outra forma.
A Stacks já demonstrou que a infraestrutura do Bitcoin tem um enorme espaço de valuation. Em abril de 2024, a market cap em circulação da Stacks chegou a cerca de 4,83 bilhões de dólares, e o FDV ficou em torno de 6,05 bilhões de dólares.
Isso não significa que a ZEST precise copiar esse valuation; quer dizer que a própria trilha não está sem imaginação.
Depois do seu lançamento na Alpha em 19 de maio de 2026, o preço de fechamento no primeiro dia foi de cerca de 0,1446 dólar. Em seguida, em 9 de junho, subiu para cerca de 0,3497 dólar. O foco da ZEST não é a próxima candle; é saber se o negócio de empréstimos já validado consegue ser levado para a camada de capital do Bitcoin. Se o produto e a receita continuarem crescendo, ela pode ter a chance de sair de um token de baixa capitalização e se transformar em um ativo financeiro de Bitcoin com uma nova precificação pelo mercado.