A sexta-feira reserva um acerto de mais de 1,6 bilhão de dólares para o Bitcoin.
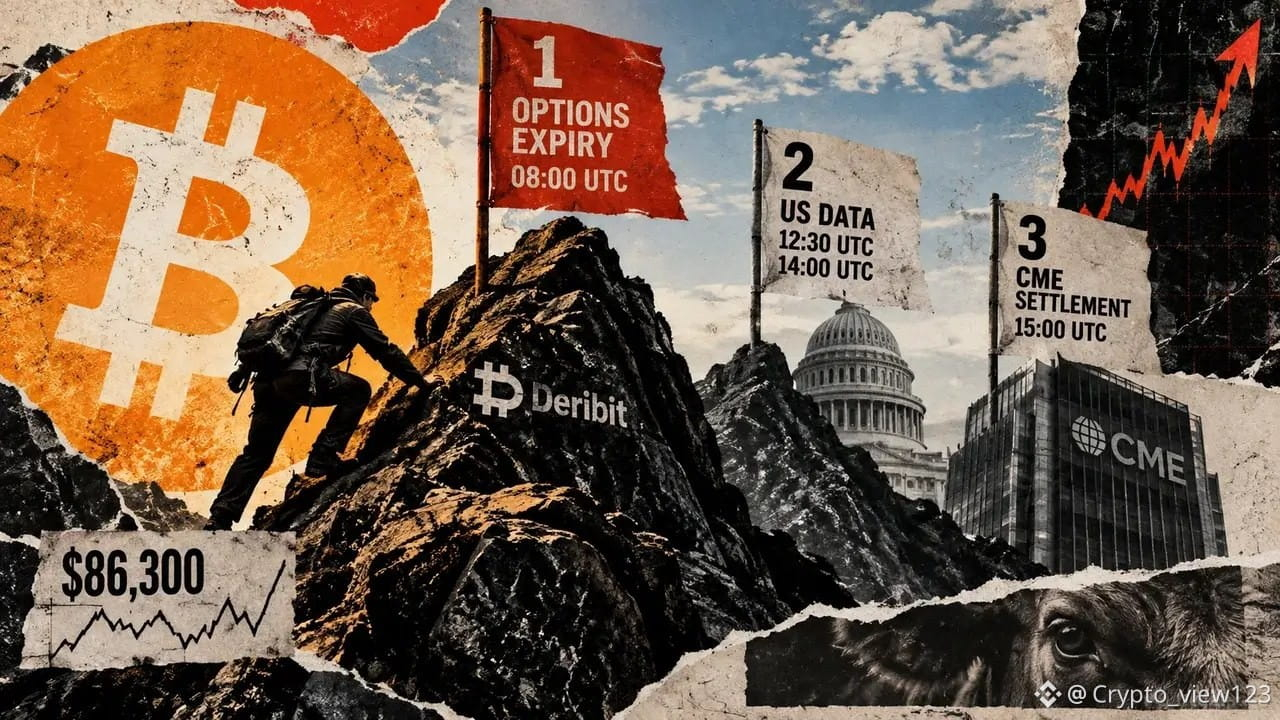
Na Deribit, opções de Bitcoin com valor nocional de cerca de 16 bilhões de dólares expiram em 25 de setembro às 08:00 (UTC). Desse total, cerca de 9,6 bilhões estão em chamadas (calls) e cerca de 6,4 bilhões em puts (vendas). Antes do ajuste, o Bitcoin é negociado por volta de 86.300 dólares, depois de ter alcançado temporariamente acima de 85.000 dólares na segunda-feira desta semana.
O timing é ainda mais apertado. No mesmo dia de negociação, em apenas sete horas, serão divulgados dois dados da economia dos EUA, além do vencimento de futuros de Bitcoin de setembro da CME. São três eventos comprimidos juntos; qualquer etapa pode desencadear uma volatilidade.
Em termos de estrutura, as calls representam cerca de 60% do volume em aberto que expira. Modelos de instituições de market making colocam a maior concentração de calls em 95.000 dólares, e a maior concentração de puts em 60.000 dólares. A razão put/call é 0,52, e o nível de “zero gamma” fica em torno de 71.000 dólares. O preço para na faixa dos 86.000 dólares; está justamente dentro do intervalo que esse modelo considera estável, de modo que a direção das posições líquidas do hedge, por enquanto, atua como amortecedor para o preço.
As opções, por si só, não indicam direção: elas apenas precificam antecipadamente a volatilidade dos próximos dias. O índice de volatilidade da Deribit, em 22 de setembro, está em 38,1. Dentro do mesmo critério, trata-se de um nível extremamente baixo no intervalo de cinco anos. É justamente a combinação de uma precificação calma com um vencimento denso que dá sentido real a este teste.
O dia do vencimento não cria direção; apenas amplifica posições que já existem.
#比特币 #期权
Na Deribit, opções de Bitcoin com valor nocional de cerca de 16 bilhões de dólares expiram em 25 de setembro às 08:00 (UTC). Desse total, cerca de 9,6 bilhões estão em chamadas (calls) e cerca de 6,4 bilhões em puts (vendas). Antes do ajuste, o Bitcoin é negociado por volta de 86.300 dólares, depois de ter alcançado temporariamente acima de 85.000 dólares na segunda-feira desta semana.
O timing é ainda mais apertado. No mesmo dia de negociação, em apenas sete horas, serão divulgados dois dados da economia dos EUA, além do vencimento de futuros de Bitcoin de setembro da CME. São três eventos comprimidos juntos; qualquer etapa pode desencadear uma volatilidade.
Em termos de estrutura, as calls representam cerca de 60% do volume em aberto que expira. Modelos de instituições de market making colocam a maior concentração de calls em 95.000 dólares, e a maior concentração de puts em 60.000 dólares. A razão put/call é 0,52, e o nível de “zero gamma” fica em torno de 71.000 dólares. O preço para na faixa dos 86.000 dólares; está justamente dentro do intervalo que esse modelo considera estável, de modo que a direção das posições líquidas do hedge, por enquanto, atua como amortecedor para o preço.
As opções, por si só, não indicam direção: elas apenas precificam antecipadamente a volatilidade dos próximos dias. O índice de volatilidade da Deribit, em 22 de setembro, está em 38,1. Dentro do mesmo critério, trata-se de um nível extremamente baixo no intervalo de cinco anos. É justamente a combinação de uma precificação calma com um vencimento denso que dá sentido real a este teste.
O dia do vencimento não cria direção; apenas amplifica posições que já existem.
#比特币 #期权