


Original IOSG Ventures IOSG Ventures 21 de setembro de 2026 20:01 Guangdong
Este artigo é apenas para fins de aprendizado e compartilhamento, não constitui aconselhamento de investimento. Ao republicar, indique a fonte e entre em contato com a equipe da IOSG para obter autorização e saber as orientações para republicação. Todos os projetos mencionados no artigo não são recomendação nem aconselhamento de investimento.
Autor|Ethan @IOSG
TL;DR
De 2026 até o presente, a Binance removeu 42 tokens da negociação à vista; isso supera qualquer ano completo desde 2022. Foram retirados também 28 contratos futuros perpétuos em formato U. Em média, há um anúncio de remoção a cada 28 dias; o delist está acelerando.
À vista cortam os tokens mais antigos; nos contratos, cortam os tokens novos. Quando o token à vista foi removido, o tempo mediano de sobrevivência aumentou de 4,1 anos em 2022 para 5,1 anos; já nos contratos caiu de 1,3 ano para 0,8 ano.
Para tokens que foram removidos tanto nos contratos da Binance quanto na negociação à vista, o caminho de remoção normalmente é de from Perps to Spots.
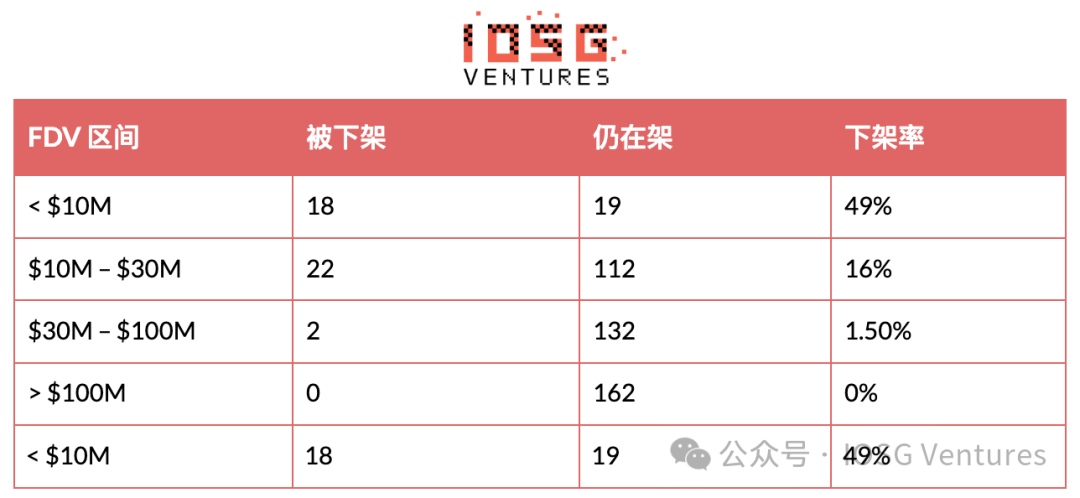
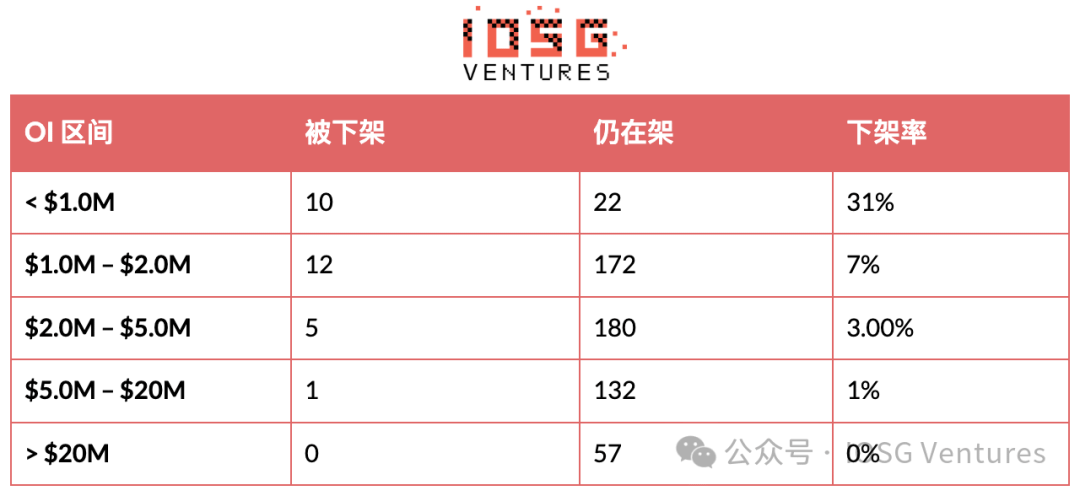
O que decide vida ou morte são FDV e OI, não o volume. Tokens à vista com FDV abaixo de 10m USD: em 2026, 49% foram removidos; acima de 100m USD, nenhum foi removido. E no intervalo de volume de negociação diário entre 1M e 3M, ainda há 10,6% removidos. A taxa de remoção com OI abaixo de 1m é 31%; com OI acima de 20m é 0%;
Os canais próprios de emissão da Binance não oferecem qualquer proteção. Dos tokens de contratos removidos em 2026, 63% vêm da Binance Alpha. Dos 42 spots deslistados, 11 vieram do Launchpool ou Launchpad.
Os dados deste artigo foram extraídos de anúncios oficiais da Binance, da Binance Exchange e do CoinGecko. Abrangem 144 eventos de remoção de liquidação à vista e 150 eventos de remoção de contratos, de 17 de fevereiro de 2022 a 11 de agosto de 2026, em todo o histórico. O foco principal é o evento de remoção de tokens da Binance em 2026. O objetivo é dissecar a lógica de eliminação por trás disso — como a fonte do token, a avaliação por fully diluted valuation (FDV) e o volume de negociação — e analisar os impactos críticos na sobrevivência dos tokens, fornecendo uma referência quantitativa para investidores do mercado secundário identificarem risco de deslistagem e para os times gerenciarem tokens na prateleira.

Em 2026, a quantidade de tokens à vista removidos já atingiu o maior nível desde 2022; as remessas de remoção estão acelerando
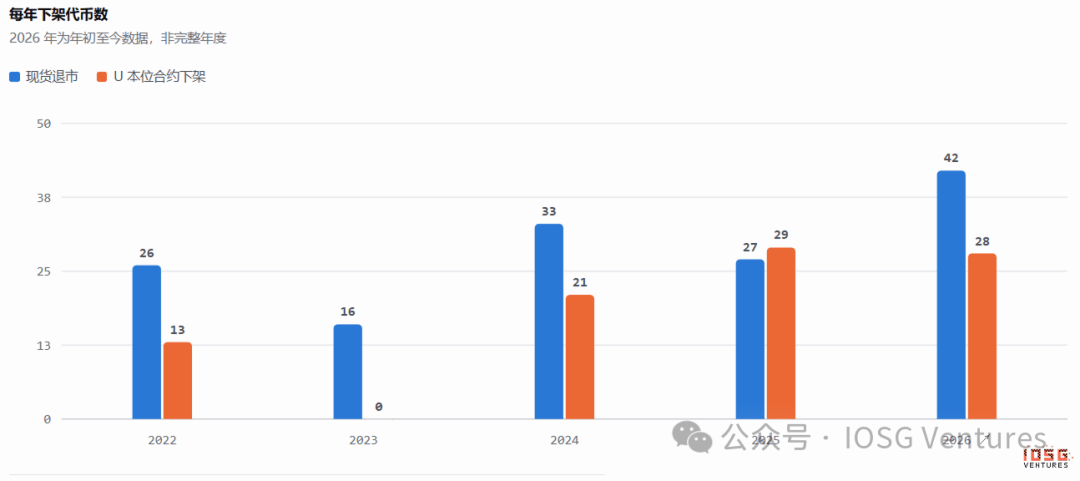
À vista 42, contratos 28: este é o número de remoções nos últimos 8 meses. A deslistagem à vista já ultrapassou o pico dos quatro primeiros anos. Com o impacto no mercado de ações (EUA), espera-se que este número continue crescendo significativamente até o fim deste ano.
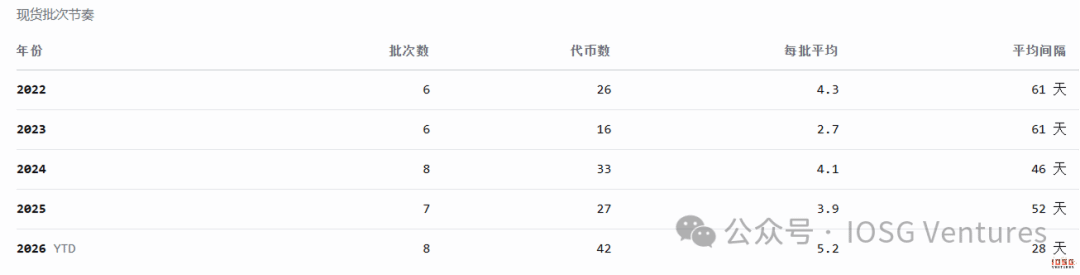
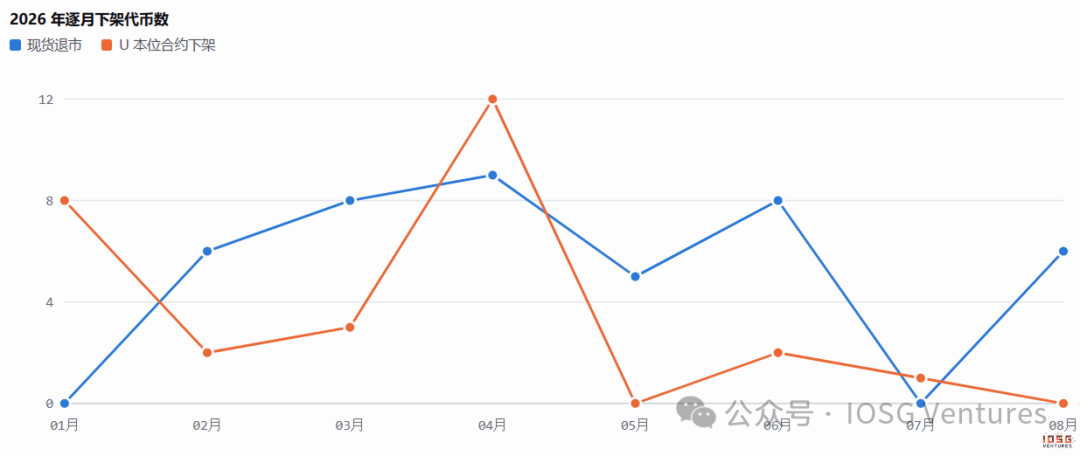
As remessas de remoção estão acelerando: em 2026, em média uma remessa a cada 28 dias; em comparação, em 2025 era apenas em média 52 dias. Há mais tokens removidos por remessa; em média, cada remessa ultrapassou 5 tokens. Os intervalos entre oito anúncios ficam entre 8 e 44 dias; o mais curto foi em 9 de abril e 17 de abril, com duas remessas seguidas. A quantidade removida em um único mês chegou a 9 tokens.

Quanto mais corta a à vista, mais “envelhece”; quanto mais corta os contratos, mais “atualiza”.
Tempo mediano de sobrevivência no momento da remoção: à vista 4,1 anos (2022) → 5,1 anos (2026); contratos 1,3 anos → 0,8 anos. Dos 42 tokens à vista deslistados, 31 foram listados em 2021 ou antes. PIVX, FUN e LRC sustentaram 8,6 anos. Os 28 eventos de deslistagem de contratos vieram todos de contratos lançados após 2024: 23 eram lançados em 2025; 11 não sobreviveram nem seis meses.
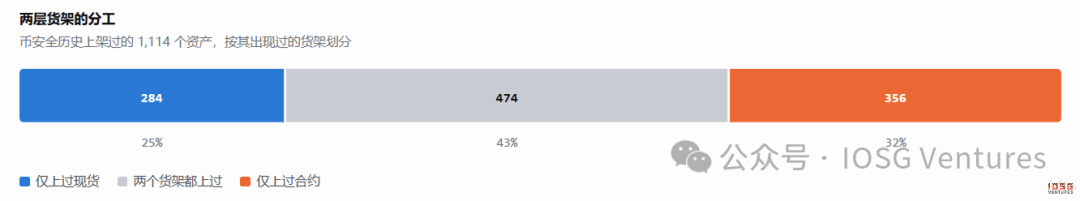
A mesma bolsa, mas a lógica de eliminação das duas prateleiras é oposta.
Na história da Coin Security, foram listados 1114 ativos. Desses, 284 só foram listados à vista, 474 foram listados em ambos, e 356 só foram listados em contratos. Dos tokens de contratos removidos em 2026, 93% nunca foram listados à vista; eles nunca entraram naquele pool à vista que exige custódia, manutenção de nós e compromissos de conformidade.
A camada de contratos é uma camada de cotações com baixa assunção de compromisso: liquidação em dinheiro, sem necessidade de custódia, sem constituir endosso. Assim, é possível listar rapidamente uma narrativa em alta e remover ainda mais rápido. A camada à vista é custódia + endosso: cada moeda listada significa dinheiro de longo prazo em carteiras, nós e responsabilidades de conformidade. O ritmo de remoção entre as duas prateleiras é diferente porque o custo de listar é, desde o início, diferente.
Por isso, olhe estas duas linhas em conjunto: o rebaixamento/remoção da moeda à vista limpa estoques históricos; já a remoção de contratos é a retirada da exposição a tentativas especulativas.

Caminho de remoção: From Perps to Spot
Para estatísticas dos projetos que saíram em apenas uma das duas prateleiras:
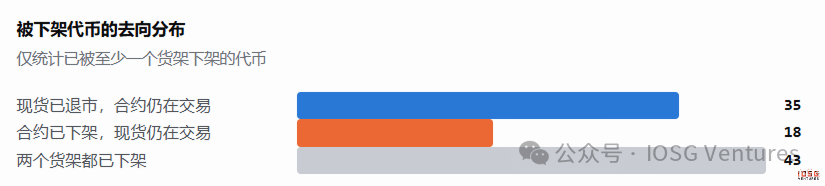
Há 35 casos de “à vista já saiu, mas contratos ainda são negociados”. O caso inverso só tem 18; e há 43 em que as duas prateleiras foram removidas.
Cortar à vista economiza custos reais de operação e reduz exposição a regulamentação e riscos de reputação; cortar contratos não economiza dinheiro — além disso, exige abrir mão de um potencial de retorno, incluindo volatilidade, taxa de funding e risco de liquidação. Um ativo com fundamentos já concluídos pode ainda render como um derivativo financeiro puro.

Quais projetos estão desaparecendo
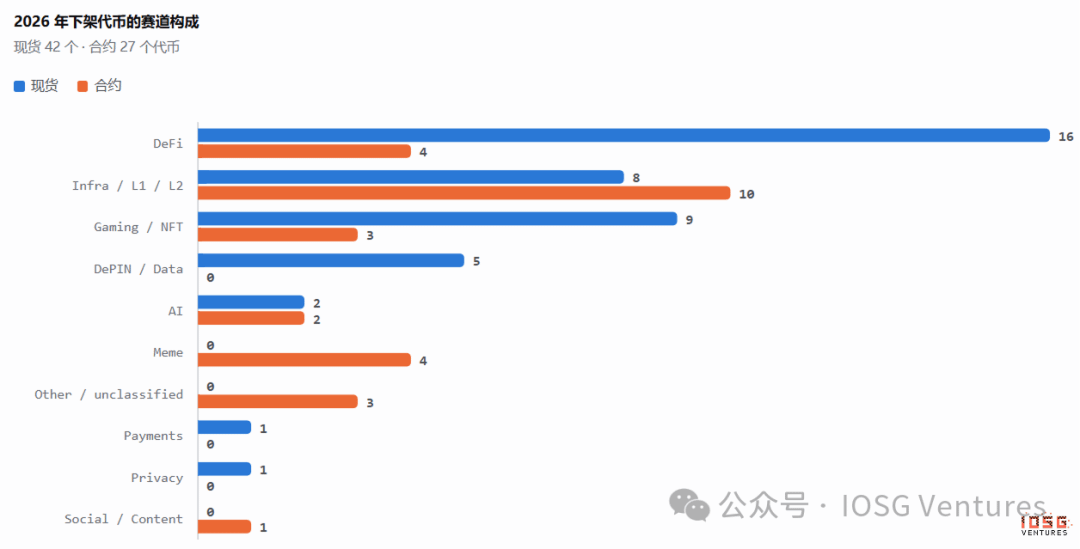
Composição das trilhas de deslistagem à vista em 2026: DeFi (16, 38%), Gaming/NFT (9, 21%), Infra/L1/L2 (8) e DePIN/Data (5). As duas primeiras categorias somadas chegam a quase 60%, e a grande maioria são ativos listados entre 2020 e 2021. Dos 42, 20 estão concentrados nesses dois anos.
Do lado dos contratos é completamente diferente: Infra/L1/L2 (10), DeFi (4) e Meme (4). Principalmente o que está sendo limpo é a narrativa dos últimos dois anos.
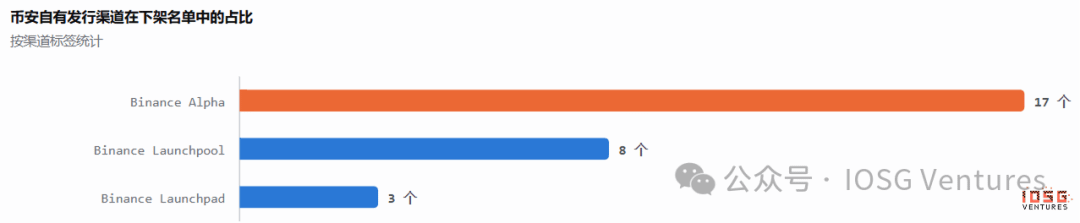
A participação dos canais próprios de emissão da Binance na lista não é baixa. Dos tokens de contratos removidos em 2026, 63% vêm da Binance Alpha Spotlight, incluindo ZKJ, PUFFER, TANSSI e YALA. Dos 42 à vista, 11 (26%) seguem por Launchpool ou Launchpad, incluindo NTRN, RDNT, HIGH, MBOX e HFT. O caso mais extremo é A2Z, projeto do Launchpad: em julho de 2025 subiu para a à vista; em abril de 2026 foi removido — sobreviveu por 8 meses.
O que se obtém via Alpha ou Launchpool é uma distribuição única e uma janela de exposição; não é uma vaga de longo prazo.

O que decide vida ou morte são FDV e OI, não o volume de negociação
Para a Binance à vista: colocamos os tokens deslistados em 2026 e os tokens que ainda estavam em prateleira naquele período no mesmo intervalo. Então, com base nos indicadores de FDV e volume de negociação, calculamos e comparamos a proporção de deslistagens em cada intervalo.
Taxa de remoção da à vista por FDV
Taxa de remoção da à vista por volume médio diário
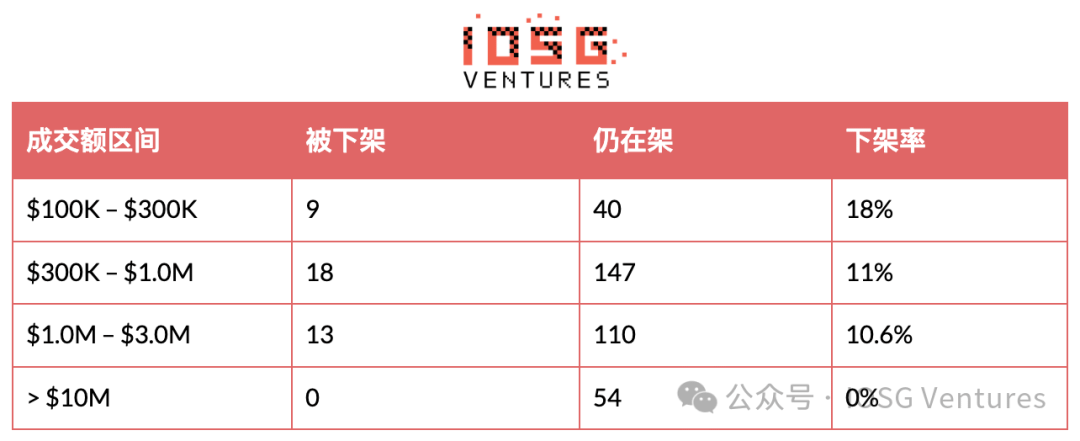
A capacidade de diferenciar por FDV dos projetos removidos é muito clara. Para FDV com limiar de 10m, a taxa de remoção cai de 49% para 16%; no meio, atravessam-se dois ordens de grandeza. Com volume entre 100k m e 3m, quase forma uma linha reta; a taxa de remoção fica entre 10% e 18%. Analisando pelos quartis é igual: a mediana de FDV no grupo de remoção à vista é US$ 10,53 milhões; no grupo “em prateleira”, US$ 56,88 milhões — diferença de 5,4 vezes. Mediana de volume: 650 mil vs 1,19 milhão — diferença de 1,8 vez.
No caso dos contratos, focamos principalmente no indicador de open interest (OI) — contratos em aberto
Taxa de remoção de contratos “U” por quantidade de open interest (OI)
Taxa de remoção de contratos “U” por volume médio diário de contratos
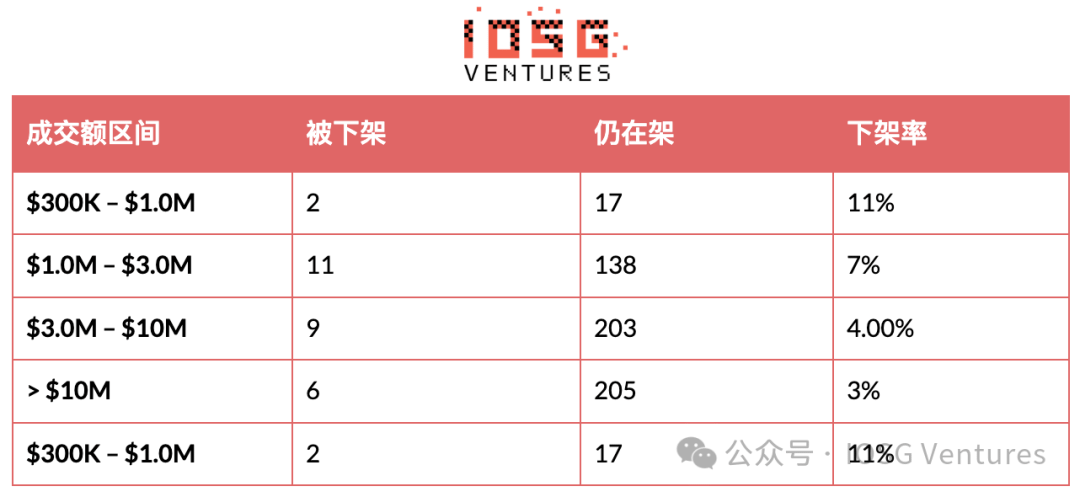
A taxa de remoção com OI abaixo de 1m é 31%; com OI acima de 20m é 0%. No grupo removido, a mediana de OI é 1.21 m; no grupo não removido, 3.13 m. Já no intervalo em que o volume de contratos supera 100m, ainda há 2.8% removidos. Antes do anúncio COMMON, o volume médio diário era 29.35 m; volume RVV 2.854 m. Ainda assim, os contratos foram removidos pela Binance.
O volume de negociação é facilmente enganado por trading falso (Wash Trading), quantificação de alta frequência ou troca frequente de curtíssimo prazo para simular atividade. Mesmo que, todo dia, sejam exibidos milhões de dólares em volume, isso pode ser apenas “ruído de idas e vindas” de baixo custo dentro de um pool de capital muito pequeno, incapaz de refletir a saúde real do ativo. Em contraste, FDV representa a retenção total de capital do projeto e a base de resistência à pressão de venda; OI representa as garantias reais e o capital de “jogo” depositados no book, determinando a profundidade do contrato e a segurança do controle de risco. Portanto, apenas FDV e OI são os indicadores mais robustos para refletir valor de continuidade de longo prazo e limites de risco.

Inspiração
#
Para o time do projeto: valorize capital e retenção de recursos; abandone inflar volume artificial
Abandone inflar volume; falsificar transações: o volume não consegue mascarar o esgotamento da liquidez. As transações geradas por market makers e por arbitragem quantitativa (wash) não são um “guarda-chuva” — o controle de risco só observa a permanência do capital.
Mantenha a linha FDV/OI: à vista deve manter a capitalização do projeto e a “retenção” de capital (FDV acima de $10M); contratos devem trazer hedge e fundos de arbitragem reais (OI acima de $1.0M).
Exposição do canal não é um amuleto: Binance Alpha ou Launchpool/pad só oferecem exposição inicial. Após o lançamento, se não houver ecossistema e pool de capital reais, também será rapidamente removido.
#
Para investidores: cuidado com liquidez falsa; acompanhe métricas de controle de risco “hard”
Evite armadilhas de alto volume: desconfie de ativos com alto volume, mas FDV ou OI baixos. Esses ativos frequentemente são meras aparências fabricadas por inflar volume e enfrentam risco de liquidação/remoção a qualquer momento.
Defina uma linha vermelha de alerta de remoção: estabeleça FDV da à vista < $10M e OI dos contratos < $1.0M como limites de alto risco; faça o fechamento/saída o quanto antes ou reduza alavancagem para evitar deságio de liquidez e perdas por “exposição negativa/posição liquidada” (穿仓).
Diferencie a lógica de obsolescência dos “carrinhos”: em projetos DeFi/Gaming antigos, a queda de FDV precisa ser vigiada para evitar remoção da à vista; em projetos de novas narrativas dos últimos dois anos, se o OI dos contratos for escasso, é preciso se proteger contra a venda em cascata causada pela remoção de derivativos.