


0xjacobzhao IOSF 21 de setembro de 2026 20:14 Japão
19 de agosto de 2026, a Stripe anunciou que chegou a um acordo de aquisição com a OpenRouter — a maior operação de aquisição desde a fundação da empresa. As duas partes não divulgaram a contraprestação final; reportagens da imprensa estimaram uma faixa de cerca de 7,0 a 8,0 bilhões de dólares ou mais, e (no The New York Times) o valor citado foi de cerca de 7,5 bilhões. Comparando com a avaliação da Rodada B, de cerca de 1,3 bilhão de dólares, ocorrida 83 dias antes, isso equivale a uma reprecificação de aproximadamente 6 vezes em menos de três meses.
O que o OpenRouter faz não é tão complicado: reunir mais de 500 modelos e mais de 80 provedores de capacidade computacional, convergindo para uma única interface compatível com a OpenAI. Ele conseguiu validar uma ideia — as necessidades de inferência podem ser agregadas e em grande escala. Mas ao mesmo tempo expôs uma contradição estrutural: a padronização dos protocolos, curiosamente, também permite que o cliente altere apenas uma linha de base URL para sair. Então a verdadeira questão desta transação é: ela consegue transformar um fluxo de pedidos portável em inteligência de modelo não portável?
Ideia central / PRINCIPAIS LIÇÕES
▪Valor e barreiras vêm da mesma tendência: a substituibilidade dos modelos aumenta, ampliando o valor da escolha multi-modelo e do despacho dinâmico — isso é a base para a existência da OpenRouter. Mas a interoperabilidade do gateway também se fortalece, reduzindo os custos de troca até o ponto mais baixo: compatibilidade com OpenAI permite que qualquer alternativa seja integrada instantaneamente. A mesma força é, ao mesmo tempo, vento a favor e contra.
▪Do lado da oferta, existe um mercado real, mas não uma barreira exclusiva: o mesmo modelo na OpenRouter é disputado em concorrência por mais de uma dezena de provedores de inferência — diferenças de preço, throughput e disponibilidade são significativas. O ganho de disponibilidade gerado pela redundância de múltiplos fornecedores é mensurável. Porém, os mesmos lotes de fornecedores também se conectam simultaneamente a gateways concorrentes como a Vercel — a multi-homing é a norma. Portanto, a liquidez de computação é uma utilidade de mercado já verificada, e não um fosso exclusivo não transplantável.
▪Sob compressão de “zero sobretaxa”, o modelo de repasse de comissão fica difícil de sustentar valuation elevado: provedores de nuvem e players de plataforma estão tratando o roteamento base como infraestrutura gratuita e competindo ferozmente; a taxa de monetização por Token segue sob pressão; apenas repasse de canal puro dificilmente sustenta um P/S acima de 40x.
▪A aposta da Stripe é a transição do “tubo” para o “ponto de controle”: a aquisição visa integrar “roteamento de modelos + dados de telemetria + identidade/orçamento/liquidação de agentes”. Se conseguirá evoluir de um middleware substituível para um ponto de controle de transações de agentes que não possa ser desagregado, é a chave para vencer esta rodada de disputa.
01 /
O que é OpenRouter: problemas, clientes e produto
▍1.1 Ela resolve não apenas “um API para vários modelos”
O OpenRouter não resolve apenas o “conforto de uma API conectar múltiplos modelos”. Ele faz a gestão dinâmica e contínua, pela AI Builder, em um mercado de inferência extremamente fragmentado — incluindo escolha de modelos, despacho de fornecedores, disponibilidade, latência, custos e estratégia de dados. À medida que o número de modelos ultrapassa cem, o desempenho de ponta muda com frequência e o preço dos Tokens continua caindo em termos deflacionários, ficar fortemente acoplado um aplicativo a um único modelo vira um grande risco: isso não significa apenas custos não ótimos e risco de falha em ponto único, mas também perda de capacidade de migração rápida quando novos modelos são lançados.
▍1.2 O cliente real é o AI builder, não o usuário comum de IA
O volume mensal divulgado de tokens processados de 400 trilhões+, 10 milhões+ de usuários globais, 80+ fornecedores, 500+ modelos e 250 mil+ aplicações cobrindo 4,2 milhões+ de usuários finais — tudo isso revela claramente a estrutura real B2B2C: a OpenRouter se posiciona entre desenvolvedores e seus usuários finais downstream, e não voltada diretamente para consumidores comuns de IA.
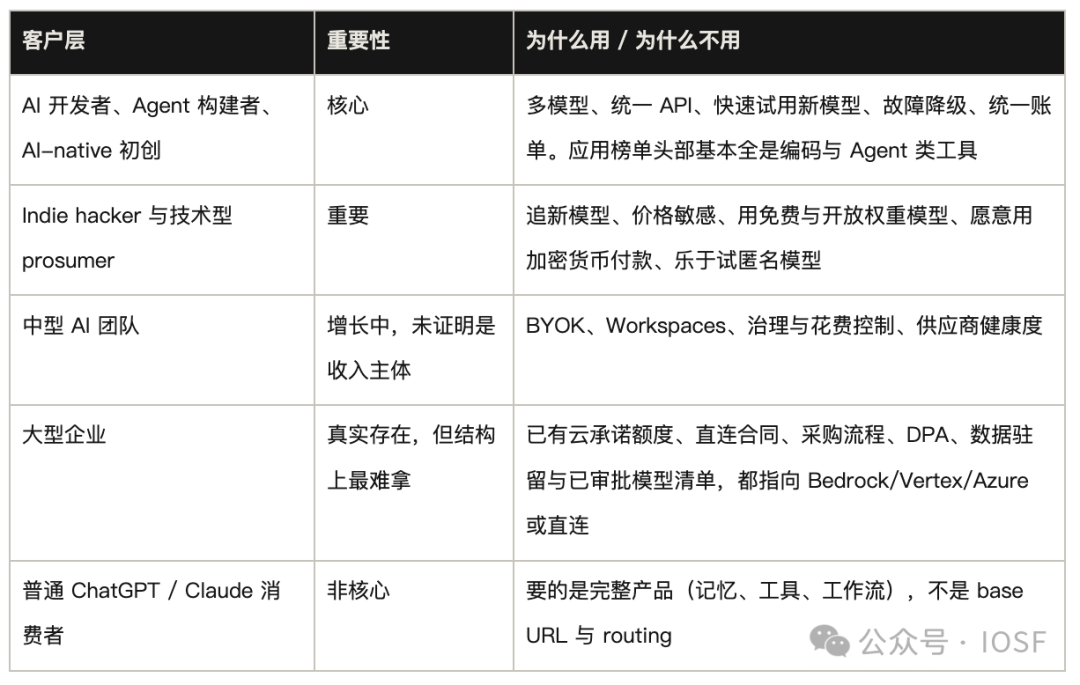
“Cada vez mais pessoas usam IA” quase certamente acontecerá, mas esse crescimento de tráfego não precisa necessariamente passar pela OpenRouter. No modelo “escolha de produto pelo usuário”, os usuários escolhem usar ChatGPT ou Claude por conta própria; o roteamento acontece no cérebro humano e o que se compra é um aplicativo completo ponta-a-ponta, então o valor da OpenRouter é baixo. Só quando o mercado muda para o modelo “software escolhe o modelo”, ou seja, quando um agente, a cada execução de tarefa, faz correspondência automática e em tempo real do melhor modelo, fornecedor de computação, faixa de preço e latência, o valor da OpenRouter pode ser liberado ao máximo.
▍1.3 Stack do produto: começa no gateway; o valor está nas duas camadas acima
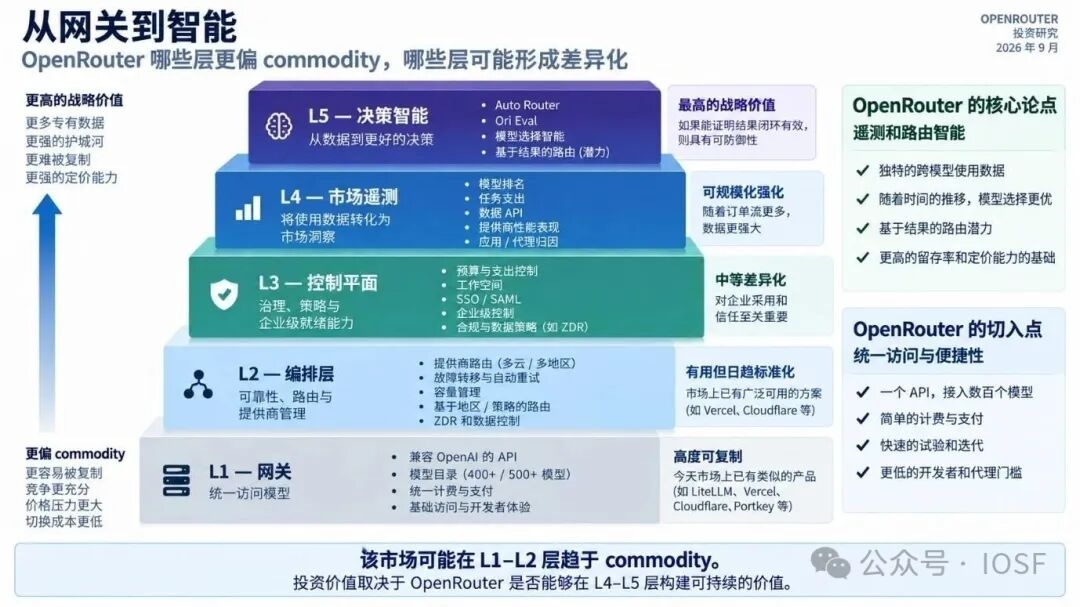
Figura 1 Stack de produto da OpenRouter L1–L5.
A OpenRouter entra no mercado pela camada de gateway, mas o prêmio de valuation e a tese de investimento se baseiam totalmente em dados e na camada de decisão. A entrada L1 de gateway (Gateway), a orquestração L2 (Orchestration) e o plano de controle L3 (Control Plane) já foram altamente commodityzados, virando o “tabuleiro base” da categoria; apenas o mercado de telemetria L4 (Market Telemetry) e a inteligência de decisão L5 (Decision Intelligence) são o único terreno para construir diferenciação e poder de precificação.
▪L1 Acesso ao gateway (Gateway): oferece uma API unificada compatível com OpenAI, cobrança unificada e um teste rápido de centenas de modelos. A dificuldade de cópia é extremamente baixa; concorrentes (como LiteLLM, Vercel, Portkey) podem substituir instantaneamente.
▪L2 Orquestração: responsável por degradação automática de falhas entre múltiplas nuvens/ regiões, novas tentativas automáticas, gestão de capacidade e roteamento dinâmico de computação. Embora seja prático, está se tornando gradualmente uma funcionalidade padronizada em middleware open source e em provedores de nuvem.
▪L3 Plano de Controle (Control Plane): abrange controles de conformidade corporativa como controle de orçamento, gerenciamento de workspace, SSO/SAML e ZDR (retenção zero de dados). Trata-se de uma funcionalidade com diferenciação moderada, sendo o passe de entrada para empresas de médio e grande porte.
▪L4 Telemetria de mercado (Market Telemetry): transforma um volume enorme de uso em inteligência comercial, incluindo rankings por setor, gastos por tarefa, desempenho de fornecedores de computação e atribuição para App/Agente. Seu valor se reforça com o aumento da escala do fluxo de pedidos — é a base do efeito de escala da OpenRouter.
▪L5 Inteligência de decisão (Decision Intelligence): valor estratégico altíssimo e o principal ponto de avanço do fosso. Tem como objetivo transformar dados de telemetria em escolha de modelos melhor e roteamento ciente de resultados (Outcome-aware routing), impulsionando diretamente o teto de P&D e de comercialização.
02 /
Qual é o teto do tamanho do mercado?
▍2.1 Cinco tipos de pontos de controle de serviços de inferência de IA
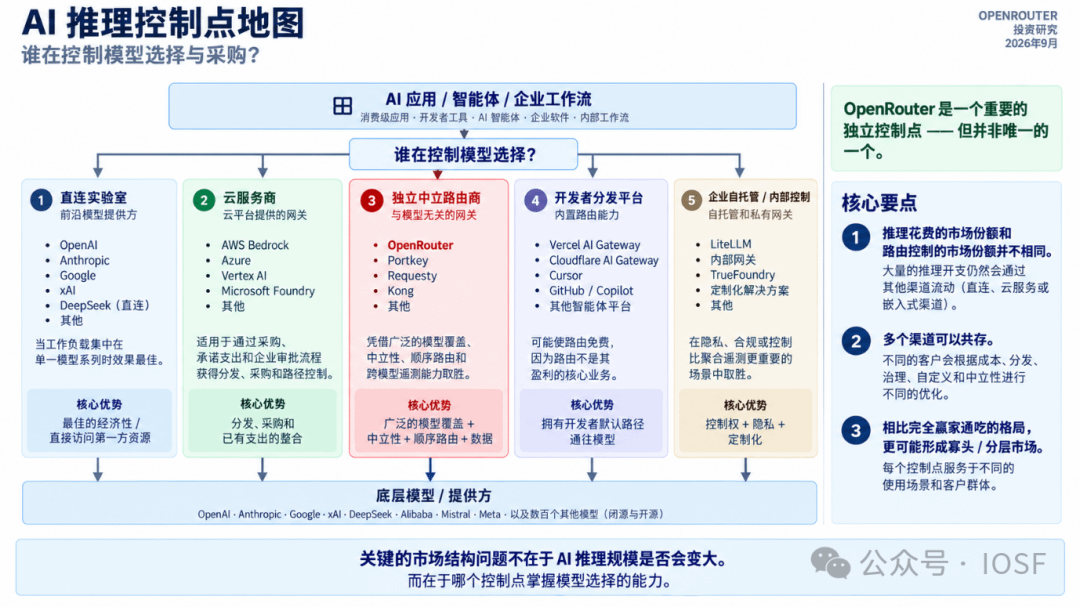
Figura 2 Mapa dos pontos de controle de inferência de IA.
Entre aplicações de IA e modelos subjacentes, as cinco principais alavancas de controle da escolha de modelos apresentam um padrão de diferenciação claro: a conexão direta do fabricante, graças à economia extrema de uma única família de modelos e ao acesso prioritário nativo, trava cargas de trabalho específicas; hiperescalas de provedores de nuvem dominam compras corporativas com base em cotas existentes de compromissos na nuvem, canais e aprovações de conformidade; rotas independentes e neutras (como a OpenRouter) dependem da amplitude total de modelos, neutralidade e agregação de fluxo de pedidos com dados de telemetria cruzada; plataformas de distribuição de desenvolvedores compram o roteamento como um “bônus” gratuito ao controlar a entrada do workflow padrão; já gateways privatizados / construídos internamente dominam cenários com exigência muito alta de privacidade de dados e customização profunda.
▍2.2 Tamanho do mercado: o volume de inferência de IA não consegue ir totalmente para rotas independentes
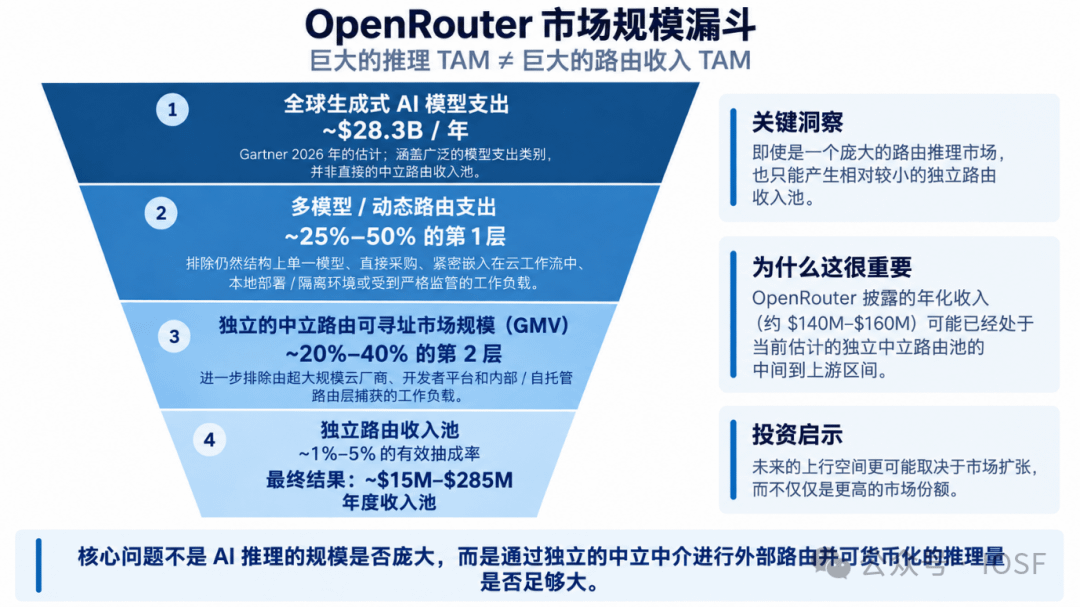
Figura 3 Funil de tamanho do mercado (de baixo para cima, com base no recorte da Gartner 2026).
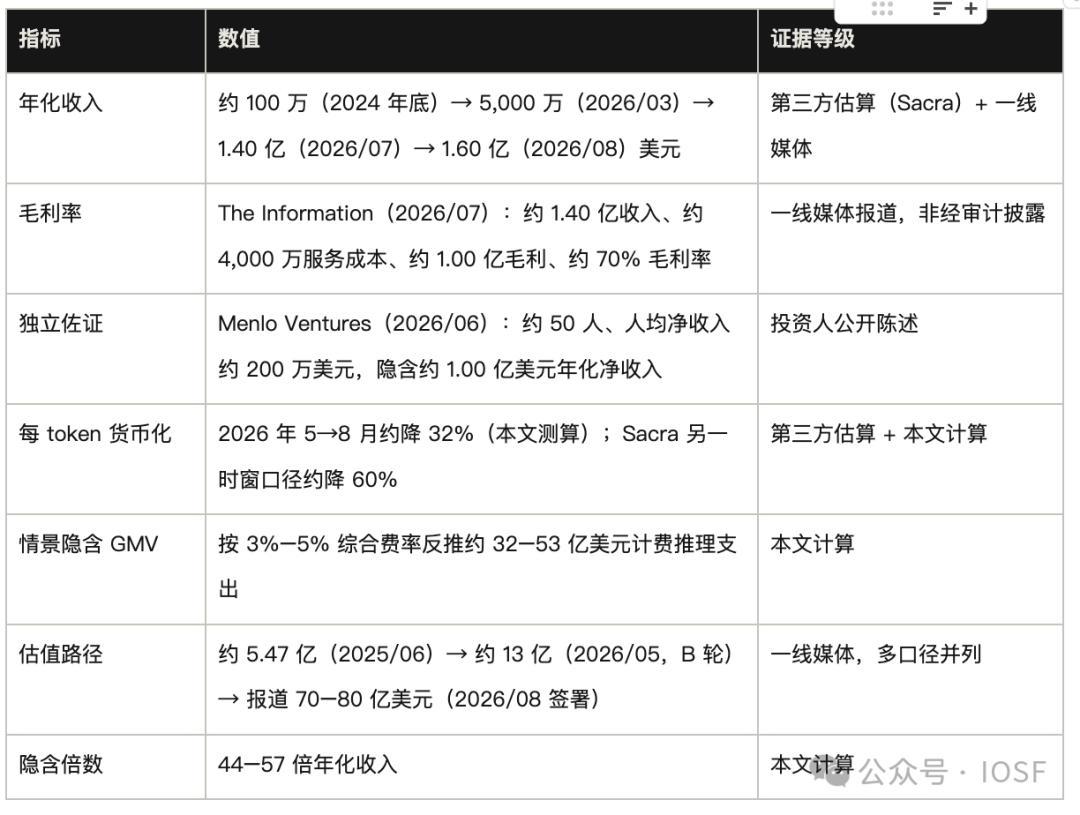
Um grande volume de inferência de IA não significa, automaticamente, um grande pool de receitas de rotas independentes. De acordo com estimativas da Gartner, em 2026 os gastos globais com modelos de IA generativa serão cerca de US$ 28,3 bilhões; após deduzir, camada por camada, a ligação direta de um único modelo, workflows dos provedores de nuvem e soluções de auto-hospedagem corporativa, o mercado realmente acessível para um gateway neutro e independente fica apenas entre US$ 1,4 e 5,7 bilhões. Considerando ainda BYOK, descontos gratuitos e competição sem sobretaxa (taxa efetiva real de 1%–5%), o pool real de receitas de rotas independentes se estreita bastante para US$ 0,15–2,8 bilhões (ponto central de cerca de US$ 0,6–1,5 bilhões). A receita anualizada estimada da OpenRouter hoje, por terceiros, é de US$ 140–160 milhões — já na faixa superior desse intervalo. Se as premissas acima forem aproximadamente válidas, o crescimento futuro dependerá cada vez mais da expansão do pool de receitas em si, e não apenas de ganhar participação.
03 /
Por que o vencedor é a OpenRouter
Se a tecnologia de gateway é fácil de copiar, por que ela vira líder da categoria? A resposta não está só no produto, mas na ordem dos acontecimentos.
▍3.1 A roda de liquidez já foi verificada; a roda inteligente está em formação
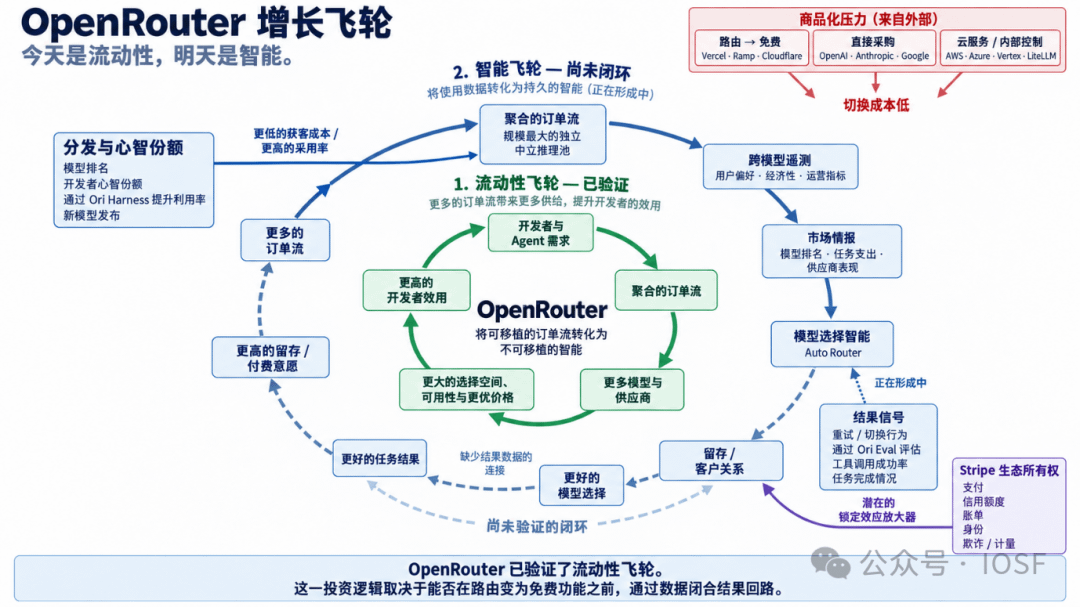
Figura 4 Dois flywheels: o ciclo verde já foi provado; o trecho de linha tracejada azul ainda não foi provado.
A cadeia da Roda de Liquidez (Liquidity Flywheel) é: o fluxo de pedidos orientado por necessidades de desenvolvedores e agentes agrega demanda e, em seguida, atrai mais modelos e provedores de computação para se juntarem, gerando seleção e vantagens de preço mais ricas, aumentando a utilidade para desenvolvedores e formando um ciclo fechado positivo. A cobrança e a mensuração da OpenRouter mostram uma força de explosão muito forte — o volume de Tokens processados por semana foi de 5 trilhões em novembro de 2025 para 55 trilhões+ em agosto de 2026 (mais de 10 trilhões por dia, em média); em nove meses, cresceu mais de 10 vezes.
A cadeia da Roda Inteligente (Intelligence Flywheel) é: agregar fluxo de pedidos sedimenta dados de telemetria cruzada entre modelos e inteligência de mercado, retroalimentando a inteligência de escolha de modelos (Auto Router). No entanto, a cadeia de feedback de dados de “melhor escolha de modelo para melhores resultados de execução de tarefas (Better Task Outcomes)” ainda carece do ciclo fechado crucial; sua eficácia ainda não foi totalmente comprovada.
▍3.2 A mente reduz custos de aquisição, mas não aumenta custos de troca
Os títulos das páginas comparativas de concorrentes de gateways terceirizados geralmente são “alternativa ao OpenRouter”, e não o contrário. Essa é a linguagem padrão da categoria, um sinal linguístico por padrão. Mas o que ela reduz é o custo de aquisição, não a taxa de churn. Ser compatível com OpenAI significa apenas alterar um base URL e uma chave. Por padrão, a categoria faz a OpenRouter ganhar mais fácil em novos projetos, mas quase não impede que projetos antigos saiam.
▍3.3 A OpenRouter é, ao mesmo tempo, local de lançamento e de descoberta de modelos
Laboratórios emergentes podem colocar prévias gratuitas ou anônimas em uma grande piscina de tráfego real de desenvolvedores e agentes, coletar feedback de uso, obter visibilidade em rankings e, quando a demanda se formar, revelar a identidade. A Hunter Alpha da Xiaomi e a Ox Alpha da Z.ai fazem esse tipo de cold start. Para provedores de modelos que ainda não têm distribuição em escala, a OpenRouter é um canal global especialmente valioso para descoberta e cold start. Isso reforça vantagem de distribuição, não um fosso de oferta exclusivo.
04 /
Economia do produto e modelo de negócios
Pelo que o cliente realmente está pagando? A empresa deixa claro que não há acréscimo no preço de inferência, nem repasse do preço dos fornecedores: 5,5% é a taxa da plataforma ao comprar créditos; a quota gratuita do BYOK é calculada por valor, e não por número de solicitações. O verdadeiro problema é: em quais condições esse custo começa a não valer a pena.
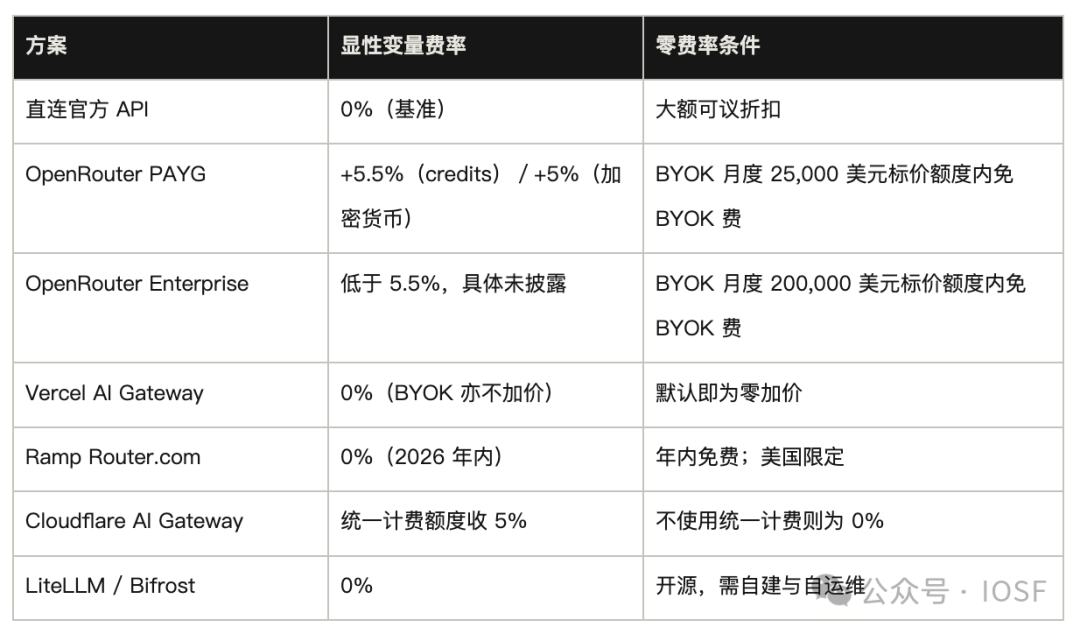
Em um mar de plataformas de intermediários, onde a taxa oficial é vendida a 30% do preço do mercado, ainda há clientes que pagam um prêmio de 5,5%. Uma explicação altamente confiável é a confiança do contrapartido: o que é recebido é de fato aquele modelo, aquele comprimento de contexto, aquela configuração de inferência e aquele fornecedor — sem degradação silenciosa ou troca de modelo. A confiança diferencia o intermediário cinzento e a cauda longa; para compras de empresas, isso é praticamente um requisito para entrar.
05 /
Desconstrução do fosso: fluxo de pedidos, liquidez de computação e roda inteligente
▍5.1 Fluxo de pedidos do lado da demanda: escala é significativa, mas falta barreira de troca
Mesmo que as APIs e o código de roteamento possam ser totalmente copiados, o fluxo de pedidos e seus subprodutos ainda constituem o único ativo não commodity da OpenRouter. Ele “trava” quatro poderes centrais: posição de barganha perante fornecedores, direito de distribuir cold start para novos modelos, capacidade de desviar tráfego direcionadamente e controle do relacionamento completo com clientes (permissões de identidade, orçamento de cobrança, análise de uso, descoberta e estratégias de degradação).
No entanto, esse ativo carece de defensibilidade: a compatibilidade da interface com a OpenAI reduz drasticamente custos de troca; além disso, a pressão de multi-homing aumentou com Vercel/Cloudflare (distribuição de ecossistema existente), gigantes de nuvem (empacotamento para compras corporativas), Ramp (gratuidade como bônus) e LiteLLM (clientes grandes criando internamente). Multi-homing tornou-se uma norma do setor.
▍5.2 Serviços de inferência do lado da oferta: mercado transacional maduro de ativos leves, mas não exclusivo
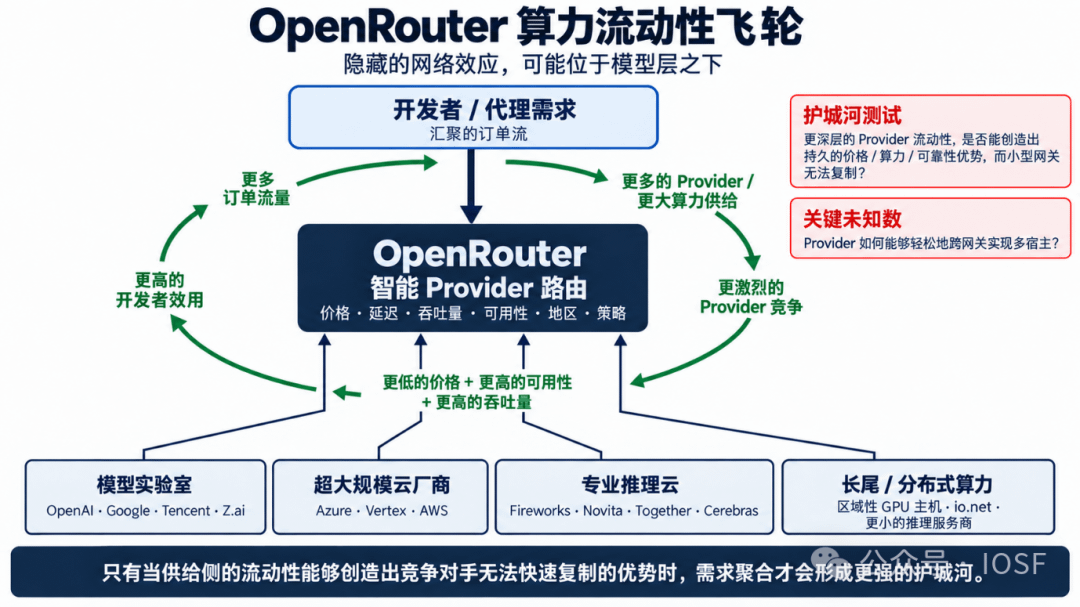
Figura 5 Roda de liquidez de computação: o efeito de rede oculto pode estar abaixo da camada de modelo.
Uma camada que a OpenRouter tende a ser subestimada é a liquidez de computação e de fornecedores abaixo do nível dos modelos. O mesmo modelo muitas vezes é suportado simultaneamente por vários endpoints de inferência; a plataforma compara continuamente preço, latência, throughput, taxa de disponibilidade, região e políticas de dados, e então distribui as solicitações dinamicamente. Para a OpenRouter de hoje, essa “inteligência dos fornecedores” é, na prática, mais madura do que a inteligência na escolha de modelos: ela já está operando em tráfego real de produção.
Quanto maior o fluxo de pedidos, mais consegue atrair mais entrada de fornecedores do fabricante, provedores de nuvem, nuvens profissionais de inferência e computação distribuída; quanto mais oferta, mais a concorrência de preços e desempenho fica intensa e mais forte se torna o apelo da plataforma para o lado da demanda. Mas esse ciclo tem uma limitação-chave: os fornecedores podem se atribuir a múltiplos destinos a baixo custo, conectando ao mesmo tempo a OpenRouter, a Vercel ou outros canais. Portanto, a liquidez de computação hoje parece mais um ativo de liderança difícil de acumular do que uma barreira exclusiva não transferível.
▍5.3 Ativo de dados: liderança em escala, mas o ciclo fechado ainda está em estado de opção
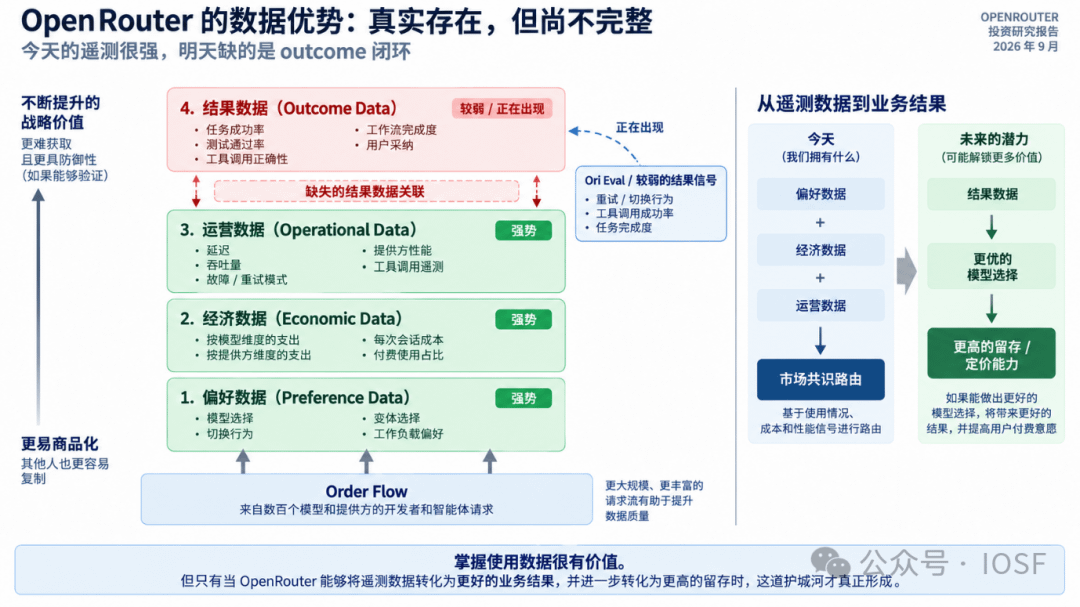
Figura 6 O ciclo de resultados dos quatro tipos de dados com dados de resultados ausentes
A OpenRouter sedimentou dados extremamente fortes e exclusivos sobre preferências, desempenho econômico e de operação em dimensões como modelos cruzados, fornecedores cruzados, aplicações cruzadas e regiões cruzadas — uma perspectiva única que os laboratórios originais (apenas o próprio tráfego), gateways auto-hospedados (sem agregação de dados) e provedores de nuvem (limitados ao seu ecossistema) não conseguem alcançar. Ainda assim, esse ativo de dados enfrenta duas limitações inerentes, técnicas e comerciais:
▪Endogeneidade: a própria escolha do roteador altera a distribuição do tráfego; portanto, “dados de desempenho” são o resultado do comportamento do algoritmo em si.
▪Viés de cobertura: tráfego privado e parte do tráfego sensível a conformidade não entra em agregação pública; e esse tipo de cliente geralmente é mais disposto a pagar por isso.
▪Viés de amostra: a composição de modelos da Vercel e da OpenRouter é muito diferente, indicando que dados de um único gateway não representam diretamente todo o mercado de IA.
No nível do ciclo decisório fechado e da taxa de adoção, a roda inteligente conduzida por resultados ainda está em estado de opção. Por um lado, o link não alcançou automação: o Auto Router atual depende apenas de sinais anonimizados de gastos do mercado dos últimos 7 dias. Embora metadados de ações como tentativas e interrupções já sejam diretamente observáveis, o ciclo fechado completo de “solicitação de produção → avaliação do resultado → ajuste automático dos pesos de roteamento” ainda não foi concretizado. Por outro lado, a adoção ainda não foi provada. Portanto, a inteligência na escolha de modelos, nesta fase, deve ser avaliada de forma racional como uma opção de longo prazo em formação.
▍5.4 Dependência do encadeamento: o limite do fosso de dados é determinado pelo fluxo de pedidos
Telemetria, Rankings e Auto Router, em mecanismos, são todos produtos do fluxo de pedidos.
Concorrentes que roubam fluxo de pedidos acabam acumulando dados semelhantes; e, antes que se prove que a inteligência de roteamento melhora resultados, os dados em si não retêm independentemente do fluxo de pedidos. Por isso, o limite do topo do stack do fosso é determinado pelo elo mais fraco — e esse elo é o custo de troca. Isso redefine novamente a direção da estratégia de conversão: os princípios do algoritmo de roteamento são, em tese, reconstruíveis — basta obter o mesmo volume de fluxo de pedidos. O que é verdadeiramente intransplantável são os dados históricos que não podem ser reapreenchidos e os grafos de identidade de pagamento.
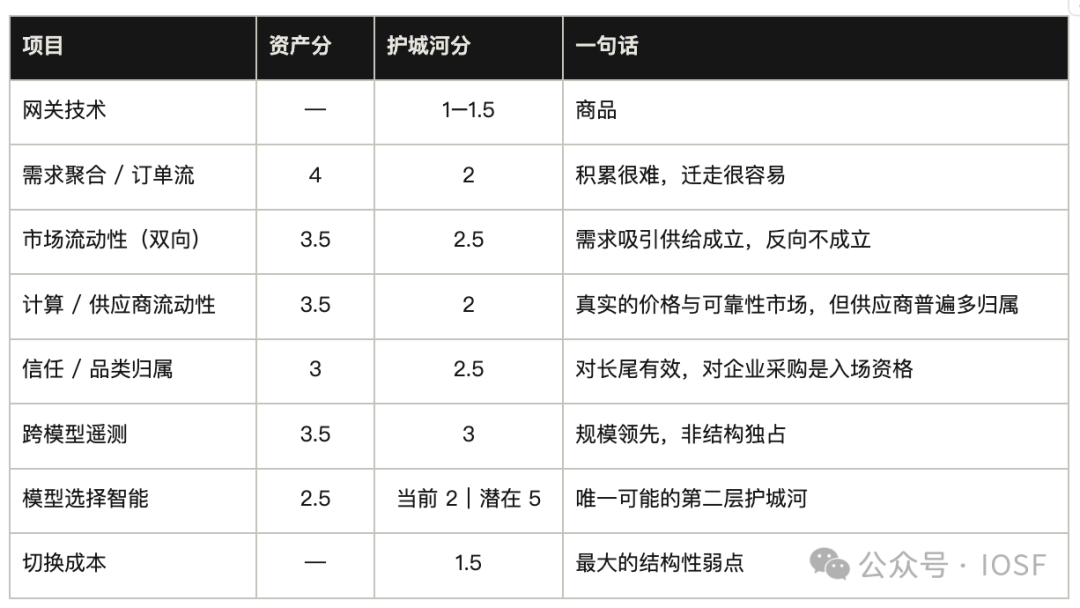
▍5.5 Placar do fosso (moat)
O valor do ativo e sua defensibilidade devem ser pontuados separadamente. Baixos custos de troca são um mecanismo de o ativo não conseguir se consolidar; não é uma dedução repetida em outras linhas.
06 /
Concorrência e pressão de commodityzation
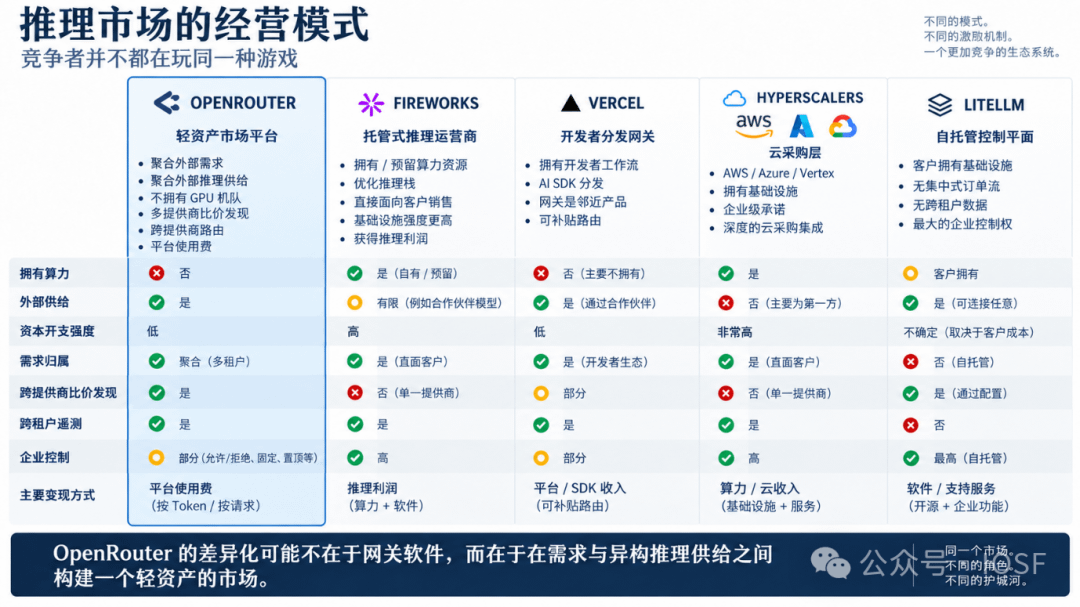
Figura 7 Cinco modelos operacionais do mercado de inferência: concorrentes não estão jogando o mesmo jogo.
Comparar concorrentes como se fossem gateways da mesma categoria distorce a realidade. Eles diferem estruturalmente em auto-sustentação de capacidade de computação, oferta externa, intensidade de gastos de capital, atribuição de demanda, descoberta de preços entre fornecedores, telemetria entre locatários, controle corporativo e formas de monetização — portanto, os incentivos são diferentes e o fosso também é diferente. A característica estrutural mais marcante da OpenRouter é agregar, de forma leve em ativos, demanda externa e oferta de inferência heterogênea ao mesmo tempo — e transformar o roteamento entre fornecedores no produto central: não possui GPUs, agrega demanda externa e oferta externa de inferência e monetiza via taxa de plataforma.
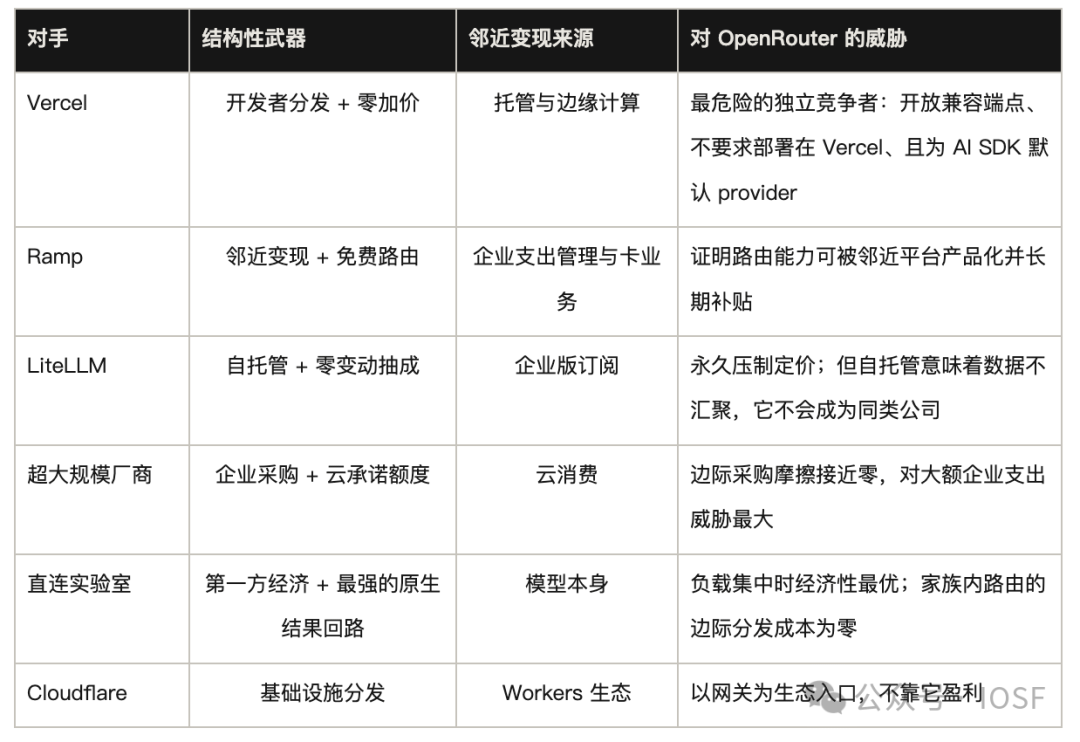
O adversário mais perigoso não é outro gateway melhor, mas uma empresa que não precisa ganhar dinheiro com roteamento.
07 /
Economia e valuation
O uso que explode em escala vira uma economicidade financeira atraente?
Receita = GMV pago × taxa de comissão agregada; e GMV pago = quantidade de Tokens pagos × preço efetivo por Token.
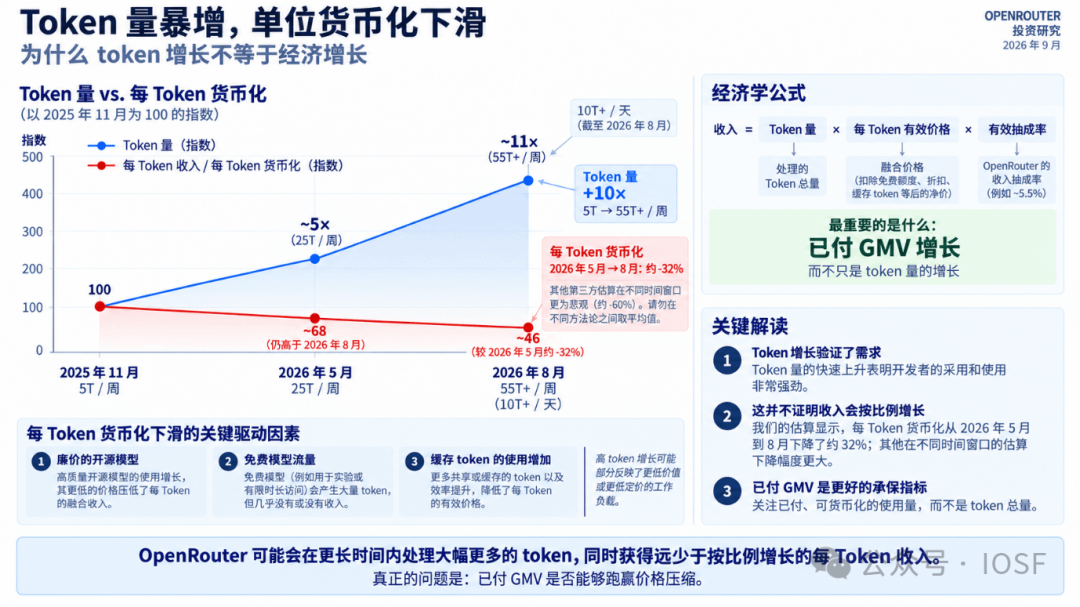
Figura 8 A quantidade explode, a monetização unitária cai.
Entre os três fatores que impulsionam o crescimento de receitas, apenas o volume de processamento de Tokens cresce em uma única direção; o preço dos Tokens e as taxas enfrentam pressão persistente de queda:
▪Explosão de escala (fator único na direção de crescimento): o volume de tokens processados por semana saiu de 5 trilhões em novembro de 2025 para 55 trilhões+ em agosto de 2026; crescimento de mais de 10 vezes em nove meses.
▪Queda abrupta na taxa de monetização por unidade (dois fatores na direção de queda): a receita gerada por cada 1 trilhão de Tokens caiu de US$ 64,4k em maio de 2026 para US$ 44,0k em agosto; na mesma época, queda de aproximadamente 32%.
▍7.1 Evidências financeiras
08 /
Por que a Stripe compra a OpenRouter
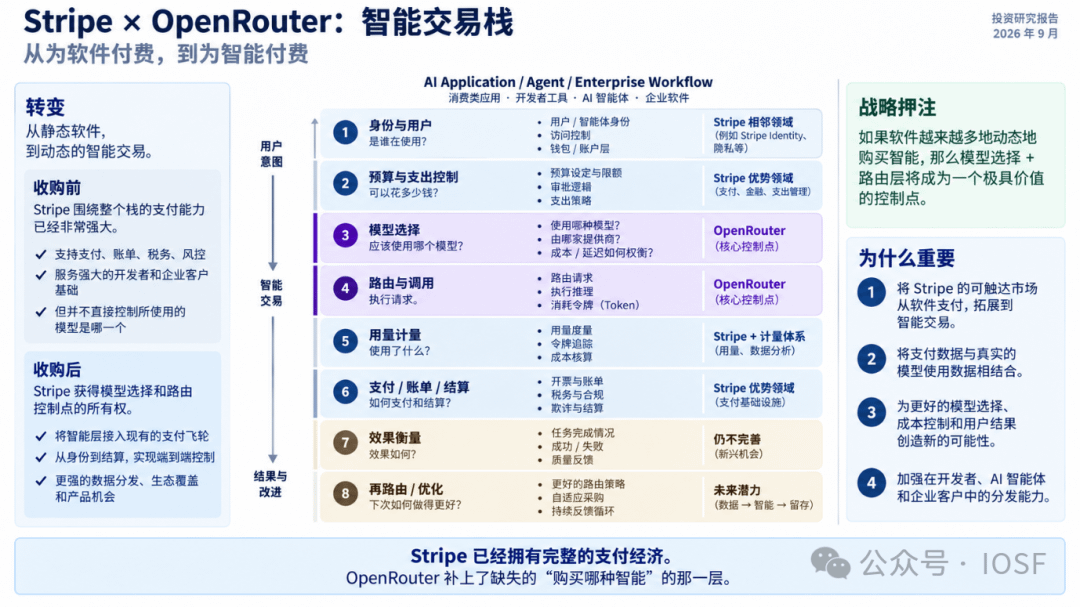
Figura 9 Oito etapas do stack de transações inteligentes.
O framework da carta aos investidores da Stripe em 19 de agosto de 2026 é: capital e inteligência estão se tornando dois fluxos digitais que sustentam cada empresa; antes, cada desenvolvedor precisava administrar sua própria esteira de receitas, o que gerou a Stripe; no futuro, cada desenvolvedor também precisará administrar sua própria esteira de inteligência.
▍8.1 Economia imediata: não é “pagamento internalizado”
As duas partes já colaboram profundamente desde janeiro de 2026: a OpenRouter usa Invoicing, Tax e Radar da Stripe e já tem integração de cobrança por tokens. O incremento real trazido pela aquisição é a integração profunda de propriedade, produto e dados — e o controle mais completo sobre a cadeia de “quem compra qual inteligência, como mensurar e como liquidar”.
▍8.2 Ponto de controle estratégico
O valor da OpenRouter para a Stripe não está na “própria porta de entrada”, mas no fato de ela poder se tornar a camada de orquestração de compras inteligentes: a Stripe já detém identidade, orçamento, mensuração, pagamento e liquidação; a OpenRouter adiciona escolha e execução de modelos. Juntas, elas têm chance de cobrir a cadeia completa de transações do agente — do orçamento à compra inteligente, até a liquidação.
▍8.3 Opção de longo prazo
O espaço de imaginação de longo prazo também vem exatamente daqui: identidade de agente → orçamento → escolha de modelo e fornecedor → consumo de inteligência → mensuração → liquidação → métricas do resultado → otimização. Hoje, as últimas duas etapas ainda faltam. Se a OpenRouter não conseguir devolver o feedback dos resultados de verdade para as decisões futuras de roteamento, ela ainda será apenas uma camada intermediária mais inteligente; se o ciclo fechado se confirmar, então é possível que ela vá gradualmente se transformar em um ponto de controle pelo qual a Stripe esteja disposta a pagar um prêmio alto.
Ao contrário, este é também o maior risco dessa transação: se, na economia dos agentes, o ponto de controle mais importante for orçamento e liquidação — e a escolha de modelos for apenas uma funcionalidade que pode ser fornecida gratuitamente — então o valor estratégico da OpenRouter para a Stripe ficaria abaixo do que se imagina hoje.
09 /
Lógica central de análise resumida
A lógica otimista (Bull Case) foca na explosão de demanda e no fosso potencial de segunda camada:
▪Demanda e liquidez já foram suficientemente verificadas: o volume de Tokens processados por semana aumentou de 5 trilhões para 55 trilhões+; de início do ano até hoje, cerca de 9% de crescimento composto semanal;
▪A migração multi-modelo agentic gera vento favorável estrutural: o consumo de Tokens é 5–30 vezes o de uma conversa padrão e aumenta significativamente o valor econômico das decisões de roteamento;
▪Do lado da oferta, a OpenRouter se tornou a primeira escolha para cold start global de laboratórios que não têm canais próprios de distribuição;
▪Os dados de telemetria entre modelos sedimentados, em termos de mecanismo, não podem ser replicados por outros participantes;
▪Ao mesmo tempo, o roteamento ciente de resultados constitui uma possível segunda camada de fosso e possui as ferramentas correspondentes;
▪Financeiramente, a margem bruta é alta — cerca de 70% — e, somada à forte confiança com contrapartes, sustenta continuamente a disposição de pagamento dos clientes de cauda longa.
A lógica de baixa (Bear Case) aponta diretamente para a compressão via commodityzation e a fragilidade do modelo de negócios:
▪A funcionalidade de roteamento está acelerando a virar infraestrutura gratuita (Vercel zero sobretaxa, Ramp gratuito dentro do ano, LiteLLM auto-hospedado sem comissão);
▪Custos de troca de clientes são extremamente baixos; migração técnica se mede em horas e múltipla atribuição já vira estado padrão;
▪Após a concentração de carga e o aumento do porte de compras, os grandes clientes ganham incentivos significativamente maiores para o fluxo de saída por graduação (Graduate Out) que contorna a cobrança de comissão proporcional;
▪A capacidade de monetização por Token continua sendo diluída e tem correlação mecânica com o crescimento de Tokens;
▪Mais importante ainda: o ciclo fechado de resultados ainda não foi comprovado; a adoção do Auto Router e as melhorias de causalidade não têm evidências públicas;
10 /
Conclusão: a OpenRouter agrega valor, mas não fixa por muito tempo
O que a OpenRouter mostra hoje é liderança, não fosso: ela conseguiu provar o valor da agregação de demanda e da liquidez de computação, mas ainda não provou o lock-in do cliente; acumulou telemetria exclusiva entre modelos, mas falta o dado mais crítico de resultado (Outcome Data). Seu ativo mais forte e seu maior ponto fraco vêm da mesma fonte — o fluxo de pedidos pode ser desviado com facilidade, os fornecedores frequentemente têm múltiplas atribuições, e plataformas como Vercel e Ramp podem a qualquer momento atacar reduzindo o roteamento a uma funcionalidade gratuita em outra dimensão.
A Stripe, ao pagar um prêmio de US$ 7,5 bilhões para comprar isso, não adquiriu apenas uma porta de entrada de tráfego por meio de uma API; ela está comprando uma opção de longo prazo: apostando se a OpenRouter conseguirá sair de “agregação de tráfego” para “geração de inteligência”, e, por fim, elevar-se ao ponto mais central de escolha do modelo, mensuração e controle de liquidação na economia de agentes.
Na infra de IA, depois que a “liquidez de tráfego” verdadeiramente escassa se consolida, as vantagens de decisão que não podem ser replicadas por outros concorrentes com código não podem ser copiadas. Quando os concorrentes tratam a funcionalidade de roteamento como uma ferramenta gratuita, a OpenRouter consegue fazer com que o cliente ainda não queira mudar aquela linha de base URL mesmo com a oferta de roteamento do concorrente sendo zero? A resposta para essa pergunta decide se os US$ 7,5 bilhões são prêmio ou “barato demais”.
Aviso legal: durante a criação deste texto, foram utilizados recursos de IA como Claude Opus 5, ChatGPT-5.6 e Gemini 3.6 Flash. O autor fez o possível para revisar e garantir que as informações sejam reais e precisas, mas ainda podem existir omissões. Por favor, compreenda. É importante destacar que este texto é apenas para fins de consolidação de informações e intercâmbio acadêmico/pesquisa, não constitui recomendação de investimento e não deve ser considerado recomendação de compra/venda de qualquer tipo.