Por trás da valorização do RMB: não basta olhar para as exportações, é preciso ver se as pessoas comuns ousam gastar
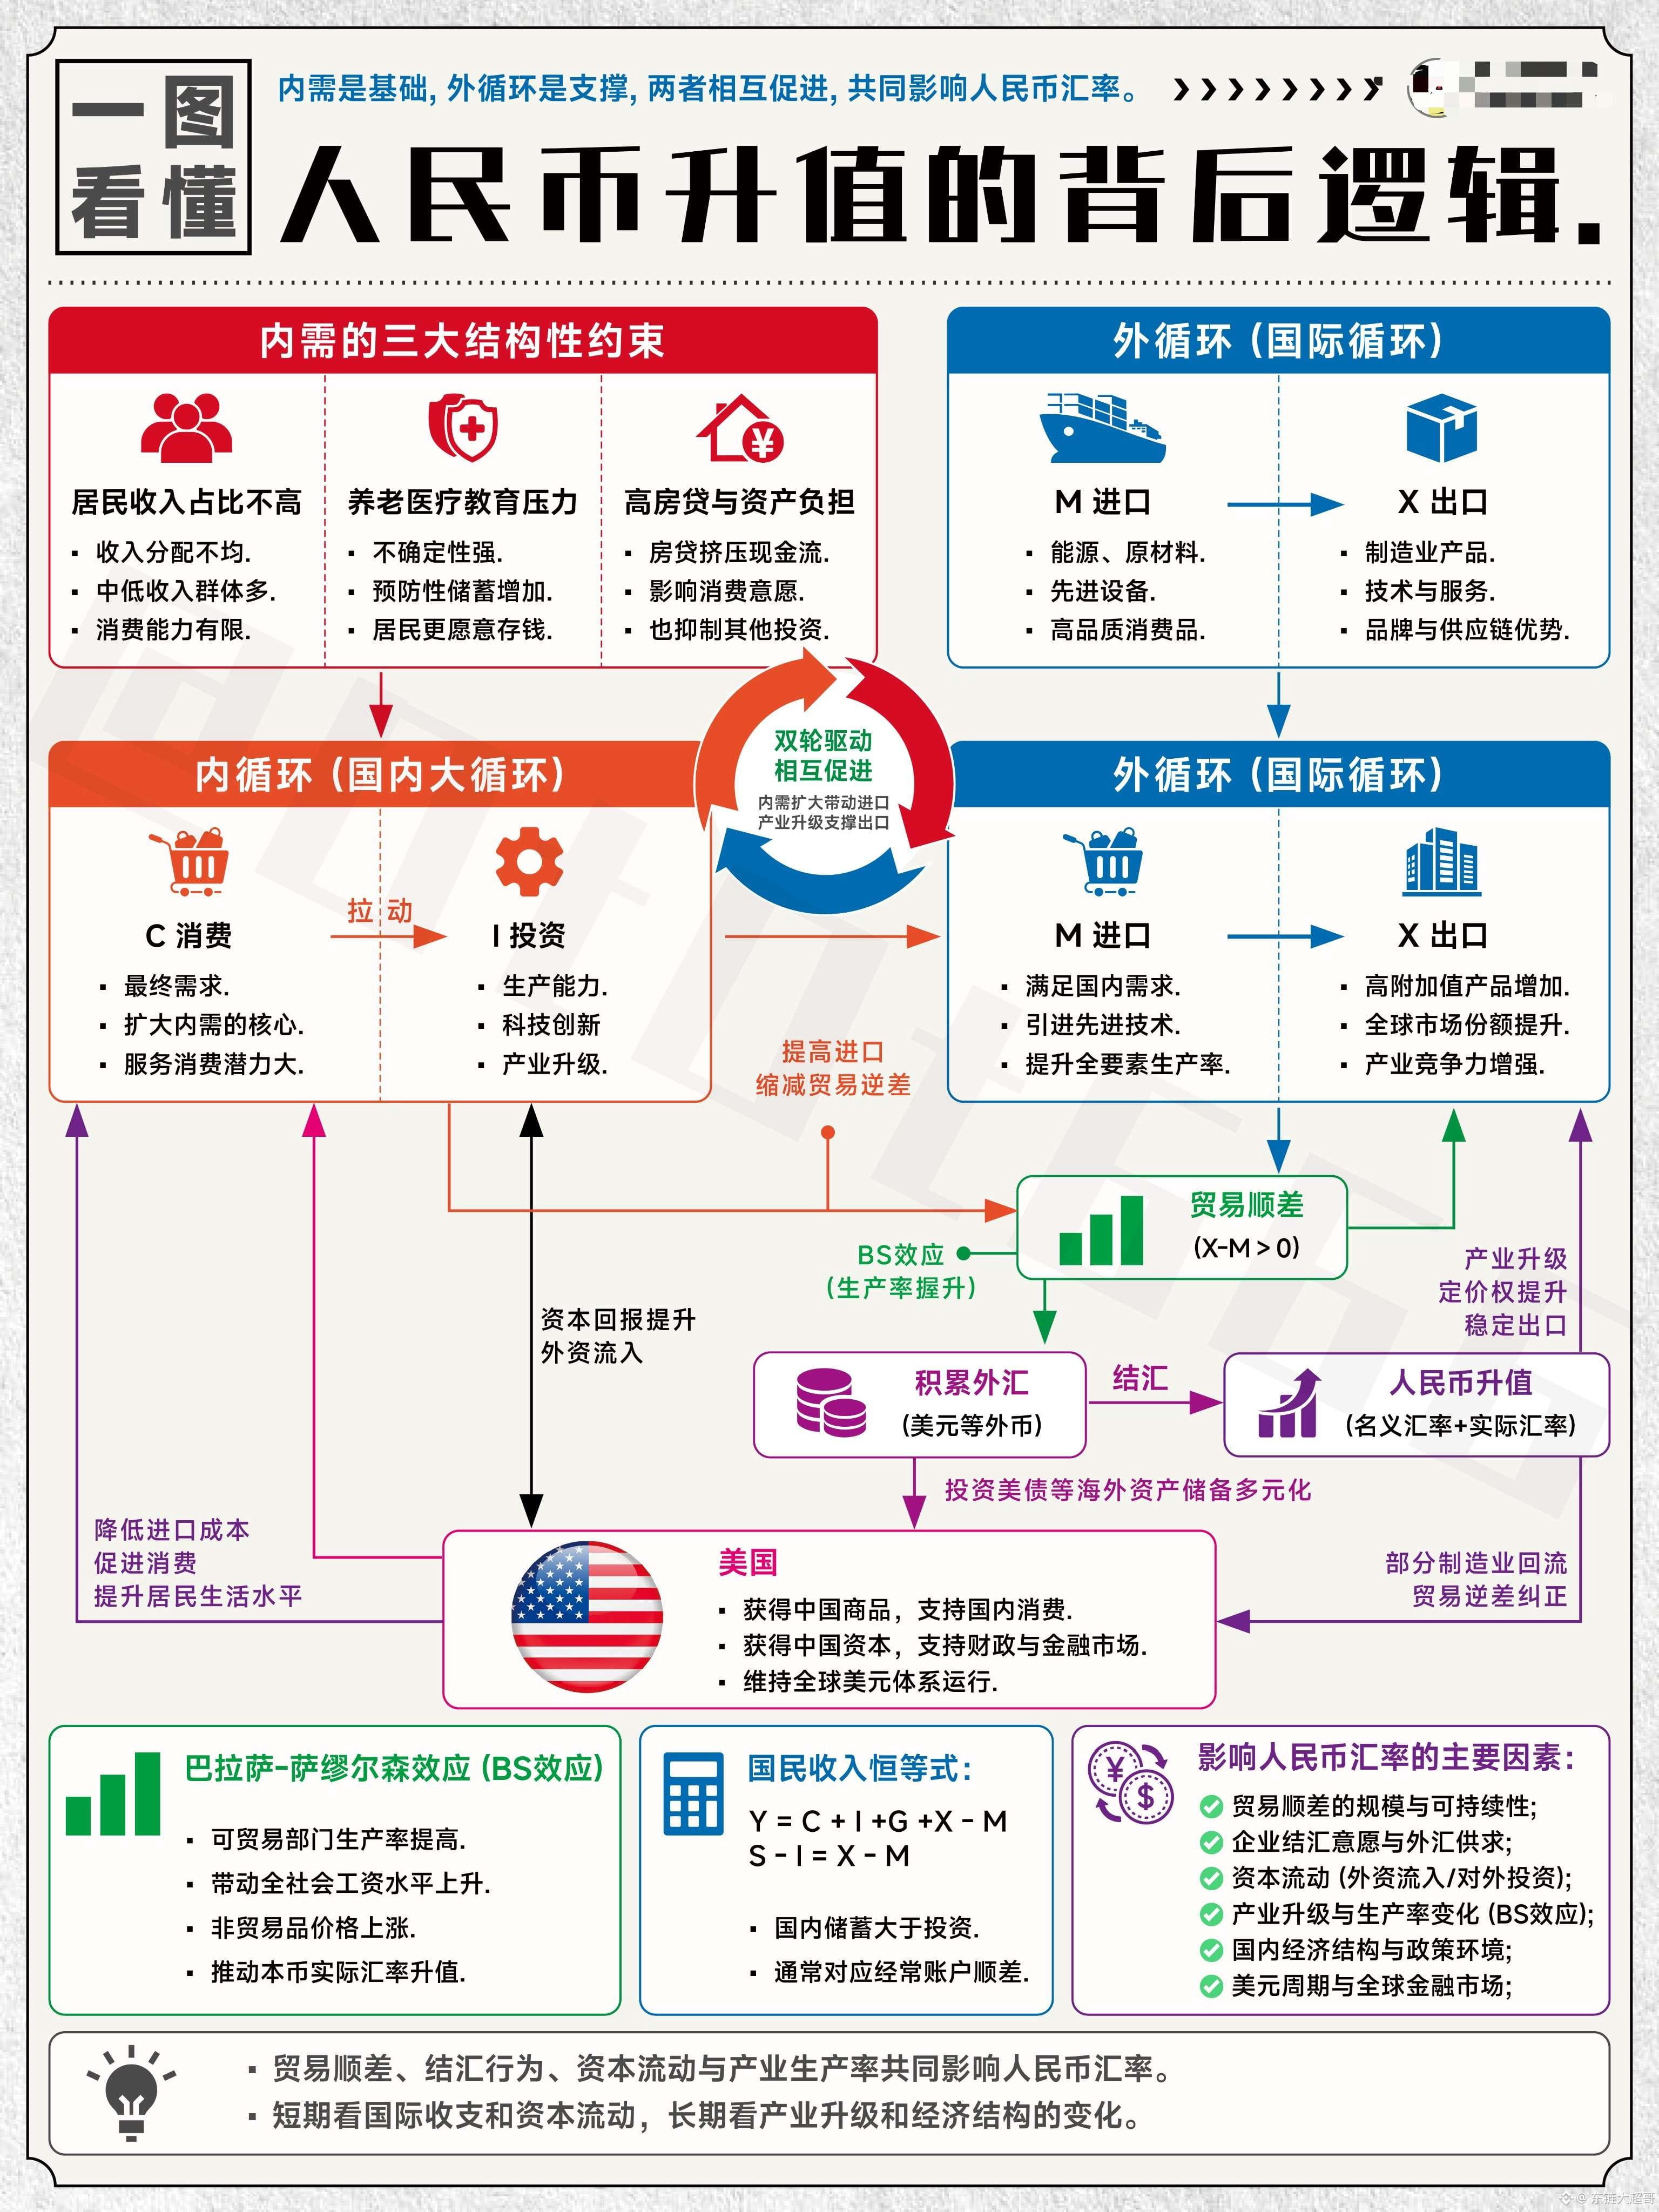
Pessoal, quando falamos de câmbio do RMB, muita gente pensa primeiro assim: exportações fortes, mais dólares ganhos, então o RMB deveria valorizar.
Essa lógica só acerta uma parte.
Depois que as empresas recebem dólares, elas podem convertê-los, mantê-los para pagar importações, quitar dívidas em dólar ou usá-los em investimentos no exterior. Portanto, superávit comercial não equivale a uma demanda firme de RMB do mesmo tamanho, e muito menos significa que a taxa de câmbio suba de forma unidirecional.
Para entender o RMB, é preciso olhar também como o dinheiro no país circula.
Se uma família tem perspectivas de renda instáveis, além de precisar arcar com empréstimo imobiliário, aposentadoria, despesas médicas e educação, mesmo quem tem economias pode não estar disposto a consumir.
Quando as pessoas não se atrevem a gastar, as empresas também ficam mais cautelosas ao expandir capacidade, contratar e investir. Se a demanda interna vai melhorar, o ponto-chave não é só se os produtos estão baratos, mas também se a renda pode crescer e se os gastos futuros têm mais garantias.
Então, a melhora da demanda interna impulsionaria o RMB a valorizar?
Não dá para traçar uma relação direta. Aumentos no consumo e no investimento podem elevar as importações e, com isso, aumentar a necessidade de comprar moeda estrangeira; mas, ao mesmo tempo, se os lucros das empresas e os retornos dos investimentos também melhorarem, isso pode atrair entrada de capital. No fim, como o câmbio se moverá depende do efeito conjunto dessas forças.
No longo prazo, existe ainda outro fator: a produtividade industrial.
Se as empresas conseguem produzir bens mais competitivos e aumentar o valor agregado, isso pode impulsionar crescimento de renda e salários. Mas esse “aumento de produtividade” que leva à valorização do câmbio real não significa que a cotação do RMB frente ao dólar subirá continuamente; não devemos confundir as duas coisas.
Quando o RMB se fortalece, mantendo tudo o mais constante, o custo em RMB de viagens ao exterior, estudos e compras de produtos importados pode cair. Porém, para quem detém ativos em dólares, o rendimento convertido para RMB também pode ser compensado em parte pela variação cambial.
Um exemplo simples: se as bolsas americanas sobem 10%, e no mesmo período o câmbio dólar-RMB cai 5%, o ganho em termos de RMB fica em torno de 4,5%, e não 10% — sem nem considerar custos e impostos.
Assim, ao alocar ativos no exterior, é preciso olhar não só para o próprio ativo, mas também para quais moedas serão usadas no futuro.
A sustentação de longo prazo do RMB depende da produtividade, renda, fluxo de capital e do ambiente de políticas. Só com a exportação boa
#人人需要比特币
Pessoal, quando falamos de câmbio do RMB, muita gente pensa primeiro assim: exportações fortes, mais dólares ganhos, então o RMB deveria valorizar.
Essa lógica só acerta uma parte.
Depois que as empresas recebem dólares, elas podem convertê-los, mantê-los para pagar importações, quitar dívidas em dólar ou usá-los em investimentos no exterior. Portanto, superávit comercial não equivale a uma demanda firme de RMB do mesmo tamanho, e muito menos significa que a taxa de câmbio suba de forma unidirecional.
Para entender o RMB, é preciso olhar também como o dinheiro no país circula.
Se uma família tem perspectivas de renda instáveis, além de precisar arcar com empréstimo imobiliário, aposentadoria, despesas médicas e educação, mesmo quem tem economias pode não estar disposto a consumir.
Quando as pessoas não se atrevem a gastar, as empresas também ficam mais cautelosas ao expandir capacidade, contratar e investir. Se a demanda interna vai melhorar, o ponto-chave não é só se os produtos estão baratos, mas também se a renda pode crescer e se os gastos futuros têm mais garantias.
Então, a melhora da demanda interna impulsionaria o RMB a valorizar?
Não dá para traçar uma relação direta. Aumentos no consumo e no investimento podem elevar as importações e, com isso, aumentar a necessidade de comprar moeda estrangeira; mas, ao mesmo tempo, se os lucros das empresas e os retornos dos investimentos também melhorarem, isso pode atrair entrada de capital. No fim, como o câmbio se moverá depende do efeito conjunto dessas forças.
No longo prazo, existe ainda outro fator: a produtividade industrial.
Se as empresas conseguem produzir bens mais competitivos e aumentar o valor agregado, isso pode impulsionar crescimento de renda e salários. Mas esse “aumento de produtividade” que leva à valorização do câmbio real não significa que a cotação do RMB frente ao dólar subirá continuamente; não devemos confundir as duas coisas.
Quando o RMB se fortalece, mantendo tudo o mais constante, o custo em RMB de viagens ao exterior, estudos e compras de produtos importados pode cair. Porém, para quem detém ativos em dólares, o rendimento convertido para RMB também pode ser compensado em parte pela variação cambial.
Um exemplo simples: se as bolsas americanas sobem 10%, e no mesmo período o câmbio dólar-RMB cai 5%, o ganho em termos de RMB fica em torno de 4,5%, e não 10% — sem nem considerar custos e impostos.
Assim, ao alocar ativos no exterior, é preciso olhar não só para o próprio ativo, mas também para quais moedas serão usadas no futuro.
A sustentação de longo prazo do RMB depende da produtividade, renda, fluxo de capital e do ambiente de políticas. Só com a exportação boa
#人人需要比特币