

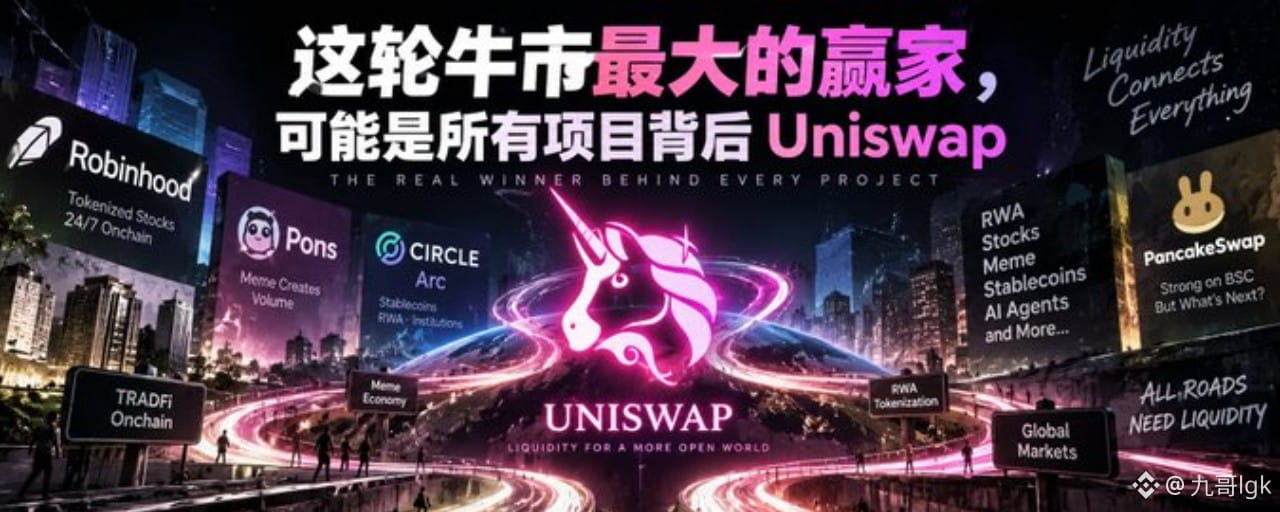
Recentemente, cada vez mais me parece que, se esta alta do mercado realmente continuar seguindo na direção das finanças on-chain, um dos maiores beneficiários no final talvez não seja uma blockchain específica, nem um único Meme, mas sim a Uniswap.
A razão, na verdade, é bem simples.
Não importa quem emite os ativos; no fim, todos esses ativos precisam de um lugar para serem negociados.
A Robinhood Chain recentemente já colocou essa lógica em prática.
Em seguida, no dia 16 de setembro, o lançamento da mainnet do Arc da Circle vai exigir que isso seja repetido mais uma vez.
Se no futuro cada vez mais ações, stablecoins, RWA, Memes e até mesmo ativos financeiros tradicionais forem movidos para a blockchain, o que a Uniswap realmente quer fazer talvez já não seja apenas “um DEX”.
O que ela quer fazer é:
A camada de liquidez de ativos on-chain.
01|A Robinhood Chain já serviu de modelo para a Uniswap
A Robinhood Chain foi aberta oficialmente como rede principal pública em 1º de julho deste ano.
Desde o início, a Robinhood tinha uma visão bem clara do que ela queria: tokenização de ações, RWA e negociação on-chain 24/7.
E no primeiro dia do lançamento na rede principal, a Uniswap já estava lá.
E não é uma parceria comum.
A Robinhood oficial define diretamente a Uniswap como:
Primary Public AMM.
Ou seja, a Robinhood Chain é principalmente o protocolo público de liquidez. A Uniswap, com V2, V3, V4, UniswapX, Web App, Wallet e API, já foi totalmente integrada desde o primeiro dia.
O que aconteceu dois meses depois pode até não ter sido totalmente pensado nem pela própria Robinhood.
O primeiro grande estouro da Robinhood Chain não foi de ações.
Mas era Meme.
Especialmente depois que a Pons apareceu, o volume de negociação de toda a cadeia de repente foi puxado para cima.
No início de setembro, o volume de negociação DEX semanal da Robinhood Chain chegou a 12,4 bilhões de dólares — mais do que dobrou diretamente em comparação com a semana anterior; em 4 de setembro, as taxas on-chain em um único dia registraram um recorde de aproximadamente 6 milhões de dólares.
A Pons é ainda mais exagerada.
Em 2 de setembro, a Pons emitiu quase 25.000 tokens em um dia; o volume de negociação em 24 horas atingiu 544 milhões de dólares; e gerou cerca de 5,95 milhões de dólares em taxas no dia.
Mas há aqui um ponto que é fácil de ignorar:
Quando a Pons explodiu, a Uniswap também acabou comendo uma grande fatia por trás.
Porque, depois que os tokens da Pons V2 “graduarem” na Bonding Curve, eles entram automaticamente na Uniswap V4, criando pools de liquidez com travamento permanente.
Ou seja, a Pons fica continuamente produzindo novos ativos.
A Uniswap fica responsável por absorver as negociações de longo prazo depois que esses ativos “graduam”.
É por isso que, quando eu pesquisei a Pons V2 antes, quanto mais eu estudava, mais eu achava que a Uniswap era justamente a infraestrutura que ficava por trás. A Pons pode lançar dezenas de milhares de moedas em um dia, mas para essas moedas realmente formarem um mercado de longo prazo, ainda é preciso a Uniswap.
02|Quantas negociações a Robinhood Chain tem com Uniswap, de fato?
Este dado é o mais exagerado de todos.
Recentemente, um conjunto de dados da Robinhood Chain mostra que o volume de negociação DEX em 24 horas é de aproximadamente 1,88 bilhão de dólares.
Entre eles:
Uniswap V3: cerca de 879 milhões de dólares
Uniswap V4: cerca de 601 milhões de dólares
Uniswap V2: cerca de 51 milhões de dólares
Somando as três versões, aproximadamente:
1,53 bilhão de dólares.
Dito isso, dentro desse recorte de dados, a Uniswap responde por aproximadamente 81% do volume de DEX da Robinhood Chain.
No pico, fica ainda mais exagerado.
Há estatísticas mostrando que, nos dias em que a Robinhood Chain esteve mais ativa, em um momento a Uniswap chegou a absorver quase 98% do volume de DEX on-chain.
O mais interessante é ver isso ao contrário.
Não é só a Robinhood Chain que precisa da Uniswap.
A Uniswap V4 agora também está precisando cada vez mais da Robinhood Chain.
Dados de início de setembro mostram que a Robinhood Chain chegou a contribuir, em algum momento, com cerca de 56,3% do volume de negociação de toda a rede da Uniswap V4.
Então isso já não é apenas:
A Uniswap foi implantada na Robinhood Chain.
Mas é:
A Robinhood Chain já se tornou uma das maiores fontes novas de crescimento da Uniswap.
Essa diferença é enorme.
03|Depois que a Pons virou febre, a reação da Uniswap foi muito rápida
Há também uma outra coisa aqui, que eu particularmente admiro na equipe da Uniswap: diante de um concorrente que aparece do nada, a resposta deles foi muito rápida.
Depois que a Pons realmente explodiu, a Uniswap Labs não escolheu lutar contra isso de frente até o fim.
E comprou diretamente PONS.
Em 3 de setembro, a Pons anunciou oficialmente:
A Uniswap Labs comprou $PONS para alinhamento de longo prazo de interesses.
Ou seja, a Uniswap Labs já comprou PONS para o alinhamento de longo prazo de interesses entre as duas partes.
Exatamente quanto compraram, por quanto compraram e de onde compraram — até agora as duas partes não divulgaram, então não dá para ficar chutando.
Mas essa ação em si já é bem interessante.
Porque a própria Uniswap já tem um Launchpad.
Em 5 de agosto, a Uniswap Labs lançou o Pools.trade, competindo diretamente com a Pons na Robinhood Chain.
Quando foram lançados, a quantidade de emissão do Pools.trade chegou a superar a Pons por um breve momento.
No fim, em menos de um mês, a Pons saiu na frente.
No fim de agosto, as taxas diárias da Pons V2 já atingiam cerca de 4,89 milhões de dólares, enquanto o Pools.trade tinha apenas cerca de 38,6 mil dólares.
Então a Uniswap fez uma coisa muito inteligente:
Já que você venceu, então eu vou comprar você.
Isso me fez pensar no Pump.fun e no Raydium daquela época.
Depois que os tokens do início do Pump.fun “graduam”, uma grande quantidade de liquidez vai para o Raydium.
Quanto mais o Pump.fun fica em alta, mais a Raydium ganha.
Mas depois a Pump.fun começou a fazer seu próprio PumpSwap.
Após a “graduação”, os tokens não precisam mais ser migrados para o Raydium; eles podem entrar diretamente no PumpSwap.
É como se você pegasse de volta, para suas próprias mãos, a liquidez e o volume de negociação que antes eram entregues ao Raydium.
Então, do ponto de vista da Uniswap, é bem fácil entender por que ela quer fazer um vínculo de longo prazo de interesses com a Pons.
Hoje, Pons V2:
Bonding Curve → graduação → Uniswap V4
A Uniswap certamente espera que esse caminho exista para sempre.
Se um dia a Pons ficar grande o suficiente e disser:
Por que eu ainda iria mandar todos os tokens formados para a Uniswap? Eu não posso fazer um DEX sozinho?
Então a história do Pump.fun e do Raydium pode se repetir de novo.
Então acho que o movimento de a Uniswap comprar PONS não pode ser entendido apenas como:
“A Uniswap gostou da PONS, então comprou a moeda.”
Ela é mais parecida com:
A Pons já virou um portal de emissão de ativos extremamente importante da Robinhood Chain; a Uniswap quer vincular esse portal à sua camada de liquidez no longo prazo.
Claro, “para evitar que a Pons copie Pump.fun/PumpSwap”, por enquanto é apenas minha especulação; ninguém de fato disse isso em ambas as partes.
Mas do ponto de vista de lógica de negócios, essa possibilidade merece atenção.
04|Depois da Robinhood, o próximo é o Arc
Se fosse só Robinhood Chain, talvez eu não achasse essa coisa tão importante.
Mas em 16 de setembro, vem outro peso-pesado da rede principal:
O Arc da Circle.
Arc e Robinhood Chain têm um ponto em comum.
Elas não são cadeias feitas, no sentido tradicional, para usuários Crypto Native.
A Robinhood Chain quer levar ações, ETFs e RWA para a cadeia.
O Arc quer levar: stablecoins, pagamentos, capital institucional, RWA, câmbio e Tokenized Assets para a cadeia.
A Circle já confirmou que a rede principal pública do Arc será lançada oficialmente em 16 de setembro. Atualmente, já há mais de 100 instituições e projetos de ecossistema participando da construção, incluindo instituições financeiras tradicionais como BlackRock, DTCC, Standard Chartered, etc.
E na infraestrutura de liquidez do Arc, aparece o mesmo nome de novo:
Uniswap.
O Arc, inclusive, escreveu até um artigo explicando por que precisa da Uniswap.
Há uma frase que eu acho muito importante dentro disso:
Protocolos de lending, derivativos e estratégias de LP precisam de um local de swap profundo e confiável antes que possam operar em qualquer escala significativa.
Traduzindo para o português claro:
Para empréstimos, derivativos, LP, RWA e outras coisas realmente começarem a rodar, primeiro você precisa de um mercado de negociação suficientemente profundo.
E um dos principais protocolos de liquidez que o Arc escolheu é a Uniswap.
É por isso que comecei a entender a Uniswap de novo.
Antes olhávamos para a Uniswap:
Um exchange descentralizado.
Agora talvez deva mudar o ângulo:
Após o lançamento de novos ativos, a infraestrutura padrão de liquidez.
A Robinhood emite tokens de ações, e isso precisa de liquidez.
Pons emite Meme, e isso precisa de liquidez.
A Circle faz o Arc, e para isso precisa de liquidez.
O BUIDL da BlackRock, para ir on-chain, precisa de liquidez.
A troca entre stablecoins precisa de liquidez.
No futuro, com mais ações, fundos, títulos e commodities on-chain, ainda será necessária liquidez.
Quem emite o ativo, na verdade, não importa.
Enquanto houver ativos que precisam ser negociados, a Uniswap tem a oportunidade de participar.
05|Quão grande a Uniswap já é hoje?
Vamos ver agora os dados da própria Uniswap.
A Uniswap já divulgou anteriormente que o volume de negociações acumulado do protocolo já chegou a aproximadamente 4 trilhões de dólares.
E, até os dados mais recentes da DeFiLlama:
Uniswap:
Volume de negociação de 24 horas de aproximadamente 3,35 bilhões de dólares
Em 7 dias, cerca de 19,6 bilhões de dólares
Em 30 dias, cerca de 67,4 bilhões de dólares
O volume de negociação de todo o mercado de DEX nos 30 dias do período inteiro foi de aproximadamente 240 bilhões de dólares.
Cálculo simples:
674 ÷ 2400 ≈ 28%
Ou seja, atualmente, apenas a Uniswap responde por cerca de 28% do volume de negociações DEX de 30 dias inteiro.
Considerando os dados das últimas 24 horas, a fatia chega até a cerca de 33%.
Isso já não é o tamanho de um “aplicativo DeFi de nicho”.
O mais importante é que a Uniswap agora tem uma diferença enorme em relação ao passado:
A UNI começa a capturar de verdade o valor do protocolo.
No fim de 2025, após a UNIfication, a Uniswap começou a abrir gradualmente o Protocol Fee e usar as taxas do protocolo para queimar UNI de forma programática. Depois, o escopo se expandiu de Ethereum para Arbitrum, Base, BNB Chain, Robinhood Chain e outras redes.
Recentemente, até a Robinhood Chain já se tornou uma fonte bem importante de fundos para a queima de UNI.
Em um conjunto de dados de 3 de setembro a 9 de setembro:
A Robinhood Chain contribuiu com cerca de 71,9% da Protocol Revenue da Uniswap.
Em 4 de setembro, a receita dos holders da Uniswap chegou a aproximadamente 1,15 milhão de dólares, sendo cerca de 0,925 milhão vindo da Robinhood Chain.
Ou seja, no mesmo dia, cerca de 80% do valor retornou dessa nova cadeia que acabou de ser lançada há pouco mais de dois meses.
É isso que eu acho que é a mudança realmente digna de atenção.
Antes, quando o volume de negociações da Uniswap ficava enorme, muita gente perguntava:
O que isso tem a ver com a UNI?
Agora, essa questão está ganhando respostas aos poucos:
Negociação → Taxa do Protocolo → Queima de UNI.
E esse mecanismo de queima já não acontece de vez em quando; ele está acontecendo continuamente.
Eu mesmo fiz um painel de dados de queima de UNI chamado DeFiBurn. Pelos dados dos últimos dez dias ou mais, a quantidade diária de UNI queimada fica a maior parte do tempo em torno de 150 mil—200 mil unidades. No momento, a queima acumulada já chegou a aproximadamente 113,8 milhões de UNI, representando cerca de 11,38% do total de supply.
O que merece mais atenção é de onde vêm essas queimas.
No momento, as quantidades já destruídas somam aproximadamente 107,4 milhões de unidades na Ethereum, cerca de 2,73 milhões na Base, e a Robinhood Chain já contribuiu com aproximadamente 2,09 milhões. E, com base nos registros recentes e em tempo real de queima, a Robinhood Chain continua contribuindo continuamente para a queima de UNI.
DeFiBurn — Dados de queima da UNI da Uniswap
Então, agora, olhando para a Uniswap, eu não consigo mais olhar só para quanto volume de negociação ela tem todo dia.
Antes, todo mundo sempre reclamava:
Se o volume de negociação da Uniswap crescer ainda mais, que relação isso tem com a UNI?
Mas agora este caminho está ficando cada vez mais claro:
Mais cadeias → mais ativos → mais negociações → mais receitas do protocolo → mais queima de UNI.
Se a Robinhood Chain for apenas o primeiro caso e, no futuro, o Arc e mais cadeias também conseguirem contribuir volumes de negociação semelhantes, então o que realmente vale a atenção na Uniswap não é só qual fatia do mercado DEX ela ocupa hoje; é se ela consegue converter continuamente o crescimento do mercado de negociações on-chain inteiro em valor de retorno para a UNI.
06|Por que acho que a Uniswap pode ser um dos maiores ganhadores desta rodada
Eu cada vez mais gosto de uma lógica de investimento:
Não tente adivinhar quem vai cavar ouro; estude quem vende pás.
A Robinhood Chain consegue se tornar a maior cadeia de RWA?
Não sei.
O Arc consegue se tornar a principal rede de liquidação das finanças institucionais?
Não sei.
A Pons consegue vencer o Pump.fun?
E não sei.
Qual Meme vai subir 100x na próxima rodada, ninguém sabe.
Mas essas coisas têm uma demanda em comum:
Liquidez.
Assim que um ativo é colocado on-chain, precisa ser negociado.
Enquanto houver negociação, o mercado é necessário.
A Uniswap está tentando se tornar o mercado padrão.
A Robinhood Chain deu um exemplo muito bom:
Robinhood cria a cadeia, Pons emite a moeda.
Usuários enlouquecendo negociando.
Por fim, a Uniswap silenciosamente assumiu no fundo mais de 80% do volume de negociações de DEX de toda a cadeia.
Até o sucesso da própria Pons também alimenta ainda mais a Uniswap V4 com ativos e volume de negociações.
Este é o lugar mais confortável para infraestrutura.
Ela não precisa adivinhar qual token vai vencer.
Quanto mais vencedores, mais lucrativo.
07|Vamos olhar também a outra CAKE que eu tenho
Falando nisso, quero mencionar outro projeto que eu possuo: a PancakeSwap.
Eu também tenho CAKE e fico com ela há muito tempo, então isso não é para atacar um projeto para promover outro. Mas quanto mais eu estudo a Uniswap, mais acredito que o maior problema da PancakeSwap talvez não seja o produto em si — e sim que ela nunca conseguiu realmente se livrar da etiqueta dada pela BSC.
Estritamente falando, a PancakeSwap, claro, já saiu da BSC faz muito tempo. Ethereum, Base, Arbitrum, Solana, e até a Robinhood Chain já foram implantadas, e o produto também não é pouco. Neste ano, inclusive, a PancakeSwap já fez tudo isso: ações, ETFs, RWA, negociação cross-chain e contratos perpétuos.
Mas o problema é:
O produto sair da BSC não significa que o fosso também saiu da BSC.
O ponto mais forte da PancakeSwap hoje ainda é a BSC.
Nos últimos 30 dias, o volume de negociação DEX de toda a rede BSC foi de aproximadamente 34,7 bilhões de dólares; desse total, só a PancakeSwap fez cerca de 24,5 bilhões, ou seja, aproximadamente 70%.
Esse desempenho, na verdade, é muito bom.
Mas olhando por outro ângulo, talvez esse seja também o maior problema do CAKE.
Na BSC, a PancakeSwap é claramente a rainha absoluta. Mas, quando sai da BSC, fica difícil replicar essa força dominante.
A Base tem Aerodrome e Uniswap; a Ethereum é o quartel-general da Uniswap; a Solana tem seu próprio ecossistema de liquidez. Inclusive, a Robinhood Chain, que a PancakeSwap acabou de entrar este ano — na prática, quem ainda ocupa a maior parte do volume de negociações continua sendo a Uniswap.
Então, minha maior preocupação com o CAKE agora não é se a PancakeSwap vai morrer.
Eu acho que provavelmente não.
Sua base na BSC ainda é muito forte; inclusive, ela vem alcançando CAKE net deflacionário por 35 meses consecutivos. Até julho deste ano, a PancakeSwap divulgou que o volume de negociações acumulado da BNB Chain já ultrapassou 40 trilhões de dólares.
O problema real é:
De onde virá o próximo crescimento?
Depois que eu passei a ter CAKE, uma coisa que eu cada vez mais não consigo entender é isto.
Se a BSC explodir, a PancakeSwap certamente se beneficiará.
Mas, se a próxima maior parcela de aumento vier da Robinhood Chain, Arc, Base, Ethereum — de novos ativos colocados on-chain como ações, RWA e stablecoins — a PancakeSwap consegue virar a camada de liquidez padrão como fez na BSC?
Do que tenho visto, acho difícil.
Ao contrário disso, olhando para a Uniswap, eu vejo outra rota.
Ela não precisa apostar em qual cadeia.
A Ethereum tem isso.
A Base também tem.
A Arbitrum tem a sua.
A BNB Chain também tem isso.
No primeiro dia do lançamento da Robinhood Chain, ela colocou isso como seu principal AMM público.
Depois da explosão da Pons, os ativos “graduados” entram diretamente na Uniswap V4.
Depois, quando o Arc lançar a mainnet, ela aparece de novo na infraestrutura central de liquidez.
Inclusive agora, até no principal quartel-general mais forte da PancakeSwap, a BSC, a Uniswap já está disputando mercado. Nos dados recentes de DEX da BSC do CoinGecko, a fatia de volume de negociação da Uniswap V4 + V3 já ultrapassou um quarto.
É isso que eu acho mais assustador na Uniswap.
A PancakeSwap é mais como a Uniswap da BSC.
O que a Uniswap quer fazer é:
A Uniswap de todas as cadeias.
Eu mesmo também tenho CAKE, então é claro que espero que suba.
Mas se agora eu tivesse que comparar novamente o espaço de imaginação futuro desses dois projetos, eu realmente estaria cada vez mais inclinado para a Uniswap.
Não porque a PancakeSwap não seja lucrativa, nem porque o modelo de economia do token CAKE seja ruim.
Mas é por causa disto:
O núcleo de CAKE é muito forte, mas a fronteira de crescimento está ficando cada vez mais visível.
A base da Uniswap já é bem forte, mas seus limites ainda estão se expandindo para fora.
08|Por fim
A Uniswap já deixou de ser apenas uma simples exchange descentralizada e se tornou
A camada de liquidez de ativos on-chain.
Antes, o Crypto era focado principalmente em negociar BTC, ETH e Meme.
No futuro, se realmente aparecer:
Ações on-chain, fundos on-chain, títulos do governo on-chain, explosão de stablecoins, RWA on-chain, negociação automática por agentes de IA…
Mas esses ativos, no fim, precisam de um lugar para fazer a descoberta de preços e a troca de liquidez.
A Robinhood Chain já começou a provar essa lógica.
Depois que a mainnet do Arc for lançada em 16 de setembro, veremos rapidamente mais um caso.
Se cada vez mais coisas começarem a ser colocadas on-chain, quem vai fornecer a infraestrutura de negociação para elas?
Pelo que parece, a Uniswap já está em uma posição bem confortável.
Outros ficam responsáveis por criar os ativos.
Outros se encarregam de criar o “hype”.
Outros ficam responsáveis por atrair usuários.
A Uniswap cobra as taxas de pedágio.
Talvez este seja o negócio mais digno de pesquisa neste bull market.
Escrevendo até aqui, ainda preciso explicar: eu mesmo tenho UNI e CAKE ao mesmo tempo e já estou com elas há mais de 4 anos.
Então este artigo não é para desmerecer a CAKE e promover a UNI, nem é por causa das minhas posições que eu tento encontrar uma justificativa.
É exatamente porque eu comprei as duas coisas, e recentemente estudei a Robinhood Chain e a Pons. Depois que vi que o Arc está prestes a ser lançado, ficou cada vez mais evidente para mim: o “núcleo” da PancakeSwap ainda é bem forte, mas o espaço de imaginação da Uniswap pode ser maior.
O maior problema do CAKE, na minha opinião, não é a PancakeSwap não gerar lucro, nem que ela vai desaparecer; é que seu fosso mais forte ainda está concentrado na BSC.
E a Uniswap está fazendo outra coisa: não importa se a próxima explosão venha da Robinhood Chain, do Arc ou, no futuro, de outras cadeias, ela quer ser a infraestrutura padrão de liquidez depois que esses ativos forem colocados on-chain.
Claro, um protocolo se desenvolvendo bem não significa necessariamente que o preço do token vai subir. A participação de mercado, as receitas do protocolo e se elas conseguem continuar se convertendo em valor para a UNI — ainda precisa ser observado.
Eu mesmo tenho posição em dois tokens, então as opiniões do artigo certamente serão influenciadas pela minha compreensão e pelas minhas posições.
Este artigo é apenas um registro do meu estudo e das minhas conclusões atuais sobre a Uniswap e a PancakeSwap, e não constitui aconselhamento de investimento.
Se houver algum lugar com dados ou compreensão incorretos, fiquem à vontade para comentar e apontar diretamente.
No fim, dá para comprar a moeda errada, mas a lógica não pode ficar errada o tempo todo. 😂
Obrigado por chegar até aqui. E também sejam bem-vindos para trocar ideias juntos.
Jiuge | lgk
X : @Lgk007