
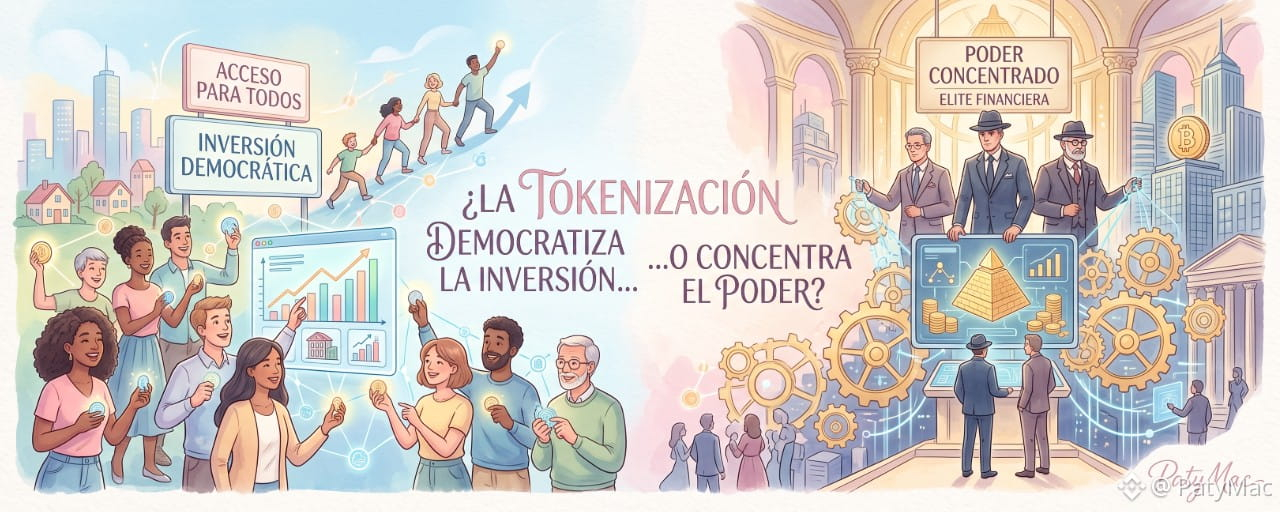
Depois de explicar o que é tokenização, surge uma pergunta muito mais incômoda: quem controla tudo o que existe por trás desse token?
Há algum tempo publiquei um conteúdo explicando como a tokenização pode transformar determinados ativos reais ou direitos econômicos em representações digitais.
E a resposta da comunidade foi interessante: perguntas, comentários, salvamentos e conversas que continuaram mesmo muito depois da publicação.
Mas quanto mais falamos de tokenização, mais aparece uma pergunta que considero ainda mais importante:
Se agora mais pessoas podem acessar um investimento… isso significa que também têm mais poder?
Porque uma coisa é democratizar o acesso.
E outra muito diferente é democratizar a propriedade, a informação e a capacidade de decisão.
Aí começa uma discussão muito mais profunda.
🧩 PRIMEIRO: O QUE MUDA QUANDO TOKENIZAMOS UM ATIVO?
Imaginemos um imóvel avaliado em USD 1.000.000.
No modelo tradicional, acessar economicamente esse ativo pode exigir uma quantidade importante de capital.
Agora imaginemos que a estrutura jurídica permite representar determinados direitos ligados a esse projeto por meio de 100.000 tokens.
O investimento poderia ser dividido em unidades muito menores.
Uma pessoa que antes precisava reunir uma quantidade considerável de dinheiro poderia, dependendo da estrutura e das regras aplicáveis, acessar uma fração econômica do projeto.
Esta é uma das grandes promessas da tokenização:
fracionar ativos e reduzir determinadas barreiras de entrada.
O Banco Mundial identifica precisamente a fracionamento como um dos potenciais benefícios da tokenização, porque pode reduzir o desembolso inicial necessário para participar de determinados investimentos.
Mas aqui temos que fazer uma pausa.
Porque aparece uma distinção fundamental:
COMPRAR UMA FRAÇÃO NÃO SIGNIFICA NECESSARIAMENTE CONTROLAR O ATIVO.
⚖️ TOKENIZAR NÃO SIGNIFICA AUTOMATICAMENTE TRANSFERIR A PROPRIEDADE
Este é provavelmente um dos pontos mais importantes de todo o debate.
Quando alguém ouve:
“Este imóvel foi tokenizado.”
pode imaginar imediatamente:
“Então, se eu comprar um token, sou dono de uma parte do imóvel.”
Não necessariamente.
Depende do que esse token representa juridicamente.
Poderia representar, conforme a estrutura:
uma participação;
um direito econômico;
um instrumento de dívida;
um direito contratual;
uma participação em uma sociedade que possui o ativo;
ou determinados direitos ligados diretamente ao ativo.
Por isso, antes de perguntar:
“Quanto vale o token?”
devíamos perguntar:
“QUE DIREITO REPRESENTA?”
A diferença pode ser enorme.
🏢 UM EXEMPLO BEM SIMPLES
Suponhamos que uma sociedade seja proprietária de um edifício.
Temos:
EDIFÍCIO
↓
SOCIEDADE PROPRIETÁRIA
↓
EMISSÃO DE TOKENS
↓
INVESTIDORES
Uma pessoa compra 100 tokens.
É automaticamente coproprietária registral do edifício?
Não necessariamente.
Pode estar adquirindo determinados direitos perante a sociedade ou perante o veículo usado para estruturar o investimento.
Por isso existem duas perguntas diferentes:
Quem tem o ativo?
e
Quem tem o token?
Podem ser pessoas ou entidades diferentes.
E aí surge um dos grandes desafios jurídicos da tokenização:
Conectar corretamente o direito digital ao direito que existe fora da blockchain.
🌎 E AQUI SURGE A GRANDE PROMESSA: DEMOCRATIZAR
A tokenização pode permitir algo que antes era difícil:
dividir economicamente um investimento grande em unidades menores.
Isso pode abrir a porta para:
pequenos investidores;
novos participantes;
projetos empresariais;
determinadas PMEs;
ativos que tradicionalmente tinham pouca liquidez;
novos modelos de financiamento.
O Banco Mundial também identifica possíveis benefícios da tokenização para o financiamento de pequenas e médias empresas, incluindo o uso de determinados ativos como garantia e a redução de certas assimetrias de informação.
E isso pode ser especialmente interessante para mercados emergentes.
Mas há uma questão:
baixar a barreira econômica de entrada não elimina todas as outras barreiras.
🧠 PORQUE UM INVESTIMENTO PODE SER ACESSÍVEL… E AINDA SER DIFÍCIL DE ENTENDER
Imaginemos que amanhã posso investir USD 50 em um ativo tokenizado.
Isso é muito mais acessível do que precisar de USD 50.000.
Mas:
Eu sei exatamente o que comprei?
Eu conheço o emissor?
Posso verificar o ativo?
Eu sei quais direitos eu tenho?
Posso vender quando eu quiser?
Existe um mercado secundário?
Quem guarda?
Quem administra?
Quem responde se algo der errado?
O preço de entrada pode cair.
Mas a complexidade jurídica e financeira pode permanecer.
E isso importa muito.
🔥 AGORA VEM A PERGUNTA DESCONFORTÁVEL
Suponhamos que temos:
100.000 investidores
e cada um possui uma pequena quantidade de tokens.
À primeira vista, parece um sistema extremamente distribuído.
Mas por trás desses 100.000 investidores poderia existir:
uma plataforma
um emissor
um custodiante
um operador
um desenvolvedor
uma infraestrutura tecnológica
que concentrem grande parte do poder operacional.
Então podemos ter:
propriedade fracionada
mas
poder concentrado.
E isso não significa automaticamente que exista uma irregularidade.
É simplesmente uma questão de estrutura de mercado e governança que merece ser analisada.
⛓️ BLOCKCHAIN NÃO É SINÔNIMO DE DESCENTRALIZAÇÃO
Esta é uma das confusões mais frequentes.
O fato de uma operação usar blockchain ou DLT não significa que todo o sistema seja descentralizado.
Podemos ter uma blockchain pública e, ao mesmo tempo:
um único emissor;
uma única plataforma;
um único custodiante;
um mercado secundário limitado;
um smart contract administrado por um grupo reduzido;
ou uma infraestrutura controlada por uma empresa.
A tecnologia do registro e a estrutura econômica do negócio são coisas diferentes.
E o FMI apontou precisamente que a tokenização pode reduzir alguns custos e intermediários, mas que a infraestrutura do mercado pode terminar mais concentrada pelo efeito das externalidades de rede.
🔗 O PODER DO EFEITO DE REDE
Imaginemos uma plataforma que começa tokenizando ativos.
No começo tem:
1.000 usuários.
Depois:
10.000.
Depois:
100.000.
À medida que aumenta o número de participantes, a plataforma pode se tornar mais atrativa porque ali já existem:
mais investidores;
mais ativos;
mais operações;
mais liquidez;
mais informação.
E isso pode gerar um círculo:
mais usuários
↓
mais liquidez
↓
mais ativos
↓
mais usuários
↓
mais liquidez
O problema aparece quando uma infraestrutura se torna tão dominante que fica difícil para outros concorrentes entrarem.
O FMI analisa justamente esse fenômeno: efeitos de rede podem aumentar o valor de uma infraestrutura amplamente utilizada e, se houver um provedor dominante, também podem elevar seu poder de mercado.
🏦 OS INTERMEDIÁRIOS DESAPARECERÃO?
Esta é outra promessa que aparece frequentemente:
“Com blockchain não precisaremos mais de intermediários.”
A realidade pode ser bem mais complexa.
A tokenização pode reduzir alguns custos ou funções de intermediação.
Mas isso não significa necessariamente que todos os intermediários desapareçam.
De fato, o FMI aponta que é mais provável que a tokenização reduza o custo de determinados processos realizados por intermediários do que eliminá-los completamente. Quanto dessa economia chegará ao investidor dependerá, entre outras coisas, do nível de concorrência.
E aparecem novos atores:
plataformas;
custodiantes;
fornecedores tecnológicos;
emissores;
operadores;
fornecedores de infraestrutura;
serviços de conformidade;
desenvolvedores de smart contracts.
Então talvez a pergunta correta não seja:
“A blockchain elimina os intermediários?”
senão:
“Quais intermediários desaparecem e quais adquirem novo poder?”
🇵🇾 E O QUE ESTÁ ACONTECENDO NO PARAGUAI?
Aqui o assunto deixa de ser apenas teórico.
O Paraguai já tem um novo marco para o Mercado de Valores e Produtos por meio da Lei nº 7572/2025.
A norma tem como objetivos proteger os investidores e promover um mercado equitativo, íntegro, eficiente e transparente.
E há um ponto particularmente interessante para o nosso tema.
O artigo 73 considera valores aqueles que representem, entre outros, direitos de crédito, propriedade, participação ou prestações em dinheiro suscetíveis de negociação ou transferência.
E além disso inclui expressamente aqueles:
“emitidos, registrados, transferidos ou armazenados por meio de tecnologias de registros distribuídos ou similares.”
Isso é importante porque demonstra que o legislador paraguaio já contempla juridicamente instrumentos vinculados a tecnologias DLT dentro do conceito de valores, quando reúnem as características previstas na lei.
Mas atenção:
isso não significa que todo token existente seja automaticamente um valor nem que toda tokenização esteja automaticamente sob o mesmo regime.
A qualificação jurídica depende da natureza concreta do instrumento e da operação.
🏛️ O PARAGUAI ESTÁ EM UMA ETAPA DE DESENVOLVIMENTO REGULATÓRIO
Em novembro de 2025, o Banco Central do Paraguai explicou que, após a nova Lei do Mercado de Valores e Produtos, durante 2026 seriam avançadas regulamentações relacionadas à inovação, incluindo crowdfunding, tokenização e DLT. Também destacou que um dos desafios será delimitar corretamente o perímetro regulatório quando houver captação de recursos do público, expectativa de rendimento e assimetria de informação.
Isso é particularmente relevante.
Porque uma coisa é:
criar um token tecnológico.
E outra é:
usar esse instrumento para captar recursos do público com expectativa de rendimento.
A segunda situação pode ativar questões regulatórias muito mais importantes.
🏠 IMAGINEMOS AGORA UMA PROPRIEDADE TOKENIZADA NO PARAGUAI
Suponhamos que uma empresa tenha um imóvel.
A estrutura juridicamente.
Cria uma emissão de tokens.
Oferecem aos investidores.
Uma pessoa compra.
E você recebe seus tokens em uma carteira.
A pergunta não deveria terminar aí.
Devíamos continuar perguntando:
Quem é proprietário do imóvel?
Qual documento vincula o token ao imóvel?
Que direitos o investidor recebe?
Quem administra as receitas?
Como eles se distribuem?
Pode vender seus tokens?
Onde?
Quem controla o mercado secundário?
O que acontece se a empresa entrar em insolvência?
O que acontece se o imóvel tiver uma hipoteca?
O que acontece se houver uma penhora?
Qual jurisdição é aplicável?
Que autoridade supervisiona a operação?
É aí que a tokenização deixa de ser apenas uma questão tecnológica.
Se torna:
Direito + Finanças + Tecnologia.
⚠️ O TOKEN PODE ESTAR NA BLOCKCHAIN. O ATIVO CONTINUA NO MUNDO REAL.
Esse ponto merece atenção especial.
Imaginemos:
Carteira X
↓
possui
Token #4587
Enquanto isso:
Sociedade Y
↓
consta como titular do imóvel.
Temos duas realidades:
REALIDADE DIGITAL
Carteira X → Token
REALIDADE JURÍDICA
Sociedade Y → Imóvel
A pergunta fundamental é:
QUAL É A RELAÇÃO JURÍDICA ENTRE AMBOS?
Porque a blockchain pode demonstrar determinados movimentos ou registros dentro da própria infraestrutura.
Mas não substitui automaticamente todos os registros jurídicos externos.
🔐 E SE O SMART CONTRACT FALHAR?
Outro aspecto que não podemos ignorar.
A tokenização introduz software em processos que podem ter consequências econômicas.
E o software pode conter:
erros;
vulnerabilidades;
falhas de programação;
problemas de integração;
dependências externas.
O FMI adverte que os programas usados em estruturas tokenizadas podem introduzir riscos derivados de código defeituoso e de cadeias de contratos contingentes.
Então surge uma pergunta jurídica muito interessante:
Se um erro tecnológico causar uma perda econômica, quem responde?
O emissor?
O desenvolvedor?
A plataforma?
O custodiante?
O fornecedor tecnológico?
A resposta não pode ser dada simplesmente olhando para a blockchain.
É preciso analisar:
contratos + legislação aplicável + estrutura societária + regulação + circunstâncias concretas.
💧 E TOKENIZAR TAMBÉM NÃO GARANTE LIQUIDEZ
Outro erro frequente é pensar:
“Se estiver tokenizado, posso vendê-lo facilmente.”
Não necessariamente.
A tokenização pode facilitar determinados mecanismos de transferência.
Mas para vender você precisa:
um comprador.
Você pode ter:
100.000 tokens
e praticamente nenhum mercado.
A liquidez depende da existência de participantes, infraestrutura, regras, confiança e condições de mercado.
Além disso, o BIS apontou que a escolha da arquitetura tecnológica cria um equilíbrio: uma rede compartilhada pode reduzir fragmentação, enquanto várias redes interoperáveis podem aumentar a concorrência em infraestrutura, mas também fragmentar liquidez e ativos. Por isso, ele considera importantes padrões comuns e interoperabilidade.
👥 ENTÃO QUEM REALMENTE TEM O PODER?
Podemos analisar um sistema tokenizado em seis níveis:
1. O PROPRIETÁRIO DO ATIVO
Quem possui juridicamente o imóvel, a empresa ou o ativo?
2. O EMISSOR
Quem cria e oferece os tokens?
3. A INFRAESTRUTURA
Quem controla a tecnologia sobre a qual são emitidos ou negociados?
4. O CUSTODiante
Quem conserva os ativos, chaves ou elementos necessários para executar a estrutura?
5. O MERCADO
Onde podem ser comprados e vendidos os tokens?
6. O INVESTIDOR
Que direitos ele realmente possui?
Essa última pergunta costuma receber menos atenção do que merece.
💰 QUANTO CUSTA ENTRAR… E QUANTO CUSTA SAIR?
A democratização costuma ser medida pelo primeiro número:
“Agora você pode entrar com USD 50.”
Mas deveríamos olhar também o segundo:
“Você consegue sair?”
Porque um investimento pode ter uma entrada extremamente acessível e uma saída muito complicada.
Por isso, antes de investir, é preciso analisar:
preço;
taxas;
liquidez;
restrições de transferência;
mercado secundário;
direitos;
riscos;
jurisdição;
custódia.
Um investimento acessível não é necessariamente um investimento líquido.
🌱 A TOKENIZAÇÃO PODE BENEFICIAR AS PMEs?
Sim, potencialmente.
Uma empresa pequena pode ter ativos valiosos, mas enfrentar dificuldades para obter financiamento.
A tokenização poderia permitir estruturar determinados direitos sobre ativos ou projetos de uma forma fracionada e potencialmente acessível a mais investidores.
O Banco Mundial considera que a tokenização pode abrir possibilidades de financiamento para PMEs e facilitar determinadas formas de uso de ativos como garantia.
Mas novamente:
a tecnologia não substitui a estrutura jurídica.
Se o ativo for:
hipotecado;
penhorado;
sujeito a restrições;
mal avaliado;
ou juridicamente desconectado do token,
o problema continua existindo.
⚖️ TOKENIZAR NÃO ELIMINA O DIREITO
E essa é talvez a parte que mais me interessa como advogada.
Porque muitas vezes se fala de tokenização como se a blockchain permitisse construir um mundo completamente separado das normas tradicionais.
Não funciona assim.
Quando um token representa ou está vinculado a um ativo do mundo real, questões como continuam importando:
Direito civil;
Direito societário;
Direito contratual;
Direito registral;
Direito tributário;
Direito sucessório;
Direito processual;
prevenção à lavagem de dinheiro;
proteção do investidor;
regulação do mercado de valores.
A tecnologia pode mudar como uma representação digital é registrada ou transferida.
Mas ainda temos que determinar:
QUE DIREITO EXISTE?
A QUEM PERTENCE?
COMO SE EXERCE?
E CONTRA QUEM SE PODE FAZER VALER?
🌎 O DESAFIO PARA A AMÉRICA LATINA
Para países como o Paraguai e outras economias latino-americanas, a tokenização pode representar uma oportunidade interessante.
Mas a discussão não deveria se limitar a:
“Podemos tokenizar?”
A pergunta deveria ser:
“Podemos tokenizar de maneira juridicamente segura?”
Isso exige pensar em:
educação financeira;
educação digital;
proteção do investidor;
transparência;
interoperabilidade;
custódia;
prevenção de fraude;
identificação do ativo;
rastreabilidade;
liquidez;
mecanismos de reclamação;
regulação.
Porque, se a tecnologia avançar mais rápido do que a compreensão do investidor, podemos ter um mercado tecnicamente sofisticado, mas difícil de entender para quem coloca seu dinheiro.
🔥 A GRANDE PARADOXO
E aqui chegamos ao coração desse artigo.
A tokenização pode fazer com que uma pessoa que nunca teria conseguido participar economicamente de um determinado projeto possa acessar uma fração.
Isso sim pode ampliar o acesso.
Mas ao mesmo tempo, a infraestrutura necessária para criar, administrar, custodiar e negociar esses tokens pode ficar concentrada em poucos atores.
Então podemos ter:
mais pessoas com acesso
mas
não necessariamente mais pessoas com poder.
E essa diferença é fundamental.
🧠 ACESSO ≠ PODER
Podemos resumir todo o debate em quatro frases:
Fracionar um ativo ≠ fracionar o poder.
Reduzir o preço de entrada ≠ eliminar o risco.
Blockchain ≠ descentralização automática.
Token ≠ necessariamente propriedade direta do ativo subjacente.
Essas quatro diferenças devem acompanhar qualquer pessoa interessada em tokenização.
🏛️ ESTAMOS MUDANDO DE INTERMEDIÁRIOS?
Durante décadas, grande parte do sistema financeiro foi organizada em torno de:
bancos
bolsas
fundos
custodiantes
intermediários
A tokenização pode modificar algumas dessas funções.
Mas também pode gerar novos centros de poder:
plataformas
emissores
fornecedores tecnológicos
custodiantes digitais
operadores
infraestruturas DLT
mercados tokenizados
Por isso, uma das perguntas mais interessantes para os próximos anos será:
A tokenização elimina a intermediação… ou transforma quem intermedia?
🇵🇾 O QUE UM INVESTIDOR PARAGUAIO DEVERIA PERGUNTAR?
Antes de comprar qualquer token que supostamente represente um imóvel, uma empresa, um projeto ou um ativo, eu teria esta lista:
1️⃣ O que exatamente estou comprando?
2️⃣ Que direito o token representa?
3️⃣ Quem é o proprietário do ativo subjacente?
4️⃣ Qual documento conecta juridicamente o token a esse ativo?
5️⃣ Quem emitiu os tokens?
6️⃣ Quem administra a plataforma?
7️⃣ Quem guarda?
8️⃣ Existe um mercado secundário real?
9️⃣ Posso vender quando eu quiser?
🔟 O que acontece se o emissor falir?
1️⃣1️⃣ O que acontece se o ativo tiver uma dívida, hipoteca ou penhora?
1️⃣2️⃣ Que legislação se aplica?
1️⃣3️⃣ Onde posso reclamar?
1️⃣4️⃣ Qual autoridade supervisiona a operação?
1️⃣5️⃣ Quais são todas as taxas?
E uma última pergunta que deveria estar em letras bem grandes:
QUEM CONTROLA A INFRAESTRUTURA?
🔥 ENTÃO… A TOKENIZAÇÃO DEMOCRATIZA OU CONCENTRA?
A resposta mais honesta é:
PODE FAZER AMBAS AS COISAS.
Pode democratizar:
✔ o acesso;
✔ a fragmentação;
✔ determinadas oportunidades de investimento;
✔ alguns processos de transferência;
✔ potencialmente certos mecanismos de financiamento.
Mas também pode concentrar:
⚠️ infraestrutura;
⚠️ dados;
⚠️ custódia;
⚠️ liquidez;
⚠️ emissão;
⚠️ tecnologia;
⚠️ capacidade de decisão.
O FMI também propõe essa dualidade: a tokenização pode reduzir fricções, custos e certas necessidades de intermediação, mas também pode criar novas formas de concentração de infraestrutura e poder de mercado.
E o BIS aponta que as decisões tomadas agora sobre a arquitetura desses mercados podem influenciar se os benefícios da tokenização terminam sendo distribuídos amplamente ou ficam condicionados por estruturas fragmentadas ou dominantes.
💭 Talvez a pergunta esteja mal formulada
Talvez não devêssemos nos perguntar apenas:
“A tokenização democratiza o investimento?”
Devíamos perguntar:
Quem pode entrar?
Quem pode sair?
Quem decide?
Quem controla?
Quem tem a informação?
Quem guarda?
Quem responde?
Porque uma verdadeira democratização financeira não consiste apenas em permitir que mais pessoas comprem.
Também implica que essas pessoas saibam o que estão comprando e quais são seus direitos.
🌐 O FUTURO DA TOKENIZAÇÃO NÃO SERÁ APENAS TECNOLÓGICO
A discussão que vem não será simplesmente:
“A blockchain funciona?”
A tecnologia já permite experimentar com esses modelos.
A discussão será muito mais complexa:
Que regras precisamos para que uma infraestrutura digital possa ampliar o acesso sem criar novos monopólios, novas assimetrias de informação ou novos riscos para quem investe?
E em países como o Paraguai, onde o marco do mercado de valores está incorporando expressamente instrumentos baseados em DLT e onde o BCP anunciou avanços regulatórios sobre tokenização, essa discussão já deixou de ser puramente futurista.
🔥 E AQUI ESTÁ MINHA CONCLUSÃO
A verdadeira revolução da tokenização não consiste simplesmente em transformar um imóvel, uma empresa ou um ativo em milhares de tokens.
Isso é apenas a parte tecnológica.
A verdadeira transformação será determinar quais direitos essas milhares de pessoas têm agora para participar.
Porque podemos ter:
100.000 investidores
100.000 carteiras
100.000 tokens
e, no entanto…
muito poucos atores tomando as decisões fundamentais.
Por isso:
A TOKENIZAÇÃO PODE FRACIONAR O INVESTIMENTO SEM NECESSARIAMENTE FRACIONAR O PODER.
E aqui está uma das perguntas jurídicas, econômicas e tecnológicas mais importantes desta nova etapa.
💬 TE DEIXO UMA PERGUNTA
Se amanhã você pudesse investir USD 100 em uma fração tokenizada de um edifício de USD 10 milhões…
você sentiria que realmente é dono de uma parte do edifício?
Ou você consideraria que, primeiro, precisa saber exatamente qual direito esse token representa?
Porque no fim…
O TOKEN PODE SER DIGITAL.
MAS O DIREITO QUE ELE REPRESENTA AINDA PRECISA DE UMA BASE NO MUNDO REAL.
E é aí que Blockchain, Finanças e Direito começam a falar a mesma língua.



#Tokenizacion #Blockchain #ActivosDigitales #CryptoLaw #FinanzasDigitales