Toda vez que eu verifico meu feed ultimamente, parece que metade do Crypto Twitter silenciosamente migrou para o universo de analistas de semicondutores. Passamos horas debatendo as cadeias de suprimento de GPUs, acompanhando relatórios de resultados de tecnologia como se fossem desbloqueios de tokens e observando os gráficos da Nvidia com a mesma ansiedade nervosa que normalmente reservamos para liquidações de Bitcoin. É uma interseção inusitada, mas faz muito sentido. Qualquer pessoa que esteja nesse espaço há mais de alguns ciclos reconhece aquela sensação familiar quando um único líder claro começa a sugar todo o oxigênio da sala.
A Nvidia se tornou o mascote de todo esse movimento porque o hardware era o primeiro gargalo óbvio. Se você quisesse construir modelos, precisava de computação bruta, e eles tinham as chaves da fábrica digital. Mas, se você recuar e olhar para como a infraestrutura de tecnologia realmente se expande ao longo do tempo, o verdadeiro gargalo raramente fica no mesmo lugar por muito tempo. A corrida por hardware sempre se espalha para setores mais silenciosos e “mais rústicos”, que a maioria dos investidores de varejo ignora até que os preços já tenham se movido.
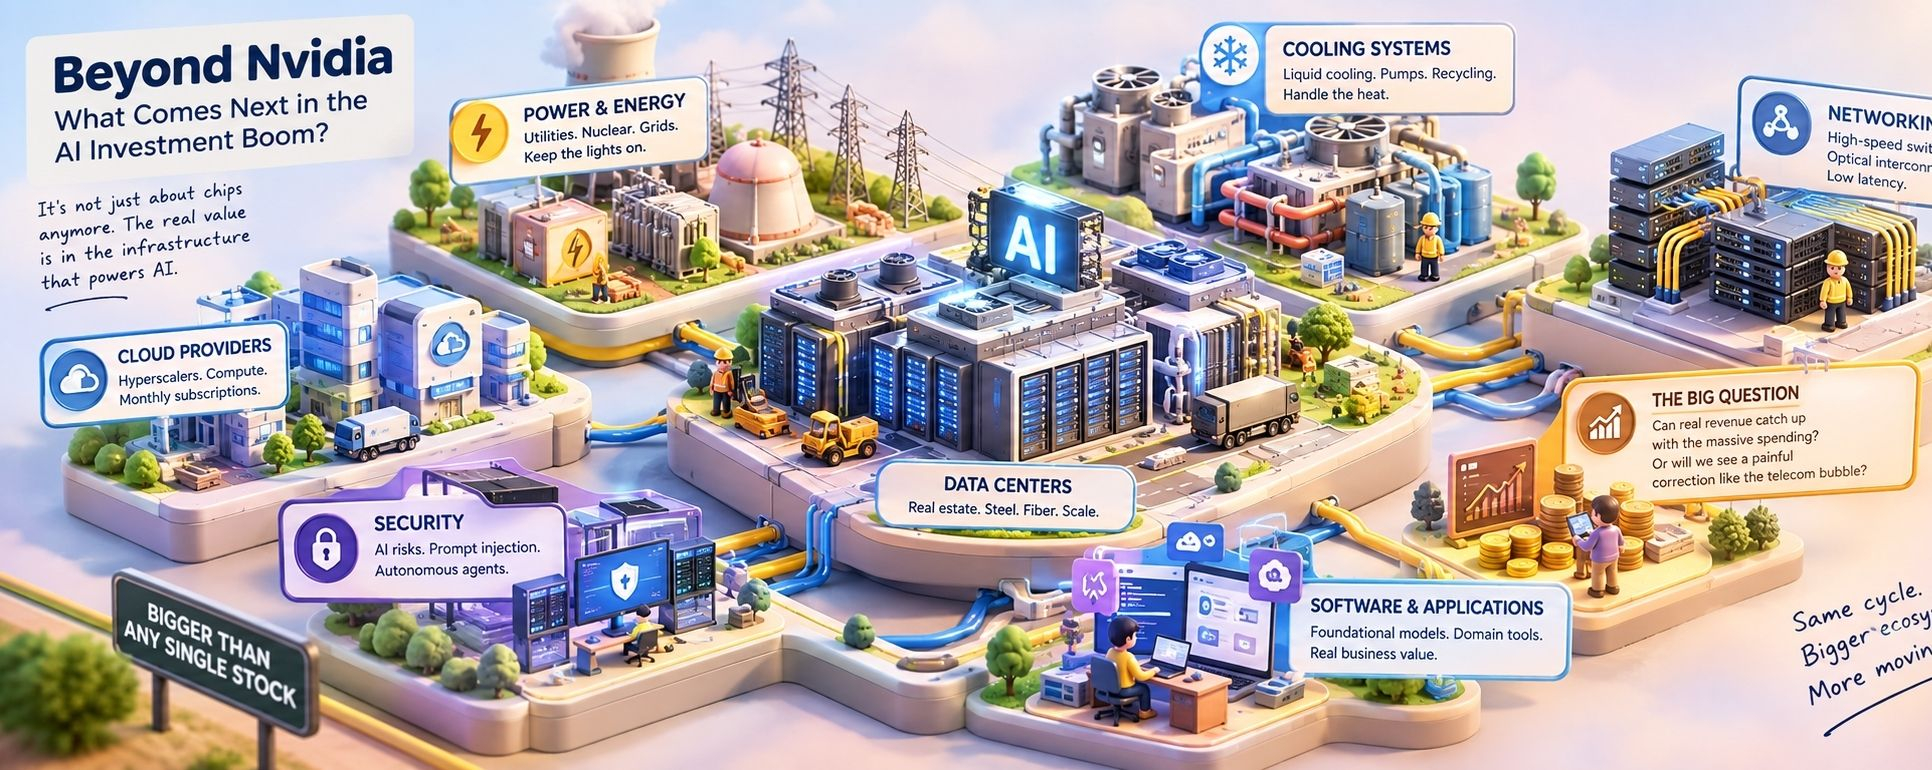
Pegue os data centers, por exemplo. Há alguns meses, eu estava analisando os planos de expansão física de alguns dos principais provedores de nuvem, e a escala de área que está sendo comprada é surreal. Falamos sobre a nuvem digital como se ela pairasse no ar, mas ela é feita de concreto real, enormes estruturas de aço e quantidades absurdas de terra situadas perto de grandes cruzamentos de linhas de fibra. Encontrar espaço físico que possa, de fato, acomodar esses racks de servidores de alta densidade está se transformando em uma disputa por terra por si só — sutil, mas real.
Então você cai diretamente no problema da energia, que é onde as coisas ficam realmente fascinantes. Rodar um cluster de chips modernos de IA não é como operar um servidor web tradicional; as exigências de densidade de energia estão fora de escala. Às vezes, me pego pensando se o mercado está subestimando severamente o quanto esse aumento de carga coloca nas redes elétricas legadas, que mal foram projetadas para atender às necessidades modernas básicas, quanto mais para centros de computação em escala de gigawatt.
Isso tem deslocado silenciosamente grande parte da atenção para as empresas de utilidades, propostas de energia nuclear e fabricantes de equipamentos especializados de energia. Empresas que produzem transformadores, sistemas de gerenciamento de rede e soluções de energia de backup costumavam ser a definição de ações de dividendos “entediantes”, de baixo crescimento. De repente, elas se veem no meio de um grande gargalo tecnológico, simplesmente porque um data center não consegue processar um único prompt sem uma demanda de energia estável.
E, depois que você traz essa energia para dentro do prédio, precisa lidar com o calor. O resfriamento a ar, que funcionou bem para o hosting web padrão por décadas, simplesmente não dá conta quando você compacta GPUs de alta saída com muita proximidade. Sistemas de resfriamento líquido saíram de um recurso de nicho para entusiastas em rigs de jogos customizados e se tornaram uma camada arquitetônica obrigatória para data centers modernos. A infraestrutura necessária para bombear, resfriar e reciclar o líquido através de milhares de racks de servidores é complexa, cara e cresce rapidamente.
Outra peça do quebra-cabeça que frequentemente se perde no ruído é a rede. Ter milhares de chips poderosos não ajuda muito se eles não conseguem se comunicar rápido o bastante para processar grandes volumes de dados em paralelo. Switches especializados de alta velocidade, interconexões ópticas e protocolos de rede com baixa latência estão se tornando tão vitais quanto os próprios chips. Se os dados ficarem presos no tráfego entre os nós, todo esse poder de computação caro fica apenas ocioso.
Mais acima na pilha, os provedores de nuvem estão tentando empacotar todo esse hardware em serviços gerenciáveis para negócios do dia a dia. Os hyper-scalers estão investindo quantias estonteantes de capital para construir essa capacidade, apostando que toda empresa na Terra acabará pagando uma assinatura mensal para acessar modelos de IA. É uma corrida armamentista em massa, e embora o crescimento de receita seja real, o investimento de capital inicial é quase difícil de colocar na cabeça.
Além disso, há o aspecto da segurança, que parece ainda estar sendo pouco tratado. Quando sistemas de IA assumem fluxos de trabalho operacionais reais, lidando com dados corporativos sensíveis e executando transações automatizadas, a superfície de ataque se expande dramaticamente. Ferramentas de cibersegurança projetadas para permissões tradicionais de banco de dados não necessariamente estão prontas para proteger entradas complexas de redes neurais, vetores de injeção de prompts ou agentes autônomos de IA.
Na camada de software em si, começamos a ver uma divisão entre empresas que apenas embrulham modelos genéricos de base em uma interface de usuário limpa e aquelas que constroem aplicações profundas e específicas por domínio. Suspeito que muitos desses primeiros wrappers de software sejam apagados à medida que os modelos subjacentes melhorem, mas as ferramentas que ficam profundamente incorporadas em fluxos de trabalho específicos de uma indústria podem manter valor de longo prazo que supere o ciclo inicial de euforia.
O que me mantém um pouco acordado à noite, porém, é a velocidade absurda dos gastos em comparação com a receita real que está sendo gerada hoje. No momento, gigantes de tecnologia e startups, ambos, estão gastando centenas de bilhões de dólares em infraestrutura física. Esse boom de despesas de capital está impulsionando as cotações das ações ao longo de toda a cadeia de suprimentos, mas em algum momento as aplicações voltadas ao usuário final precisam gerar valor prático suficiente para pagar por todos esses data centers, contratos de energia e sistemas de refrigeração.
Se a curva de adoção pelas empresas acabar sendo mais lenta do que o mercado espera atualmente, pode haver um período desconfortável de “digestão”, em que as companhias percebem que construíram capacidade demais. Já vimos esse filme antes no boom das telecom no fim dos anos 1990, quando quilômetros de fibra escura foram instalados anos antes de a demanda de tráfego da internet chegar para justificar isso. A tese de longo prazo estava certa, mas o timing foi doloroso para qualquer pessoa que comprou no pico da expansão da infraestrutura.
As avaliações nesses setores secundários de infraestrutura já se expandiram significativamente ao longo do último ano. Quando cada empresa de utilidades, fabricante de refrigeração e fornecedor de redes começa a negociar com múltiplos normalmente reservados para plataformas de software de hiper-crescimento, a margem de erro fica perigosamente pequena. Um único relatório de resultados frustrado ou um atraso na construção de data centers pode desencadear correções bruscas, mesmo que a tendência subjacente continue intacta.
Talvez eu esteja pensando demais, mas parece que estamos saindo da onda inicial especulativa e entrando em uma fase muito mais difícil e operacional do ciclo. A narrativa fácil de apenas comprar o principal fabricante de chips funcionou perfeitamente enquanto a computação era o único gargalo que todo mundo considerava. Agora, o mercado precisa entender como todas essas peças em movimento se encaixam, quem realmente gera fluxos de caixa sustentáveis e por quanto tempo a onda de investimentos continuará avançando.
Vai ser uma dinâmica fascinante de acompanhar nos próximos anos. Seja qual for o caminho daqui — operadores de rede, especialistas em refrigeração ou protocolos de segurança — a história mais ampla de infraestrutura é claramente muito maior do que qualquer ticker isolado na tela.