

O que acontece com suas moedas digitais se você desaparecer amanhã? A parte esquecida da riqueza digital
$
No mundo das criptomoedas, quase todo mundo fala sobre o preço, a liquidez, os ciclos do mercado, o ETF e o DeFi.
Mas há uma pergunta muito menos discutida:
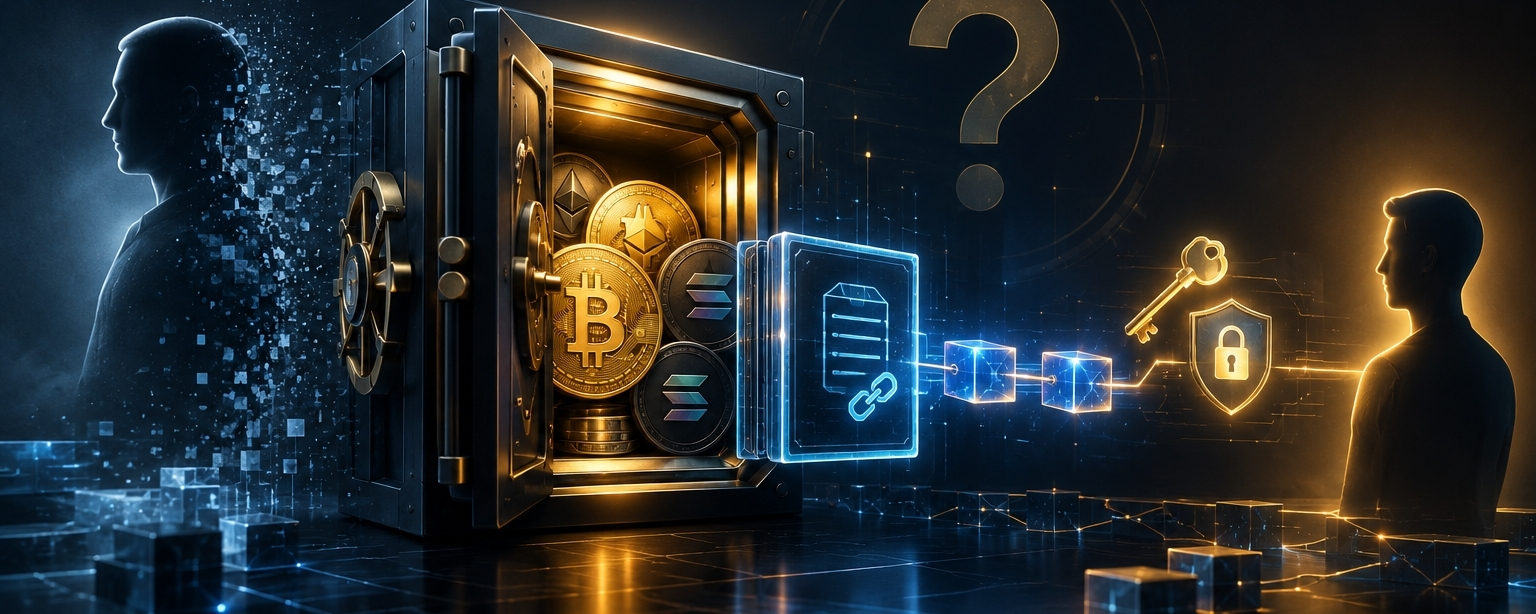
O que acontecerá com suas moedas digitais se elas não existirem mais amanhã?
A pergunta pode parecer filosófica, mas na verdade é, ao mesmo tempo, uma questão financeira, técnica e jurídica.
Ter Bitcoin ou Ethereum — ou qualquer outro ativo digital — não significa necessariamente que sua família ou seus herdeiros conseguirão acessá-lo automaticamente. Em alguns casos, a riqueza pode ficar no blockchain para sempre, mas o acesso a ela se torna impossível.
E aqui surge uma das mais estranhas paradoxas da economia digital:
Os ativos podem continuar existindo, enquanto o dono da única chave para acessá-los desaparece.
A blockchain não sabe quem é o herdeiro
No sistema financeiro tradicional, há instituições que — de acordo com os procedimentos legais aplicáveis — podem lidar com casos de falecimento, congelar contas e transferir ativos aos herdeiros.
Já em uma carteira não custodial, a equação é diferente.
A blockchain conhece o endereço e a chave que permite assinar a transação, mas não sabe que o dono do endereço faleceu e não sabe automaticamente quem é o herdeiro legítimo.
Se alguém tiver uma carteira contendo ativos digitais e o acesso depender de uma chave privada ou de uma frase de recuperação que ninguém mais conhece, esses ativos podem se tornar praticamente inacessíveis após a morte dessa pessoa.
Isso não significa que as moedas desapareceram.
Mas ao contrário.
Os saldos podem permanecer no mesmo endereço, e qualquer pessoa na rede pode ver o saldo, mas ninguém consegue movê-lo sem ter o meio de assinatura correto.
O problema não é só no Bitcoin
Esse problema não é só do Bitcoin.
Pode se aplicar a:
As criptomoedas que estão em carteiras não custodiais.
Tokens DeFi.
NFTs.
Ativos que existem em várias redes.
Alguns ativos relacionados a contratos inteligentes.
Carteiras de Hardware (Hardware Wallets).
E até as contas que estão em plataformas centralizadas, embora o modo de acesso seja diferente.
Por isso, a frase «tenho uma cópia da Seed Phrase» não é um plano de herança completo.
Porque a próxima pergunta passa a ser:
Quem consegue acessá-la? Como? E quando? E o que impede outra pessoa de usá-la antes disso?
Paradoxo: a solução fácil pode ser mais perigosa do que o problema
Alguns podem pensar em escrever a frase de recuperação em um papel e guardá-la em uma gaveta em casa.
Mas esse método cria outro problema.
Se a frase secreta ficar disponível para qualquer pessoa, o plano de herança pode virar um plano de roubo.
Assim, a frase de recuperação não é como uma senha comum que pode ser alterada facilmente.
Em muitas carteiras, quem possui um meio de recuperação praticamente tem a capacidade de controlar os ativos.
Portanto, um bom planejamento não se trata apenas de:
«Como dou a chave ao meu herdeiro?»
E também se trata de:
«Como dou a ele a capacidade de acessar a tempo, sem dar a qualquer pessoa a capacidade de roubar meus ativos hoje?»
A verdadeira solução é desenhar um «sistema de herança», e não apenas armazenar uma chave
Você pode pensar na riqueza digital como um sistema de várias camadas.
1. Inventariar os ativos
O primeiro passo não é dar a alguém as chaves.
— ou melhor, saber o que você realmente possui.
A pessoa pode ter Bitcoin em uma carteira, Ethereum em outra, ativos em uma plataforma centralizada, NFTs e, talvez, ativos em redes diferentes.
Sem uma lista clara, os herdeiros talvez nem saibam que alguns desses ativos existem.
2. Documentar onde estão os ativos
O documento em si não precisa incluir as chaves privadas.
Ela pode conter informações como:
O número de carteiras.
O tipo de cada carteira.
As redes usadas.
As plataformas onde as contas existem.
Ter carteiras de hardware.
Onde ficam as cópias de segurança.
Documentos legais relacionados aos ativos.
A ideia é criar um mapa da riqueza digital sem criar um ponto único fácil de invadir.
3. Separar as informações das chaves de acesso
Estas são algumas das ideias mais importantes.
Em vez de colocar tudo em um só lugar, é possível separar:
Informação sobre a existência do ativo
sobre
Informação sobre como acessá-lo
sobre
A informação que realmente permite assinar e transferir.
Quanto mais essas camadas forem separadas com cuidado, mais difícil fica para uma única pessoa acessar toda a riqueza sem o conhecimento do proprietário.
Carteiras com múltiplas assinaturas podem mudar a equação
Em alguns casos, podem-se usar carteiras de múltiplas assinaturas (Multi-Signature Wallets).
A ideia central é que executar a transação exige mais de uma chave, em vez de uma única chave.
Por exemplo, uma estrutura pode ser desenhada para exigir um certo número de assinaturas para executar um processo de transferência.
Isso abre a porta para desenhar cenários de herança mais complexos:
O herdeiro não precisa possuir uma única chave mágica, e o dono dos ativos não precisa transferir o controle total durante a vida dele.
Mas esse tipo de solução precisa de uma boa compreensão técnica, porque a própria complexidade pode se tornar um risco se as cópias de segurança e as chaves não forem gerenciadas corretamente.
E as plataformas centralizadas?
Aqui a imagem muda.
Quando os ativos estão em uma plataforma centralizada, o usuário não necessariamente controla a chave privada diretamente.
Isso significa que os procedimentos de falecimento e de acesso à conta podem depender das condições da plataforma, das leis locais e dos documentos exigidos.
Portanto, não se deve presumir que:
«A plataforma vai saber automaticamente quem é o herdeiro»
E também não se deve presumir o contrário, que:
«Os ativos se perderão inevitavelmente».
Tudo depende de quem mantém os ativos, de suas condições, da jurisdição legal e da documentação disponível.
É aqui que aparece a importância de ter um registro claro das contas e dos documentos relacionados a elas.
O maior erro: o plano estar na cabeça de uma única pessoa
Talvez este seja o ponto mais perigoso do assunto.
Uma pessoa pode ter milhões de dólares em criptomoedas, usar a melhor carteira de hardware, senhas mais fortes e os meios de proteção mais atuais.
Mas, se ele for a única pessoa que sabe:
Onde ficam os ativos,
e como acessá-los,
e quais redes são usadas,
e onde ficam as cópias de segurança,
Então o sistema inteiro passa a depender de uma única pessoa.
E esse não é um problema apenas de cibersegurança.
É um problema de continuidade.
A riqueza digital precisa de um «plano de falecimento», assim como precisa de um plano de proteção
O erro comum é pensar em segurança apenas pelo ângulo:
«Como impedir que outras pessoas acessem meu dinheiro?»
Mas existe outra pergunta, igualmente importante:
«Como eu garanto que as pessoas que escolhi conseguirão acessá-los quando eu não estiver mais apto?»
Essas duas questões parecem contraditórias, mas na verdade são dois lados do mesmo problema.
A proteção excessiva pode levar à perda dos ativos.
E a facilidade excessiva de acesso pode levar ao roubo.
O objetivo é encontrar um equilíbrio entre os dois.
Um teste simples que cada investidor pode fazer
Em vez de esperar que um problema real aconteça, pode-se fazer um teste prático.
Imagine que você não estaria disponível por 30 dias.
Uma pessoa em quem você confia consegue saber:
Quais ativos você possui?
Onde eles ficam?
Quais carteiras ou plataformas são usadas?
Onde ficam os documentos importantes?
Com quem devo entrar em contato?
Que informações ele precisa para acesso legal ou técnico?
E quais informações não devem estar disponíveis a não ser em circunstâncias específicas?
Se a resposta for «não sei», provavelmente há uma lacuna no plano de riqueza digital.
O futuro pode tornar esse problema ainda maior
Quanto mais os ativos digitais se tornarem uma parte maior do sistema financeiro, a pergunta não será:
«Precisamos de um planejamento de herança para criptomoedas?»
mas
«Como deve ser o planejamento financeiro quando os ativos podem ser programados, movidos globalmente e não dependem de um banco para continuar existindo?»
Esse não é um problema apenas de investidores individuais.
Isso também pode se tornar um assunto importante para empresas, fundos de investimento e famílias que possuem grandes ativos digitais.
Assim, a blockchain pode ser excelente para manter um registro de propriedade, mas sozinha não resolve o problema de quem tem o direito de acessar essa propriedade depois que as circunstâncias pessoais do proprietário mudam.
Resumo
Um dos maiores conceitos errados no mundo das criptomoedas é que possuir o ativo necessariamente significa ter a capacidade de herdá-lo.
Mas a realidade é mais complexa.
O ativo digital pode permanecer para sempre, enquanto a capacidade de acessá-lo pode desaparecer em um único instante.
Por isso, o investidor inteligente não pensa apenas em:
Quando devo comprar?
E nem em:
Quando devo vender?
Além disso, pode existir um terceiro questionamento que recebe pouca atenção suficiente:
Se eu não conseguir acessar meus ativos amanhã, as pessoas que eu escolher conseguem acessá-los de forma segura e legal?
No mundo das criptomoedas, isso pode ser uma das transações mais importantes que você nunca executará no blockchain:
Que você desenhe com antecedência o que acontecerá com sua riqueza digital quando não for você quem apertar o botão «enviar».
Atenção: este artigo é para educação geral e não constitui aconselhamento jurídico, financeiro ou tributário. As leis de herança e de acesso a ativos digitais variam conforme o país e a entidade que mantém os ativos. Ao elaborar um plano real, deve-se consultar um profissional jurídico e financeiro qualificado.