As ações de empresas de IA estão subindo, mas acho que a pergunta mais interessante agora é: o que é pago quando a expansão da IA vai além das GPUs?
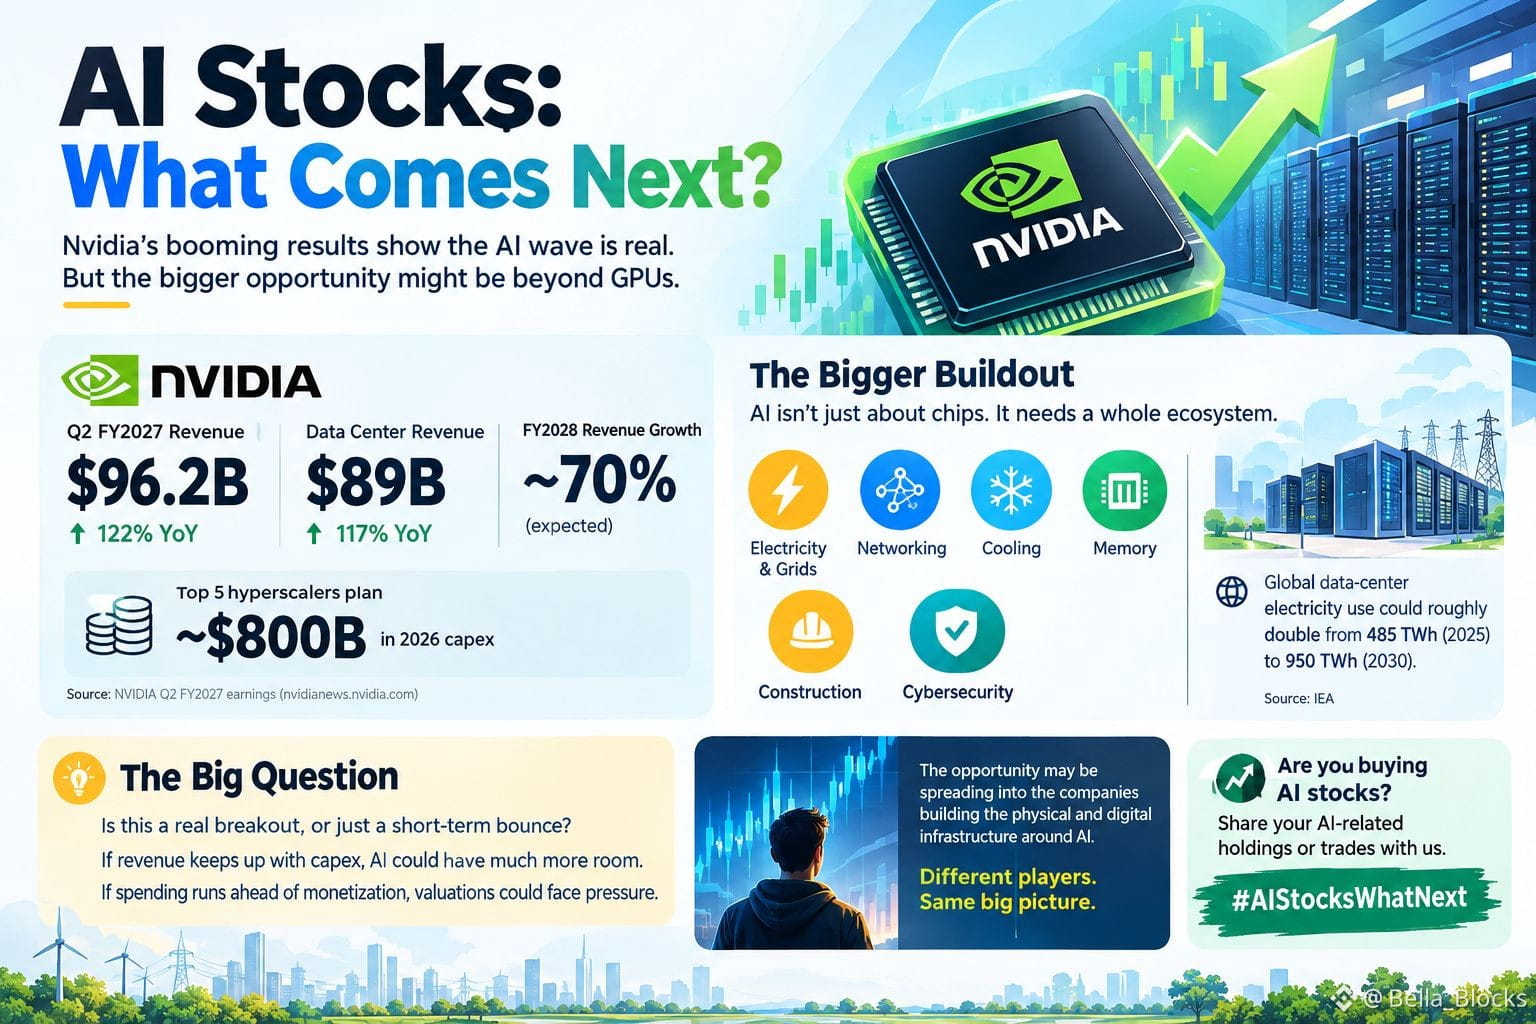
A NVIDIA acabou de reportar US$ 96,2 bilhões em receita trimestral, com a receita do segmento de Data Center atingindo US$ 89 bilhões, alta de 117% na comparação anual. Jensen Huang também disse que a NVIDIA espera um crescimento de cerca de 70% da receita para o ano fiscal de 2028, enquanto a teleconferência de resultados destacou quase US$ 800 bilhões em capex de 2026 por parte dos cinco maiores hiperescalares.
Mas esse investimento cria uma segunda camada de gastos.
Os data centers de IA precisam de eletricidade, redes, interconexão, refrigeração, memória, construção e cibersegurança. A IEA estima que o consumo global de eletricidade dos data centers poderia praticamente dobrar de 485 TWh em 2025 para 950 TWh até 2030, enquanto os data centers focados em IA devem crescer ainda mais rápido. Nos EUA, os data centers podem responder por cerca de metade do crescimento da demanda de eletricidade até 2030.
Isso muda como eu enxergo o “trade” de IA. Não é mais apenas uma história de semicondutores.
A oportunidade pode estar se espalhando para as empresas que constroem a infraestrutura física e digital em torno da IA — mas o risco também. Se o capex dos hiperescalares eventualmente desacelerar, empresas que dependem de gastos constantes com IA podem sofrer pressão.
Então estou observando duas coisas em conjunto: o crescimento da receita de IA versus o custo de construir todo esse poder de computação.
Se a receita continuar alcançando o capex, o ciclo de IA pode ter muito mais espaço. Se os gastos avançarem bem mais do que a monetização, a empolgação de hoje pode se tornar o problema de valuation de amanhã.
Estou otimista com o tema de IA no longo prazo, mas cada vez mais interessado nas empresas “picks-and-shovels” (as fornecedoras de insumos) por trás disso, em vez de simplesmente correr atrás do título.
#AIStocksWhatNext
$4Stock
$AGT
$AKE
A NVIDIA acabou de reportar US$ 96,2 bilhões em receita trimestral, com a receita do segmento de Data Center atingindo US$ 89 bilhões, alta de 117% na comparação anual. Jensen Huang também disse que a NVIDIA espera um crescimento de cerca de 70% da receita para o ano fiscal de 2028, enquanto a teleconferência de resultados destacou quase US$ 800 bilhões em capex de 2026 por parte dos cinco maiores hiperescalares.
Mas esse investimento cria uma segunda camada de gastos.
Os data centers de IA precisam de eletricidade, redes, interconexão, refrigeração, memória, construção e cibersegurança. A IEA estima que o consumo global de eletricidade dos data centers poderia praticamente dobrar de 485 TWh em 2025 para 950 TWh até 2030, enquanto os data centers focados em IA devem crescer ainda mais rápido. Nos EUA, os data centers podem responder por cerca de metade do crescimento da demanda de eletricidade até 2030.
Isso muda como eu enxergo o “trade” de IA. Não é mais apenas uma história de semicondutores.
A oportunidade pode estar se espalhando para as empresas que constroem a infraestrutura física e digital em torno da IA — mas o risco também. Se o capex dos hiperescalares eventualmente desacelerar, empresas que dependem de gastos constantes com IA podem sofrer pressão.
Então estou observando duas coisas em conjunto: o crescimento da receita de IA versus o custo de construir todo esse poder de computação.
Se a receita continuar alcançando o capex, o ciclo de IA pode ter muito mais espaço. Se os gastos avançarem bem mais do que a monetização, a empolgação de hoje pode se tornar o problema de valuation de amanhã.
Estou otimista com o tema de IA no longo prazo, mas cada vez mais interessado nas empresas “picks-and-shovels” (as fornecedoras de insumos) por trás disso, em vez de simplesmente correr atrás do título.
#AIStocksWhatNext
$4Stock
$AGT
$AKE