
#agoragetspreliminaryoccapprovalfortrustbank
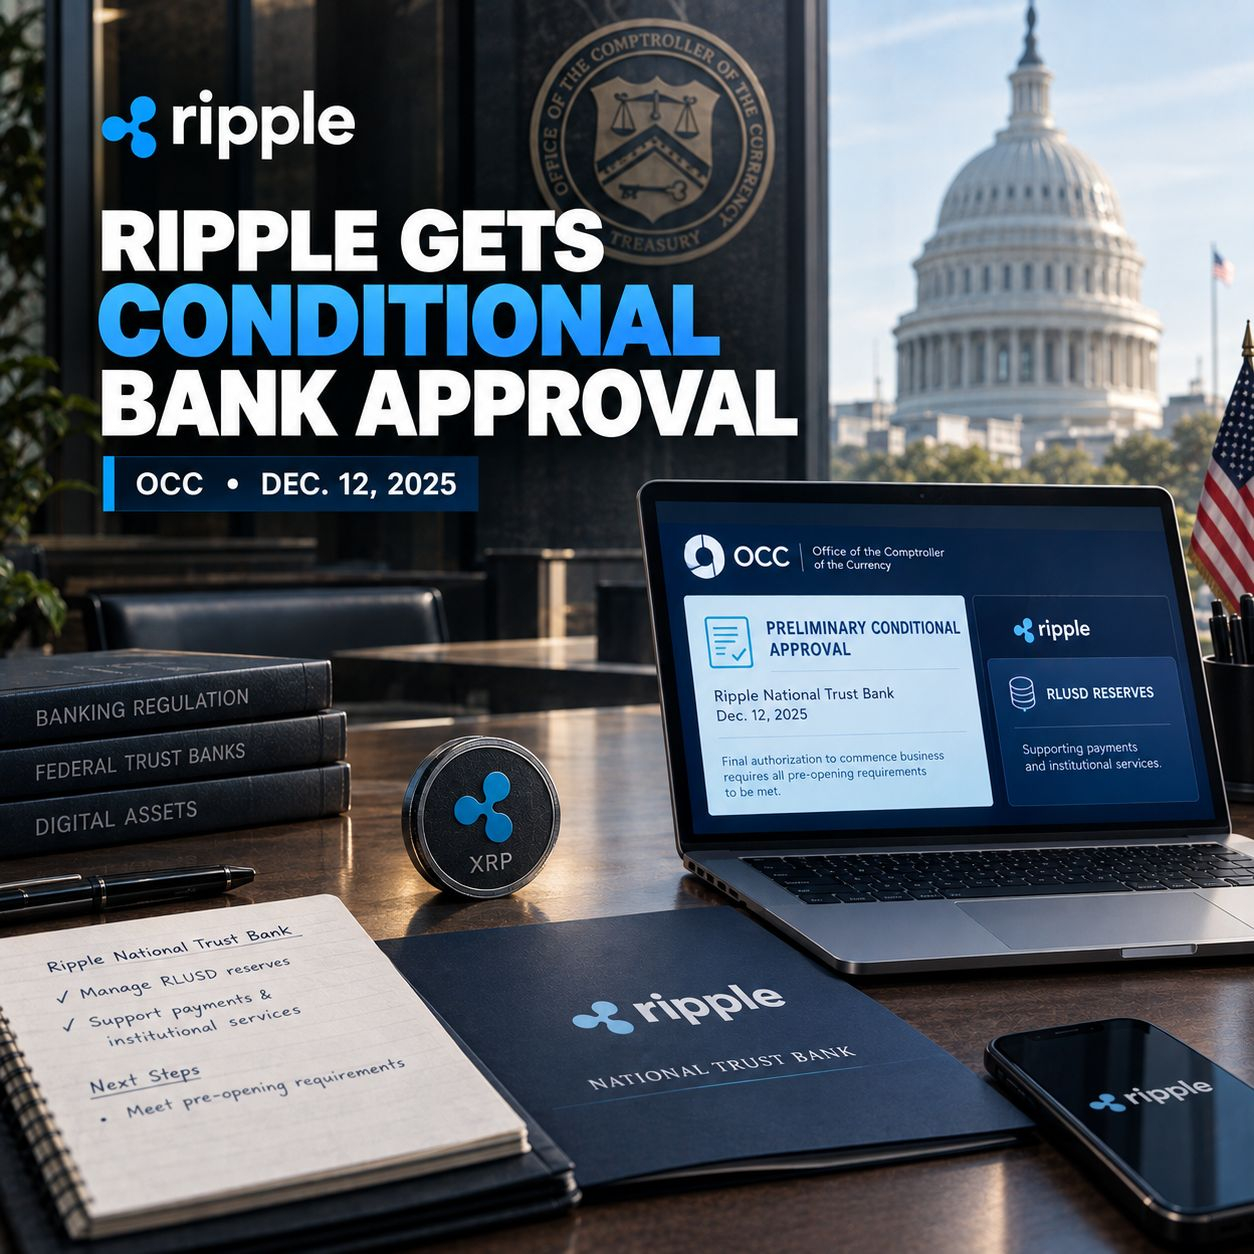
O avanço da Ripple em direção ao sistema financeiro dos EUA deu um passo importante quando o Office of the Comptroller of the Currency (OCC) concedeu uma aprovação condicional preliminar para o Ripple National Trust Bank.
A decisão, anunciada em 12 de dezembro de 2025, coloca a Ripple entre um pequeno grupo de empresas de criptoativos que buscam estruturas de trust-bank supervisionadas federalmente.
Mas há um detalhe importante: a Ripple ainda não recebeu autorização final para começar a operar o banco. A decisão da OCC é uma aprovação condicional preliminar, e a Ripple deve cumprir os requisitos de pré-abertura do regulador antes de receber a aprovação final para iniciar as atividades.
O que exatamente a OCC aprovou?
A OCC aprovou condicionalmente o pedido da Ripple para estabelecer o Ripple National Trust Bank, um banco fiduciário nacional proposto com sede em Nova York.
De acordo com a carta de decisão da OCC, o banco realizaria operações de company fiduciária, incluindo atividades fiduciárias e serviços relacionados.
Portanto, essa aprovação é diferente de uma autorização tradicional de banco comercial. Ela se concentra em atividades de trust e fiduciárias, em vez de criar uma oferta convencional de banco de varejo com contas correntes e empréstimos ao consumidor.
A OCC também afirmou que a autorização final dependerá de a Ripple concluir todas as condições pré-abertura exigidas. Até lá, o regulador pode modificar, suspender ou revogar a aprovação preliminar se as circunstâncias justificarem.
Por que isso importa para a Ripple?
A história maior é como o banco proposto se encaixa na infraestrutura financeira mais ampla da Ripple.
A Ripple posicionou o RLUSD, sua stablecoin denominada em dólares, como um produto voltado a instituições. A empresa disse que seu banco fiduciário nacional proposto ajudaria a gerenciar as reservas do RLUSD enquanto trazia supervisão federal adicional ao negócio.
O RLUSD já tem uma estrutura regulatória separada por meio da Standard Custody & Trust Company, que é supervisionada pelo Departamento de Serviços Financeiros de Nova York (NYDFS).
As informações atuais de transparência da Ripple dizem que as reservas do RLUSD são mantidas em contas segregadas e sustentadas por atestações mensais de terceiros.
Se o Ripple National Trust Bank, em última instância, receber a aprovação final e começar a operar, a Ripple teria um arcabouço adicional de banco fiduciário supervisionado federalmente ao lado de sua estrutura regulatória existente em Nova York.
A supervisão federal é a principal diferença
Para investidores institucionais e empresas financeiras, a estrutura regulatória pode importar quase tanto quanto a tecnologia subjacente.
Um banco fiduciário nacional supervisionado pela OCC poderia dar à Ripple mais um arcabouço regulado para seus serviços institucionais.
Isso não significa automaticamente que o RLUSD será adotado com mais amplitude. A adoção ainda dependerá de fatores como liquidez, integrações, demanda institucional, exigências regulatórias e a concorrência de outras stablecoins.
Mas o estatuto mostra onde a Ripple está tentando se posicionar: não apenas como uma empresa de cripto, mas como provedora de infraestrutura financeira regulada que usa blockchain e stablecoins.
E sobre o XRP?
A aprovação da OCC está diretamente relacionada ao Ripple National Trust Bank e à infraestrutura financeira do Ripple, não a uma aprovação do XRP em si.
Essa distinção é importante.
O XRP é o ativo nativo do XRP Ledger, enquanto o RLUSD é a stablecoin da Ripple denominada em dólares. Um desenvolvimento regulatório envolvendo a estrutura bancária da Ripple não cria automaticamente um novo status regulatório para o XRP.
Para detentores de XRP, a relevância potencial é mais indireta.
Se a Ripple expandir seus negócios de pagamentos institucionais, custódia, stablecoin e infraestrutura financeira, um uso maior do ecossistema amplo da Ripple pode se tornar uma área importante a observar.
Mas apenas a aprovação da OCC não estabelece que a demanda por XRP aumentará.
A maior tendência das stablecoins
A Ripple também está entrando em uma disputa mais ampla entre empresas cripto que buscam estruturas financeiras reguladas nos Estados Unidos.
O anúncio da OCC de dezembro de 2025 incluiu aprovações condicionais para várias instituições com foco em criptoativos, incluindo Ripple National Trust Bank, First National Digital Currency Bank, BitGo Bank & Trust, Fidelity Digital Assets e Paxos Trust Company.
Isso faz com que a movimentação da Ripple faça parte de uma tendência mais ampla do setor: empresas de ativos digitais estão cada vez mais tentando conectar produtos baseados em blockchain à infraestrutura financeira regulada tradicional.
Stablecoins ficam diretamente no meio dessa transição.
Elas podem funcionar como ativos de liquidação, instrumentos de pagamento e garantias, enquanto as empresas por trás delas buscam cada vez mais estruturas regulatórias que deixem as instituições mais confortáveis para usá-las.
O que acontece a seguir?
O próximo grande marco não é outro anúncio sobre a aprovação preliminar.
É a aprovação final.
A Ripple precisa concluir as exigências pré-abertura da OCC antes que o banco proposto possa receber autorização para iniciar as operações.
Até que isso aconteça, a descrição mais precisa é que a Ripple tem aprovação preliminar condicional, e não um banco fiduciário nacional totalmente operacional.
Essa distinção pode parecer técnica, mas é importante ao avaliar o que exatamente este desenvolvimento muda.
Se, eventualmente, a Ripple atender às exigências restantes, a combinação de RLUSD + supervisão de banco fiduciário federal + infraestrutura de pagamentos institucionais poderia dar à empresa um papel muito mais amplo na interseção entre finanças tradicionais e ativos digitais.
Para o mercado cripto, a questão maior pode ser se outras grandes empresas de stablecoin e de blockchain seguirão o mesmo caminho.
A próxima fase da adoção cripto talvez não seja apenas sobre levar instituições para blockchains — pode ser sobre aprofundar as empresas de blockchain no sistema financeiro regulado.