
A história da IA ainda está avançando rapidamente.
Novos chips estão sendo lançados, os data centers estão ficando maiores e as empresas continuam investindo quantias enormes em capacidade de computação.
Mas ultimamente tenho pensado em uma pergunta um pouco diferente.
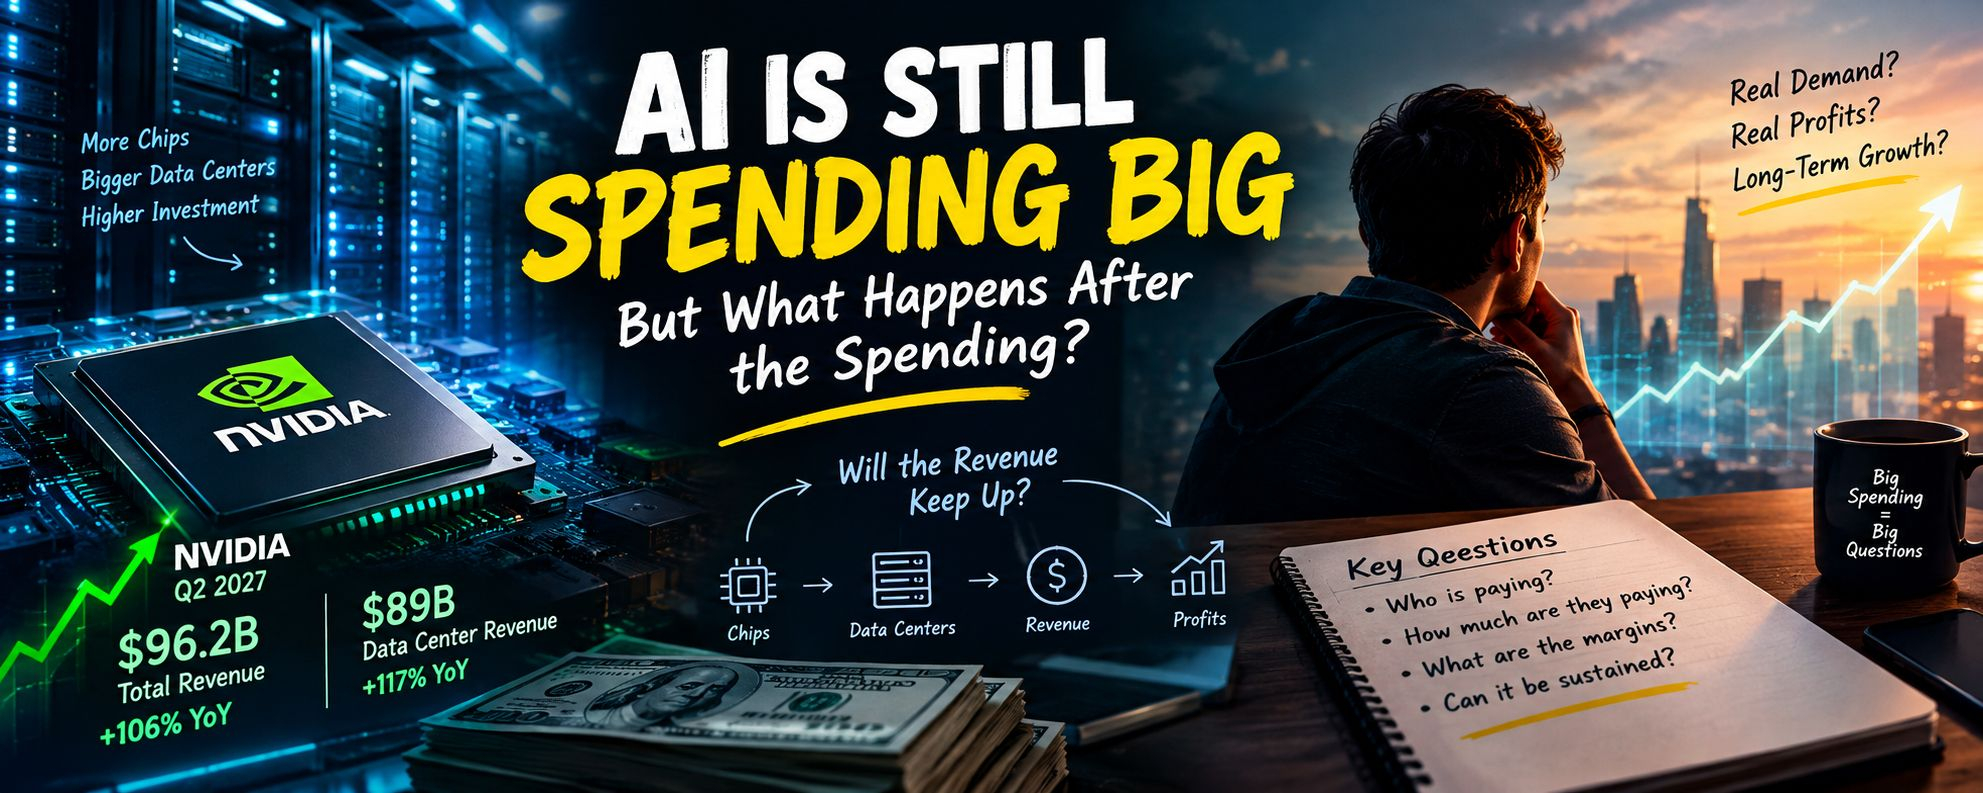
O que acontece depois que todo esse dinheiro é gasto?
Não há dúvidas de que a demanda por computação de IA está forte agora. Os números mais recentes da NVIDIA deixam isso bem claro. A empresa reportou US$ 96,2 bilhões em receita no 2º trimestre fiscal de 2027, enquanto o segmento Data Center gerou US$ 89 bilhões, um aumento de 117% em relação ao ano anterior. A NVIDIA também espera cerca de US$ 108 bilhões em receita para o próximo trimestre.
Esse é um nível notável de crescimento.
Mas uma forte demanda por chips é apenas uma parte da história.
Alguém tem que pagar por esses chips.
Alguém tem que manter esses data centers funcionando.
E, no fim, as empresas que usam todo esse poder computacional precisam ganhar dinheiro com a IA para justificar o que estão gastando.
Essa é a parte que acho mais interessante agora.
Pegue empresas de infraestrutura de IA.
Algumas delas estão vendo um crescimento de receita bem rápido, mas os custos envolvidos são enormes. A Nscale, por exemplo, reportou US$ 140,6 milhões em receita no primeiro semestre de 2026, enquanto também registrava uma perda líquida de aproximadamente US$ 1,02 bilhão.
Eu não acho que uma grande perda signifique automaticamente que o negócio é ruim.
Construir infraestrutura de IA é caro, e as empresas claramente estão gastando acima do que elas têm hoje porque esperam que a demanda continue crescendo.
Ainda assim, números como esses me fazem parar e pensar.
Se uma empresa precisa gastar vários dólares hoje para criar um dólar de receita futura, por quanto tempo esse modelo consegue continuar funcionando?
Talvez a resposta seja que a demanda por IA fique tão grande que a economia melhore com a escala.
Talvez uma inferência mais barata, melhor utilização do hardware e mais clientes corporativos acabem mudando a equação.
Ou talvez parte dos gastos de hoje se mostre ter sido agressiva demais.
A gente simplesmente ainda não sabe.
E eu acho que essa incerteza é importante.
O mesmo está acontecendo com as empresas maiores de semicondutores.
A AMD recentemente ultrapassou a marca de US$ 1 trilhão de valor de mercado enquanto as ações ligadas à IA disparavam. A empolgação com a infraestrutura de IA claramente ainda é forte.
Mas existe uma diferença interessante entre uma empresa se beneficiar de uma tendência forte do setor e uma ação estar com preço atraente.
São duas perguntas diferentes.
Uma empresa pode ter um crescimento excelente e ainda assim ter uma ação que já precifica muita coisa boa.
Por isso estou prestando mais atenção a resultados e fluxo de caixa do que eu estava no começo do ciclo de IA.
Quero ver se as empresas conseguem transformar toda essa demanda em algo duradouro.
Não é só mais um trimestre de pedidos fortes.
Não é só mais um grande anúncio de data center.
Quer dizer: clientes de verdade, receita recorrente, margens melhores e, eventualmente, um fluxo de caixa livre mais forte.
Também existe outro lado nisso.
A quantidade de capital indo para a IA está ficando tão grande que o próprio financiamento está virando parte da história. A Reuters informou recentemente sobre grandes acordos de financiamento que apoiam projetos de infraestrutura de IA, incluindo um empréstimo de US$ 22 bilhões ligado à Crux, uma venture de nuvem que envolve Blackstone e Alphabet.
Isso não necessariamente me preocupa por si só.
Grandes projetos de infraestrutura sempre exigiram financiamento.
Mas quando uma indústria começa a precisar de quantidades enormes de capital externo, eu acho que fica ainda mais importante entender os retornos esperados desses investimentos.
É exatamente aí que eu estou com a IA agora.
Eu não estou questionando se a tecnologia tem demanda.
É óbvio que sim.
Estou mais curioso sobre quanto dos gastos de hoje acabará se transformando em lucros duradouros.
Porque, se a IA realmente ajudar as empresas a reduzir custos, criar novos produtos e aumentar a produtividade, então esse ciclo de investimentos pode continuar por muito tempo.
Mas se a infraestrutura continuar se expandindo muito mais rápido do que as aplicações lucrativas de IA, os investidores podem eventualmente ficar mais seletivos.
E isso pode mudar bastante o mercado.
Minha visão
Eu continuo otimista sobre o crescimento de longo prazo da IA.
Mas eu estou menos interessado em simplesmente encontrar a próxima ação ligada ao tema de IA.
Prefiro entender o negócio por trás disso.
Quem está pagando?
Quanto estão pagando?
Quão caro é atendê-los?
E depois de todos esses custos, quanto dinheiro de fato sobra?
Essas perguntas não são tão empolgantes quanto um novo título de receita recorde.
Mas eu acho que eles podem se tornar muito mais importantes à medida que a indústria de IA cresce.
Para mim, o próximo capítulo da história da IA vai ser sobre economia, não sobre empolgação.
🟢 Bullish — A adoção de IA continua se espalhando e a demanda por computação continua crescendo
🔴 Bearish — Os gastos avançam mais do que a receita e os lucros necessários para sustentá-los
⚖️ Minha visão — Positivo para a adoção de IA, mas seletivo quanto às empresas e às avaliações ligadas a ela
A tecnologia está avançando rápido.
Agora estou acompanhando para ver se o dinheiro consegue acompanhar isso.