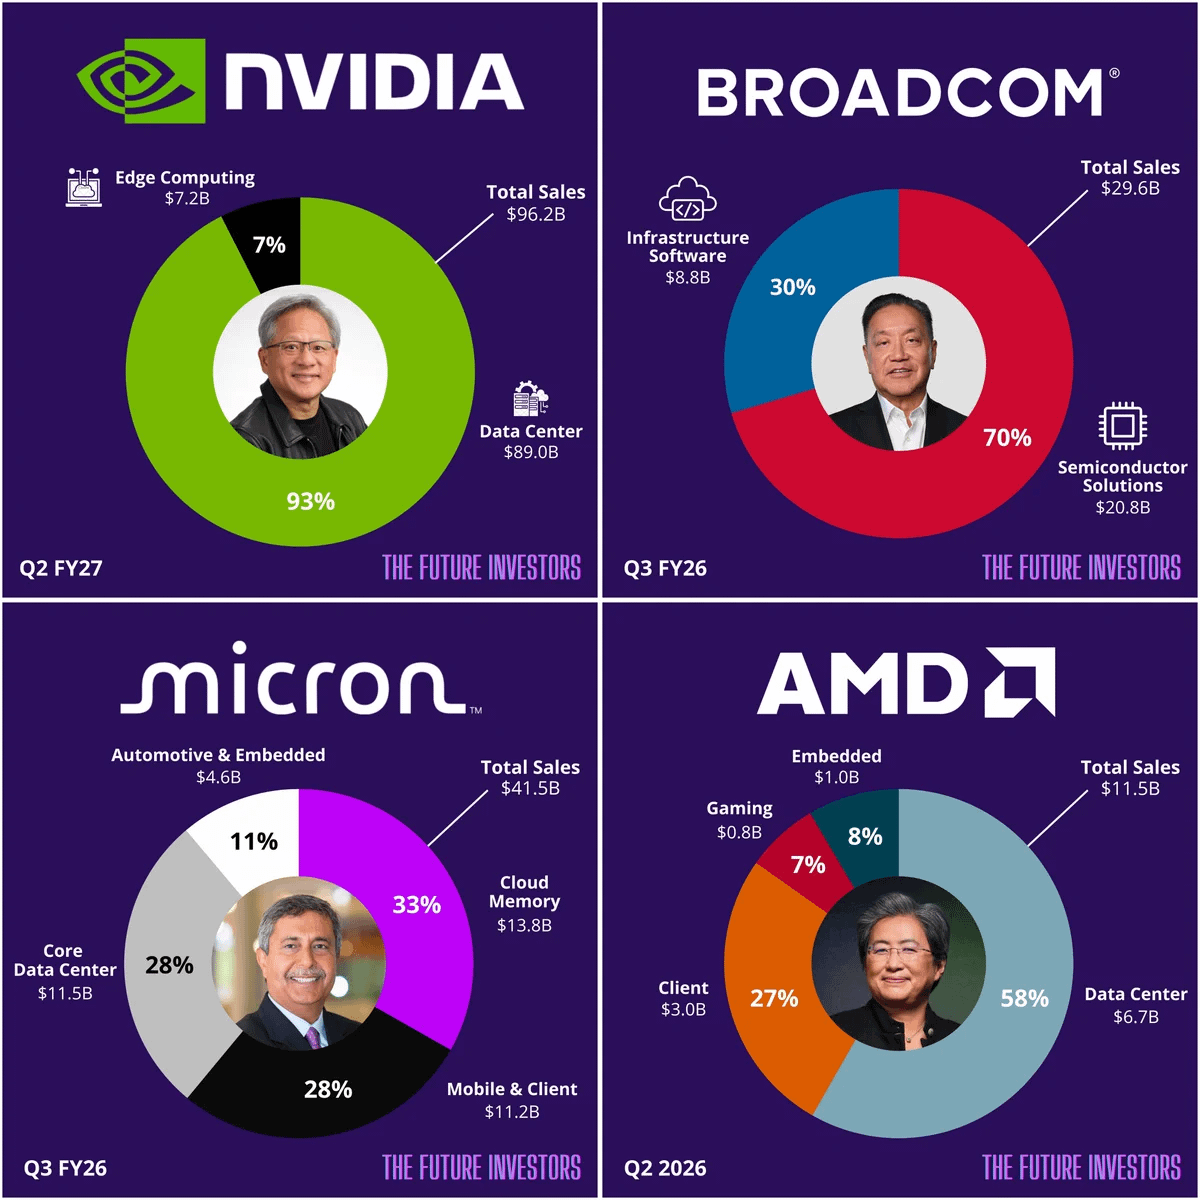
🚨 $NVDA — este gráfico mostra exatamente por que a Nvidia ainda é a negociação mais pura de infraestrutura de IA.
Olhe para a composição das receitas.
A Nvidia está gerando aproximadamente 93% das vendas mostradas aqui a partir do Data Center, em comparação com:
Broadcom: ~70% de soluções de semicondutores
$AMD : ~58% de Data Center
Micron ($MU ): ~33% de Cloud Memory
Essa concentração diz uma coisa muito claramente:
Quando os gastos com infraestrutura de IA aceleram, a NVDA sente primeiro — e geralmente com mais força.
Este é o gatilho real:
AI capex aumenta → hyperscalers compram mais GPUs → a receita de data-center se expande → a sensibilidade dos resultados da Nvidia aumenta.
É por isso que a NVDA continua sendo negociada de forma diferente do resto dos semicondutores.
A Broadcom tem diversificação.
A AMD tem exposição a clientes + jogos.
A Micron tem exposição ao ciclo de memórias.
Mas a Nvidia ainda é a aposta mais direta na própria demanda por computação de IA.
GATILHO DA NEGOCIAÇÃO NVDA
Gatilho altista: manter um suporte importante + recuperar a resistência recente com volume
Confirmação de momentum: força do setor de semicondutores + manchetes de AI capex + guidance de data-center se mantendo forte
Risco: qualquer desaceleração nos gastos dos hyperscalers ou demanda por infraestrutura de IA abaixo do esperado
O gráfico basicamente está dizendo:
Se o ciclo de gastos com IA continuar se expandindo, a NVDA ainda tem a exposição de receita mais “limpa” a esse tema.
E em um mercado de momentum, o líder costuma ser comprado primeiro.
Você preferiria correr atrás dos nomes de chips mais diversificados… ou negociar a empresa com 93% dessa composição de receita ligada ao Data Center? 👀
#XRPRises8% #AppleGoogleSeekStablecoinTokenizedDepositTalent #NvidiaToBuyAnother$1.5BSBEnergySharesPreIPO #NEARRisesNearly80%InAWeek #CircleLaunchesInstitutionalBTCBackedBorrowing
Olhe para a composição das receitas.
A Nvidia está gerando aproximadamente 93% das vendas mostradas aqui a partir do Data Center, em comparação com:
Broadcom: ~70% de soluções de semicondutores
$AMD : ~58% de Data Center
Micron ($MU ): ~33% de Cloud Memory
Essa concentração diz uma coisa muito claramente:
Quando os gastos com infraestrutura de IA aceleram, a NVDA sente primeiro — e geralmente com mais força.
Este é o gatilho real:
AI capex aumenta → hyperscalers compram mais GPUs → a receita de data-center se expande → a sensibilidade dos resultados da Nvidia aumenta.
É por isso que a NVDA continua sendo negociada de forma diferente do resto dos semicondutores.
A Broadcom tem diversificação.
A AMD tem exposição a clientes + jogos.
A Micron tem exposição ao ciclo de memórias.
Mas a Nvidia ainda é a aposta mais direta na própria demanda por computação de IA.
GATILHO DA NEGOCIAÇÃO NVDA
Gatilho altista: manter um suporte importante + recuperar a resistência recente com volume
Confirmação de momentum: força do setor de semicondutores + manchetes de AI capex + guidance de data-center se mantendo forte
Risco: qualquer desaceleração nos gastos dos hyperscalers ou demanda por infraestrutura de IA abaixo do esperado
O gráfico basicamente está dizendo:
Se o ciclo de gastos com IA continuar se expandindo, a NVDA ainda tem a exposição de receita mais “limpa” a esse tema.
E em um mercado de momentum, o líder costuma ser comprado primeiro.
Você preferiria correr atrás dos nomes de chips mais diversificados… ou negociar a empresa com 93% dessa composição de receita ligada ao Data Center? 👀
#XRPRises8% #AppleGoogleSeekStablecoinTokenizedDepositTalent #NvidiaToBuyAnother$1.5BSBEnergySharesPreIPO #NEARRisesNearly80%InAWeek #CircleLaunchesInstitutionalBTCBackedBorrowing