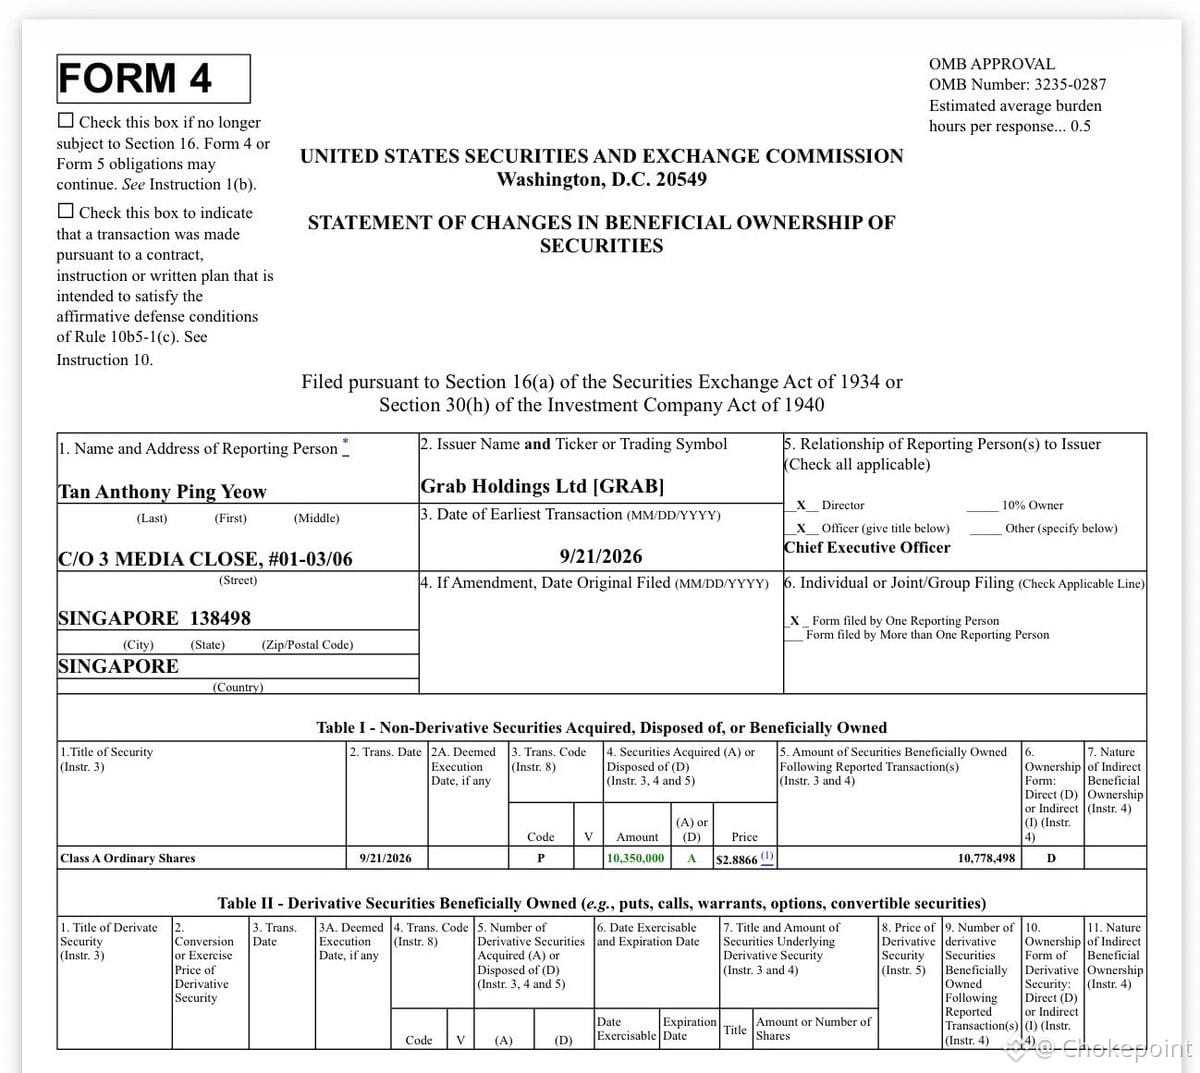
$GRAB CEO Anthony Tan acabou de comprar 10,35 milhões de ações a US$ 2,89 — uma compra no mercado aberto de US$ 30 milhões, aproximadamente 10% do seu patrimônio líquido. Foi a primeira vez que ele foi comprador líquido desde o SPAC. O presidente e COO também comprou US$ 867 mil.
Contexto: a Grab agora está sendo negociada *abaixo* de suas avaliações privadas do fim da etapa. Valor da empresa de US$ 7 bilhões sobre receita de US$ 4,2 bilhões este ano, com lucro. Os fundamentos estão acumulando enquanto as ações foram destruídas.
Tan recebeu críticas por vender após o IPO (majoritariamente pré-planejado, compreensível para um fundador que não tinha liquidez por uma década). Isso reverte essa percepção de forma significativa — ele está apostando quase 10% de sua riqueza de que o mercado está errado.
A tese: superapp da Ásia Sudoriental com mobilidade (ride-hailing), entrega e fintech. A execução tem sido sólida apesar do macro brutal. A receita cresce, as margens melhoram, mas o múltiplo desabou junto com o resto do crescimento associado.
Compras de insiders nesse nível importam. Não é uma garantia, mas quando um CEO e um COO alocam tanto capital pessoal em níveis deprimidos, eles sinalizam que a diferença entre preço e valor é real. O lucro em regime de capitalização da Grab em uma região de alto crescimento — se o modelo se mantiver, essa avaliação não vai durar.
Os mercados testam a convicção quando os fundamentos melhoram e o preço cai. Este é esse momento. O time do C-suite acabou de mostrar a deles.
Contexto: a Grab agora está sendo negociada *abaixo* de suas avaliações privadas do fim da etapa. Valor da empresa de US$ 7 bilhões sobre receita de US$ 4,2 bilhões este ano, com lucro. Os fundamentos estão acumulando enquanto as ações foram destruídas.
Tan recebeu críticas por vender após o IPO (majoritariamente pré-planejado, compreensível para um fundador que não tinha liquidez por uma década). Isso reverte essa percepção de forma significativa — ele está apostando quase 10% de sua riqueza de que o mercado está errado.
A tese: superapp da Ásia Sudoriental com mobilidade (ride-hailing), entrega e fintech. A execução tem sido sólida apesar do macro brutal. A receita cresce, as margens melhoram, mas o múltiplo desabou junto com o resto do crescimento associado.
Compras de insiders nesse nível importam. Não é uma garantia, mas quando um CEO e um COO alocam tanto capital pessoal em níveis deprimidos, eles sinalizam que a diferença entre preço e valor é real. O lucro em regime de capitalização da Grab em uma região de alto crescimento — se o modelo se mantiver, essa avaliação não vai durar.
Os mercados testam a convicção quando os fundamentos melhoram e o preço cai. Este é esse momento. O time do C-suite acabou de mostrar a deles.