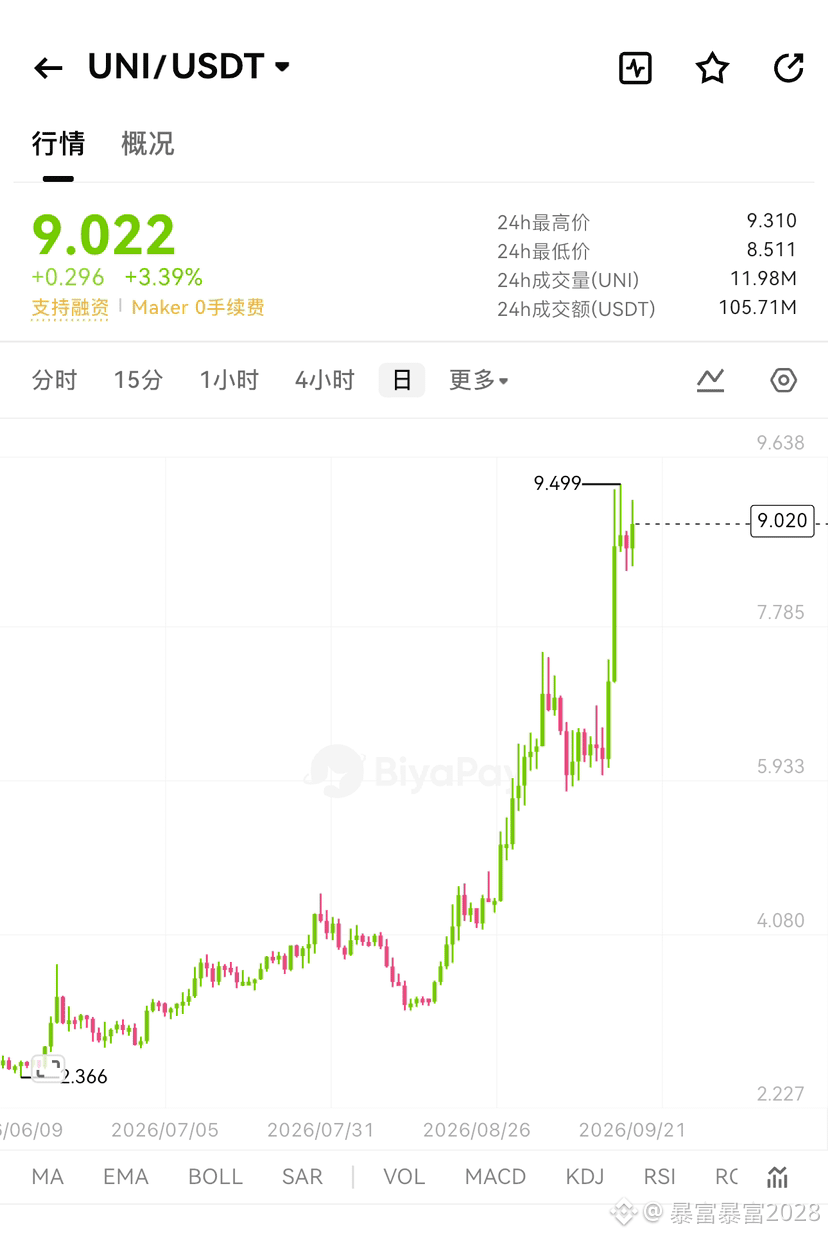
A história da linha central da UNI sai de “poder de governança” e passa para “poder de fluxo de caixa”: a combinação de mudanças de taxas + recompra e destruição começa a vincular o token e as receitas do protocolo.
RWA, ações tokenizadas, on-chain para instituições, ecossistema Robinhood Chain—tudo isso não foge do principal AMM; a Uniswap ainda é a líder em volume de negociação entre DEXs.
Valuation não é “no automático”: os presos acima de US$ 10 são pesados; quando o próprio ETH está fraco, a queda da UNI se amplifica. Se a regulação reclassificar novamente o “AMM de ações”, a narrativa perde força.
Variáveis positivas: hooks da v4 para pools customizados, UniswapX agregação, liquidez cross-chain, liquidação PayFi e taxas de negociação em stablecoins.
Variáveis negativas: taxas de front-end sendo corroídas pelos agregadores, L2 empurrando as taxas para níveis extremamente baixos, incerteza regulatória e detentores de UNI não são necessariamente beneficiários diretos das receitas de LP.
Visão institucional: UNI é um “ativo central do DeFi”, mas não é um “blue chip de baixa volatilidade”; serve para uma posição de crescimento dentro da carteira, não para manter estável.
Alocação: observar em 7,5–8,0, reduzir risco em 9,3 e comprar no rompimento com reteste. A UNI é o DeFi coin mais parecido com “vencedor” na narrativa desta rodada de “ações on-chain”, mas até vencedores recuam—o lucro no médio prazo vem da curva de adoção, não de velas verdes todo dia. Use o BiyaPay para ver a cotação em tempo real da UNI: dinâmica #BTC #比特币 #ETH #加密市场 #BiyaPay #UNI
RWA, ações tokenizadas, on-chain para instituições, ecossistema Robinhood Chain—tudo isso não foge do principal AMM; a Uniswap ainda é a líder em volume de negociação entre DEXs.
Valuation não é “no automático”: os presos acima de US$ 10 são pesados; quando o próprio ETH está fraco, a queda da UNI se amplifica. Se a regulação reclassificar novamente o “AMM de ações”, a narrativa perde força.
Variáveis positivas: hooks da v4 para pools customizados, UniswapX agregação, liquidez cross-chain, liquidação PayFi e taxas de negociação em stablecoins.
Variáveis negativas: taxas de front-end sendo corroídas pelos agregadores, L2 empurrando as taxas para níveis extremamente baixos, incerteza regulatória e detentores de UNI não são necessariamente beneficiários diretos das receitas de LP.
Visão institucional: UNI é um “ativo central do DeFi”, mas não é um “blue chip de baixa volatilidade”; serve para uma posição de crescimento dentro da carteira, não para manter estável.
Alocação: observar em 7,5–8,0, reduzir risco em 9,3 e comprar no rompimento com reteste. A UNI é o DeFi coin mais parecido com “vencedor” na narrativa desta rodada de “ações on-chain”, mas até vencedores recuam—o lucro no médio prazo vem da curva de adoção, não de velas verdes todo dia. Use o BiyaPay para ver a cotação em tempo real da UNI: dinâmica #BTC #比特币 #ETH #加密市场 #BiyaPay #UNI