

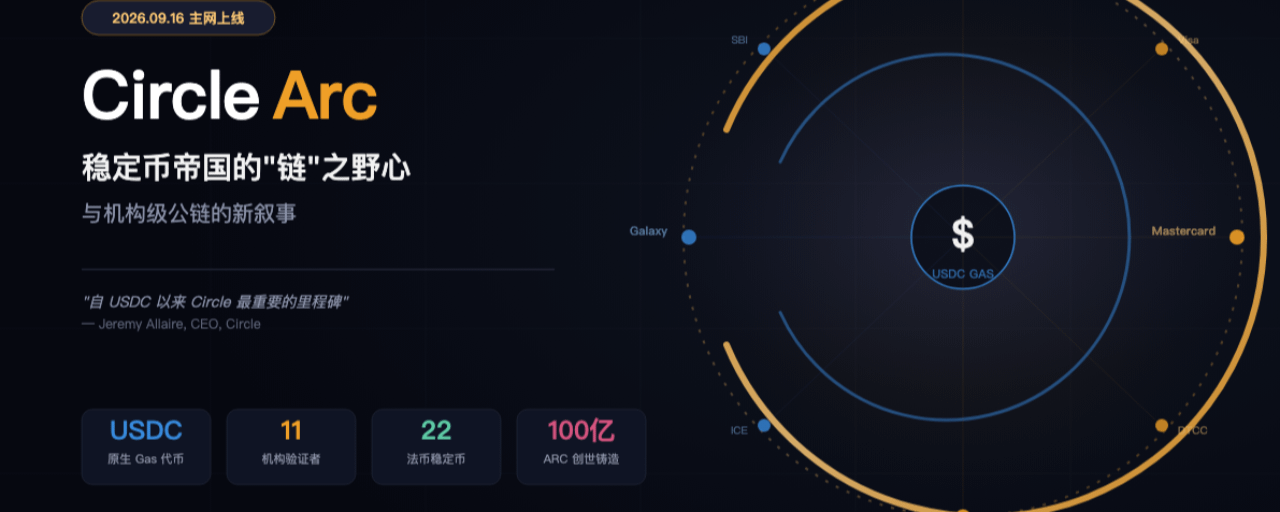
O Circle Arc entrou no ar na rede principal. O CEO Jeremy Allaire chamou de "o marco mais importante do Circle desde o USDC".
Uma blockchain de camada 1 liderada por um emissor de stablecoins, usando o USDC como token de gás e com validadores como BlackRock e Visa — o que isso realmente significa?
1. Nasceu uma blockchain de camada 1 liderada por um emissor de stablecoins
Em 16 de setembro de 2026, a indústria cripto viveu um momento marcante: a Circle — a emissora da segunda maior stablecoin do mundo, o USDC — lançou oficialmente a rede principal pública do Arc.
Isso não é mais um Ethereum L2, nem um fork de alguma rede existente. O Arc é uma blockchain independente de camada 1, com seu próprio mecanismo de consenso, ambiente de execução e modelo de taxas. Mais importante ainda, ele foi feito sob medida para finanças de stablecoins — o USDC como token nativo de gás; validadores fundadores como BlackRock, DTCC, Visa, Mastercard e outras 11 grandes instituições financeiras tradicionais; integração de 22 stablecoins fiduciárias no mecanismo de câmbio StableFX; e integração nativa de fundos de títulos tokenizados do BUIDL da BlackRock e do fundo do mercado monetário tokenizado do USYC da Circle.
Jeremy Allaire disse no lançamento: "A Arc é o marco mais importante da Circle desde o USDC... Um sistema operacional aberto, neutro e permanentemente online de economia na internet, mantido pelas instituições financeiras mais importantes do planeta, criado para um mundo em que humanos e máquinas possam negociar."
E toda essa lógica subjacente é simples: a Circle deixou de querer ser apenas uma emissora de stablecoins; ela quer se tornar o "sistema operacional" de base da economia de stablecoins.
II. Do USDC para a Arc: o salto estratégico da Circle
Em Q1 de 2026, a oferta em circulação do USDC atingiu US$ 77 bilhões (crescimento de 28% ano contra ano), com volume de transações on-chain de US$ 2,15 trilhões (crescimento de 263% ano contra ano). A Circle já fez implantação nativa do USDC em 30 blockchains.
Mas a Circle enfrenta um paradoxo fundamental: seu ativo central, o USDC, roda em uma cadeia de terceiros. Ethereum, Solana, Arbitrum — nessas redes, o token de Gas oscila violentamente, e o poder de governança está nas mãos de suas respectivas comunidades.
O nascimento da Arc existe justamente para resolver esse paradoxo. A Circle quer controlar o stack completo, de emissão de ativos até a infraestrutura de liquidação.
Isso não é uma tendência isolada. A Stripe e a Paradigm incubaram em conjunto a blockchain pública Tempo, que também se posiciona como infraestrutura-base de pagamentos com stablecoins. A concorrência entre stablecoins está evoluindo de "quem tem licença" para "quem controla a infraestrutura".
III. Arquitetura técnica: clientes duplos, USDC-Gas e assinaturas pós-quantum
A Arc roda dois clientes independentes em cada nó:
Camada de consenso: baseada em Malachite (Tendermint BFT), finalização determinística em nível de microssegundos, liquidação média de ~0,5 segundo
Camada de execução: baseada em Reth (cliente de execução Rust do Ethereum), totalmente compatível com EVM
O USDC, como Gas token nativo — todas as taxas de transação são pagas em USDC, sem necessidade de manter tokens voláteis. Isso é um desafio direto à "lei imutável" das blockchains públicas de que o token nativo precisa ser usado para o Gas.
Desde o genesis, a Arc também suporta assinaturas pós-quantum e oferece privacidade opcional (Opt-in Privacy), permitindo ocultar saldos seletivamente mantendo auditabilidade.
IV. Validadores de Wall Street: descentralização ou alianças versão 2.0?
11 validadores fundadores: BlackRock, DTCC, Visa, Mastercard, ICE, Galaxy, Standard Chartered, SBI Group, Sumitomo Corporation, MoneyGram, Global Payments.
A grande controvérsia: 11 validadores conhecidos e licenciados operando sob um consenso PoA — afinal, isso é "blockchain pública" ou "blockchain de consórcio"?
A própria Circle desempenha múltiplos papéis nessa rede: emissora do USDC, desenvolvedora do software da Arc, uma das principais detentoras do token ARC (25%) e uma das validadores. Essa concentração de "ser ao mesmo tempo juiz e jogador" é uma questão de governança que a Arc precisará responder continuamente no longo prazo.
V. As 22 stablecoins e o StableFX
A Arc se conecta a 22 stablecoins fiduciárias (USDC, EURC, JPYC, KRW1, BRLA, TRYB etc.) e realiza liquidações de moeda fiduciária em nível de microssegundos via o mecanismo de câmbio StableFX. As liquidações transfronteiriças tradicionais exigem T+2; na Arc, é possível fazer em tempo real.
VI. Feita para Agentes de IA
A Arc é a primeira blockchain projetada desde o genesis para a economia de Agentes de IA. O USDC responde por 98,8% do volume de transações impulsionadas por agentes. AgentVM, Agent Wallet, o protocolo de pagamento x402 — para que máquinas e máquinas negociem diretamente na cadeia.
VII. A tensão entre infraestrutura institucional e especulação com Meme
Um exemplo: o Robinhood Chain. Ele se posicionou como RWA, mas em uma semana criou 16.639 tokens, com pico de US$ 3,7 bilhões em DEX no mesmo dia. Os traders da Arc também estão apostando no mesmo enredo.
A questão é: a BlackRock e a Visa aceitariam que seus próprios validadores protegessem uma cadeia que corre um meme coin?
VIII. Paradoxo da economia do token ARC
Cunhagem de 10 bilhões de ARC no genesis (60% ecossistema/25% Circle/15% reservas). Mas o Gas é pago com USDC — qual é a lógica de captura de valor do ARC?
Resposta: a ARC é um token de governança e de staking, não um token de Gas. Apenas após a transição de PoA para PoS em 2027 é que as verdadeiras funções econômicas serão liberadas. A cunhagem do genesis ≠ lançamento público.
Conclusão
A Arc muda uma suposição fundamental: uma blockchain pública não precisa de um token de Gas volátil, não precisa de validadores anônimos, não precisa de "código como lei" — ela só precisa de instituições responsabilizáveis, taxas previsíveis e conformidade auditável.
Isso é uma concessão à descentralização ou o ponto de partida de uma evolução? A transição para PoS em 2027 é o divisor de águas. O mercado votará com os próprios pés.