Como alguém que já ficou 5 anos circulando entre CEX e DeFi, sinceramente eu não sou contra o Binance Earn. Pelo contrário, é bom porque reúne todas as ferramentas de gestão de ativos em um só lugar. Mas quanto mais menus, mais fácil também o usuário escolher errado.
O problema é que “Earn” é uma palavra escorregadia. Parece que o seu dinheiro trabalha por conta própria. Na prática, é você quem precisa trabalhar e pensar antes de colocar os ativos.
1. Simple Earn: A base, mas não se deixe cegar pelo APR
Esse é o menu mais “sensato”. Tem o Flexible e o Terkunci.
Flexível, ideal para fundos operacionais. Você precisa de USDT para saquear/ser usado amanhã, mas hoje pode deixar aqui. O reward acontece a cada minuto. Alguns ativos até podem virar garantia para um Flexible Loan e ainda assim continuar recebendo reward, ou serem usados no Binance Pay.
O ponto positivo: você não perde liquidez.
O lado ruim: o APR Flexível é por tiers e pode cair a qualquer momento. Muita gente se surpreende ao ver APR de 10% na semana passada, agora está em 2%. Não é golpe; é assim mesmo o mecanismo. A cota de usuários é grande, então os rewards são divididos de forma relativamente igual.
Trancado para o dinheiro que você realmente aceita ficar sem mexer por 30/60/90 dias. O APR é maior, mas se você resgatar antes, o reward se perde.
A minha crítica: a Binance não está penalizando o custo de oportunidade o suficiente. APR de 8% para travar BNB por 90 dias parece grande. Mas, dentro desses 90 dias, pode haver um Launchpool 5x e você não conseguir sacar—aí você perde para o “bandido”/o cara que aproveita. Então não olhe só para o número. Pergunta: “Neste período, há algum evento que dê mais lucro do que a diferença do APR?”
Além disso tem Auto-Subscribe. Para quem é esquecido, é um deus que ajuda. Saldo parado no Spot pode entrar automaticamente no Flexível das 09:00 às 23:00 (WIB). Mas lembre: automático ≠ autopilot. O APR muda, a cota acaba, e o produto pode ser encerrado. Ainda assim você precisa checar manualmente uma vez por semana.
2. Staking: Staking com cara de CEX
É para quem quer fazer staking de ETH, SOL, etc., mas não quer lidar com node ou tem medo de errar a cadeia. O lado bom: é um clique, reward diário, e dá para resgatar.
O lado ruim: você não tem as chaves privadas. “Not your keys, not your crypto” continua valendo. Você também não recebe direitos de governança como no staking nativo. E se houver slashing na cadeia, a Binance assume, mas eles podem alterar as condições de compartilhamento de lucros.
Use se você quer algo simples. Pule se você é ideológico sobre descentralização.
3. Hub Yield USD: Stablecoin que trabalha no modo “braçal”
Este produto foca em stablecoins como USDT, USDC. O mecanismo varia “por trás”, e pode ter lending e outras estratégias. O APR é competitivo por causa disso.
Mas a crítica é assim: “Yield” vem de onde? Se vem de lending, então há risco de contraparte. Se vem de uma estratégia delta-neutral, então há risco da exchange. A Binance já é grande, mas 2022 nos ensinou: não existe “grande demais para falir”.
Pense como um depósito bancário, só que o banco não é garantido pelo LPS. A parcela de alocação tem que estar de acordo com sua tolerância. Não coloque 100% do seu dinheiro de emergência aqui só porque o APR é 6%.
4. Pool da Binance: Crie miner, não varejo
Isso é bem claro. Você tem uma rig de mineração BTC/ETH; conecta aqui. Não é um produto “clicar e ganhar dinheiro” para usuário comum. Então eu vou pular a discussão longa. Lugar errado: se um varejista entrar por FOMO, é erro de setor.
5. Investimento Duplo / Dual Investment: o produto que mais faz as pessoas chorarem
O nome “Investimento” é um pouco enganoso. Isso é um produto estruturado. Você coloca BTC ou USDT, define “preço-alvo” e “data de liquidação”.
Cenário 1: O preço não alcança a meta; você recebe um reward maior, e o ativo volta intacto.
Cenário 2: O preço atinge a meta; seu ativo é vendido no preço-alvo.
Parece “Buy Low, Sell High” automático. O problema é que muita gente usa isso quando o mercado está em euforia. Exemplo: você coloca um Sell High BTC a US$ 70k porque acha “impossível ultrapassar”. Aí ultrapassa para US$ 100k. Você até lucra, mas fica frustrado porque o potencial de ganho foi cortado.
Esse é um produto avançado. O risco não é só “reward perdido”. O risco é “te forçarem a vender quando estiver em bull” ou “te forçarem a comprar quando o preço despenca”. Se você não entende opções, não toque. APR de 150% não é juros; é um prêmio de risco seu.
6. Buy Discount: Buy the Dip versão “pagando adiantado”
Você se compromete a comprar moedas a um preço com desconto em uma data específica. Se o preço de mercado nessa data for maior do que o seu preço com desconto, dá sorte. Se for menor, você ainda compra no seu preço com desconto, que na verdade pode estar caro.
Isso não é DCA. É uma ordem com limite com passos extras. Funciona se você realmente tiver certeza do suporte de preço. Não funciona se você só tem FOMO vendo “Desconto de 5%”.
7. Earn VIP & Earn Syariah: segmentação do mercado
Earn VIP é basicamente Simple Earn/Staking, mas com limite maior e às vezes com APR impulsionado. Não tem mágica especial. O principal benefício é para whale que não gosta de ficar quebrando ordens.
Vale a pena ganhar com a Sharia porque oferece opções para quem se preocupa com riba/gharar. A Binance filtra os produtos para que estejam de acordo com os princípios da sharia. Boa jogada em termos de inclusão.
A crítica: transparência do contrato. Usuários leigos não sabem os detalhes “por trás” desses produtos de sharia, e qual a diferença em relação ao usual em termos de mecanismo de smart contract. Se quiser levar a sério o mercado sharia, a educação precisa ser mais profunda do que apenas um rótulo.
8. Ligado ao Financeiro: Empréstimo
O Simple Earn Flexível pode ser uma garantia para pedir empréstimo. É uma espada de dois gumes.
O ponto positivo: você precisa de dinheiro rápido, mas não quer vender BTC. Então pode pedir emprestado em USDT. Seu BTC ainda recebe reward.
O pior: isso é uma porta de entrada para alavancagem. Muita gente pega emprestado para fazer long de novo e depois é liquidado quando o mercado despenca.
Empréstimo é um recurso, não uma estratégia. Se você não entende como gerenciar LTV e health factor, fique longe.
Então, o Binance Earn é bom ou não?
O ponto positivo:
All-in-one: vai do mais conservador até o mais degen. Não precisa ficar trocando de plataforma.
UX: comparado ao DeFi, já é o mais fácil. O risco de erro de smart contract é menor porque é centralizado.
Utilidade do BNB: no Simple Earn, o BNB conta para Launchpool e para Airdrops de HODLers. Então “HODL” na Binance tem mais valor do que em self-custody. Isso é fato, não gimmick.
O ruim é:
Risco de CEX: você entrega a custódia. Se for hack, regulação ou falência, é isso aí. Diversificar para self-custody é obrigatório.
APR miragem: o APR de hoje não garante o APR de amanhã. Não tome decisão pelos próximos 90 dias só porque viu o APR no primeiro dia.
Muitas opções = fadiga de decisão: Usuário novo vê Dual Investment e acha que é poupança, mas é derivativo. A educação da Binance sobre riscos ainda fica abaixo do que o marketing do APR.
Ilusão de “Passivo”: Todos esses produtos exigem que você pense ativamente: quando entrar, quando sair, quais alternativas existem. O que é realmente passivo é só deixar os ativos em uma cold wallet.
Meu framework pessoal para usar o Earn
Separe por timeframe: Dinheiro para gastar no mercado desta semana = Flexível. Dinheiro para DCA por 6 meses = Trancado. Dinheiro realmente parado = aí sim dá uma olhada em Staking/Hub Yield.
Não trave os ativos se houver evento: Vai ter Launchpool? Então não trave BNB em um produto que não seja elegível.
Produto complexo = alocação pequena: Dual Investment, Discount Buy, no máximo 5-10% do portfólio. É dinheiro especulativo, não é dinheiro para viver.
Não use empréstimo para alavancagem: usa-se empréstimo quando está apertado, não para aumentar a posição.
Confira os requisitos de 2x por mês: APR, cota, e regras podem mudar. Auto-Subscribe ajuda, mas a responsabilidade continua sendo sua.
Em resumo, o Binance Earn é uma toolbox. Um martelo pode servir para construir uma casa, ou para dar um tapa em si mesmo.
Pare de perguntar “qual produto dá mais lucro?”
Começa a perguntar “meu dinheiro vai fazer o quê e eu aguento o risco que eu mesmo assumiria?”
Porque, no cripto, o que está “mal” não é quem tem pouco em ativos. É quem não sabe o que vai ser feito com os próprios ativos.
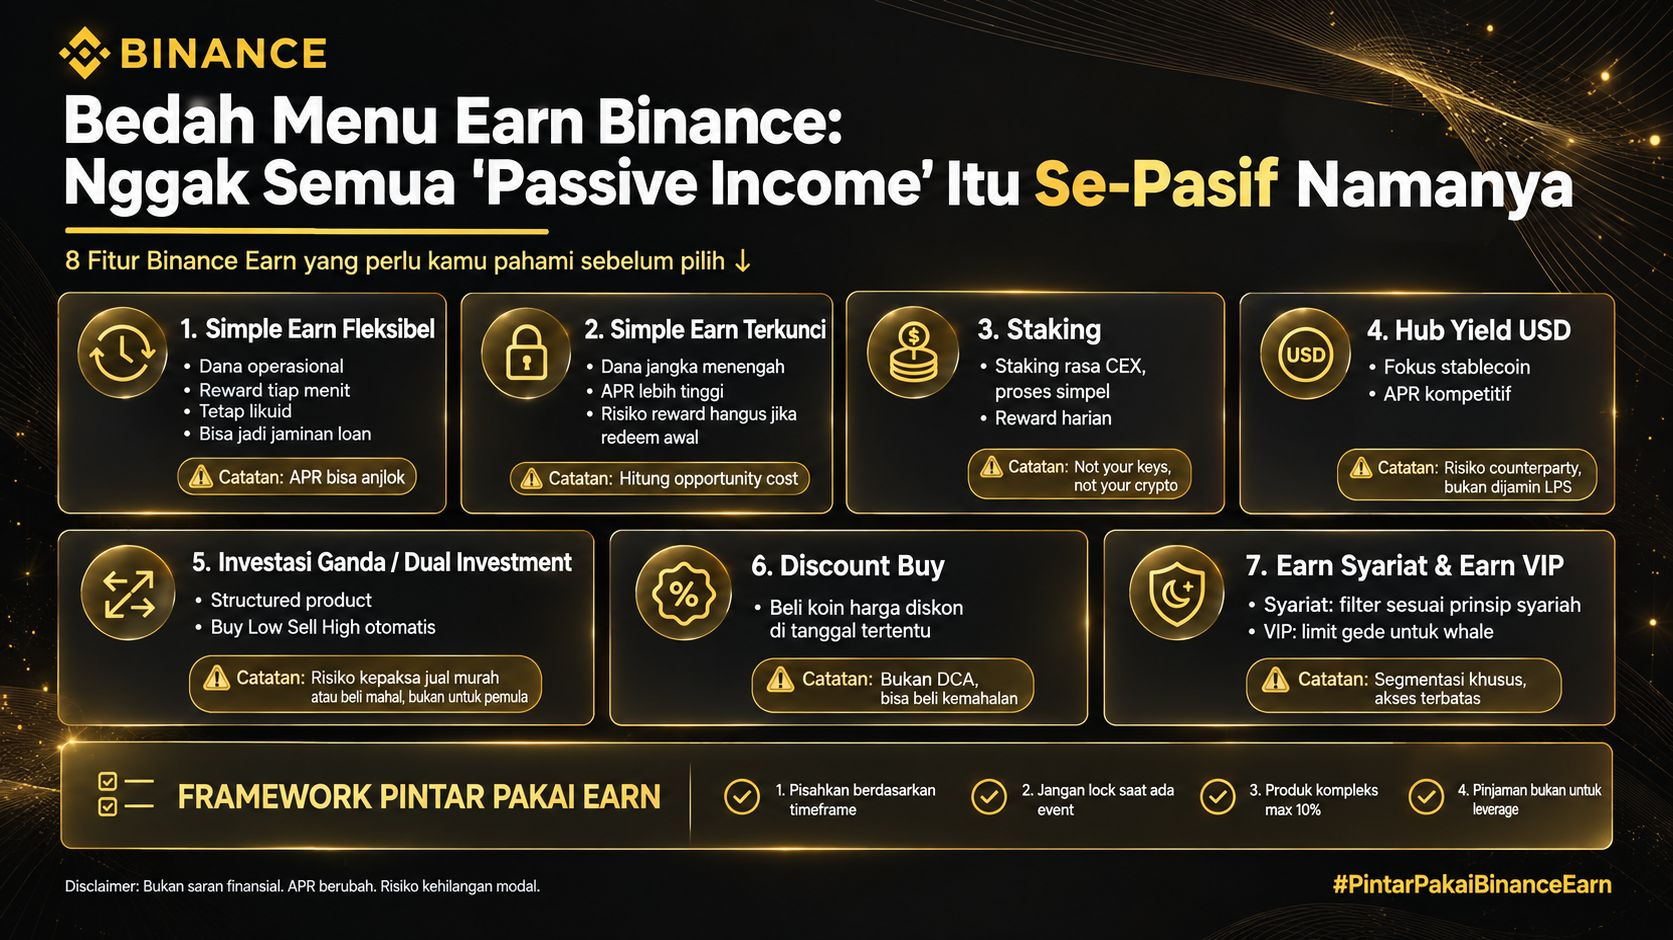
#PintarPakaiBinanceEarn #Binance
Aviso: Esta é minha opinião pessoal, não é conselho financeiro. Todos os produtos têm riscos, incluindo perda de capital. O APR pode mudar. Leia a página de termos e condições da Binance antes de usar qualquer recurso. DYOR.