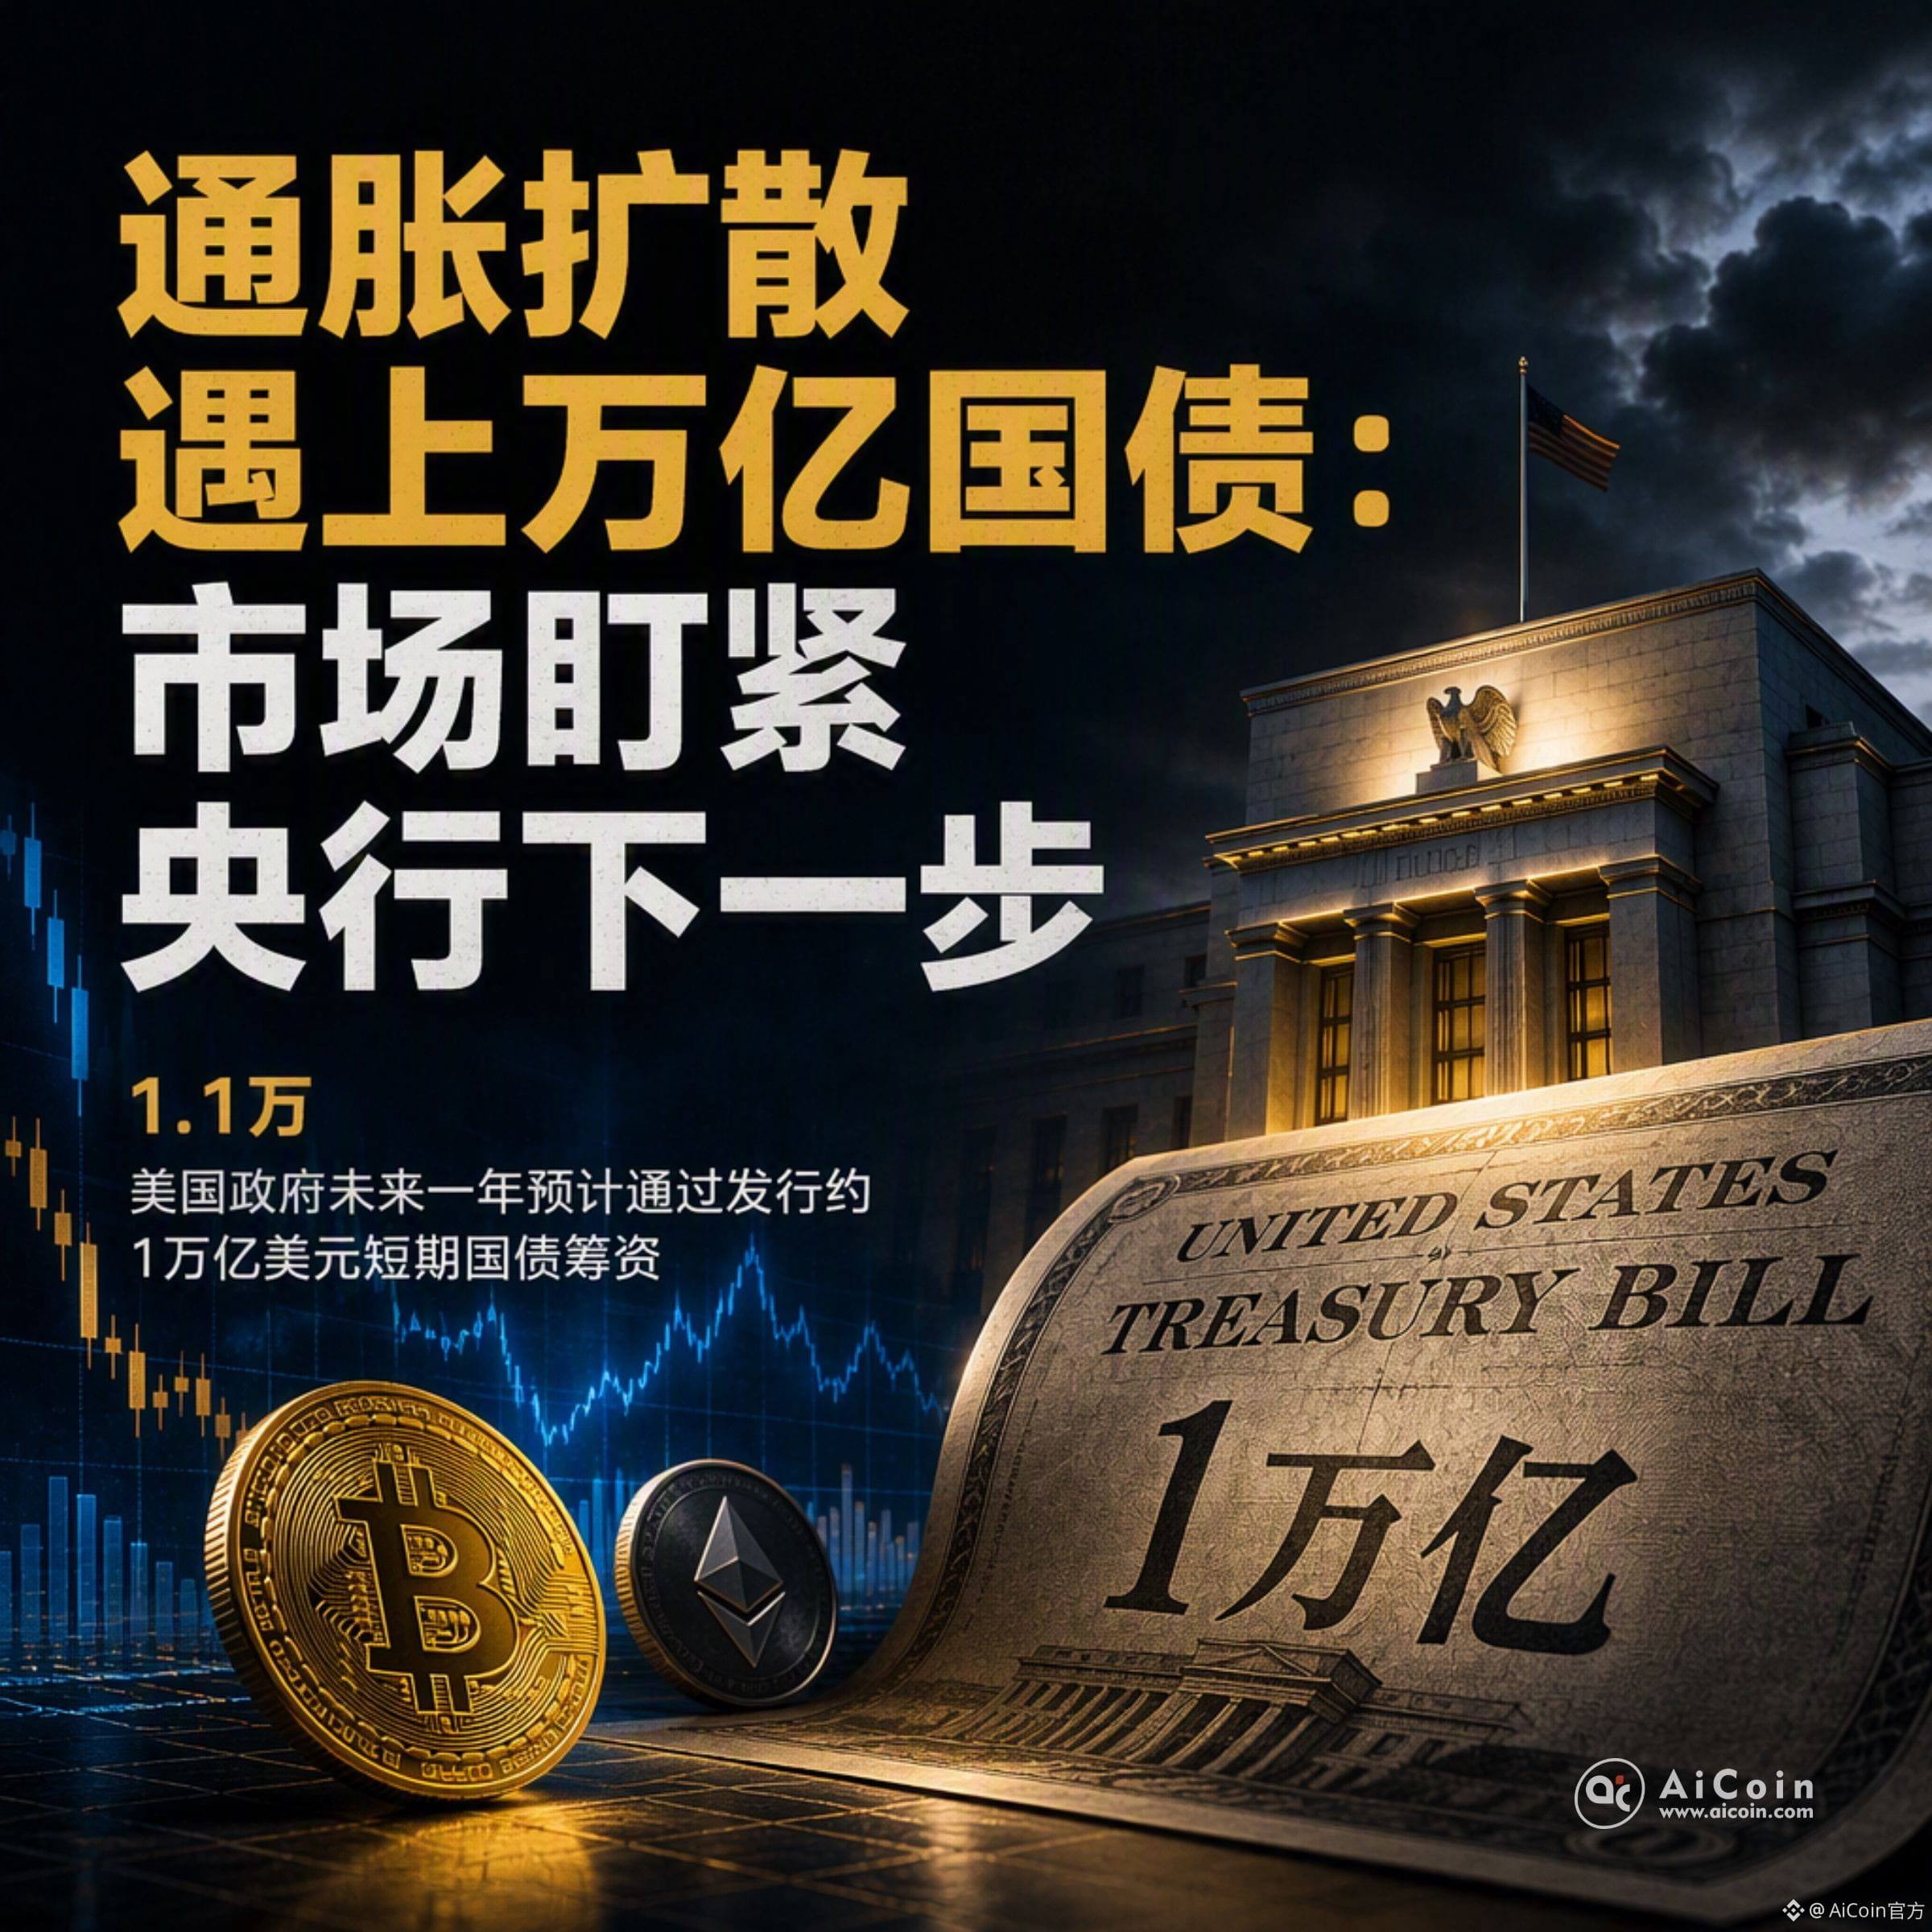

O governo dos EUA prevê que, no próximo ano, vai arrecadar cerca de 1 trilhão de dólares ao emitir títulos públicos de curto prazo, mas, nesse momento, o custo dos empréstimos de longo prazo já chegou ao nível mais alto desde 2007, segundo uma fonte única.
Em outras palavras, o dinheiro de longo prazo barato acabou: só resta emitir grandes volumes de dívida de curto prazo em um ambiente de juros elevados, para preencher o rombo fiscal com recursos de curto prazo mais caros. Essa combinação de “juros altos + alta oferta de títulos de curto prazo” por si só cria uma pressão contínua sobre a liquidez global.
Quando o tamanho do mercado de títulos públicos de curto prazo chega à faixa de trilhões, é muito fácil “puxar” para esses papéis recursos que poderiam, em vez disso, ir para mercados de risco como ações e criptoativos. Em especial, grandes investidores que preferem retornos mais estáveis tendem a ficar nesses títulos para receber juros.
O que vai ser observado agora é se o banco central vai, nos juros, abrir espaço para o orçamento fiscal e se a oferta de títulos públicos de curto prazo vai continuar aumentando. Essas duas variáveis determinam a intensidade da pressão sobre os ativos de risco globais nos próximos meses.
Em outras palavras, o dinheiro de longo prazo barato acabou: só resta emitir grandes volumes de dívida de curto prazo em um ambiente de juros elevados, para preencher o rombo fiscal com recursos de curto prazo mais caros. Essa combinação de “juros altos + alta oferta de títulos de curto prazo” por si só cria uma pressão contínua sobre a liquidez global.
Quando o tamanho do mercado de títulos públicos de curto prazo chega à faixa de trilhões, é muito fácil “puxar” para esses papéis recursos que poderiam, em vez disso, ir para mercados de risco como ações e criptoativos. Em especial, grandes investidores que preferem retornos mais estáveis tendem a ficar nesses títulos para receber juros.
O que vai ser observado agora é se o banco central vai, nos juros, abrir espaço para o orçamento fiscal e se a oferta de títulos públicos de curto prazo vai continuar aumentando. Essas duas variáveis determinam a intensidade da pressão sobre os ativos de risco globais nos próximos meses.