Auditoria Ao Vivo de Binance Futures: 100% de efetividade na sessão de domingo e caminho para a v2.0
Quando projetamos este motor quantitativo em Python, a premissa não foi "adivinhar o mercado", mas sim estruturar uma gestão de risco determinística baseada em Máquinas de Estado (FSM) e controle de volatilidade.
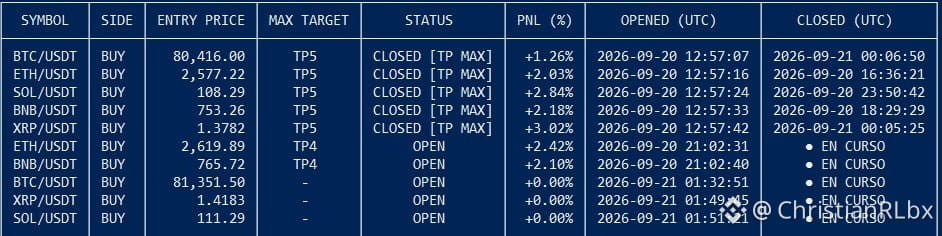
Ontem, domingo, durante a injeção de liquidez antes da abertura semanal, o sistema executou uma sessão impecável auditada no SQLite WAL:
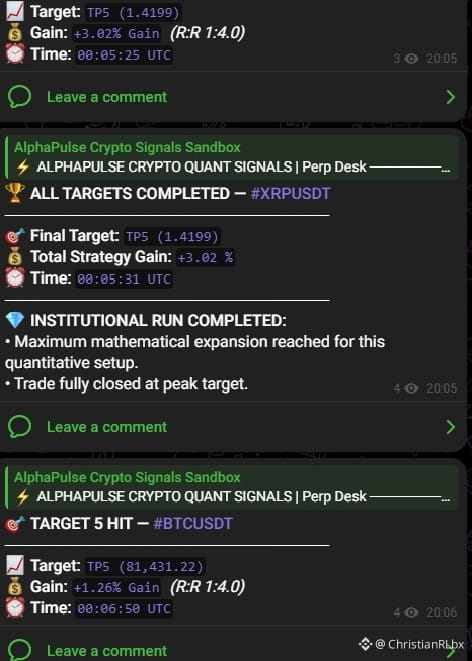
📊 Métricas do Lote (5/5 no TP5 - Closed Target Max):
• $ETH : TP5 atingido (+2.06%)
• $SOL: TP5 atingido (+3.77%)
• $XRP: TP5 atingido (+4.03%)
• $BNB : TP5 atingido (+2.16%)
• $BTC : TP5 atingido (+1.26%)
👉 Desempenho bruto da cesta: +13.28% (sem alavancagem).
⚙️ A verdadeira vantagem: Transparência e a v2.0 a caminho
Um dia perfeito não significa um sistema infalível. No trading algorítmico, existem sequências, mas a solidez é medida na amostra estatística.
Atualmente o bot opera em sua versão base enquanto acumulamos a amostra de controle de 100 operações ao vivo. Com esse diário encerrado, analisaremos o deslizamento (slippage), o drawdown real e os ratios R:R para calibrar a v2.0, onde incorporaremos novos ativos e otimizações dinâmicas por ATR.
Trading algorítmico não é sorte; são matemáticas, iteração e disciplina no código.
💬 Para desenvolvedores e quants: quantas operações vocês consideram mínimas para auditar a robustez de um modelo em derivativos? Leio vocês nos comentários abaixo. 👇
#AlgorithmicTrading #BTC #QuantTrading #BTCBreaks80K #CryptoTradingInsights
Quando projetamos este motor quantitativo em Python, a premissa não foi "adivinhar o mercado", mas sim estruturar uma gestão de risco determinística baseada em Máquinas de Estado (FSM) e controle de volatilidade.
Ontem, domingo, durante a injeção de liquidez antes da abertura semanal, o sistema executou uma sessão impecável auditada no SQLite WAL:
📊 Métricas do Lote (5/5 no TP5 - Closed Target Max):
• $ETH : TP5 atingido (+2.06%)
• $SOL: TP5 atingido (+3.77%)
• $XRP: TP5 atingido (+4.03%)
• $BNB : TP5 atingido (+2.16%)
• $BTC : TP5 atingido (+1.26%)
👉 Desempenho bruto da cesta: +13.28% (sem alavancagem).
⚙️ A verdadeira vantagem: Transparência e a v2.0 a caminho
Um dia perfeito não significa um sistema infalível. No trading algorítmico, existem sequências, mas a solidez é medida na amostra estatística.
Atualmente o bot opera em sua versão base enquanto acumulamos a amostra de controle de 100 operações ao vivo. Com esse diário encerrado, analisaremos o deslizamento (slippage), o drawdown real e os ratios R:R para calibrar a v2.0, onde incorporaremos novos ativos e otimizações dinâmicas por ATR.
Trading algorítmico não é sorte; são matemáticas, iteração e disciplina no código.
💬 Para desenvolvedores e quants: quantas operações vocês consideram mínimas para auditar a robustez de um modelo em derivativos? Leio vocês nos comentários abaixo. 👇
#AlgorithmicTrading #BTC #QuantTrading #BTCBreaks80K #CryptoTradingInsights