

Agora a IA e a IA do futuro
Se dividirmos a cadeia da indústria de IA em equipamentos na cadeia upstream, provedores de nuvem na cadeia intermediária e empresas de modelos de linguagem na cadeia intermediária, e empresas de aplicação na cadeia downstream. No momento, quase todo o lucro da cadeia está concentrado no upstream. Apenas a $NVIDIA (NVDA.US)$ mais quatro grandes empresas de armazenamento já fica com quase 70% do lucro do setor.
Esse tipo de distribuição de lucros apresenta características típicas do estágio inicial do desenvolvimento de uma nova revolução tecnológica. Mas pensemos: no futuro, os pontos de cobrança da indústria de IA não serão nem os provedores de nuvem nem as empresas de aplicação downstream? Na hora de distribuir os lucros, vai continuar sendo assim?
Por exemplo, na indústria madura da internet, a proporção aproximada da distribuição do lucro econômico é:
Equipamentos / tecnologias a montante: cerca de 20%–30%
Rede / nuvem / operadoras a montante: cerca de 10%–20%
Plataformas e aplicações downstream: cerca de 50%–70%
Está bem claro: quanto mais perto da entrada do usuário, maior a participação nos lucros.
O grande investimento de capital dos provedores de nuvem nos últimos anos é, na essência, antecipar parte dos lucros futuros dos provedores de nuvem para repassá-los hoje como lucro às empresas upstream de hardware. Já no futuro do setor de IA, as receitas serão principalmente direcionadas para aplicações downstream e para provedores de nuvem.
Com o desacelerar do ritmo de crescimento dos gastos de capital e com o crescimento das receitas de IA em si, a alocação de lucros em toda a cadeia tende cada vez mais a convergir para a de uma internet madura, se concentrando cada vez mais no midstream de nuvem e no downstream de aplicações.
Hoje, o valor de mercado total do ecossistema de IA listado nos EUA é de cerca de US$ 2,5 trilhões. Deste total, o segmento upstream (incluindo chips de computação, equipamentos de semicondutores, armazenamento e equipamentos de comunicação) representa 47%. O segmento midstream, dos provedores de nuvem, representa 50%. Já o segmento downstream, das aplicações, representa apenas 3% — há espaço enorme.
Se você está investindo na IA deste ano, claro que deve continuar investindo em computação. Mas se você está investindo no futuro da IA, sem dúvida deve focar mais nas aplicações downstream. Nos últimos três anos, o segmento upstream teve inúmeras ações multiplicando por dez ou mais; porém, após o fim do pico de gastos com investimentos de capital, a alocação de lucros tende a ficar mais no midstream e no downstream, e a probabilidade de aparecerem ações de dez vezes é maior.
Antes, eu sempre achava que a incerteza das aplicações de IA era grande demais. Na verdade, o problema era que o tamanho das receitas domésticas de IA ainda era pequeno. Mas, nos EUA, é diferente: já surgiram várias rotas claras para aplicações de IA, e apareceram empresas com alto valor de investimento. Este artigo ainda toma como exemplo companhias listadas nos EUA desse setor de aplicações de IA para organizar alguns direcionamentos-chave.
Ciclo de computação: olhar a conjuntura; aplicações: olhar o modelo de negócios.
As aplicações de IA não são um bloco homogêneo. Em 2026, haverá uma diferenciação extremamente intensa internamente: softwares de infraestrutura puxados pela carga de trabalho de IA (incluindo plataformas de dados, observabilidade e segurança) vão superar fortemente. “Comprar infraestrutura e limitar a exposição ao SaaS” virou uma estratégia consensual para investimentos em software nos EUA.
Mas nem todo software SaaS pode “matar” (despachar) a avaliação. No relatório trimestral, vemos que muitas ações de software estão com receitas de IA crescendo rapidamente; ao mesmo tempo, muitas empresas de infraestrutura de software têm avaliações muito altas.
Computação: olhar a conjuntura; aplicações: olhar o modelo de negócios. Há três variáveis-chave para julgar a qualidade dos subsegmentos:
1, Modelo de cobrança: cobrança por uso/consumo tem correlação natural positiva com carga de trabalho de IA; isso consegue compensar o risco da redução de assentos, enquanto um modelo puramente por assento sofre pressão;
2, Posição na cadeia de execução de IA corporativa: plataformas que dominam dados centrais, permissões e entradas de fluxos de trabalho têm potencial para ser reavaliadas como infraestrutura de IA corporativa, saindo do software de aplicação;
3, A receita de IA é incremento? O mercado paga apenas por métricas de IA rastreáveis como ARR/ACV/workload, e não por uma estratégia de IA.
Com base nesses três critérios, as aplicações de IA podem ser divididas em sete segmentos em três camadas.
Primeira categoria: plataforma de dados
Suponha que agora exista uma grande empresa de e-commerce que decidiu colocar “AII in AI” e, a partir de agora, contratar o mínimo de pessoas possível, deixando o AI Agent administrar essa empresa por conta própria.
Isso não se resolve só criando a “entrada” para alguns Agents. O primeiro passo — que todas as empresas precisam fazer — é construir uma plataforma de dados de IA. Para a IA tomar decisões e executar ações, primeiro é preciso saber o que aconteceu no passado e o que está acontecendo agora na empresa.
No passado, os executores dos negócios da empresa eram funcionários; portanto, os dados podiam ficar dispersos em vários lugares. Os dados do usuário no CRM; pedidos em bases de dados de e-commerce; dados de estoque e finanças no ERP; registros de atendimento ao cliente no sistema de atendimento; informações de produtos no PIM; dados de anúncios no Meta e no Google; dados de funcionários no sistema de RH; atas de reuniões nos computadores e e-mails de cada pessoa; e ainda mais dados no cérebro dos funcionários e nos registros de chat (se forem empresas chinesas) …
Na execução, depois são os funcionários que pesquisam e consolidam esses dados a partir de diferentes canais. Por exemplo: quando o chefe pergunta “por que o lucro na região de X caiu nos últimos três meses”, você precisa entrar em sistemas diferentes para verificar; se você não souber, pergunta diretamente aos colegas e só então consegue analisar.
Da mesma forma, um Agent realmente funcional precisa conhecer todos os dados acima ao mesmo tempo. Sem dados, a IA só é um empregado terceirizado muito inteligente, mas que não sabe o que aconteceu na empresa.
Por isso, a primeira coisa a fazer na transformação com IA é transformar todas as informações da empresa em dados que a IA possa entender, consultar e acionar; quanto mais, melhor, ou seja, migração de dados.
No futuro, cada reunião de um projeto, cada conversa entre colegas e até cada chat de um funcionário será registrado e digitalizado em sincronia; isso vira dados de análise e material de treinamento para a IA. Só assim dá para garantir que as decisões da IA se baseiem em informações em tempo real da operação da empresa.
Nas ações listadas dos EUA, o que foi feito de melhor é $Snowflake (SNOW.US)$ e $MongoDB (MDB.US)$. Claro que também há uma empresa menos típica, mas mais famosa: $Palantir (PLTR.US)$.
$Snowflake (SNOW.US)$ saiu de ser apenas um provedor de serviços de data warehouse para se tornar uma plataforma abrangente de nuvem de dados de IA. Lançou produtos nativos como Cortex Code e Snowflake Intelligence, simplificando a migração de dados dos clientes, catalisando o consumo do negócio central de dados e formando um forte ciclo de crescimento.
A cobrança desse tipo de empresa também é por uso/consumo. Carga de trabalho de IA tem correlação natural positiva. No relatório de meio de ano, a aceleração da receita do produto continuou por 3 trimestres até chegar a 37% no 2T. A empresa elevou a orientação de receita de produto para o ano para US$ 6,07 bilhões (+36%). Isso valida que o “motor de consumo de plataformas centrais orientadas por IA” entrou na fase de realização.
Mas, o valuation dessas empresas também é extremamente alto. A SNOW está com quase 20 vezes PS e valor de mercado de cerca de US$ 120 bilhões, incluindo expectativas futuras mais altas. A dúvida do mercado está na parceria/concorrência com gigantes da nuvem como AWS, Microsoft e Google.
Segunda categoria: observabilidade
Quando a quantidade de atividades do negócio fica cada vez mais a cargo da IA, a empresa percebe um problema sério: não sabe exatamente o que a IA fez. O que os tokens consumidos valem a pena? Quais negócios podem ser otimizados?
Antes, a empresa tinha um conjunto completo de registro, avaliação e sistema de mensuração do trabalho dos funcionários. O mais típico é a gestão por KPI. Embora existam muitas avaliações negativas, isso garante que uma empresa de dezenas de milhares de pessoas funcione automaticamente segundo os processos. Mas o trabalho da IA é uma “caixa-preta”: a IA também pode “enrolar” e fazer “trabalho inútil”. O fluxo de trabalho dela pode ser completamente diferente do dos humanos; por isso, KPIs tradicionais falham. Os funcionários então precisam ver continuamente o que exatamente a IA fez.
Esse é o problema que a categoria de observabilidade resolve. É como se fosse o RH da IA: humanos conseguem ver que ferramentas os agentes de IA chamaram? Que APIs eles chamaram? Quantos Tokens gastaram? Por que tomaram essa decisão? Em que etapa deu erro? Qual agente teve melhor desempenho? Qual agente gerou perdas?
O representante desse segmento é a empresa $Datadog (DDOG.US)$. Ela pode monitorar em tempo real métricas de desempenho de infraestrutura tradicional como nuvens, ambientes híbridos ou servidores locais, containers e redes de clientes. Também pode oferecer rastreamento distribuído em nível de código, ajudando os clientes a entender profundamente gargalos de desempenho de aplicações e microsserviços. Além disso, pode coletar, processar e analisar grandes volumes de logs vindos de sistemas e aplicações para troubleshooting e análise de desempenho.
O modelo de cobrança desse tipo de aplicação também é baseado em consumo. No DDOG Q2, a receita subiu +36%. A empresa conseguiu acelerar o crescimento por quatro trimestres consecutivos e ainda elevou bastante a orientação de resultados para o ano: de US$ 6,07 bilhões (+36%). Isso valida que o “motor” de consumo de plataformas centrais orientadas por IA entrou na fase de materialização. Porém, a avaliação desse segmento também é extremamente alta, fazendo com que a ação seja facilmente impactada por narrativas negativas do setor de software.
Terceira categoria: cibersegurança
Cibersegurança (网安) é uma categoria que já existia na era do software tradicional, mas no período da IA a importância disparou. Porque o ataque da IA não atinge apenas seu sistema; a própria IA pode ser usada como isca de hacker.
A IA, na essência, substitui funcionários. Ela tem permissões maiores do que a maioria dos funcionários: não só pode acessar bancos de dados, modificar dados e enviar e-mails, como também pode executar ações de alto risco como transferência de valores; até mesmo escrever código diretamente, fazer deploy de programas — como invadir diretamente o “cérebro” do seu funcionário, “convencendo” o empregado.
O Agent tem, ao mesmo tempo, capacidades de raciocínio, acesso a dados e ação; por isso, permissões, identidade, auditoria e controle de chamadas de ferramentas se tornam novos problemas de segurança.
Há muitas empresas nesse tipo de conceito de cibersegurança (LIST2570.US), então não vou dar exemplos.
Em segurança, o nível é o mais alto entre os três blocos: principalmente por ser muito determinístico. Além disso, existe um atraso entre os gastos com IA e os gastos com segurança de IA; por isso, as expectativas de crescimento de receita são fortes no futuro.
Essas três categorias — serviços de dados, previsibilidade e cibersegurança — podem ser chamadas, de forma ampla, de infraestrutura digital para aplicações de IA. Elas serão os “três itens essenciais” para todas as empresas que implementarem estratégias de IA no futuro. O gasto tem tanto componente prévia quanto continuidade; por isso, é nessas áreas que ocorre a explosão primeiro nas aplicações.
Sobre essas três camadas de infraestrutura digital, vêm as aplicações da “camada de execução”, ou seja, as diversas interfaces de trabalho da empresa. Eu divido em dois tipos: uma é de várias plataformas de Workflow / Agent; a outra é programação com IA.
Quarta categoria: plataforma Workflow/Agent
Com dados e permissões, como o Agent dessa empresa de e-commerce realmente funciona?
Agora existem duas classes de soluções. A primeira aproveita, com base nos fluxos de trabalho existentes, agentes de IA combinados com vários softwares do setor já existentes para realizar o trabalho; isso é chamado de “Workflow / Agent platform”.
Por exemplo, para processar devoluções de clientes nessa empresa de e-commerce, o fluxo tradicional é: a equipe de atendimento revisa, consulta o pedido, identifica o motivo, verifica o estoque, faz o reembolso, trata a logística e notifica o armazém — e em cada etapa alguém opera o software.
E, no modelo de “Workflow / Agent platform”, o fluxo continua sendo o mesmo; apenas é tratado automaticamente por um Customer Agent dedicado.
Nesse modelo, além do próprio grande modelo, o mais importante é como embutir de forma razoável chamadas de ferramentas, permissões e aprovações manuais no fluxo de trabalho original. O desafio está na colaboração entre funcionários e o Agent.
Assim, essas empresas de aplicações são, na prática, fornecedores de software que se transformam. Por exemplo: $赛富时 (CRM.US)$, $ServiceNow (NOW.US)$, $微软 (MSFT.US)$ etc. O modelo de cobrança também adota a combinação de “assento + cobrança por Token”.
Mas, por isso, esse tipo de fornecedor de aplicações não nativas de IA também recebe bastante questionamento. Existem principalmente dois pontos: primeiro, o crescimento do negócio deles é impulsionado por IA ou não; segundo, o modelo de cobrança: o incremento de cobrança sobre o tráfego gerado consegue compensar a queda da cobrança tradicional por assento?
Empresas mais agressivas na transformação, como $ServiceNow (NOW.US)$. Hoje, elas até posicionam sua própria plataforma como infraestrutura de IA corporativa que conecta dados, fluxos de trabalho e agentes de IA. A plataforma consegue conectar dados externos como $SAP SE (SAP.US)$, $赛富时 (CRM.US)$ e também $Snowflake (SNOW.US)$, Databricks etc.
Se “Workflow / Agent platform” é o modelo para software tradicional orientado por IA, então “programação por IA” é simplesmente escrever um programa agora para executar o trabalho.
Quinta categoria: programação por IA
Na verdade, esse é o cenário B2B em que grandes modelos foram os primeiros a funcionar. Isso causou uma “aceleração frenética” no ARR no primeiro semestre.
Na concepção, o AI Agent deve chamar softwares existentes. Mas, na prática, muitos softwares não têm interfaces. E justamente a melhor habilidade dos grandes modelos é escrever programas. Diante desse tipo de problema, é melhor escrever um programa sozinho para resolvê-lo. Essa é a evolução dos grandes modelos: de complemento de código para programação conversacional e, por fim, para agentes de programação.
Esse tipo de aplicação inclui tanto GitHub Copilot e Cursor quanto também produtos como Claude Code e Codex, lançados pelos laboratórios de grandes modelos.
Eu prefiro separar programação por IA das funções de software tradicional e de grandes modelos de IA. Se você realmente quer transformar uma empresa com IA, precisa sair completamente dos fluxos de trabalho existentes, produzir “ferramentas de produção” por conta própria, quebrar as fronteiras entre trabalhadores e ferramentas de produção; só assim dá para aumentar de forma genuína a eficiência do trabalho e criar empresas como a Anthropic, de valor de mercado na ordem de trilhões.
Esse tipo de software já mudou completamente de cobrança por assento para cobrança por Token. Ele entra diretamente na camada de aplicações e faz uma concorrência direta com “Workflow / Agent platform”. Quem será o modo de trabalho principal da futura IA pode originar ações de dez vezes a partir daqui.
Sexta categoria: setores verticais e IA para publicidade
Das cinco primeiras categorias de aplicações de IA, todas são infraestrutura e ferramentas de produção em cenários genéricos de trabalho. Já a sexta categoria de aplicações mira cenários específicos de negócios. Como os modelos genéricos grandes não conseguem atender requisitos de conformidade e precisão desses setores específicos, os softwares verticais ganham um fosso (moat) mais profundo.
Essas “aplicações de IA”, na verdade, ficam em cima das cinco camadas anteriores. A mais madura atualmente é a IA para publicidade da $Meta Platforms (META.US)$ / $谷歌-A (GOOGL.US)$ / $Applovin (APP.US)$.
A publicidade foi o primeiro cenário de monetização em escala da IA. A IA impulsiona o crescimento do eCPM/ROAS ao aumentar o tempo de permanência do usuário, a taxa de conversão direcionada e o criativo CTR.
A receita de publicidade do Meta no FY26Q1 subiu 33%. A empresa afirma que o volume de impressões cresceu +19% e o preço unitário subiu +12%, atribuendo isso à IA. Mais convincente ainda é o Google: FY26Q1, a receita de busca subiu +19% e o volume de consultas atingiu recorde, quebrando a percepção de que a busca com IA enfraquece a resiliência da publicidade.
Ao investir nesse tipo de empresa, o mais difícil é identificar se a IA realmente impulsiona o negócio. Muitas empresas de aplicações de IA com receitas baseadas em publicidade têm uma parcela muito pequena de receita impulsionada por IA; em vez disso, há risco de serem substituídas pela IA. Já empresas de publicidade nativa por IA, como a AppLovin, têm quase cada dólar de receita vindo de anúncios impulsionados por IA. Mesmo que a avaliação esteja alta, o potencial real de aumento ainda pode estar subestimado.
Além da publicidade, o avanço das aplicações de IA em indústrias verticais como medicina, fiscal/tributário, educação e design costuma ser mais rápido. Esses setores geralmente têm ROI mais fácil de quantificar, além de forte disposição para pagar por IA. Ainda assim, para investir, é mais adequado usar uma perspectiva de análise das verticais relevantes.
Os substituídos: SaaS e serviços de TI
No e-commerce “All in AI”, antes era preciso gastar alguns milhões de dólares por ano comprando softwares de grande porte, porque cada funcionário precisava de assentos de software usados com frequência. Mas, depois que a IA chegou, cada funcionário recebe uma pilha de Agents e, na prática, descobre que não é necessário tanta quantidade.
Isso é “o modelo devorando software”. Não é só narrativa: é uma realidade que está acontecendo no setor de software. Grandes modelos conseguem replicar funções de SaaS mais rápido e mais barato e, ao substituir funcionários, reduzem o número de assentos. A Gartner estima que até 2030 pelo menos 40% dos gastos de SaaS das empresas vão migrar para cobrança por uso/Agent/resultado, e a participação das receitas por assento cairá para menos de um quinto. Essa reprecificação prospectiva comprimiu primeiro as avaliações, sem piorar os lucros das ações de software. Intuit, Adobe e Workday foram as três piores ações no desempenho do Nasdaq-100 no primeiro semestre de 2026; todas são de software.
Claro. No segundo semestre de 2026, a realidade já não é apenas “SaaS vai morrer”. A diferença é entre transformadores de IA e empresas que ficaram para trás na IA:
Empresas como $赛富时 (CRM.US)$ estão transformando o AI Agent em uma nova forma de cobrança por consumo/uso. Por enquanto, a segurança faz com que eu as coloque na frente da quarta categoria “Workflow / Agent platform”. Já empresas como Intuit, Adobe e Workday têm iniciativas de IA que, no curto prazo, dificilmente conseguem acelerar o crescimento; portanto, coloco temporariamente fora das seis classes de aplicações e as incluo como candidatas à categoria “substituídas”.
Mais perigoso do que SaaS é o setor de serviços de TI — um domínio em que a substituição está acontecendo.
Antes, esta empresa de e-commerce ainda precisava gastar alguns milhões de dólares por ano com empresas de serviços de TI como Accenture, IBM e Infosys para comprar serviços como implementação de sistemas, desenvolvimento de software, migração de dados, manutenção de ERP e consultoria de TI.
Está bem claro: substituir funcionários com IA ainda pode gerar preocupações. Mas substituir terceirização de TI não tem nenhuma barreira.
A receita do 3T do ano fiscal de FY2026 da Accenture ficou abaixo do esperado e a empresa rebaixou a orientação de crescimento do ano. As ações caíram cerca de 18% no mesmo dia. A razão mais profunda é que as empresas cortaram significativamente o orçamento de atualização de software tradicional e serviços de sistema para comprar hardware de computação para IA em regime de “corrida”. A IBM também enfrentou um problema semelhante.
A pesquisa do CIO da Morgan Stanley para o 2T26 indica que a taxa de crescimento esperada para o orçamento de serviços de TI em 2026 é de apenas +1,8%, abaixo dos +2,1% de 2025. Ou seja, mesmo com a melhora do orçamento geral de TI, a IA ainda está absorvendo o orçamento discricionário.
Se o problema de empresas de SaaS é que o próprio software pode ser redefinido por Agents, então o problema dos serviços de TI é que a função do ser humano pode ser substituída por Agents. O segundo, obviamente, é um tipo de dor maior.
Claro que essas empresas de serviços de TI também têm negócios novos: clientes podem ter dificuldades em ROI de IA. Assim como a migração para a nuvem gera novas necessidades de serviços de IA, o ponto é se elas conseguem substituir a retração do negócio original.
Resumo
A indústria de software tradicional pode ser considerada o primeiro setor a ser completamente atingido pelo impacto da IA, e também o primeiro em que aplicações nativas de IA prosperaram. No início, o mercado dividia as empresas de software em IA e não-IA. Agora, a divisão é vencedores, perdedores e “em definição”. A maioria é “em definição”.
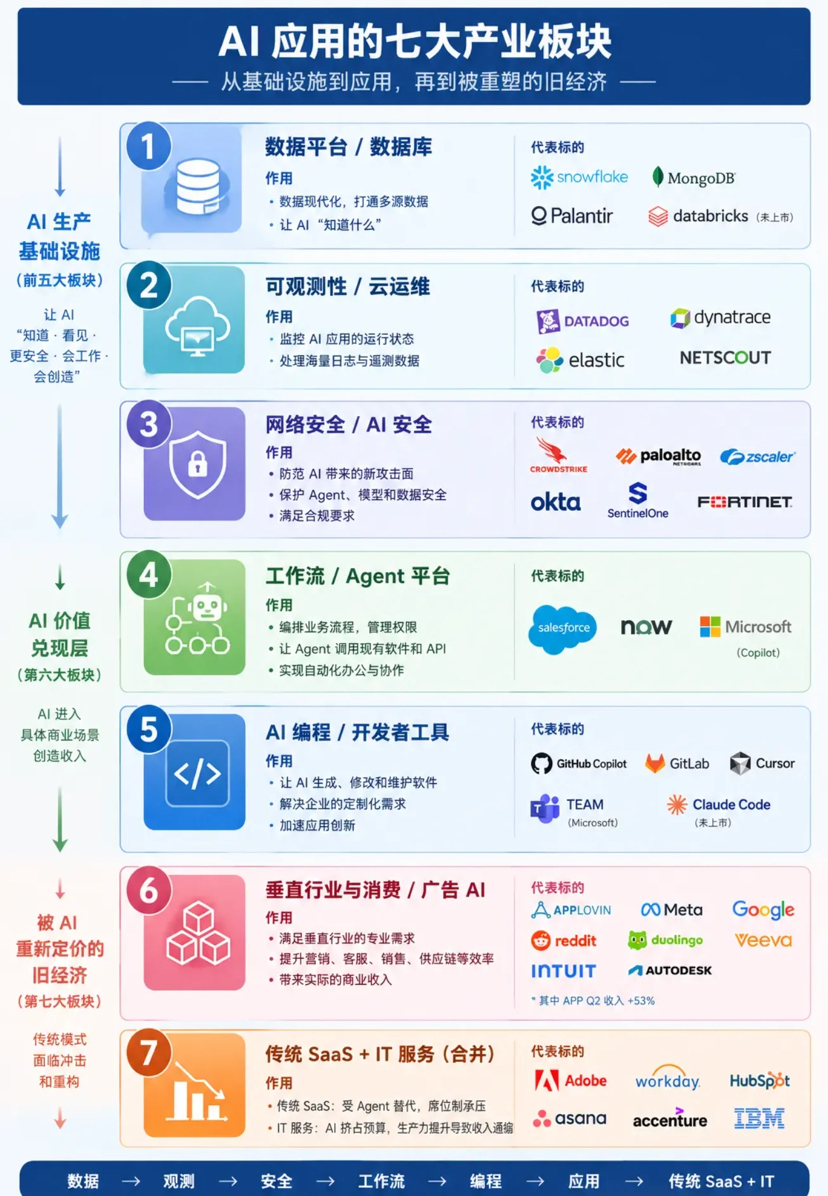
Nas sete categorias de aplicações acima, as primeiras três são “vencedoras”: serviços de dados, serviços de previsibilidade e cibersegurança. Elas têm a característica de demanda essencial (necessidade inevitável). Quanto mais a IA se populariza, mais complexos os sistemas ficam, e mais a demanda aumenta.
As categorias quarta e quinta — plataformas Workflow/Agent e programação por IA — ainda estão “sem definição”. Mas quanto mais a IA se populariza, maior tende a ser seu papel; e até pode virar um novo sistema operacional corporativo, mudando completamente o modelo de negócios da indústria de software.
Sexta categoria de aplicações verticais: a diferenciação é enorme. É preciso identificar uma a uma: quem realmente tem negócio impulsionado por IA e quem é apenas IA falsa embalada como conceito.
Por fim, a última categoria são os que foram substituídos; pelo que se vê agora, são “perdedores”. Quanto mais a IA se populariza, mais perigoso fica o modelo de negócios antigo. Ainda assim, oportunidades não estão totalmente ausentes.
As aplicações de software orientadas por IA já não são apenas um setor. Especialmente aplicações nativas como programação: é, na prática, uma substituição total do modo de produção original da empresa. No futuro, o framework de valuation de software não deve olhar apenas crescimento de receita e margem de lucro; também deve considerar o volume de chamadas de IA, volume de execuções de tarefas, taxa de penetração de fluxos automatizados, grau de dependência de Agents e progresso de migração da arquitetura de preços
