

Schiff Says Tokenized Stocks Kill Bitcoin. The Math Says Not Yet.
摘要:Schiff称代币化股票对比特币构成利空,但SEC设置0.25%交易量上限,两者不在同一量级。
9月20日,比特币长期批评者彼得·希夫在X上发帖,将SEC的“创新豁免”定性为比特币的利空。他的逻辑很直接:比特币在消息公布后上涨“毫无意义”,因为该政策实际上创造了一个比比特币更优越的竞争者——由盈利公司资产支撑的代币化股票,同样具备数字化交易的全部便利性,还附带股息和投票权,且不存在去中心化系统崩溃的风险。
这条推文在加密社区引发了广泛争议。但争议的焦点大多集中在“Schiff是否又在唱空”上,而不是他提出的那个实质性问题:代币化股票,到底是不是比特币的竞争对手?
一个被忽略的尺度问题
Schiff的论证有一个隐含前提:代币化股票一旦合规化,就会在规模和流动性上迅速逼近甚至超越比特币。
先看这个前提的数据基础。
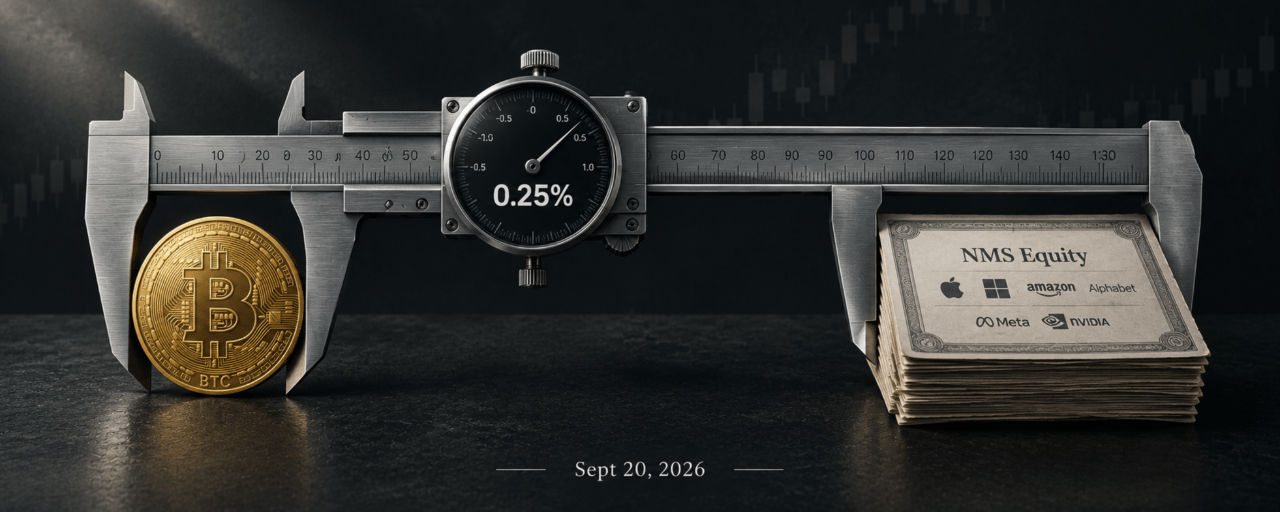
SEC在9月17日发布的创新豁免中,对代币化股票的交易量设置了严格的量化上限。Tier 1场所最多可交易75只股票,每只代币化股票的单日交易量不得超过标的股票上月平均日成交量的0.25%。Tier 2场所可扩展到250只股票,上限提高到2.5%。
以特斯拉为例。特斯拉日均成交量约4000万股,按0.25%计算,单个TSV能处理的代币化特斯拉股票约为10万股,按每股366美元计算,价值约3660万美元。整个Tier 1层面的代币化股票市场规模,在五年试点期内被制度性地锁定在了一个远小于现货市场的量级。
这是理解整个问题的关键尺度。SEC设计这个豁免框架的出发点,是通过一个可控的试验来观察链上证券交易的风险和可行性,而非将代币化股票打造为比特币的直接替代品。
Schiff说的“代币化股票会分流比特币需求”,在逻辑上成立,但在量级上不成立。0.25%的成交量上限决定了这个新市场在五年内不可能对任何一个万亿美元级别的资产构成实质性替代。
便利性之外的三层差异
Schiff的核心论点可以简化为:代币化股票 = 比特币的便利性 + 股票的股息和投票权 − 去中心化风险。
这个等式在纯功能层面有一定道理,但它忽略了三层差异。
第一层:持有目的不同。 代币化股票对应的是一家公司的股权,其价值锚定在营收、利润和分红上。比特币的定价不依赖任何现金流折现,它的估值框架是“供应量上限 + 网络效应 + 全球流动性”。两者在投资组合中的角色不同——一个是生产性资产,一个是货币性资产。把两者放在同一个“价值储存”的框架下比较,本身就混淆了资产类别。
第二层:托管风险的性质不同。 Schiff说代币化股票“没有去中心化系统崩溃的风险”,但代币化股票引入了另一种风险:托管和发行方的信用风险。代币必须由标的股票发行人或无关联第三方代币化,持有人享有分红权和投票权。这意味着,持有者信任的是一个持牌托管机构,而不是一个去中心化网络的密码学保证。风险没有消失,它只是从一种形式转移到了另一种形式。
第三层:代币化股票本身就是加密基础设施的产物。 代币化股票部署在公共无许可区块链上,智能合约必须公开可审计,交易通过许可制AMM撮合,结算依赖链上账本。Schiff所说的“替代品”,恰恰建立在比特币所依赖的同一套底层技术之上。代币化股票的兴起,验证的是链上结算的效率优势。
比特币现在的价格在定价什么
回到市场层面。Schiff发帖的时间点,比特币正从9月15日CLARITY法案投票失败后的下跌中恢复。9月15日,现货比特币ETF净流出4.504亿美元,9月16日再流出2.959亿美元,两日合计净流出7.463亿美元。比特币一度回落至7.6万美元附近。到9月19日,ETF资金流反转,单日净流入达4.33亿美元,比特币回升至81,310美元附近。
驱动这一轮波动的核心变量,不是代币化股票,而是两件事:美联储的利率路径和加密立法进程。9月15日CLARITY投票失败直接触发了抛售,而SEC随后发布的创新豁免提供了部分情绪修复。代币化股票在这一系列事件中扮演的角色,是一个被动的触发因素,而非独立的需求分流者。
另一个值得关注的信号是,比特币与美股的相关性已降至2022年11月FTX崩盘以来的最低水平。30天滚动相关性在2025年12月一度探底至-0.299,随后在2026年1月回升至0.18附近。三个月滚动相关性在2026年年中同样接近零。贝莱德的数据显示,比特币与标普500的10年相关性仅为0.18,低于0.25至0.32的历史长期均值。
这意味着,比特币和美股正在进入一个独立性更强的阶段。代币化股票虽然扩大了链上可交易资产的种类,但它与比特币之间的需求重叠——至少在短期内——远小于Schiff所暗示的程度。
接下来看什么
第一份TSV运营数据的披露时间。 创新豁免已经生效,但实际申请和运营需要时间。如果2027年初出现首批TSV的月度交易数据,那是检验“代币化股票是否真的分流了比特币需求”的第一个硬指标。
比特币与代币化股票的链上资金流关联性。 如果代币化股票的交易量增长伴随着比特币链上活动的同步下降,那说明存在替代效应。如果两者同向增长,那说明链上经济还在扩张阶段。
机构投资者在两类资产上的配置比例变化。 摩根大通此前的报告指出,IBIT的空头头寸接近年内高点,说明机构对比特币ETF的对冲需求高于黄金ETF。如果未来机构开始将代币化股票纳入同一组合中进行资产配置,对比特币的对冲需求是否会同步下降,是判断替代效应是否真实存在的关键信号。
#PeterSchiff #代币化股票 #SEC创新豁免 #比特币 #价值储存