
O próximo 10x talvez seja exatamente este.
Você percebeu, não é? As grandes oportunidades de verdade sempre nascem de um mar de ruínas.
Em 15 de setembro, a Lei CLARITY foi rejeitada no Senado por 49 a 50, e todo o mercado cripto ficou em luto. A Coinbase caiu mais de 10% em dois dias, e a Circle despencou mais de 11%.
Mas bem quando o mercado estava prestes a entrar em desespero, o presidente da SEC, Atkins, lançou de volta uma ordem de “isenção à inovação” de 60 páginas, contornando diretamente o impasse do Congresso.
Então apareceu uma cena dramática.
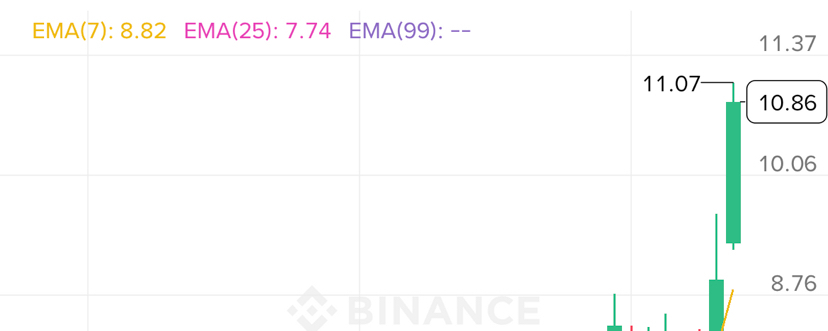
A líder de infraestrutura tokenizada listada na NYSE, a Securitize (código SECZ), disparou mais de 22% em determinado momento durante o pregão, tornando-se o ativo com maior alta entre os destaques desta rodada de notícias favoráveis à política.
Você pode estar se perguntando: por que é ele?
Porque essa isenção é quase feita sob medida para ele.
Primeiro, vamos deixar claro o que a SEC aprovou.
Em 17 de setembro, a SEC publicou oficialmente uma ordem concedendo duas isenções-chave aos locais de negociação de valores mobiliários tokenizados (TSV) que atendem aos requisitos: isenção de identidade de bolsa e isenção de identidade de formador de mercado. Desde então, a negociação e a formação de mercado on-chain passaram a ter um “corredor verde” de conformidade válido por cinco anos.
Mas o ponto-chave está nessas quatro palavras: “que atendam aos requisitos”.
A SEC define “ações NMS tokenizadas” de forma extremamente rígida: o token precisa ser exatamente aquela própria ação, e não uma dívida emitida por um terceiro. O critério não é “se existe uma ação real na carteira”; o que importa é o que esse token é legalmente.
Equidade da mesma empresa, recebimento das mesmas distribuições, exercício dos mesmos direitos de voto e, na liquidação, obtenção dos mesmos ativos remanescentes. Todas as quatro exigências precisam ser atendidas.
Aplicando esse critério aos produtos do mercado, a maioria das ações tokenizadas com maior volume de negociação não está no escopo. Porque sua estrutura jurídica é “uma dívida emitida por uma subsidiária offshore”, que não confere direito de voto e não é aberta a cidadãos americanos.
Já a Securitize trilha o caminho de que “o token é aquela mesma ação do livro-razão”. Ela tem, sob seu guarda-chuva, um agente de transferência registrado na SEC, um corretor-dealer, um sistema de negociação alternativo (ATS) e serviços de gestão de fundos. Na lista de clientes constam BlackRock, Apollo, KKR e VanEck.
O fundo de mercado monetário tokenizado BUIDL da BlackRock que ela emite já colocou em funcionamento o processo completo, do lançamento à gestão. Além disso, ela está trabalhando com a NYSE para desenhar um sistema de infraestrutura subjacente para valores mobiliários tokenizados.
Portanto, quando a SEC diz “precisamos de um TSV em conformidade”, a Securitize é praticamente a única que tem todas as licenças do pacote e a infraestrutura pronta.
Mas isso ainda não é tudo.
Em 12 de agosto, a Securitize divulgou o primeiro relatório financeiro pós-listagem. A receita foi de US$ 14,43 milhões, uma queda de 5% ano contra ano; o prejuízo líquido foi de US$ 21,68 milhões. Assim que o relatório saiu, a ação despencou mais de 20% na sessão após o pregão.
Todo mundo achou que a empresa tinha acabado.
Mas você precisa olhar outro conjunto de dados. Durante a queda da ação no relatório de agosto, cerca de 830 mil ações foram compradas silenciosamente entre US$ 5,44 e US$ 6,40. Depois que a mensagem da SEC saiu em 17 de setembro, ocorreu a maior negociação em bloco da história da empresa, com preço de fechamento de US$ 10,05.
Uns juntaram as ofertas no pânico; outros, compraram nas notícias positivas.
Veja a diferença de tempo com cuidado.
De onde veio então o múltiplo de 10x?
O posicionamento da Securitize é: “provedora de infraestrutura full-chain para valores mobiliários tokenizados”. Ela não é apenas uma ação tokenizada; ela é o conjunto de “tubulações” que suporta todas as ações tokenizadas.
Seu AUM atualmente é de US$ 4,3 bilhões.
O mercado global de ações vale trilhões de dólares. Mesmo que apenas 1% dos ativos seja colocado no on-chain por meio da tokenização, ainda assim é um mercado de trilhões.
A Securitize é a única empresa que detém licenças de conformidade nos EUA e na União Europeia ao mesmo tempo, conseguindo operar infraestrutura de valores mobiliários digitais entre dois dos maiores mercados.
Quando o arcabouço de conformidade dos TSV é implementado e as instituições tradicionais de gestão de ativos começam a mover mais ativos para a cadeia, o crescimento do AUM da Securitize é exponencial.
Qual é a capitalização de mercado dela agora? Vá lá e verifique. Depois compare o AUM de US$ 4,3 bilhões com o potencial de um mercado de trilhões.
Essa discrepância é a origem da lógica de 10x.
Claro, o risco também é real.
Primeiro, a isenção da SEC é uma medida temporária de cinco anos; as regras finais ainda não foram definidas, o que introduz variáveis.
Segundo, a base de clientes é altamente concentrada: um único cliente, a BlackRock, pode influenciar a curva de crescimento.
Terceiro, o relatório ainda mostra prejuízo, e o ritmo de comercialização está mais lento do que o mercado esperava.
Mas a direção já está clara demais para ser mais clara.
A SEC contornou o Congresso e deu sinal verde à tokenização de valores mobiliários por meio de poder administrativo. O significado desse sinal é mais importante do que qualquer relatório financeiro.
A regulação não existe para destruir a inovação; ela usa regras para incentivar e apoiar a inovação.
E a Securitize está bem na primeira fila dessa seleção.
Este artigo é apenas para organizar a lógica do setor e não constitui aconselhamento de investimento.