De +2.43% a zero: Por que mover o Stop para Breakeven salvou este trade nos futuros $XRP
80% dos traders devolvem seus lucros nos fins de semana pelo mesmo erro: não garantir ganhos nas expansões e permitir que uma posição vencedora vire prejuízo.
Ontem vimos o exemplo perfeito nos futuros perpétuos de $XRP :📊 Detalhamento da Execução Quantitativa:
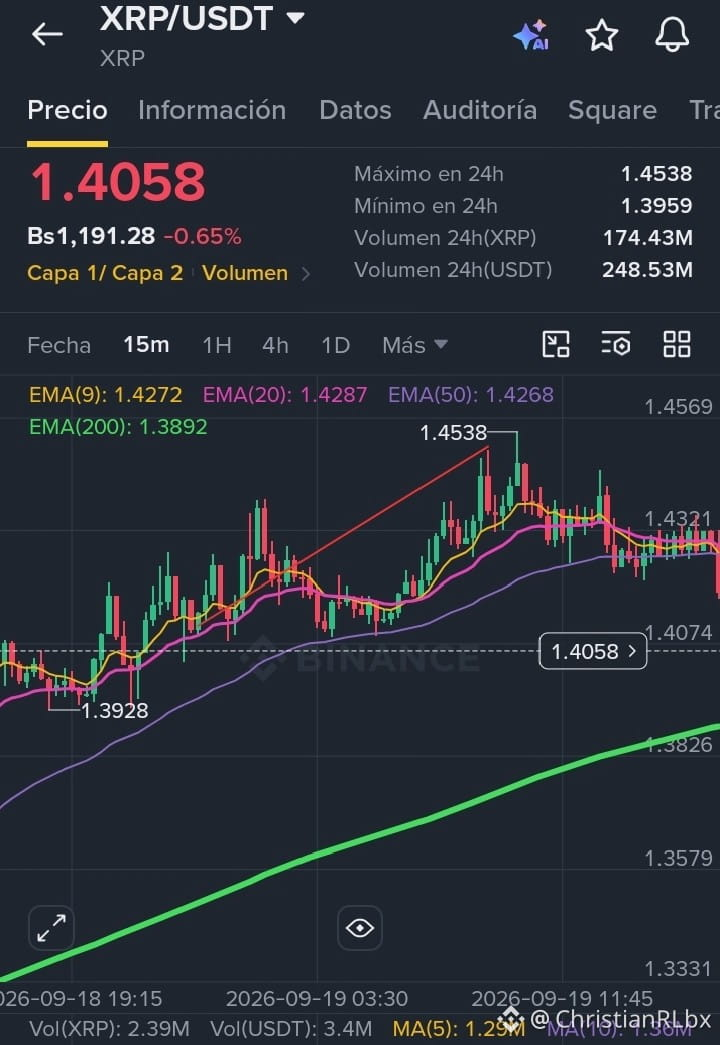
• Setup: Long $XRPUSDT Perp (Pullback dinâmico M15 + Viés H1 altista)
• Entrada: 1.4115 USDT
• Stop Loss Inicial: 1.3944 USDT (-1.21% / 2.0x ATR)
• Alvo 1 (1.4286): ✅ Atingido (+1.21%) ➔ Fechamento de 50% e Stop em Breakeven.
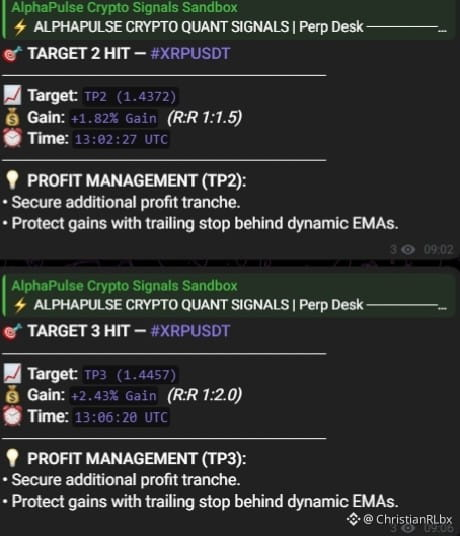
• Alvo 2 (1.4372): ✅ Atingido (+1.82%)
• Alvo 3 (1.4457): ✅ Atingido (+2.43% / R:R 1:2.0) ➔ Lucros adicionais assegurados. 📉 O que aconteceu depois:
Após atingir o objetivo do TP3 às 13:06 UTC, o volume comprador se esgotou e o mercado começou uma correção de mais de 8 horas que terminou varrendo o preço de entrada. Qual foi o resultado para um trader de varejo sem gestão algorítmica? Um trade que acumulava mais de 2.4% de lucro termina tocando o Stop Loss original ou fechando em pânico com saldo vermelho.
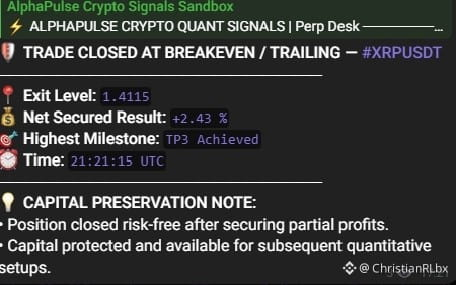
Qual foi o resultado do motor quantitativo? Encerramento automático em Breakeven às 21:21 UTC com um resultado líquido protegido de +2.43% na conta.
💡 A Regra Matemática:
Em mercados de derivativos, sua vantagem estatística (edge) está em eliminar o risco da mesa após o primeiro impulso. Garantir parciais e mover o Stop Loss para o preço de entrada transforma a operação em um ativo sem risco (risk-free). Se o mercado continuar rumo ao TP5, você maximiza os ganhos; se reverter por falta de liquidez, seu capital fica intacto.
💬 Pergunta para a comunidade: Quando vocês operam futuros, preferem fazer parciais fixos em ratios R:R 1:1 e 1:2 ou deixam a posição inteira rodar assumindo o risco de voltar para a entrada? Leio vocês nos comentários.
👇#TradingQuant #XRP #RiskManagement #Quantitativetrading #TradingSignals
80% dos traders devolvem seus lucros nos fins de semana pelo mesmo erro: não garantir ganhos nas expansões e permitir que uma posição vencedora vire prejuízo.
Ontem vimos o exemplo perfeito nos futuros perpétuos de $XRP :📊 Detalhamento da Execução Quantitativa:
• Setup: Long $XRPUSDT Perp (Pullback dinâmico M15 + Viés H1 altista)
• Entrada: 1.4115 USDT
• Stop Loss Inicial: 1.3944 USDT (-1.21% / 2.0x ATR)
• Alvo 1 (1.4286): ✅ Atingido (+1.21%) ➔ Fechamento de 50% e Stop em Breakeven.
• Alvo 2 (1.4372): ✅ Atingido (+1.82%)
• Alvo 3 (1.4457): ✅ Atingido (+2.43% / R:R 1:2.0) ➔ Lucros adicionais assegurados. 📉 O que aconteceu depois:
Após atingir o objetivo do TP3 às 13:06 UTC, o volume comprador se esgotou e o mercado começou uma correção de mais de 8 horas que terminou varrendo o preço de entrada. Qual foi o resultado para um trader de varejo sem gestão algorítmica? Um trade que acumulava mais de 2.4% de lucro termina tocando o Stop Loss original ou fechando em pânico com saldo vermelho.
Qual foi o resultado do motor quantitativo? Encerramento automático em Breakeven às 21:21 UTC com um resultado líquido protegido de +2.43% na conta.
💡 A Regra Matemática:
Em mercados de derivativos, sua vantagem estatística (edge) está em eliminar o risco da mesa após o primeiro impulso. Garantir parciais e mover o Stop Loss para o preço de entrada transforma a operação em um ativo sem risco (risk-free). Se o mercado continuar rumo ao TP5, você maximiza os ganhos; se reverter por falta de liquidez, seu capital fica intacto.
💬 Pergunta para a comunidade: Quando vocês operam futuros, preferem fazer parciais fixos em ratios R:R 1:1 e 1:2 ou deixam a posição inteira rodar assumindo o risco de voltar para a entrada? Leio vocês nos comentários.
👇#TradingQuant #XRP #RiskManagement #Quantitativetrading #TradingSignals