
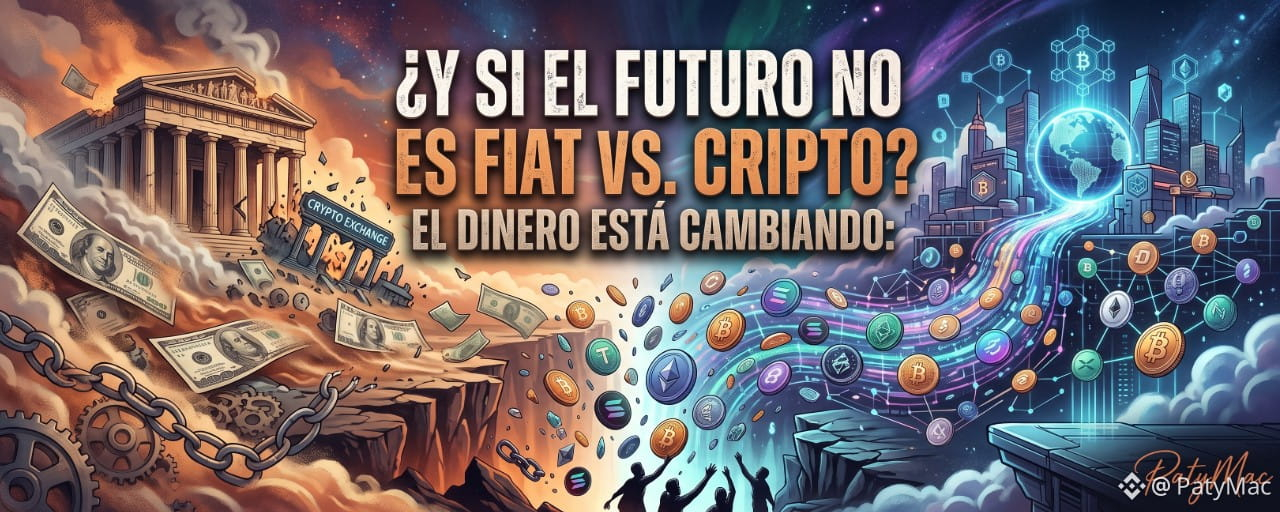
El próximo sistema financiero podría no reemplazar un tipo de dinero por otro, sino hacer que convivan varios
Durante años, el debate sobre el futuro del dinero se presentó de una manera bastante sencilla:
dinero tradicional versus criptomonedas.
De un lado:
dólares, euros, guaraníes y bancos.
Del otro:
Bitcoin, Ethereum y blockchain.
Pero en 2026 esa división empieza a quedarse corta.
Porque mientras una parte del mundo sigue discutiendo si las criptomonedas reemplazarán al dinero tradicional, otra transformación mucho más profunda está ocurriendo:
el propio dinero tradicional está comenzando a adoptar tecnología digital programable.
Stablecoins.
Depósitos tokenizados.
Monedas digitales de bancos centrales.
Activos tokenizados.
Sistemas de pagos sobre blockchain.
Infraestructura financiera basada en DLT.
La pregunta ya no es simplemente:
“¿Cripto reemplazará al dinero?”
La pregunta puede ser mucho más interesante:
“¿Cómo será un sistema donde diferentes formas de dinero digital convivan?”
Primero hay que entender qué llamamos “dinero”
Dinero no es simplemente algo que podemos enviar por Internet.
El dinero cumple varias funciones:
sirve como medio de pago;
permite expresar precios;
facilita el ahorro;
permite liquidar obligaciones;
funciona como unidad de cuenta.
Y detrás del dinero existe algo todavía más importante:
confianza.
Cuando recibís un billete o un depósito bancario, normalmente no necesitás investigar toda la historia del instrumento antes de aceptarlo.
Existe una infraestructura institucional detrás.
En Paraguay, por ejemplo, el guaraní es la unidad monetaria de la República y tiene curso legal. El BCP recuerda que Bitcoin y otras criptomonedas privadas no tienen esa condición ni garantía estatal.
Esto no significa que una criptomoneda no pueda tener valor.
Significa que su naturaleza económica y jurídica no es la misma que la de la moneda de curso legal.
Bitcoin no nació para ser un banco digital
Bitcoin introdujo una idea revolucionaria:
¿Podemos transferir valor digitalmente sin depender de una autoridad central para validar cada operación?
La respuesta tecnológica fue sí.
Blockchain permitió construir una red donde las transacciones se registran mediante mecanismos de consenso.
Pero Bitcoin tiene una característica fundamental:
su precio no está diseñado para mantenerse estable frente al dólar o al guaraní.
Puede subir.
Puede caer.
Puede experimentar una enorme volatilidad.
Por eso Bitcoin puede funcionar como activo digital, instrumento de inversión o reserva de valor para determinados usuarios, pero no debe confundirse automáticamente con dinero de curso legal.
Entonces aparecieron las stablecoins
Las stablecoins intentan resolver uno de los principales problemas de los criptoactivos volátiles:
la estabilidad de precio.
Una stablecoin vinculada al dólar busca mantener una referencia de aproximadamente:
1 token ≈ 1 dólar.
Eso cambia completamente la utilidad.
Una persona puede querer utilizar Bitcoin como inversión y una stablecoin como medio de transferencia o unidad de referencia dentro del ecosistema digital.
Las stablecoins han crecido rápidamente y hoy están mucho más conectadas con las finanzas tradicionales que hace algunos años. El FMI destaca su creciente uso en pagos y transferencias transfronterizas, aunque también señala riesgos relacionados con sustitución monetaria, flujos de capital, regulación fragmentada y estabilidad financiera.
¿Una stablecoin es simplemente “un dólar digital”?
No necesariamente.
Esta es una distinción importantísima.
Si tenés:
USD 100 en efectivo
tenés un tipo de activo.
Si tenés:
USD 100 en una cuenta bancaria
tenés una relación jurídica con una institución financiera.
Si tenés:
100 unidades de una stablecoin referenciada al dólar
tenés otro tipo de instrumento, con una estructura propia.
La pregunta jurídica y económica es:
¿Qué respalda el token y qué derecho tiene exactamente el titular?
El respaldo importa
Imaginemos una stablecoin que afirma mantener una paridad de:
1 token = 1 USD.
El usuario podría preguntar:
“¿Dónde está ese dólar?”
La respuesta podría ser:
efectivo;
depósitos;
bonos del Tesoro;
otros activos líquidos;
una combinación de instrumentos;
u otra estructura.
Pero también debemos preguntar:
¿Quién administra esos activos?
¿Quién puede reclamarlos?
¿Cómo funciona el rescate?
¿Qué ocurre durante una crisis?
La estabilidad de una stablecoin depende de mucho más que del nombre.
El dinero también está entrando en blockchain
Y aquí empieza la parte verdaderamente interesante.
Hasta hace poco, blockchain se veía principalmente como la infraestructura de Bitcoin y otros criptoactivos.
Ahora la conversación institucional es diferente.
Se está explorando cómo utilizar tokenización para representar:
depósitos bancarios;
dinero de bancos centrales;
bonos;
valores;
activos financieros;
y otros instrumentos.
El BIS plantea precisamente una arquitectura en la que dinero de banco central tokenizado, dinero bancario tokenizado y activos financieros tokenizados puedan interactuar sobre infraestructuras programables.
Esto significa que el futuro no necesariamente será:
banco versus blockchain.
Puede ser:
banco + blockchain.
¿Qué es un depósito tokenizado?
Imaginemos que tenés:
Gs. 10.000.000 en un banco.
Tradicionalmente ese depósito se administra mediante los sistemas bancarios convencionales.
Ahora imaginemos que ese depósito está representado mediante un token en una infraestructura programable.
El dinero seguiría siendo una obligación del banco.
Pero la forma de registrar y transferir ese valor podría incorporar características de la tecnología blockchain o DLT.
El BIS define los depósitos tokenizados como depósitos bancarios representados en un registro programable o tokenizado y señala que continúan siendo pasivos del banco emisor y deberían ser redimibles o transferibles a la par con los depósitos bancarios ordinarios.
Esto es muy diferente de crear una criptomoneda privada sin relación con un depósito bancario.
¿Y una CBDC?
CBDC significa:
Central Bank Digital Currency
o moneda digital de banco central.
Sería una forma digital de dinero emitido por el banco central.
No es lo mismo que Bitcoin.
No es lo mismo que una stablecoin privada.
Y tampoco es simplemente “usar la aplicación del banco”.
En una CBDC, la naturaleza del dinero estaría directamente vinculada a la autoridad monetaria que la emite.
Paraguay ha estudiado esta posibilidad: el BCP creó en 2021 un grupo de trabajo para monitorear iniciativas internacionales sobre CBDC y analizar sus implicancias.
Eso no significa que Paraguay haya lanzado una CBDC.
Significa que la institución ha estudiado el fenómeno.
Entonces podemos tener cuatro mundos diferentes
Podemos imaginar:
1. Dinero tradicional
Guaraníes, dólares, euros.
2. Criptoactivos nativos
Bitcoin, Ether y otros activos digitales.
3. Stablecoins
Tokens diseñados para mantener una referencia de valor.
4. Dinero tokenizado o digital emitido dentro del sistema financiero
Depósitos tokenizados y, dependiendo de cada país, posibles CBDC.
Y todos pueden coexistir.
¿Bitcoin desaparecería?
No hay fundamento para afirmar que la aparición de stablecoins o dinero tokenizado implique que Bitcoin vaya a desaparecer.
Cumplen funciones diferentes.
Bitcoin tiene características propias:
oferta limitada;
red descentralizada;
ausencia de un emisor central;
mercado global;
alta liquidez relativa;
volatilidad.
Una stablecoin busca estabilidad respecto de una referencia.
Un depósito tokenizado sigue siendo una obligación de un banco.
Una CBDC sería dinero emitido por un banco central.
Son estructuras diferentes.
¿Y si en el futuro pagamos con stablecoins?
Esto ya no es una hipótesis puramente teórica.
El FMI ha señalado que las stablecoins tienen potencial para hacer pagos internacionales más rápidos y baratos, especialmente en remesas y transferencias transfronterizas. Al mismo tiempo, advierte que su expansión plantea riesgos de fragmentación, sustitución monetaria y movimientos de capital que requieren coordinación regulatoria.
Imaginemos una empresa paraguaya que necesita pagar a un proveedor extranjero.
Hoy puede existir:
empresa → banco → banco corresponsal → banco extranjero → proveedor.
En determinados modelos futuros podría existir:
empresa → activo digital → proveedor.
La liquidación podría ser mucho más rápida.
Pero eso no significa automáticamente que sea mejor en todos los casos.
Aparecen preguntas nuevas:
¿qué legislación se aplica?
¿quién verifica la identidad?
¿cómo se cumplen las obligaciones de prevención de lavado?
¿cómo se corrige una transferencia errónea?
¿qué ocurre si el emisor de la stablecoin falla?
¿cómo se manejan sanciones y restricciones?
¿cómo se protege al consumidor?
La tecnología puede acelerar la transferencia.
No elimina las obligaciones jurídicas.
Y acá aparece un problema importante para América Latina
Muchas economías latinoamericanas tienen una relación muy particular con el dólar.
Las personas utilizan dólares para:
ahorrar;
protegerse frente a inflación;
comerciar;
enviar remesas;
fijar precios;
realizar operaciones internacionales.
Si una stablecoin permite mantener y transferir una representación digital del dólar de manera global, puede convertirse en una herramienta muy poderosa.
Pero también puede generar preguntas macroeconómicas:
¿Qué pasa si una población comienza a utilizar masivamente una moneda extranjera digital?
El FMI ha advertido precisamente sobre riesgos de sustitución monetaria y pérdida de control sobre determinados flujos de capital.
Paraguay: el debate puede ser especialmente interesante
Paraguay mantiene al guaraní como moneda de curso legal.
Bitcoin y otras criptomonedas privadas no tienen curso legal ni garantía estatal.
Pero eso no significa que la tecnología digital no pueda transformar la forma en que circula el dinero.
Podríamos tener en el futuro:
pagos instantáneos;
stablecoins;
depósitos tokenizados;
activos tokenizados;
CBDC si eventualmente se decidiera implementarla;
infraestructura financiera basada en DLT.
La gran pregunta será:
¿Cómo integrar innovación sin perder estabilidad, protección al usuario e integridad financiera?
El Derecho tendrá que separar tecnología de función
Esto es fundamental.
No deberíamos preguntar solamente:
“¿Está en blockchain?”
Debemos preguntar:
“¿Qué función cumple?”
¿Es dinero?
¿Es inversión?
¿Es un valor?
¿Es un derecho de crédito?
¿Es un medio de pago?
¿Es un token de utilidad?
¿Es un activo especulativo?
¿Es un depósito tokenizado?
La misma tecnología puede utilizarse para representar instrumentos jurídicamente muy diferentes.
La regulación también está cambiando
La tendencia internacional muestra que los reguladores ya no pueden analizar los activos digitales únicamente como un fenómeno marginal.
El FATF informó en 2026 que las jurisdicciones continúan desarrollando marcos de registro, licenciamiento y supervisión de proveedores de servicios de activos virtuales, aunque persisten importantes diferencias y brechas de implementación. También identificó riesgos crecientes relacionados con stablecoins, wallets no alojadas, proveedores offshore y determinados esquemas DeFi.
Esto es importante:
la economía digital se está globalizando más rápido que las fronteras regulatorias.
¿Qué puede ocurrir con los bancos?
Aquí aparece una posibilidad fascinante.
En lugar de que blockchain elimine a los bancos, podemos tener bancos utilizando:
tokenización + inteligencia artificial + blockchain + sistemas tradicionales.
Un banco podría utilizar tecnología DLT para:
liquidar operaciones;
tokenizar depósitos;
procesar valores;
realizar pagos internacionales;
automatizar contratos;
administrar garantías.
El BIS está explorando precisamente una arquitectura donde la tokenización se integre con el sistema monetario existente, en lugar de sustituirlo completamente.
El futuro podría ser programable
Esta es quizás la transformación más profunda.
Imaginemos dinero que no solamente puede enviarse.
Sino que puede programarse.
Por ejemplo:
“Liberar el pago cuando se confirme la entrega.”
O:
“Transferir automáticamente determinada suma cuando se cumpla una condición.”
O:
“Liquidar simultáneamente dos activos cuando ambas partes entreguen lo pactado.”
Esto conecta directamente con:
smart contracts + tokenización + dinero digital.
Y ahí empieza una nueva etapa de las finanzas.
Pero programabilidad no significa libertad absoluta
Un sistema programable también puede tener reglas.
Y esas reglas pueden incluir:
límites;
identificación;
controles;
restricciones;
permisos;
cumplimiento regulatorio.
Por eso existe una pregunta filosófica y jurídica muy importante:
¿Quién programa las reglas del dinero?
En Bitcoin, las reglas fundamentales están incorporadas al protocolo y al consenso de la red.
En una stablecoin, existen emisores y estructuras de gobernanza.
En un depósito tokenizado, interviene una entidad bancaria.
En una CBDC, el diseño dependería del banco central y del marco legal correspondiente.
El verdadero cambio puede ser invisible
Tal vez la mayor transformación monetaria no sea que un día dejemos de utilizar billetes.
Puede ser mucho más silenciosa.
Podríamos seguir pensando:
“Tengo 1.000 dólares.”
pero detrás de esos 1.000 dólares existirían diferentes formas tecnológicas de representarlos:
efectivo;
depósito bancario;
stablecoin;
depósito tokenizado;
eventualmente dinero digital de banco central.
El valor nominal puede parecer el mismo.
Pero la naturaleza jurídica, el emisor, el riesgo y las reglas de transferencia pueden ser completamente diferentes.
Entonces, ¿qué será el dinero del futuro?
Probablemente no exista una única respuesta.
Podríamos tener un ecosistema donde convivan:
dinero público + dinero bancario + stablecoins + criptoactivos + activos tokenizados.
La verdadera competencia no será necesariamente:
Bitcoin contra dólar.
Puede ser:
¿Qué infraestructura ofrece mayor utilidad, seguridad, liquidez, interoperabilidad y confianza para cada uso?
Y esto cambia también el concepto de “banco”
Si una persona puede mantener activos digitales, transferirlos globalmente y utilizar protocolos programables, el banco tendrá que competir en algo más que guardar dinero.
Tendrá que ofrecer:
confianza;
seguridad;
cumplimiento;
liquidez;
servicios;
interoperabilidad;
protección jurídica;
infraestructura.
La tecnología puede democratizar determinadas funciones.
Pero la confianza seguirá siendo un activo fundamental.
La paradoja
Bitcoin nació, entre otras cosas, como una alternativa a la dependencia de intermediarios.
Pero ahora los bancos están estudiando blockchain.
Las stablecoins conectan cripto con finanzas tradicionales.
Los mercados de valores están incorporando tokenización.
Y los bancos centrales estudian dinero digital.
Entonces quizás la historia no termine siendo:
“cripto reemplazó a las finanzas tradicionales.”
Puede terminar siendo:
“las finanzas tradicionales adoptaron parte de la tecnología cripto.”
Conclusión
El futuro del dinero probablemente no sea una guerra entre:
fiat vs. cripto.
Será un sistema mucho más complejo.
Bitcoin puede seguir existiendo como activo digital descentralizado.
Las stablecoins pueden crecer como instrumentos de pago.
Los bancos pueden utilizar depósitos tokenizados.
Los bancos centrales pueden continuar explorando CBDC.
Y los mercados pueden tokenizar cada vez más activos.
El verdadero desafío será conseguir que todas estas piezas puedan convivir sin destruir los elementos que hacen funcionar al dinero:
confianza, estabilidad, interoperabilidad, seguridad y reglas claras.
El BIS ha planteado en 2026 que la innovación monetaria debe preservar precisamente esas propiedades, y ha destacado que tokenización, depósitos tokenizados y dinero de banco central pueden formar parte de una arquitectura financiera de próxima generación.
Por eso quizás la pregunta correcta para 2030 no sea:
“¿Bitcoin reemplazará al dólar?”
Ni:
“¿Las criptomonedas reemplazarán a los bancos?”
La pregunta podría ser mucho más interesante:
“¿Qué tipo de dinero utilizaremos para cada situación y quién controlará la infraestructura que lo mueve?”
Porque el dinero está cambiando.
Y esta vez, quizás la revolución no consista en eliminar el dinero que conocemos.
Puede consistir en cambiar la forma en que ese dinero existe, circula y se programa.
Preguntas interesantes
¿Bitcoin puede convertirse en el dinero del futuro?
Puede cumplir determinadas funciones económicas para sus usuarios, pero actualmente no tiene curso legal en Paraguay y su precio presenta una volatilidad considerable. No debe confundirse con la moneda de curso legal.
¿Una stablecoin es lo mismo que un dólar?
No necesariamente. Una stablecoin es un activo digital cuyo diseño busca mantener una referencia de valor; su estructura, respaldo, emisor y derechos del usuario dependen del instrumento concreto.
¿Una stablecoin puede utilizarse para pagos internacionales?
Sí, esa es una de las aplicaciones que organismos como el FMI consideran potencialmente relevantes, especialmente para pagos transfronterizos y remesas, aunque existen riesgos regulatorios y macrofinancieros.
¿Qué diferencia existe entre una stablecoin y un depósito tokenizado?
Una stablecoin y un depósito bancario tokenizado pueden utilizar tecnología similar para transferir valor, pero jurídicamente no son necesariamente lo mismo. Un depósito tokenizado continúa siendo un pasivo del banco emisor; una stablecoin tiene otra estructura y depende de su emisor y régimen aplicable.
¿Una CBDC es una criptomoneda?
No en el sentido habitual de las criptomonedas privadas. Una CBDC sería dinero digital emitido por un banco central y tendría una naturaleza institucional y jurídica diferente.
¿Paraguay tendrá una CBDC?
No podemos afirmar que exista una decisión de lanzamiento. El BCP estudió el fenómeno mediante un grupo de trabajo creado en 2021, pero eso no equivale a que exista actualmente una CBDC paraguaya.
¿Los bancos desaparecerán si crecen las criptomonedas?
No existe base para afirmarlo. De hecho, la tendencia actual incluye bancos y autoridades financieras explorando tokenización y nuevas infraestructuras digitales.
¿El futuro será completamente sin efectivo?
No puede afirmarse. La digitalización puede crecer sin que eso implique necesariamente la desaparición inmediata del efectivo.
¿Quién controlará el dinero digital?
Dependerá del instrumento. Bitcoin funciona mediante una red descentralizada; una stablecoin tiene un emisor; un depósito tokenizado está vinculado a un banco; y una CBDC estaría vinculada a un banco central.
¿Qué es lo realmente revolucionario de esta transformación?
No solamente que el dinero sea digital, sino que pueda volverse programable, integrándose con contratos inteligentes y activos tokenizados para automatizar determinadas operaciones.



#FutureOfMoney #Stablecoins #Tokenization #Blockchain #CryptoEducation