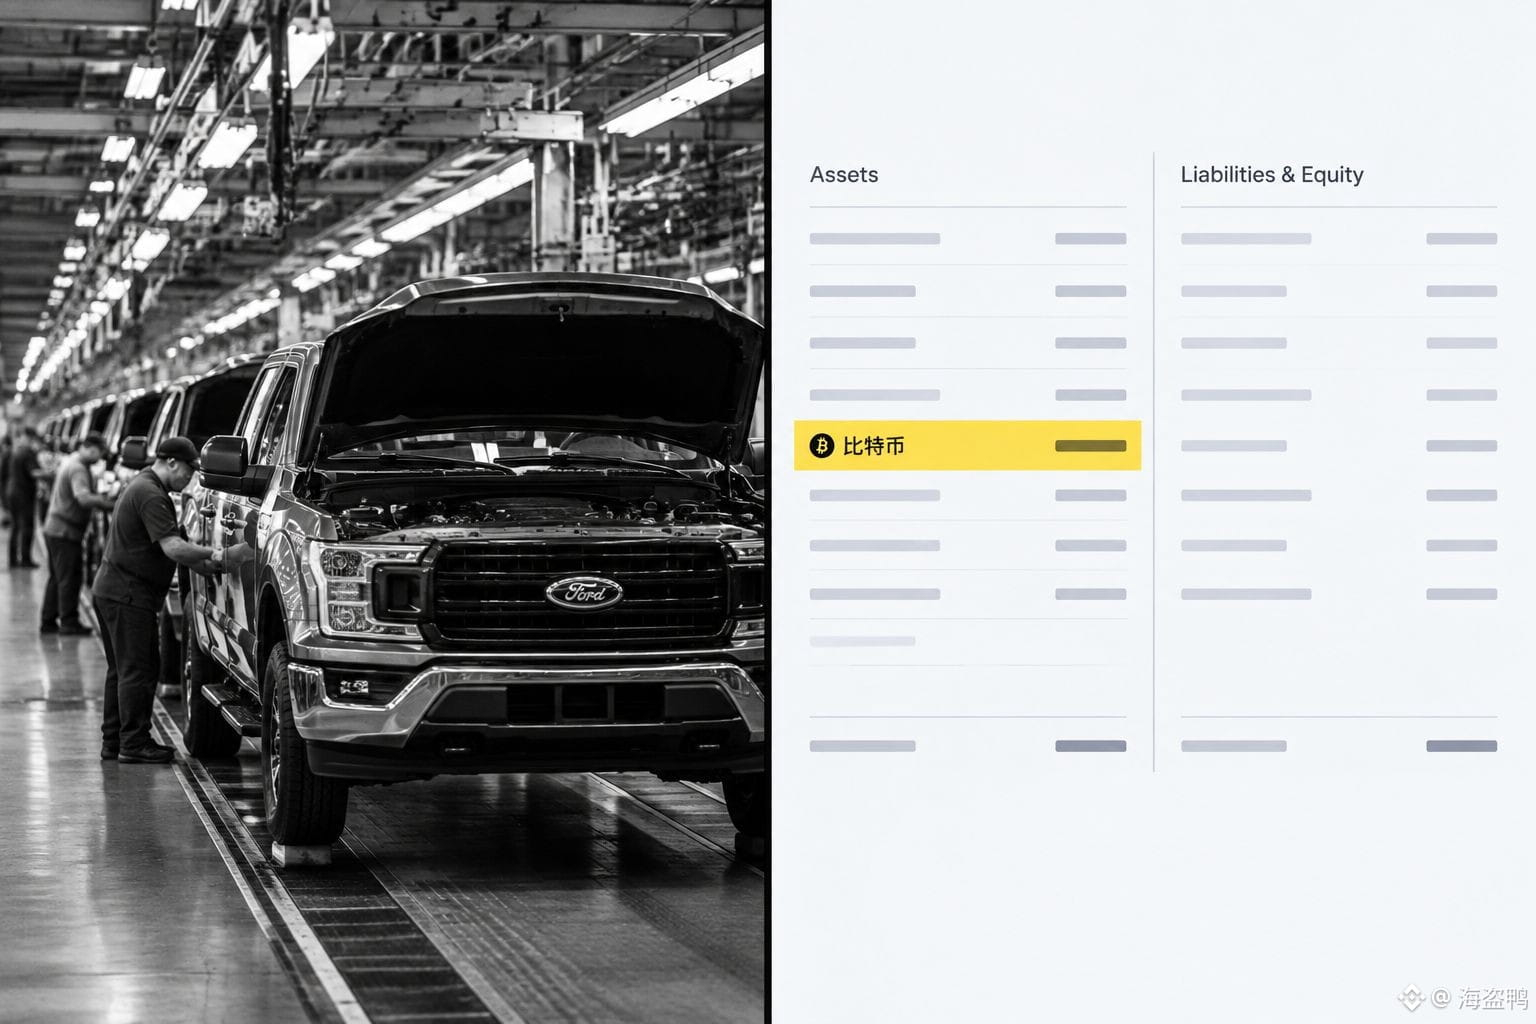
Uma empresa que não fabrica um carro nem produz uma bateria, com um valor de mercado maior que o da Ford.
A Ford vende alguns milhões de carros por ano, tem dezenas de milhares de funcionários no mundo todo, e possui linhas de produção e canais com mais de cem anos. A coisa mais valiosa no balanço segundo a Strategy são aquelas montanhas de bitcoins. O mercado precifica essas duas coisas de um jeito diferente: o primeiro valor é menor que o segundo.
O que isso significa? Agora, há gente disposta a pagar um prêmio por “estrutura de ativos” mais do que por “capacidade de produção”. O dinheiro para fabricar carros precisa primeiro entrar em fábricas, virar estoque e repassar para revendedores, e cada centavo se transforma em custo antes de qualquer coisa; já o dinheiro guardado em cripto simplesmente fica no balanço patrimonial e ainda pode, a qualquer momento, ser usado como colateral para refinanciamento. O primeiro negócio gera lucro operacional; o segundo ganha com a imaginação do mercado sobre sua capacidade de financiar.
Não acho que seja apenas um autoencanto do mundo cripto. Nos últimos dois anos, todas as empresas antigas intensivas em ativos e com margens de lucro finas tiveram seus múltiplos reavaliados quase com a mesma régua; a Strategy apenas levou isso ao extremo — ela basicamente transformou a própria empresa em um “container de ativos”.
O problema está justamente aqui: quando a imaginação corre à frente do fluxo de caixa, o poder de precificação deixa de estar nas mãos da empresa. Você acha que a Ford está subavaliada ou que a Strategy está superavaliada? Essas duas respostas correspondem a posições completamente diferentes.
A Ford vende alguns milhões de carros por ano, tem dezenas de milhares de funcionários no mundo todo, e possui linhas de produção e canais com mais de cem anos. A coisa mais valiosa no balanço segundo a Strategy são aquelas montanhas de bitcoins. O mercado precifica essas duas coisas de um jeito diferente: o primeiro valor é menor que o segundo.
O que isso significa? Agora, há gente disposta a pagar um prêmio por “estrutura de ativos” mais do que por “capacidade de produção”. O dinheiro para fabricar carros precisa primeiro entrar em fábricas, virar estoque e repassar para revendedores, e cada centavo se transforma em custo antes de qualquer coisa; já o dinheiro guardado em cripto simplesmente fica no balanço patrimonial e ainda pode, a qualquer momento, ser usado como colateral para refinanciamento. O primeiro negócio gera lucro operacional; o segundo ganha com a imaginação do mercado sobre sua capacidade de financiar.
Não acho que seja apenas um autoencanto do mundo cripto. Nos últimos dois anos, todas as empresas antigas intensivas em ativos e com margens de lucro finas tiveram seus múltiplos reavaliados quase com a mesma régua; a Strategy apenas levou isso ao extremo — ela basicamente transformou a própria empresa em um “container de ativos”.
O problema está justamente aqui: quando a imaginação corre à frente do fluxo de caixa, o poder de precificação deixa de estar nas mãos da empresa. Você acha que a Ford está subavaliada ou que a Strategy está superavaliada? Essas duas respostas correspondem a posições completamente diferentes.