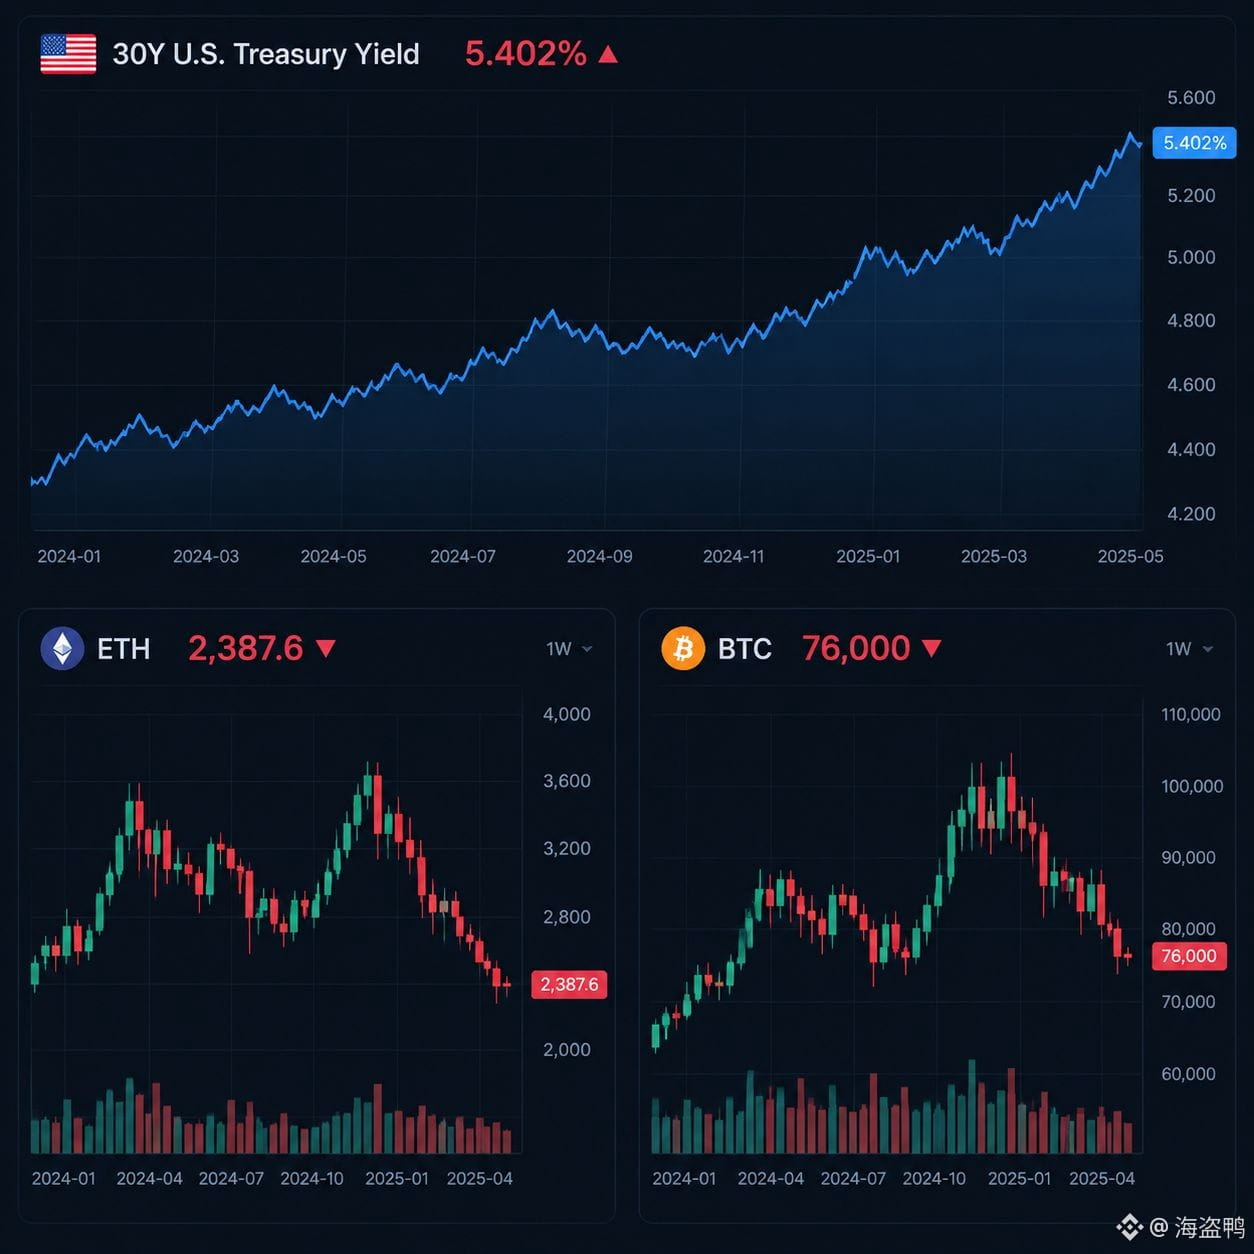
A rentabilidade dos Treasuries dos EUA de 30 anos ultrapassou 5,40%. Na mesma semana, o Ethereum caiu abaixo de US$ 2.400, e o Bitcoin caiu para 76 mil.
Muita gente trata essas duas coisas como duas notícias separadas. Na verdade, é uma só — e é uma notícia que corta pelo lado do denominador.
As taxas de juros de longo prazo são a verdadeira linha de gravidade central na precificação global de ativos. Quando ela sobe, as taxas de desconto dos ativos que contam histórias com base em fluxos de caixa futuros também sobem; ações de tecnologia e de crescimento, criptos — todos colocados no mesmo denominador, ninguém consegue ficar imune. Se suas moedas caíram, não é porque elas mesmas tiveram algum problema fundamental; é porque os Treasuries, sem risco, agora pagam mais juros, e para você fazer outra pessoa aceitar algo com volatilidade duas vezes maior, quanto prêmio ela precisa receber?
Eu sei que essa explicação vai te deixar inconformado. Nos últimos dois anos, o raciocínio no mundo cripto era: narrativa de liquidez — quando as expectativas de corte de juros aparecem, primeiro sobe; e quem liga para a taxa dos Treasuries. Só que agora esse “pino” foi removido. As divergências do mercado agora se resumem a: as taxas vão ficar mais altas e por mais tempo? E ninguém consegue responder isso pelo Federal Reserve. Se o corte de juros atrasar um mês em relação ao esperado, normalmente o primeiro a desabar é o grupo que está mais alavancado — e não o grupo de projetos com piores fundamentos.
Por isso, todos os dias, o que você deveria observar não é o gráfico de K线, e sim a direção daquela linha de rentabilidade dos títulos de longo prazo. Quando ela virar, aí sim os ativos de risco terão chance de virar o jogo. Antes disso, qualquer repique tem que vir acompanhado de uma pergunta: os juros afrouxaram ou é só alguém fazendo compra no fundo?
Você acha que é apenas volatilidade de curto prazo, ou a régua da precificação realmente foi trocada por outra?
Muita gente trata essas duas coisas como duas notícias separadas. Na verdade, é uma só — e é uma notícia que corta pelo lado do denominador.
As taxas de juros de longo prazo são a verdadeira linha de gravidade central na precificação global de ativos. Quando ela sobe, as taxas de desconto dos ativos que contam histórias com base em fluxos de caixa futuros também sobem; ações de tecnologia e de crescimento, criptos — todos colocados no mesmo denominador, ninguém consegue ficar imune. Se suas moedas caíram, não é porque elas mesmas tiveram algum problema fundamental; é porque os Treasuries, sem risco, agora pagam mais juros, e para você fazer outra pessoa aceitar algo com volatilidade duas vezes maior, quanto prêmio ela precisa receber?
Eu sei que essa explicação vai te deixar inconformado. Nos últimos dois anos, o raciocínio no mundo cripto era: narrativa de liquidez — quando as expectativas de corte de juros aparecem, primeiro sobe; e quem liga para a taxa dos Treasuries. Só que agora esse “pino” foi removido. As divergências do mercado agora se resumem a: as taxas vão ficar mais altas e por mais tempo? E ninguém consegue responder isso pelo Federal Reserve. Se o corte de juros atrasar um mês em relação ao esperado, normalmente o primeiro a desabar é o grupo que está mais alavancado — e não o grupo de projetos com piores fundamentos.
Por isso, todos os dias, o que você deveria observar não é o gráfico de K线, e sim a direção daquela linha de rentabilidade dos títulos de longo prazo. Quando ela virar, aí sim os ativos de risco terão chance de virar o jogo. Antes disso, qualquer repique tem que vir acompanhado de uma pergunta: os juros afrouxaram ou é só alguém fazendo compra no fundo?
Você acha que é apenas volatilidade de curto prazo, ou a régua da precificação realmente foi trocada por outra?