

Uma fórmula que transforma “só mais um tempo” em um número específico de dias
Fiz um experimento de trading de 9 dias: 23 contas paralelas e 563 registros de liquidação.
Depois eu calculei uma fórmula para saber “quantos dados eu ainda preciso para tirar uma conclusão”.
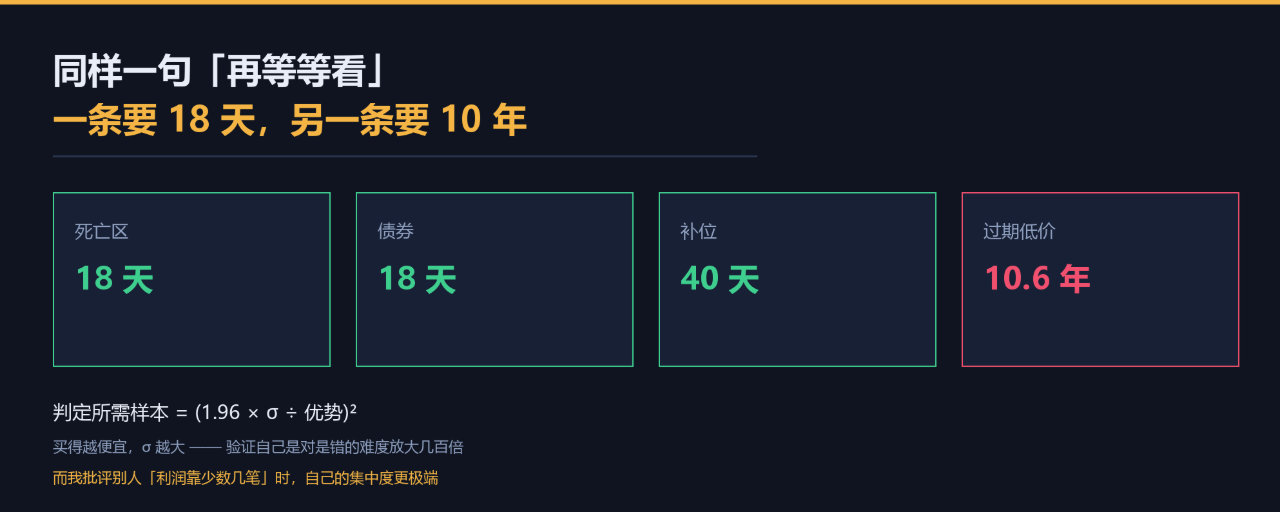
A resposta me deixou um pouco surpreso: a mesma frase “só mais um tempo” para uma das minhas estratégias foi de 18 dias, e para outra foi de 10,6 anos.
1. Primeiro: eu calculei esta fórmula erradamente na primeira vez
No começo, usei uma hipótese bem natural: “quantas amostras são necessárias para detectar uma vantagem de taxa de vitória de 5%”.
Dá isto: 44 títulos de renda fixa, 1.050 posições intermediárias e 12.561 estratégias de preço baixo expirado.
Depois, ao revisar por conta própria, descobri que este algoritmo tem um problema.
Porque, para uma estratégia cuja taxa de equilíbrio é 97,2%, «uma vantagem de 5% na taxa de acerto» significa que a taxa de acerto real seria 102,2% — impossível. A maior vantagem possível dela é só 2,8% (limite de 100% na taxa de acerto).
Definir para os títulos um objetivo de «vantagem de 5%» é, por si só, inalcançável.
Então o procedimento correto é: calcular usando a «vantagem que cada estratégia realmente mostrou na prática», e não encaixar um número único.
II. Fórmula corrigida
Para uma estratégia binária com taxa de acerto de equilíbrio b (investindo 1 unidade por trade):
· Ganha: obtém (1−b)/b
· Perde: perde 1
· Expectativa de período sem vantagem = 0
Desvio-padrão por trade σ = √((1−b)/b)
Para detectar uma vantagem de tamanho e (confiança de 95%), cerca de:
n ≈ (1,96 × σ / e)²
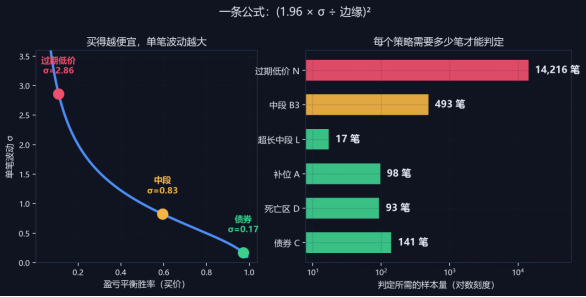
Figura 1: à esquerda, quanto mais barato compra, maior a oscilação por trade; à direita, a quantidade de amostras necessária para julgar
III. Inserir as fórmulas nas minhas seis estratégias
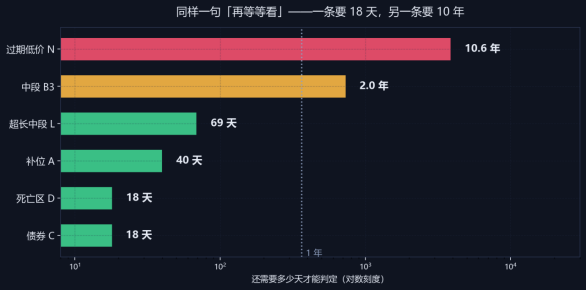
Figura 2: a mesma frase «espera mais um pouco» — uma precisa de 18 dias, a outra de 10 anos
O resultado foi assim:
· Estratégia da zona de morte: precisa de 93 trades (atualmente 31, 3,4 por dia) → ainda precisa de 18 dias
· Estratégia de títulos: precisa de 141 trades (atualmente 47, 5,2 por dia) → ainda precisa de 18 dias
· Estratégia de complemento: precisa de 98 trades (atualmente 18) → ainda precisa de 40 dias
· Intermediário super longo: basta 17 trades, mas ele só sai 0,2 por dia → ainda precisa de 69 dias
· Estratégia do intermediário: precisa de 493 trades (atualmente 6) → ainda precisa de 2 anos
· Estratégia de preço baixo expirado: precisa de 14.216 trades (atualmente 33) → ainda precisa de 10,6 anos
18 dias ↔→ 10,6 anos
IV. Por que a diferença é tão grande
O ponto-chave é o número σ — a amplitude de oscilação do resultado por trade.
· Comprar um título de 97 centavos: ganha 0,3%, perde 100%, mas a probabilidade de ganhar é 97% → σ = 0,17
· Intermediário de 60 centavos: ganha 67%, perde 100%; a probabilidade de ganhar é 60% → σ = 0,83
· Comprar um bilhete de 11 centavos: ganha 800%, perde 100% → σ = 2,86
Ao mesmo tempo, é preciso confirmar uma vantagem; no final, o ruído desta última é 17 vezes o da primeira, então precisa de 17² ≈ 285 vezes mais amostras.
Em outras palavras: «comprar barato» parece ter um payout alto e é bem tentador, mas aumenta algumas centenas de vezes a dificuldade de «validar se você está certo ou errado».
V. Esta fórmula explica os dois erros de julgamento que cometi em 9 dias
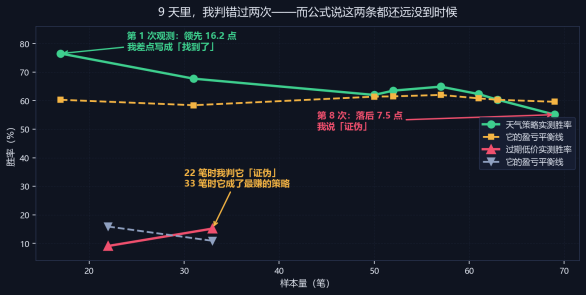
Figura 3: em 9 dias, errei duas vezes
Primeiro erro de julgamento: estratégia do clima
· 1ª observação (17 trades): taxa de acerto de 76,5%, à frente da linha de equilíbrio em 16,2 pontos
· 8ª observação (69 trades): taxa de acerto 55,1%, atrás da linha de equilíbrio em 7,5 pontos
Quase escrevi na 1ª vez: «encontrei uma estratégia com alta taxa de acerto». Mas ela exigia 954 trades para ser julgada — e eu tinha 94.
Segundo erro de julgamento: estratégia de preço baixo expirado
· Com 22 trades: taxa de acerto 9,1%, atrás da linha de equilíbrio em 6,8 pontos → escrevi «assumi que seria refutado»
· Com 33 trades: taxa de acerto 15,2%, à frente da linha de equilíbrio em 4,7 pontos, virando a estratégia que mais ganha
e ela exige 14.216 trades.
Esses dois erros de julgamento têm em comum: eu dei uma conclusão quando os dados eram insuficientes para sustentá-la. E esta fórmula me diz que, nessas duas ocasiões, eu nem deveria ter perguntado «se devo tirar conclusão».
VI. Há mais uma descoberta bastante constrangedora
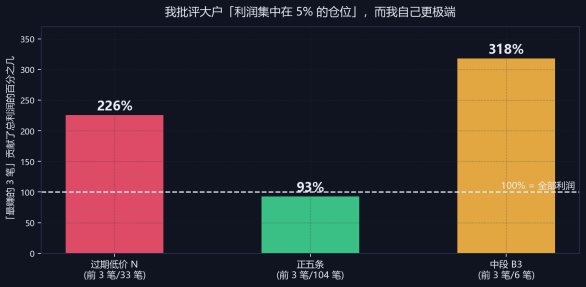
Figura 4: critico os outros por «lucros concentrados», mas eu fui ainda mais extremo
Alguns dias atrás, ao analisar «apostar junto com os grandes» usei um argumento para descartá-los:
«Os 5% iniciais da posição contribuíram com 124~129% do lucro — ou seja, os outros 95% das posições somados deram prejuízo. As habilidades deles não podem ser replicadas.»
Depois, usei o mesmo padrão para verificar a mim mesmo:
· Estratégia de preço baixo expirado: nas primeiras 3 trades (9% de 33), gerou 226% do lucro
· Estratégia do intermediário: nas 3 primeiras trades dentro de 6, geram 318%; removendo isso, fica −$205
· Top 5 estratégias: as primeiras 3 trades (2,9% de 104) geram 94%
Usei essa régua para refutar os outros; quando medi em mim, ficou ainda mais extremo.
VII. Então o que eu faço agora
Esta fórmula me dá um critério de triagem, não uma conclusão:
Linha de acesso: σ/vantagem < 15 (dá para julgar em até ~500 trades)
Com este padrão:
· Pode fazer: zona de morte (σ/e = 4,9), títulos (6,1), complemento (5,0), intermediário super longo (2,1)
· Mal o suficiente: intermediário (11,3)
· Não deveria começar: preço baixo expirado (σ/e = 60,8)
Então agora eu faço assim:
· Manter aquelas três estratégias que dá para julgar em 18~40 dias — elas são as únicas «que dá para esperar» agora
· Não criar mais estratégias de baixa a média taxa de acerto — matematicamente elas não convergem
· Preço baixo expirado reduz a prioridade, mas mantém a observação (porque eu já investi nisso)
Este padrão tem a função mais importante de me fazer saber, antes de começar uma estratégia, se eu consigo esperar até obter a resposta.
Conclusão
Nesses 9 dias, escrevi muitas análises, encontrei 5 bugs de código meus e refutei 6 suposições.
Mas hoje, este fórmula pode ser a mais útil — porque não está julgando uma estratégia, e sim julgando «se eu tenho capacidade de julgar».
A resposta que ela dá é:
Para estratégias com alta taxa de acerto, eu tenho capacidade — é só esperar mais 18 dias para ter a resposta. Para estratégias com baixa taxa de acerto, eu não tenho capacidade — isso leva 10 anos. Portanto, o que realmente deve ser feito não é «esperar mais», e sim «fazer apenas o que dá para esperar».
Isso soa como uma frase negativa. Mas eu acho que é a experiência mais prática que tive nesses 9 dias:
Num domínio em que você não consegue validar rapidamente, escolher «velocidade de validação» é mais importante do que escolher «taxa de retorno».
Este artigo registra metodologia e prática de engenharia, não constitui qualquer recomendação de investimento.
Todos os dados vêm de uma plataforma experimental construída por mim (563 trades descontados de duplicidades, 9 dias). «Precisa de amostra» é calculado por n ≈ (1,96σ/e)², onde σ = √((1−b)/b), b é a taxa de acerto de equilíbrio medida na estratégia e e é a vantagem medida.