A JPM acabou de lançar o mais recente mapa de infraestrutura de IA — e não é mais um ciclo de hype de GPUs.
A história real: ASICs, redes e equipamentos de fabricação de semicondutores (wafer fab) estão assumindo a próxima fase.
A oferta continua sendo o gargalo.
Capex em nuvem no universo de cobertura deles:
• 2025: US$ 491B
• 2026: US$ 954B
• 2027: US$ 1,4T
• 2028: US$ 1,55T
• 2029–2030: mantendo perto de US$ 1,6T
O crescimento da receita dos hyperscalers atingiu o pico em 69% YoY. O crescimento do lucro operacional chegou a 65%. Dois pontos de atenção — ainda assim, seguindo em ritmo quente.
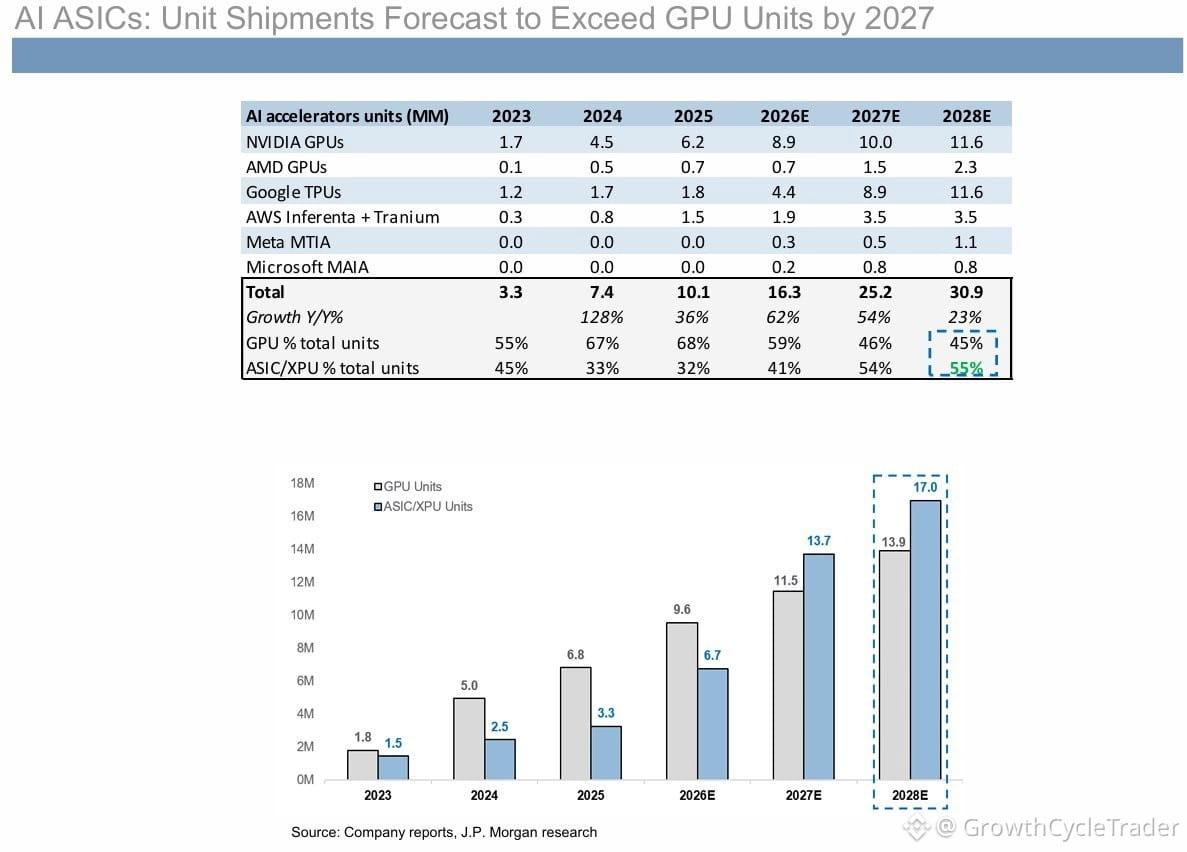
Envios de unidades de aceleradores:
• 2025: 10,1M
• 2026: 16,3M
• 2027: 25,2M
• 2028: 30,9M
As GPUs da $NVDA continuam sendo a maior categoria — 8,9M de unidades em 2025, subindo para 10,0M, depois 11,6M.
Mas aqui está a mudança: as $GOOG TPUs explodem de 4,4M para 11,6M. O silício personalizado na AWS, Meta e Microsoft acelera junto.
Participação de ASIC e XPU no total de unidades:
• 2025: 32%
• 2026: 41%
• 2027: 54%
• 2028: 55%
As unidades de ASIC ultrapassam as de GPU por volta de 2027–28.
A $AVGO está no centro — fornecendo para Google, Meta, OpenAI, SoftBank, Arm e Anthropic.
Redes são a próxima restrição.
A Tomahawk 6 já está esgotada para o calendário de 2027.
Equipamentos para fabricação de wafers (WFE) estão projetados para subir 31% em 2026 e 38% em 2027, impulsionados por TSMC N2/N3, HBM e DRAM.
A capacidade de sala limpa (cleanroom) é agora o principal limite físico.
Checagem de valuation:
• $NVDA: 15,8x lucros NTM — abaixo do múltiplo histórico no meio da faixa
• $AVGO: 18,6x
A posição no setor de semicondutores disparou após o início de 2025 e, desde então, desacelerou.
A onda de capex é real. A cadeia de suprimentos está girando. O próximo gargalo já está à vista.
A história real: ASICs, redes e equipamentos de fabricação de semicondutores (wafer fab) estão assumindo a próxima fase.
A oferta continua sendo o gargalo.
Capex em nuvem no universo de cobertura deles:
• 2025: US$ 491B
• 2026: US$ 954B
• 2027: US$ 1,4T
• 2028: US$ 1,55T
• 2029–2030: mantendo perto de US$ 1,6T
O crescimento da receita dos hyperscalers atingiu o pico em 69% YoY. O crescimento do lucro operacional chegou a 65%. Dois pontos de atenção — ainda assim, seguindo em ritmo quente.
Envios de unidades de aceleradores:
• 2025: 10,1M
• 2026: 16,3M
• 2027: 25,2M
• 2028: 30,9M
As GPUs da $NVDA continuam sendo a maior categoria — 8,9M de unidades em 2025, subindo para 10,0M, depois 11,6M.
Mas aqui está a mudança: as $GOOG TPUs explodem de 4,4M para 11,6M. O silício personalizado na AWS, Meta e Microsoft acelera junto.
Participação de ASIC e XPU no total de unidades:
• 2025: 32%
• 2026: 41%
• 2027: 54%
• 2028: 55%
As unidades de ASIC ultrapassam as de GPU por volta de 2027–28.
A $AVGO está no centro — fornecendo para Google, Meta, OpenAI, SoftBank, Arm e Anthropic.
Redes são a próxima restrição.
A Tomahawk 6 já está esgotada para o calendário de 2027.
Equipamentos para fabricação de wafers (WFE) estão projetados para subir 31% em 2026 e 38% em 2027, impulsionados por TSMC N2/N3, HBM e DRAM.
A capacidade de sala limpa (cleanroom) é agora o principal limite físico.
Checagem de valuation:
• $NVDA: 15,8x lucros NTM — abaixo do múltiplo histórico no meio da faixa
• $AVGO: 18,6x
A posição no setor de semicondutores disparou após o início de 2025 e, desde então, desacelerou.
A onda de capex é real. A cadeia de suprimentos está girando. O próximo gargalo já está à vista.