Aqui há uma oportunidade interessante.
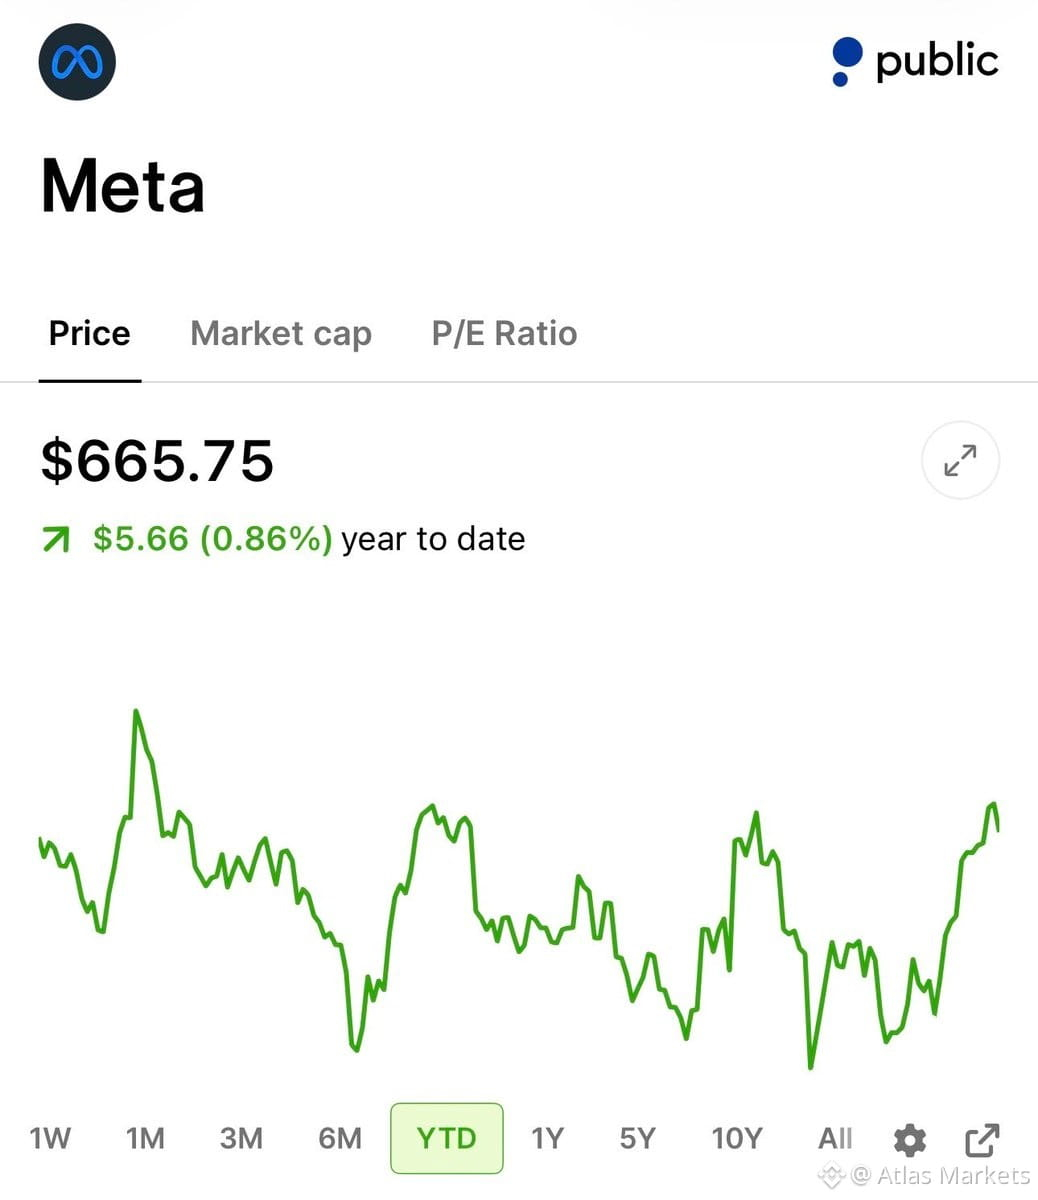
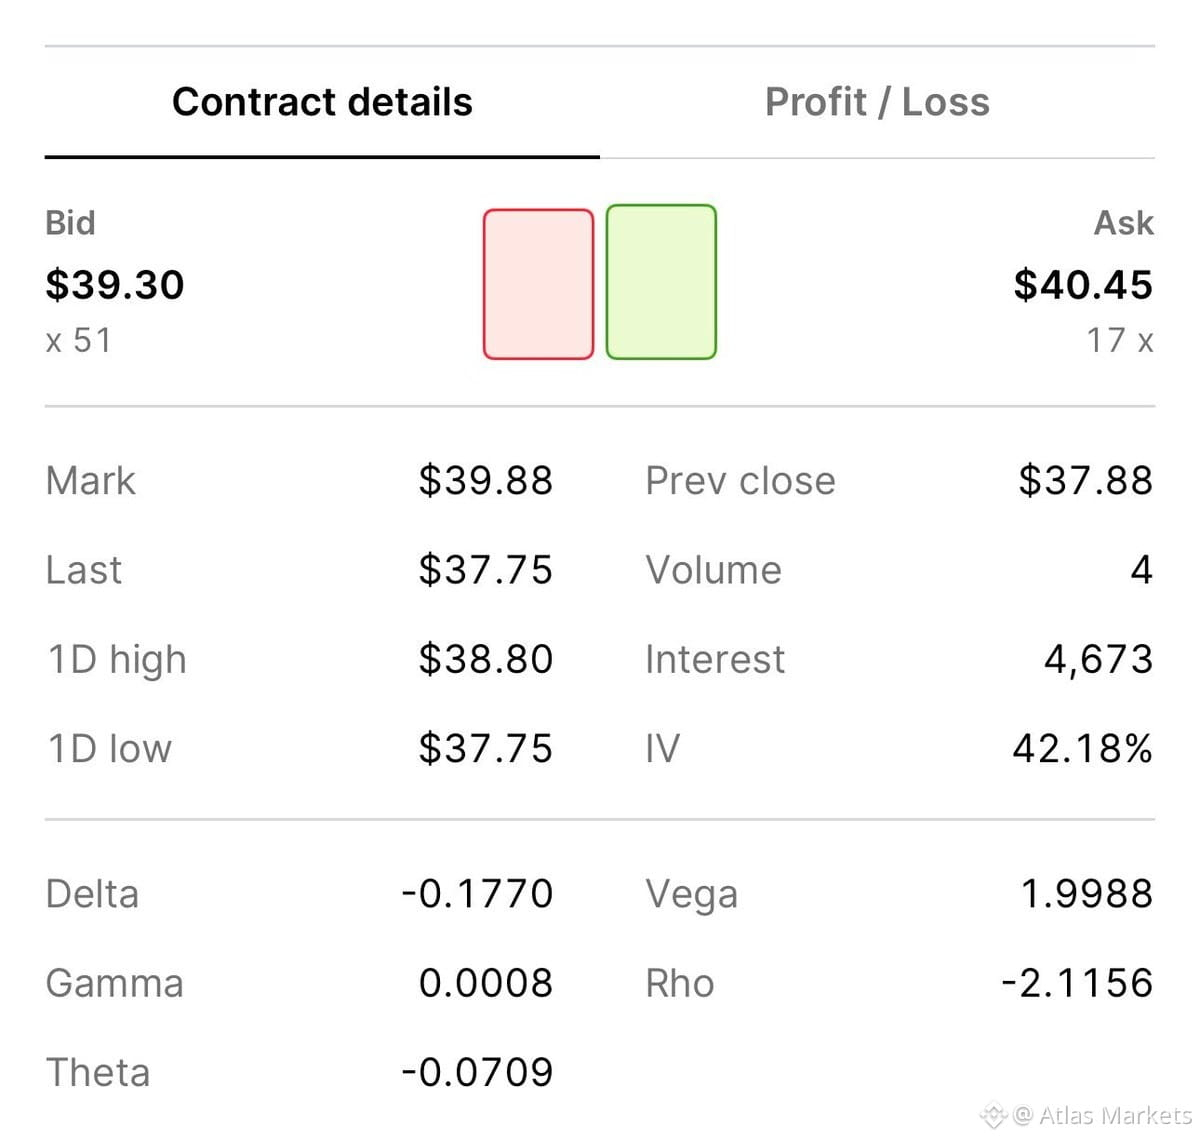
Alguém está me oferecendo cerca de US$ 3.930 adiantados para eu me comprometer a comprar 100 ações de $META a US$ 500. Uma opção de venda (put), com vencimento em 21 de janeiro de 2028.
Se a put vencer sem valor, eu fico com os US$ 3.930 por inteiro. Se eu for exercido, eu compro 100 ações a US$ 500, mas mantenho o prêmio—então meu custo efetivo é de US$ 460,70 por ação, em uma posição de US$ 50.000.
Meu portfólio atual consegue cobrir a exigência de margem, então minhas participações continuam investidas em vez de eu estacionar US$ 50.000 em dinheiro. É essa a beleza de uma put protegida pelo portfólio.
Mas o risco é este: ao concordar em comprar a US$ 500, eu fico preso nessa faixa (strike) mesmo que o $META caia ainda mais. Se estiver negociando a US$ 400 no vencimento, eu perco US$ 6.070 depois do prêmio.
Então estou cobrando US$ 3.930 por assumir esse compromisso de queda. Um arranjo de risco-retorno que vale a pena considerar.
Alguém está me oferecendo cerca de US$ 3.930 adiantados para eu me comprometer a comprar 100 ações de $META a US$ 500. Uma opção de venda (put), com vencimento em 21 de janeiro de 2028.
Se a put vencer sem valor, eu fico com os US$ 3.930 por inteiro. Se eu for exercido, eu compro 100 ações a US$ 500, mas mantenho o prêmio—então meu custo efetivo é de US$ 460,70 por ação, em uma posição de US$ 50.000.
Meu portfólio atual consegue cobrir a exigência de margem, então minhas participações continuam investidas em vez de eu estacionar US$ 50.000 em dinheiro. É essa a beleza de uma put protegida pelo portfólio.
Mas o risco é este: ao concordar em comprar a US$ 500, eu fico preso nessa faixa (strike) mesmo que o $META caia ainda mais. Se estiver negociando a US$ 400 no vencimento, eu perco US$ 6.070 depois do prêmio.
Então estou cobrando US$ 3.930 por assumir esse compromisso de queda. Um arranjo de risco-retorno que vale a pena considerar.