Com 300 milhões de ZEC na mão, mas sendo forçado por uma posição vendida (short) em aberto a vender ETH — por que ele só disse que era hedge quando o preço chegou a 1500?
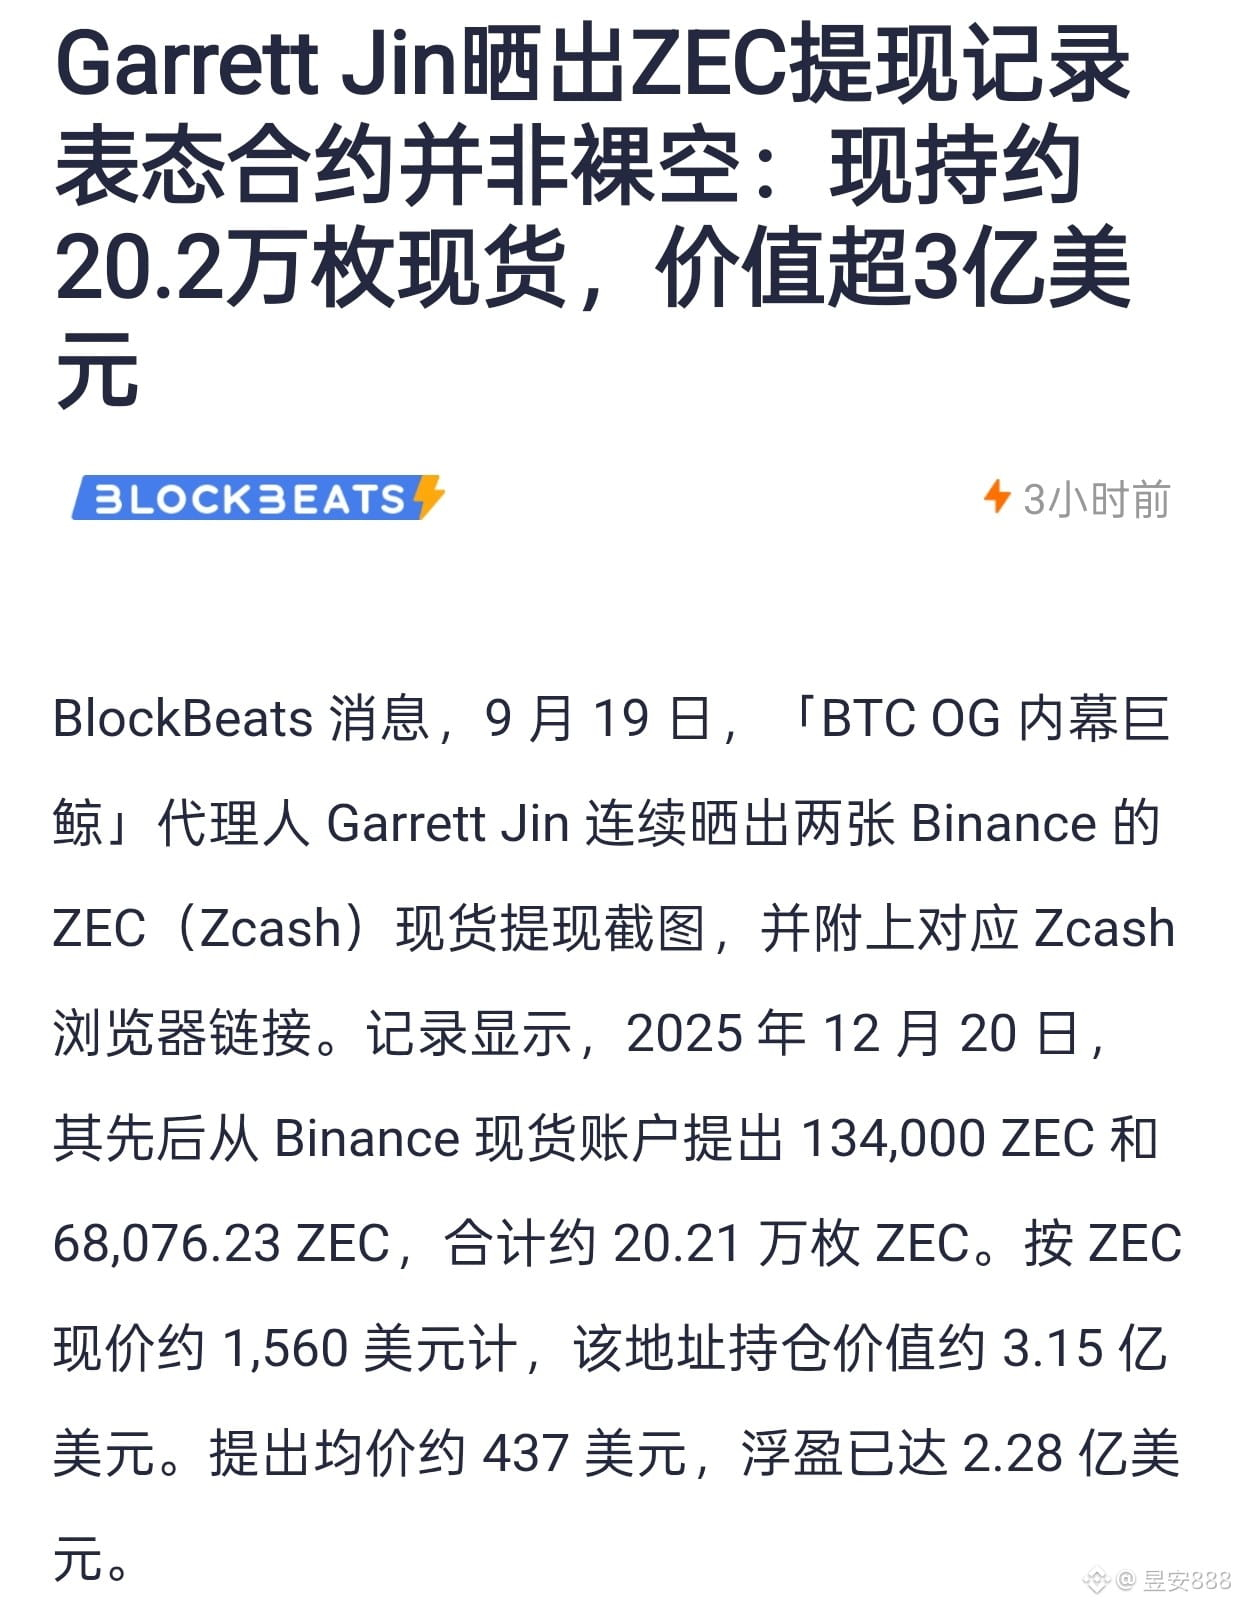
Em 19 de setembro, Garrett Jin mostrou ter 202.100 ZEC à vista, com lucro flutuante de 228 milhões; ao mesmo tempo, detém 38.000 ZEC em posições short, com prejuízo flutuante de 33,83 milhões, e preço de liquidação em 4790.
Ele disse que isso é hedge (proteção).
Mas por que só divulgou quando o ZEC subiu para 1500? Porque, se não mostrasse, o short seria morto.
Em julho, ele abriu short a 444 dólares; a perda flutuante foi aumentando. Ele já vendeu 87,5 milhões de dólares em ETH para aportar margem, fazendo a sua linha de liquidação subir de 2631 para 4738. Perto de 1500 fica a barreira de liquidação com mais concentração de ordens de ZEC: assim que romper, o consenso dos vendidos se forma e ele vira alvo.
Esses posts (postagens com comprovação) servem para mudar a narrativa: sair de “short sem proteção” e passar a “grande investidor em hedge”, fazendo o mercado tirar o dedo do gatilho.
Mas quem realmente faz hedge não vende ETH para recompor margem. O lucro no spot já é suficiente para cobrir o prejuízo do short; ele poderia simplesmente ser liquidado. Ele escolhe aguentar porque o short continua vivo, forçando o squeeze a continuar, e o lucro do spot ainda pode crescer.$ZEC
Em 19 de setembro, Garrett Jin mostrou ter 202.100 ZEC à vista, com lucro flutuante de 228 milhões; ao mesmo tempo, detém 38.000 ZEC em posições short, com prejuízo flutuante de 33,83 milhões, e preço de liquidação em 4790.
Ele disse que isso é hedge (proteção).
Mas por que só divulgou quando o ZEC subiu para 1500? Porque, se não mostrasse, o short seria morto.
Em julho, ele abriu short a 444 dólares; a perda flutuante foi aumentando. Ele já vendeu 87,5 milhões de dólares em ETH para aportar margem, fazendo a sua linha de liquidação subir de 2631 para 4738. Perto de 1500 fica a barreira de liquidação com mais concentração de ordens de ZEC: assim que romper, o consenso dos vendidos se forma e ele vira alvo.
Esses posts (postagens com comprovação) servem para mudar a narrativa: sair de “short sem proteção” e passar a “grande investidor em hedge”, fazendo o mercado tirar o dedo do gatilho.
Mas quem realmente faz hedge não vende ETH para recompor margem. O lucro no spot já é suficiente para cobrir o prejuízo do short; ele poderia simplesmente ser liquidado. Ele escolhe aguentar porque o short continua vivo, forçando o squeeze a continuar, e o lucro do spot ainda pode crescer.$ZEC