
Cripto trader está acostumado a uma lógica simples:
O Bitcoin é negociado 24/7.
O BTCUSDT perpétuo também é negociado 24/7.
O mercado spot é atualizado o tempo todo; por isso, a bolsa quase sempre tem um preço externo atual, a partir do qual é possível construir o preço de índice e o preço de marca.
Mas o que acontece se pegarmos:
ouro, petróleo, ações ou outro ativo tradicional
e criamos nele futuros perpetual que continuam negociando mesmo quando o underlying market está fechado?
É aqui que os TradFi Perpetuals ficam bem mais complexos do que um perpetual BTCUSDT normal.
e a questão já soa não:
para onde o preço vai?
A:
quem define, afinal, o “preço correto” de um contrato quando o mercado base fica em silêncio?
A Binance agora está desenvolvendo ativamente esse segmento e, ao mesmo tempo, mudando a mecânica de funcionamento dos TradFi Perpetuals.
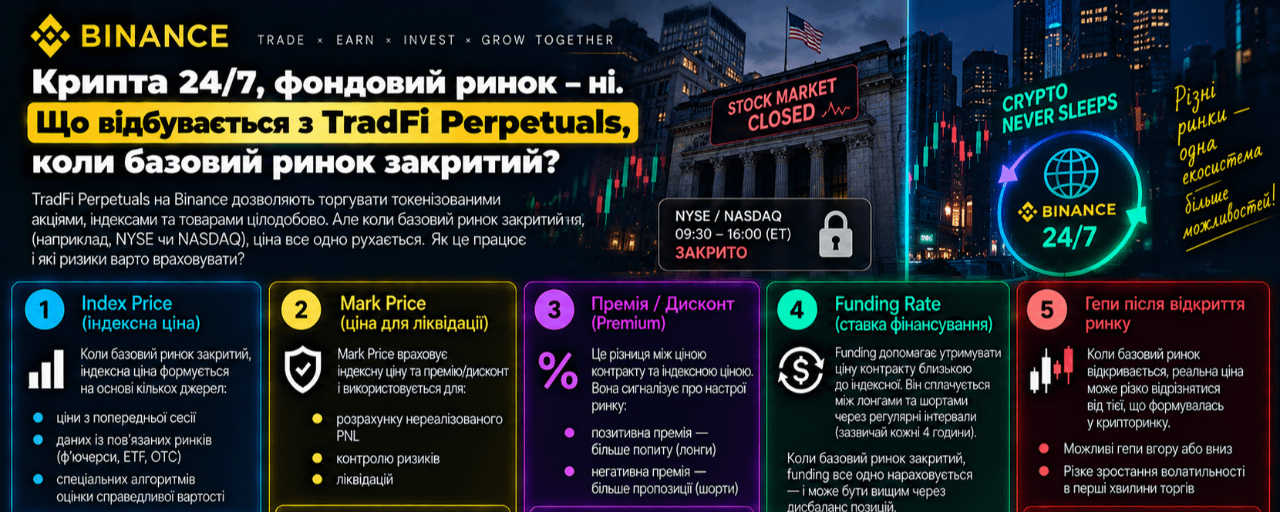
Desde 15 de setembro de 2026, para TradFi Perpetuals de commodities, a Binance atualizou os regimes de cálculo do Price Index. Nos horários normais de negociação, usa-se o índice padrão com base em cotações de provedores de dados externos; e nos fins de semana e feriados — o modo Orderbook EWMA. As mudanças se aplicam a XAUUSDT, XAGUSDT, XPTUSDT, XPDUSDT, COPPERUSDT, CLUSDT, BZUSDT, NATGASUSDT e futuros contratos de commodities.
Isso muda fundamentalmente a forma como você precisa olhar para TradFi Perpetuals.
Problema principal: o perpetual é negociado, mas o underlying — não
Imagine ouro.
Na sexta-feira, o mercado tradicional base fecha.
E o XAUUSDT perpetual na Binance continua negociando.
Durante o fim de semana pode acontecer:
conflito militar;
decisão do banco central;
sanções;
falência de uma grande empresa;
mudança brusca da taxa do dólar;
evento político.
O mercado cripto reage instantaneamente.
Os traders de XAUUSDT também reagem.
E o mercado tradicional de ouro ainda não abriu.
Logo, surge um paradoxo:
as novas informações já existem, mas ainda não há um novo preço base oficial.
É justamente para resolver esse problema que a Binance usa diferentes modos de formação do Price Index.
Primeiro, vamos analisar três preços diferentes
No contrato perpetual, o trader vê vários preços ao mesmo tempo, e eles não cumprem a mesma função.
Last Price
É o mais simples.
O preço do último negócio entre comprador e vendedor em um contrato perpetual específico.
Ele mostra:
por qual preço o negócio realmente aconteceu agora.
Mas o Last Price pode ser bem volátil.
Especialmente se:
a liquidez é baixa;
uma grande market order passa por vários níveis do book;
underlying está fechado;
no mercado há pânico.
Por isso o Last Price não é uma precificação perfeita para liquidações.
Index Price
O Index Price tenta responder a outra pergunta:
quanto o ativo base deveria valer agora, independentemente de especulações dentro do próprio perpetual?
Em horas normais, a Binance forma um índice como uma média ponderada de componentes obtidos de provedores externos de dados de mercado e o atualiza a cada segundo.
Enquanto o mercado tradicional funciona, a lógica é clara.
Há cotações externas reais.
O perpetual pode negociar um pouco acima ou abaixo, mas ele tem uma âncora externa.
Mas nos fins de semana esse ancoradouro pode não existir.
E é aí que começa a parte mais interessante.
Orderbook EWMA: quando o mercado começa a definir o índice sozinho
Antes, um dos jeitos de lidar com um mercado base fechado era o Fixed Mode — o índice simplesmente ficava no último preço disponível.
O problema é óbvio.
Suponha que o ouro fechou na sexta-feira em US$ 3.000.
No sábado acontece um evento, depois do qual os traders consideram o preço justo como já sendo US$ 3.100.
O Perpetual começa a ser negociado perto de US$ 3.100.
E o Index Price ainda fica em US$ 3.000.
Surge um basis enorme.
Isso complica:
funding;
mark price;
gestão de risco;
liquidações.
Por isso a Binance passou para:
Orderbook EWMA.
Para TradFi Perpetuals de commodities, este modo é usado em fins de semana e feriados.
O que é Orderbook EWMA em termos simples
Quando o preço externo do underlying fica indisponível, o sistema olha para:
o próprio orderbook do TradFi Perpetual.
Mas não é só pegar o último negócio.
Em vez disso, usa-se o Impact Mid Price — a média entre o Impact Bid Price e o Impact Ask Price; depois, o valor obtido é suavizado usando uma exponentially weighted moving average.
Ou seja, por exemplo:
o mercado da Binance já diz:
agora estamos prontos para comprar perto de US$ 3.095 e vender perto de US$ 3.105.
O sistema recebe uma avaliação média do mercado perto de US$ 3.100.
Depois ela não permite que o índice dê um salto instantâneo a cada pedido aleatório e suaviza o movimento.
Isso é o próprio EWMA.
Por que não dá para simplesmente usar o Last Price
Imagine que no fim de semana a liquidez do XAUUSDT ficou menor.
Last Price:
US$ 3.000.
Alguém envia uma grande ordem de compra a mercado.
O pedido passa por um livro fino e o último negócio é impresso em:
US$ 3.080.
Se o Mark Price seguisse instantaneamente o Last Price, isso poderia:
liquidar posições short;
iniciar um cascade de liquidações;
provocar um movimento ainda maior;
descolar o contrato de uma avaliação real do mercado.
Por isso, o mark price é construído especificamente para ser mais estável do que o Last Price.
Mark Price — a cotação mais importante para um trader com alavancagem
Para TradFi Perpetuals, a Binance usa uma fórmula em que o Mark Price é definido como a mediana entre vários preços calculados e o preço do contrato.
No fim de agosto, a Binance também mudou adicionalmente esse mecanismo: para TradFi Perpetuals, a moving-average basis no Price 2 foi aumentada de 30 segundos para 1 minuto; ou seja, o sistema agora usa 60 observações por segundo em vez de 30.
Ideia principal:
O Mark Price não precisa reagir a cada spike de curto prazo do Last Price.
É por isso que o Mark Price geralmente é usado para:
lucro/prejuízo não realizado (unrealized PnL);
cálculos de margem;
lógica de liquidação.
Por isso, para um trader com alavancagem, pode surgir uma situação incomum:
Last Price:
US$ 3.120
Mark Price:
US$ 3.085
Index Price:
US$ 3.075
E as três cifras podem estar corretas.
Elas apenas respondem a perguntas diferentes.
Então o que isso significa “Premium”?
Premium é, na prática, a diferença entre o preço do perpetual e o seu preço base de reference.
Se o perpetual estiver negociando bem acima do Index Price:
o mercado está pronto para pagar premium por exposição a long.
Por exemplo:
Index Price = US$ 3.000
Perpetual = US$ 3.060
Premium ≈ +2%.
Isso significa forte demanda por long.
Mas este +2% não significa automaticamente:
o ouro já ficou 2% mais caro.
O mercado underlying pode estar fechado.
Isso significa apenas:
os participantes do mercado perpetual agora avaliam o futuro preço acima do último reference do market tradicional disponível.
Isso já é quase um mercado de previsão.
Funding é um mecanismo que pune um desequilíbrio grande demais
Aqui entra o funding.
Perpetual não tem expiry.
Por isso, sem o mecanismo de funding, o preço do contrato poderia ficar descolado do underlying para sempre.
O Funding cria um incentivo econômico para trazê-lo de volta mais perto do reference price.
Se o perpetual estiver negociando com um grande premium positivo:
normalmente os longs pagam os shorts.
Isso deixa o long muito mais caro.
Se o perpetual estiver abaixo do reference price:
shorts podem pagar para longs.
Assim, o sistema constantemente cria pressão arbitragista.
Mas o TradFi Perpetual tem um problema: a arbitragem nem sempre é possível
No BTCUSDT a situação é simples.
Se o perpetual estiver caro demais:
o arbitrageiro pode comprar spot de BTC e vender perpetual.
Os mercados estão abertos ao mesmo tempo.
O gap de preço se contrai rapidamente.
E agora imagine XAUUSDT no sábado.
Perpetual:
é negociado.
Futuros tradicionais de ouro:
fechados.
O arbitrage trader não consegue comprar ou vender instantaneamente o underlying na bolsa principal.
Então o clássico cash-and-carry arbitrage não funciona temporariamente.
É por isso que o premium pode ser muito maior e permanecer por mais tempo.
Essa é a diferença fundamental do TradFi Perp em relação ao BTCUSDT perpetual.
No fim de semana, os TradFi Perp se transformam efetivamente em um mercado de expectativas
Em um dia útil normal:
TradFi Perp ≈ derivado do underlying.
No sábado:
O TradFi Perp parcialmente vira:
pelo mercado de expectativas do futuro preço do underlying.
Os traders efetivamente votam com dinheiro:
onde o mercado base deve abrir?
Isso é muito parecido com a forma como os index futures podem reagir a notícias antes da abertura do cash market.
Mas no perpetual estilo cripto esse processo acontece sem expiry e 24/7.
E aqui surge o risco de gap
Suponha:
Sexta-feira:
Gold reference = US$ 3.000.
No fim de semana ocorre uma crise geopolítica.
O XAUUSDT TradFi Perpetual sobe para:
US$ 3.120.
No domingo à noite, o futures market base abre.
Existem duas opções.
Opção 1: o underlying é aberto perto de US$ 3.120
O Perpetual previu corretamente o preço futuro.
O Index Price vai acompanhar até o novo reference do traditional market.
O premium vai diminuir.
O funding se normaliza.
Os traders que compraram o perpetual no fim de semana na verdade precificaram corretamente o gap.
Opção 2: o underlying abre apenas em US$ 3.040
Então o perpetual estava otimista demais.
Começa uma reprecificação inversa.
O TradFi Perp pode cair rapidamente:
US$ 3.120 → US$ 3.050.
O trader que só olhou o gráfico do perpetual e pensou:
“o ouro já subiu 4%”,
pode de repente ter um movimento bem desagradável.
A Binance ainda suaviza separadamente o momento em que o mercado base volta.
Esse é um detalhe muito importante.
Quando o sistema sai do Orderbook EWMA e volta a receber cotações externas normais, a Binance não necessariamente troca o Index Price instantaneamente.
Em vez disso, usa-se um mix gradual do índice antigo e do novo.
A transição leva cerca de um minuto para reduzir o salto brusco de preço durante a recuperação do mercado underlying.
Isso é um mecanismo de proteção.
Mas isso não remove o risco de mercado.
Se o perpetual e o underlying real divergirem bastante, ainda assim vai ocorrer convergence.
Ainda mais complexo com petróleo e outras commodities
Para TradFi Perpetuals de commodities existe mais uma característica que não existe no BTC.
Futuros tradicionais de commodities:
têm expiry.
Por exemplo:
Futuros WTI de maio;
Futuros WTI de junho;
Futuros Brent de julho.
E a Binance TradFi Perpetual:
expiry não existe.
Como manter um preço contínuo?
Devido ao mecanismo de roll.
A Binance usa uma transição gradual entre near-month e far-month futures — o peso muda ao longo de alguns dias de negociação para não criar um gap artificial ao trocar de um contrato para outro.
Então CLUSDT ou BZUSDT — não é só:
“o preço do petróleo”.
É um derivativo contínuo que tem sua própria metodologia de roll.
Contango e backwardation também importam
Em futuros de commodities pode haver:
Contango
O contrato mais distante é mais caro do que o mais próximo.
Por exemplo:
O petróleo de outubro = US$ 80
Petróleo de novembro = US$ 82.
Durante o roll, o reference price começa gradualmente a depender mais do contrato de US$ 82.
Backwardation
Por outro lado:
Outubro = US$ 80
Novembro = US$ 77.
Então o roll move o reference em direção ao contrato mais barato.
O trader BTCUSDT normalmente não pensa em:
estrutura de calendário;
mês de entrega;
estrutura a termo (term structure).
O trader TradFi commodity perpetual deve.
Por que a Binance está mudando o modo agora
Em 15 de setembro, a Binance esclareceu o regime de negociação dos TradFi Perpetuals de commodities:
De domingo 18:00 ET até sexta-feira 17:00 ET
funciona o regime padrão do índice com cotações de provedores externos de dados.
De sexta-feira 17:00 ET até domingo 18:00 ET e em feriados
funciona:
Modo Orderbook EWMA.
Ou seja, formalmente o TradFi Perp continua disponível para negociação contínua.
Mas o método de responder à pergunta:
“quanto o underlying custa agora?”
muda conforme existe ou não um mercado tradicional ativo.
Por que isso importa agora
A Binance não só muda os índices.
A plataforma expande rapidamente a linha de produtos TradFi perpetual.
Novos contratos para ativos tradicionais continuam surgindo, e alguns TradFi Perpetuals já têm funding a cada quatro horas e alavancagem de até 20x.
Isso significa que cada vez mais traders cripto recebem exposição a ativos tradicionais via uma interface familiar de futures perp.
Mas uma interface familiar pode dar uma sensação falsa de que o produto funciona exatamente do mesmo jeito que BTCUSDT.
Na verdade, não.
BTCUSDT Perp e TradFi Perp são produtos fundamentalmente diferentes
No BTCUSDT:
Underlying:
é negociado 24/7.
Arbitragem spot:
quase sempre fica acessível.
Index:
continuamente receber cotações spot do mercado.
Fim de semana:
não difere fundamentalmente da quarta.
No TradFi Perpetual:
Underlying:
pode estar fechado.
Arbitragem:
em certas horas, fica limitada.
Index:
pode passar de cotações externas para Orderbook EWMA.
Fim de semana:
pode ser bem diferente de um dia de semana.
Market open:
pode criar convergence ou gap.
Commodities:
também têm roll entre meses de futuros.
Isso já é um modelo de risco totalmente diferente.
Exemplo: notícia no sábado
Imagine petróleo.
Sexta-feira:
Index Price CLUSDT = US$ 80.
No sábado, um grande produtor anuncia cortes nas entregas.
Os traders cripto esperam um gap up.
Last Price CLUSDT:
US$ 84.
Orderbook EWMA Index:
US$ 83.
Mark Price:
US$ 83,20.
O que vemos?
O mercado perpetual diz:
quando os traditional oil futures abrirem, o preço justo pode ser bem maior do que US$ 80.
Mas isso:
expectativas.
Não é fato.
Se o underlying abrir em US$ 81,50, o TradFi Perp terá que ser reprecificado para baixo.
O erro mais perigoso é olhar apenas para PnL
O trader vê:
Long CLUSDT +7%.
E pensa:
ótimo, o petróleo subiu 7%.
Na verdade, é preciso olhar direto para:
Last Price
onde os participantes negociam.
Mark Price
pelo que o risco da posição é calculado.
Index Price
qual reference o sistema usa.
Premium
o quanto o perpetual se afastou do reference.
Funding
quanto custa manter esse desequilíbrio.
Sem isso, o PnL pode dar uma visão incompleta.
Alavancagem especialmente perigosa
No perpetual com alavancagem, o problema do gap risk aumenta.
Com alavancagem 2x, um movimento de 3% no underlying é desagradável.
Com 20x:
isso já é uma mudança enorme em uma posição de equity.
E o pior momento pode ser exatamente quando:
o mercado tradicional abre;
o index volta;
o premium começa a se contrair;
grandes traders fazem hedge contra posições no fim de semana.
Por isso, a abertura do market após o fim de semana é um evento de risco separado.
O que um trader do TradFi Perpetual deve observar
Antes de abrir a posição, eu verificaria seis coisas.
Primeiro — o underlying market está aberto? Isso define imediatamente o quanto o Index Price se apoia em cotações externas do mercado.
Segundo — a diferença entre Last Price e Mark Price. Uma grande diferença indica instabilidade do local perpetual market.
Terceiro — Mark Price versus Index Price. Aqui dá para ver o basis e o quanto o contrato se afasta do reference.
Quarto — funding. Funding positivo alto significa que a operação long já pode estar superlotada.
O quinto é o horário de abertura do underlying. Quanto mais perto do market open, maior a probabilidade de um repricing rápido.
O sexto — para commodities é preciso saber o roll schedule. Especialmente para WTI, Brent, gás natural e cobre.
O funding aqui precisa ser entendido como informação, não apenas como uma taxa.
No perpetual cripto, o trader muitas vezes entende o funding apenas como:
quanto eu vou pagar ou receber.
No TradFi Perp, o funding pode conter mais informação.
Por exemplo:
sábado;
gold perp +3% em relação ao último close tradicional;
funding extremamente positivo.
Isso indica:
o mercado está muito distorcido para long.
E a questão não é mais apenas:
o ouro vai subir?
A:
se o traditional market vai abrir tão alto para justificar esse premium?
Essa é uma configuração de trade totalmente diferente.
TradFi Perpetual no fim de semana não é “o preço do ativo”
Provavelmente essa é a ideia principal.
O preço do TradFi Perpetual quando o underlying está fechado é:
o consenso dos participantes do mercado de derivativos sobre o futuro preço justo.
Ele pode ser extremamente informativo.
Às vezes, o perpetual realmente antecipa um gap futuro.
Mas ele não tem acesso mágico ao “preço verdadeiro”.
No momento do underlying fechado, o verdadeiro live reference price simplesmente não existe.
Só existe:
último preço conhecido;
novos eventos;
expectativas do mercado;
orderbook;
risk premium.
Por que o Orderbook EWMA é mais lógico do que o Fixed Price
O Fixed Price na prática diz:
enquanto o mercado tradicional ainda não abriu, nada mudou.
Mas o mundo não para na sexta-feira à noite.
O Orderbook EWMA diz:
não há reference externo agora, então permitiremos que o mercado forme uma nova avaliação, mas a suavizaremos e limitaremos movimentos anômalos bruscos.
Para um produto 24/7, é uma modelagem bem mais natural.
É justamente por isso que a Binance aplicou primeiro o Orderbook EWMA para TradFi Perpetuals de commodities e depois expandiu uma lógica similar para contratos baseados em equity durante períodos em que os mercados base ficam indisponíveis.
Mas o EWMA não elimina o risco
Isso é importante.
EWMA:
suaviza;
filtra;
reduz spikes aleatórios.
Mas ele não pode saber:
onde o underlying realmente vai abrir.
Se todos os traders errarem no sábado da mesma forma, o EWMA também vai refletir esse erro coletivo.
E somente com a abertura do mercado tradicional veremos:
quem estava certo.
Conclusão
Os TradFi Perpetuals parecem familiares.
Margin em USDT.
Contrato perpetual.
Funding.
Alavancagem.
Long.
Short.
Mas por trás da interface cripto familiar há uma estrutura bem mais complexa.
Quando o underlying market está aberto:
O Price Index prende o contrato ao mercado TradFi real.
Quando o underlying fecha:
o orderbook e o EWMA assumem parcialmente o papel do mecanismo de price discovery.
O Mark Price suaviza anomalias curtas.
O funding cria um incentivo para a convergence.
E a abertura do mercado base dá a verificação final de o quanto o perpetual avaliou corretamente as novas informações.
É por isso que não dá para interpretar TradFi Perpetual como:
BTCUSDT, apenas em vez de BTC — ouro ou ação.
Esse é outro produto.
Outra microestrutura.
Outro mecanismo de arbitragem.
Outro risco de gap.
E para commodities — ainda tem o roll entre contratos futuros.
Então, a pergunta mais importante antes de abrir uma posição no TradFi Perp não é:
para onde o preço vai?
A:
que mecanismo está, na verdade, formando esse preço?
Porque no TradFi Perpetual a resposta pode mudar dependendo de qual hora é, de qual dia da semana é e se o mercado base está funcionando.
Não é recomendação financeira. Os TradFi Perpetuals são produtos derivativos com alavancagem e podem ter riscos específicos relacionados a liquidez, funding, diferença entre Mark Price e Index Price, fechamento do mercado base e gaps de preço no momento em que ele abre.
#Binance #BİNANCEFUTURES #TradFiPerpetuals #RiskManagement #BinanceSquare