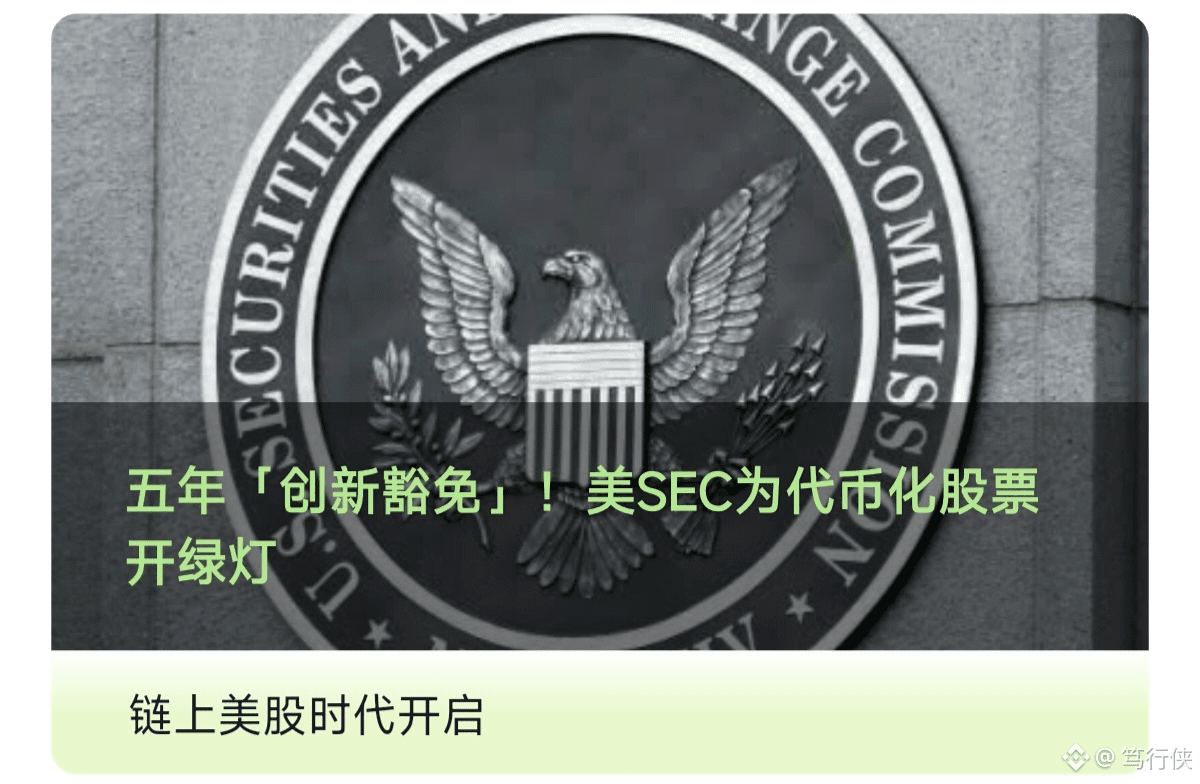
17 de setembro, a SEC lança a "isenção inovadora": plataformas que se enquadram nas condições podem negociar tokens que representam ações dos EUA negociadas, sem precisar de registro na bolsa; validade total de 5 anos — de 17/09/2026 a 17/09/2031
A Citigroup estima que o tamanho do mercado de ativos tokenizados nos anos 2030 chegará a US$ 5,5 trilhões. Quando essa porta abre, todo mundo começa a gritar "era das ações dos EUA na blockchain".
Mas vou jogar um balde de água fria: a luz verde é real, mas a faixa de tráfego é extremamente estreita.
Basta olhar para quatro exigências duras:
— Só valem ações NMS de “carteira legítima” listadas na NYSE e na Nasdaq; OTC não serve;
— Os tokens precisam trazer todos os direitos de acionista: dividendos e direito de voto não podem faltar;
— Tokenização por terceiros exige aviso prévio de 30 dias à empresa listada e uma janela para objeções — a frase do CEO da AMC, "quase um mercado fictício", foi o gatilho;
— O mais pesado: a plataforma proíbe alavancagem, empréstimos e também a re-tokenização/novo penhor.
Tradução para o português claro: isso é pegar um pedacinho do território da NYSE e colocá-lo numa "blockchain de licença" — não é uma vitória do DeFi. Tokens sintéticos nem sequer têm permissão para entrar. O modelo de "ações-sombra" dos RobinHoods no exterior: ou recomeça do zero, ou sai de cena.
O cenário se reorganiza na hora: a Coinbase sobe quase 4% durante o pregão e tenta garantir a posição de estreia no mercado doméstico; a Galaxy anuncia diretamente que abriu o canal secundário on-chain para suas ações tokenizadas. A verdadeira chave de vitória é aquele período de objeção de 30 dias — se as empresas listadas disserem “não” em bloco, a liquidez no “pool” fica rasa. Três pontos para verificar: a lista inicial de plataformas TSV, o número de casos de objeção e se o Senado vai reanimar o projeto de lei “Clear Bill” aproveitando o embalo.
Minha leitura: este é o mais forte impulso positivo para a trilha de RWA em mais de dois anos, mas é preciso separar "oportunidade de infraestrutura" e "oportunidade do token" — a primeira beneficia acionistas de plataformas como a COIN; já a segunda, até hoje, ainda nem existe uma única ação dos EUA tokenizada que seja totalmente compatível com as regras e esteja no ar. Depois de hoje, só existem dois tipos de pessoas — as que entendem os limites dos termos, e as que tratam o título como se fosse um código de época.
Lembre: a regulamentação abre um campo de testes, não um quintal particular. Posição/tamanho da carteira é sempre mais importante do que direção
#代币化股票 #链上美股
A Citigroup estima que o tamanho do mercado de ativos tokenizados nos anos 2030 chegará a US$ 5,5 trilhões. Quando essa porta abre, todo mundo começa a gritar "era das ações dos EUA na blockchain".
Mas vou jogar um balde de água fria: a luz verde é real, mas a faixa de tráfego é extremamente estreita.
Basta olhar para quatro exigências duras:
— Só valem ações NMS de “carteira legítima” listadas na NYSE e na Nasdaq; OTC não serve;
— Os tokens precisam trazer todos os direitos de acionista: dividendos e direito de voto não podem faltar;
— Tokenização por terceiros exige aviso prévio de 30 dias à empresa listada e uma janela para objeções — a frase do CEO da AMC, "quase um mercado fictício", foi o gatilho;
— O mais pesado: a plataforma proíbe alavancagem, empréstimos e também a re-tokenização/novo penhor.
Tradução para o português claro: isso é pegar um pedacinho do território da NYSE e colocá-lo numa "blockchain de licença" — não é uma vitória do DeFi. Tokens sintéticos nem sequer têm permissão para entrar. O modelo de "ações-sombra" dos RobinHoods no exterior: ou recomeça do zero, ou sai de cena.
O cenário se reorganiza na hora: a Coinbase sobe quase 4% durante o pregão e tenta garantir a posição de estreia no mercado doméstico; a Galaxy anuncia diretamente que abriu o canal secundário on-chain para suas ações tokenizadas. A verdadeira chave de vitória é aquele período de objeção de 30 dias — se as empresas listadas disserem “não” em bloco, a liquidez no “pool” fica rasa. Três pontos para verificar: a lista inicial de plataformas TSV, o número de casos de objeção e se o Senado vai reanimar o projeto de lei “Clear Bill” aproveitando o embalo.
Minha leitura: este é o mais forte impulso positivo para a trilha de RWA em mais de dois anos, mas é preciso separar "oportunidade de infraestrutura" e "oportunidade do token" — a primeira beneficia acionistas de plataformas como a COIN; já a segunda, até hoje, ainda nem existe uma única ação dos EUA tokenizada que seja totalmente compatível com as regras e esteja no ar. Depois de hoje, só existem dois tipos de pessoas — as que entendem os limites dos termos, e as que tratam o título como se fosse um código de época.
Lembre: a regulamentação abre um campo de testes, não um quintal particular. Posição/tamanho da carteira é sempre mais importante do que direção
#代币化股票 #链上美股