JP Morgan acabou de admitir que já não consegue modelar petróleo. É a mesma commodity que o Fed está tentando esmagar com alta de juros.
Warsh chamou a energia de motor da inflação. Mas aqui está o problema: juros derrubam a demanda. O que temos é um choque de oferta. Nenhuma taxa de juros conserta um oleoduto bombardeado ou reabre uma passagem marítima.
O que aconteceu esta semana:
A Arábia Saudita disse às refinarias europeias: nenhum petróleo no próximo mês. O oleoduto Leste-Oeste (7 milhões de barris/dia) está fora desde 10 de setembro. Essa era a rota alternativa criada em 1981 para evitar Ormuz. Agora ela também caiu. Antes do corte, a Europa importava 577 mil barris/dia de petróleo saudita.
O mercado físico está gritando:
Brent perto de US$ 110, com alta de ~20% neste mês. Mas o petróleo spot para entrega imediata na Europa? Acima de US$ 130. Essa diferença é puro pânico.
Diesel nos EUA e na Europa atingiu US$ 220/barril. Esse é o combustível que movimenta caminhões, tratores, trens. É inflação embutida em cada preço.
Do lado dos EUA, a situação é crítica:
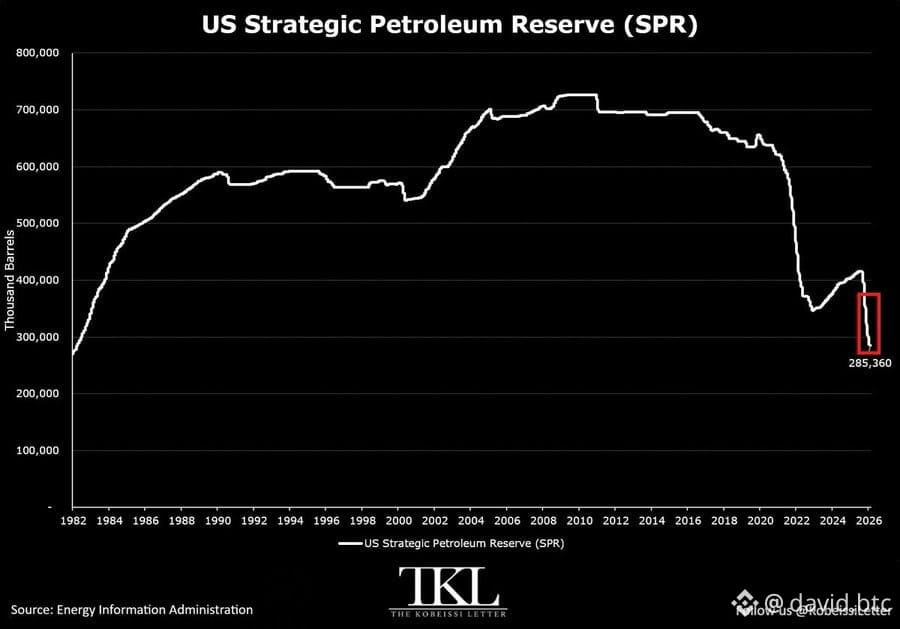
A Reserva Estratégica de Petróleo caiu para 285 milhões de barris, o nível mais baixo desde novembro de 1982. 25 semanas seguidas de saques. Em 2020 era 650 milhões. Agora é menos da metade.
Eis o trade que ninguém está observando: se essa guerra se desmanchar, o petróleo despenca, a inflação morre por conta própria e o Fed fica preso com taxas muito altas. Eles teriam que cortar rápido.
Esse é o cenário assimétrico. O lado negativo já está precificado. O lado positivo é ignorado.
Warsh chamou a energia de motor da inflação. Mas aqui está o problema: juros derrubam a demanda. O que temos é um choque de oferta. Nenhuma taxa de juros conserta um oleoduto bombardeado ou reabre uma passagem marítima.
O que aconteceu esta semana:
A Arábia Saudita disse às refinarias europeias: nenhum petróleo no próximo mês. O oleoduto Leste-Oeste (7 milhões de barris/dia) está fora desde 10 de setembro. Essa era a rota alternativa criada em 1981 para evitar Ormuz. Agora ela também caiu. Antes do corte, a Europa importava 577 mil barris/dia de petróleo saudita.
O mercado físico está gritando:
Brent perto de US$ 110, com alta de ~20% neste mês. Mas o petróleo spot para entrega imediata na Europa? Acima de US$ 130. Essa diferença é puro pânico.
Diesel nos EUA e na Europa atingiu US$ 220/barril. Esse é o combustível que movimenta caminhões, tratores, trens. É inflação embutida em cada preço.
Do lado dos EUA, a situação é crítica:
A Reserva Estratégica de Petróleo caiu para 285 milhões de barris, o nível mais baixo desde novembro de 1982. 25 semanas seguidas de saques. Em 2020 era 650 milhões. Agora é menos da metade.
Eis o trade que ninguém está observando: se essa guerra se desmanchar, o petróleo despenca, a inflação morre por conta própria e o Fed fica preso com taxas muito altas. Eles teriam que cortar rápido.
Esse é o cenário assimétrico. O lado negativo já está precificado. O lado positivo é ignorado.