🔗 O trecho interessante do mais recente acordo bancário da Chainlink não são os 600 bancos.
#chainlinkpowersbottomlinepaymentplatform
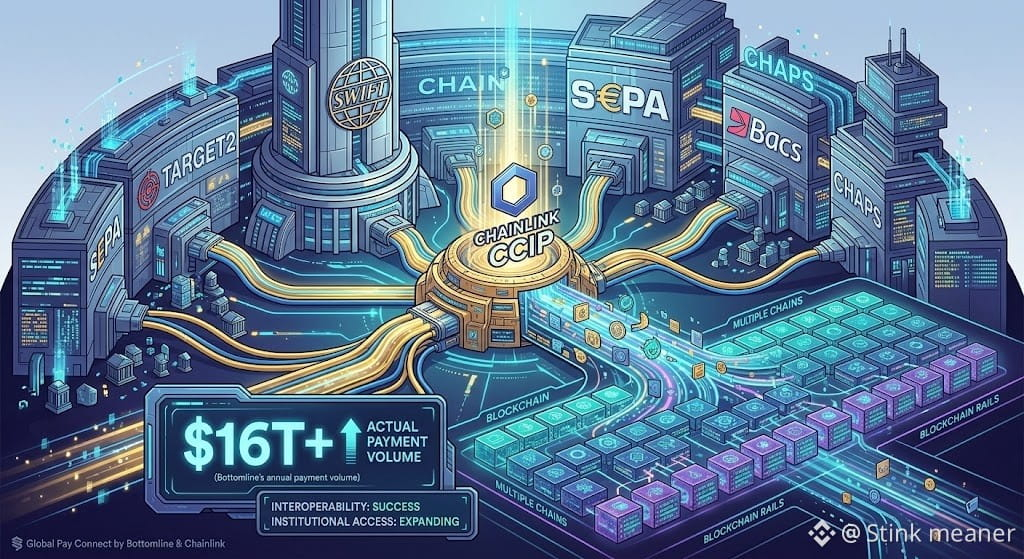
A Bottomline lançou o Global Pay Connect, conectando 600+ bancos a redes de pagamentos onchain por meio da Chainlink.
O que chamou minha atenção foi a escala: a Bottomline diz que processa US$ 16T+ em pagamentos anuais e oferece suporte a redes como SWIFT, SEPA, CHAPS e Bacs.
Mas veja o que isso realmente resolve.
Os bancos não necessariamente precisam reconstruir sua infraestrutura de pagamentos para entrar em mercados de blockchain.
Eles precisam de uma ponte entre a infraestrutura que já usam e a infraestrutura que estão tentando acessar.
É aí que entra o CCIP da Chainlink.
O ciclo potencial é simples:
Redes bancárias existentes → interoperabilidade → liquidação onchain → mais acesso institucional.
Essa é uma tese bem diferente de “bancos comprando cripto”.
Eles podem estar começando a conectar a canalização financeira existente a redes de blockchain.
A métrica que eu observaria a seguir não são os anúncios.
É o volume real de pagamentos fluindo pela conexão.
DYOR. Parcerias de infraestrutura não garantem adoção, valor do token ou volume futuro de transações. Não é aconselhamento financeiro.
$LINK $XRP
#ChainlinkPowersBottomlinePaymentPlatform #BOJHikesRatesTo31YearHigh #XRPGains3%AsRippleAddsMPPSupport
#DtcpayCompletes$25MSeriesA
#chainlinkpowersbottomlinepaymentplatform
A Bottomline lançou o Global Pay Connect, conectando 600+ bancos a redes de pagamentos onchain por meio da Chainlink.
O que chamou minha atenção foi a escala: a Bottomline diz que processa US$ 16T+ em pagamentos anuais e oferece suporte a redes como SWIFT, SEPA, CHAPS e Bacs.
Mas veja o que isso realmente resolve.
Os bancos não necessariamente precisam reconstruir sua infraestrutura de pagamentos para entrar em mercados de blockchain.
Eles precisam de uma ponte entre a infraestrutura que já usam e a infraestrutura que estão tentando acessar.
É aí que entra o CCIP da Chainlink.
O ciclo potencial é simples:
Redes bancárias existentes → interoperabilidade → liquidação onchain → mais acesso institucional.
Essa é uma tese bem diferente de “bancos comprando cripto”.
Eles podem estar começando a conectar a canalização financeira existente a redes de blockchain.
A métrica que eu observaria a seguir não são os anúncios.
É o volume real de pagamentos fluindo pela conexão.
DYOR. Parcerias de infraestrutura não garantem adoção, valor do token ou volume futuro de transações. Não é aconselhamento financeiro.
$LINK $XRP
#ChainlinkPowersBottomlinePaymentPlatform #BOJHikesRatesTo31YearHigh #XRPGains3%AsRippleAddsMPPSupport
#DtcpayCompletes$25MSeriesA