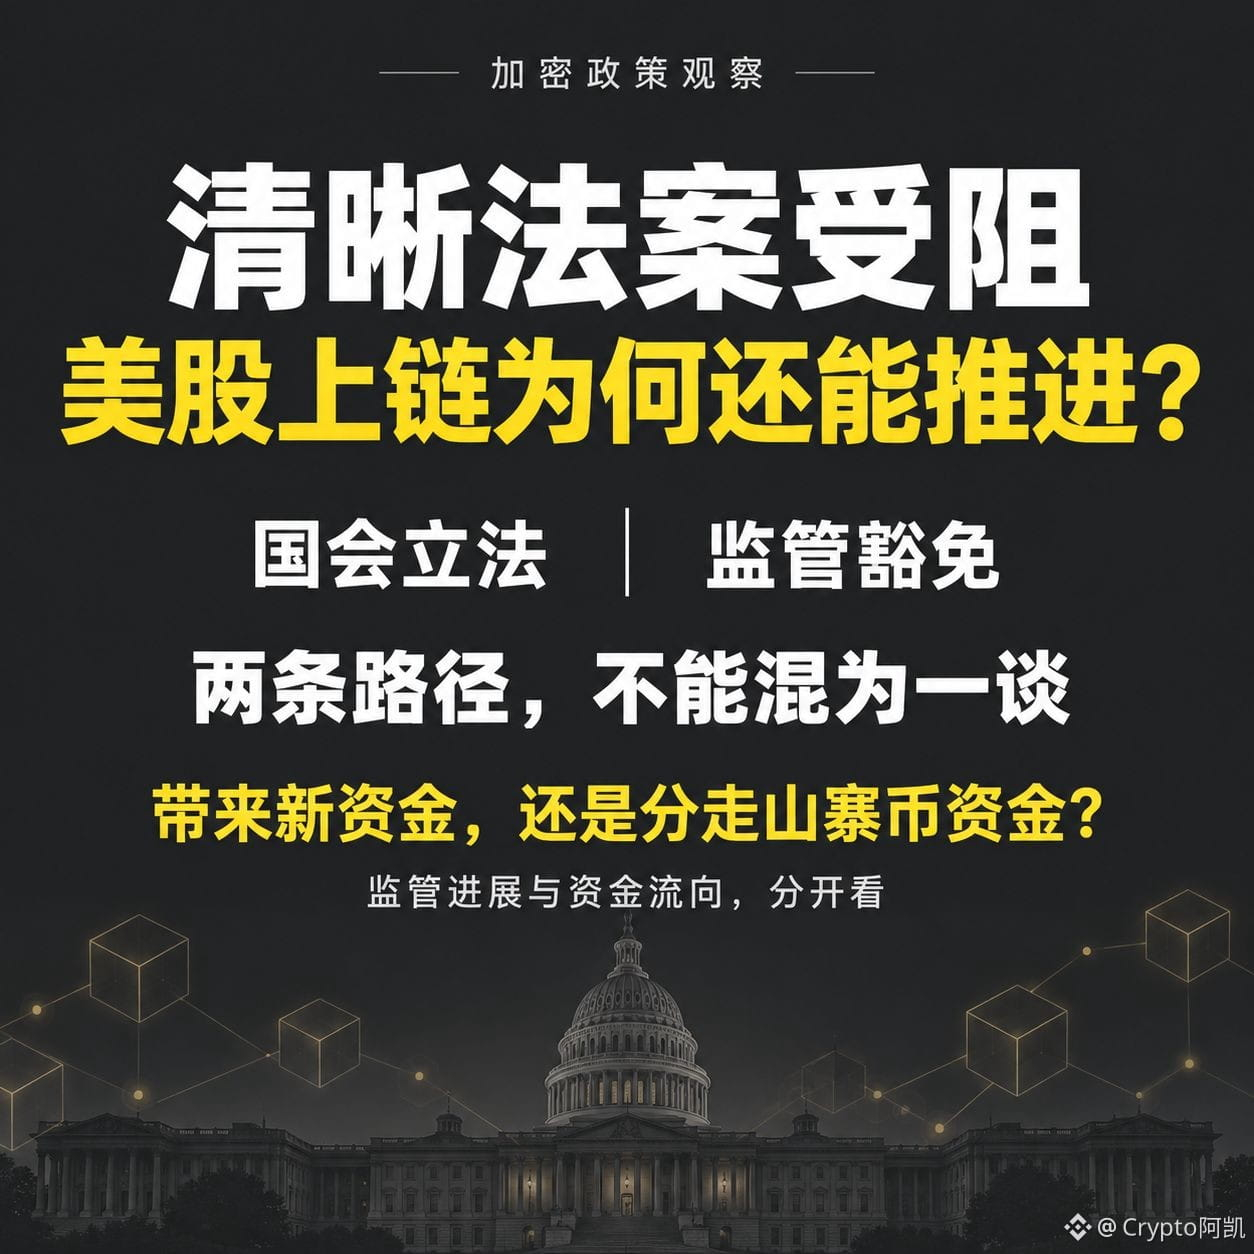
O projeto de lei de clareza foi bloqueado, mas como é que a tokenização dos mercados dos EUA continua avançando? À primeira vista, duas notícias parecem contraditórias, mas na verdade são coisas diferentes.
O projeto de lei de clareza está sendo tramitado no Congresso para criar um quadro regulatório mais completo para o mercado de ativos digitais. Esta votação procedimental não foi aprovada, o que significa que o avanço está travado; isso não quer dizer que as autoridades reguladoras atuais não possam fazer nada.
De acordo com a Reuters, desta vez a SEC (Comissão de Valores Mobiliários dos EUA) concedeu para as negociações de ações tokenizadas uma isenção inovadora condicional com prazo de cinco anos. Em termos simples: dentro dos limites de autorização das leis existentes, permite-se que negócios que cumpram requisitos específicos fiquem temporariamente isentos de parte das exigências, não é o cancelamento da supervisão regulatória de valores mobiliários como um todo.
Portanto, não dá para interpretar esta notícia como “o projeto de lei de clareza passou de outra forma”, nem como um “carimbo de aprovação” para todas as ações tokenizadas. A reportagem menciona claramente que os produtos relacionados precisam manter direitos dos acionistas, como pagamento de dividendos e direito de voto; já os tokens sintéticos que apenas acompanham a cotação não entram neste escopo.
Quanto a esta notícia, para o mercado cripto eu acho que ainda é preciso pensar mais um nível: quando ações dos EUA forem para a blockchain, isso trazemos novos recursos, ou apenas aumenta uma nova leva de ativos disputando o mesmo dinheiro?
Um lado positivo é que a negociação de ações pode atrair novos usuários para a cadeia, além de criar demanda por serviços de negociação, custódia e liquidação. Mas saber se essas atividades realmente serão feitas em qual blockchain específica, e se a receita conseguirá beneficiar os detentores dos tokens, depende de como isso será colocado em prática.
Por outro lado, se no futuro comprar ações na cadeia ficar mais fácil, quem antes negociava principalmente altcoins também pode migrar para comprar empresas com produtos e lucros. Mais movimento nas negociações on-chain não significa que as altcoins vão receber dinheiro.
Por isso, minha visão é: isto é um avanço positivo para os negócios de tokenização de ações, mas não deve ser tomado diretamente como motivo para uma alta generalizada de todo o mercado cripto.
A partir daqui, eu me concentro mais em: quem realmente vai colocar produtos no ar, e isso atrai capital novo ou apenas redistribui capital já existente; e o dinheiro ganho vai para a plataforma e para os acionistas, ou para os detentores dos tokens. Entender isso com clareza é mais útil do que correr atrás de “conceitos” só por ver duas palavras — “aprovado”.
#清晰法案 #股票代币化 #加密
O projeto de lei de clareza está sendo tramitado no Congresso para criar um quadro regulatório mais completo para o mercado de ativos digitais. Esta votação procedimental não foi aprovada, o que significa que o avanço está travado; isso não quer dizer que as autoridades reguladoras atuais não possam fazer nada.
De acordo com a Reuters, desta vez a SEC (Comissão de Valores Mobiliários dos EUA) concedeu para as negociações de ações tokenizadas uma isenção inovadora condicional com prazo de cinco anos. Em termos simples: dentro dos limites de autorização das leis existentes, permite-se que negócios que cumpram requisitos específicos fiquem temporariamente isentos de parte das exigências, não é o cancelamento da supervisão regulatória de valores mobiliários como um todo.
Portanto, não dá para interpretar esta notícia como “o projeto de lei de clareza passou de outra forma”, nem como um “carimbo de aprovação” para todas as ações tokenizadas. A reportagem menciona claramente que os produtos relacionados precisam manter direitos dos acionistas, como pagamento de dividendos e direito de voto; já os tokens sintéticos que apenas acompanham a cotação não entram neste escopo.
Quanto a esta notícia, para o mercado cripto eu acho que ainda é preciso pensar mais um nível: quando ações dos EUA forem para a blockchain, isso trazemos novos recursos, ou apenas aumenta uma nova leva de ativos disputando o mesmo dinheiro?
Um lado positivo é que a negociação de ações pode atrair novos usuários para a cadeia, além de criar demanda por serviços de negociação, custódia e liquidação. Mas saber se essas atividades realmente serão feitas em qual blockchain específica, e se a receita conseguirá beneficiar os detentores dos tokens, depende de como isso será colocado em prática.
Por outro lado, se no futuro comprar ações na cadeia ficar mais fácil, quem antes negociava principalmente altcoins também pode migrar para comprar empresas com produtos e lucros. Mais movimento nas negociações on-chain não significa que as altcoins vão receber dinheiro.
Por isso, minha visão é: isto é um avanço positivo para os negócios de tokenização de ações, mas não deve ser tomado diretamente como motivo para uma alta generalizada de todo o mercado cripto.
A partir daqui, eu me concentro mais em: quem realmente vai colocar produtos no ar, e isso atrai capital novo ou apenas redistribui capital já existente; e o dinheiro ganho vai para a plataforma e para os acionistas, ou para os detentores dos tokens. Entender isso com clareza é mais útil do que correr atrás de “conceitos” só por ver duas palavras — “aprovado”.
#清晰法案 #股票代币化 #加密