


Agora existem 179 empresas listadas que mantêm Bitcoin em seus balanços, todas seguindo variações da mesma fórmula simples:
Capte recursos nos mercados tradicionais, compre Bitcoin e tente aumentar a quantidade de BTC que lastreia cada ação mais rapidamente do que a empresa dilui os acionistas.
De acordo com Mark Palmer, diretor-geral e analista sênior de equity research na StoneX, é assim que as empresas de tesouraria tentam “bater” os retornos do Bitcoin.
Fazer essa equação funcionar é muito mais fácil quando o preço do Bitcoin está subindo e os investidores estão felizes em financiar a próxima fase de compras. Infelizmente, a mecânica funciona nos dois sentidos.
Quando o prêmio desaparece, o entusiasmo dos investidores diminui. O financiamento fica mais difícil, as obrigações de dívida e de rendimento permanecem, e a mesma estrutura que superou o ativo amplifica as perdas no caminho de volta. Não é surpresa que as 50 maiores empresas treasury de Bitcoin tenham sangrado US$ 83 bilhões em valor de mercado desde julho de 2025.
A recente reação adversa de acionistas à Metaplanet mostra o tipo de questões que surgem quando empresas treasury diluem seus acionistas demais.
Empresas do tipo treasury têm mais chances de precisar levantar dinheiro em mercados de baixa, mas isso cria um problema potencial. Palmer diz:
“Emitir ações com prêmio sobre o valor patrimonial líquido e comprar Bitcoin com os recursos aumenta o lastro em Bitcoin de cada ação existente. A mesma emissão com desconto destrói valor.”
Então os retornos acima da média oferecidos durante o mercado de alta valem a pena pelos riscos negativos durante o mercado de baixa?
A matemática funciona, até que os mercados de capitais parem de cooperar
Apesar de toda a complexidade em torno das empresas treasury de Bitcoin, o teste básico para possíveis investidores é relativamente simples: os acionistas acabam ficando com mais lastro em Bitcoin por ação ao longo do tempo?
Palmer diz que os investidores devem olhar além do número de destaque de quantos Bitcoins uma empresa tem e focar, em vez disso, em “Bitcoin por ação totalmente diluída, líquido das reivindicações de dívida e de ações preferenciais”.
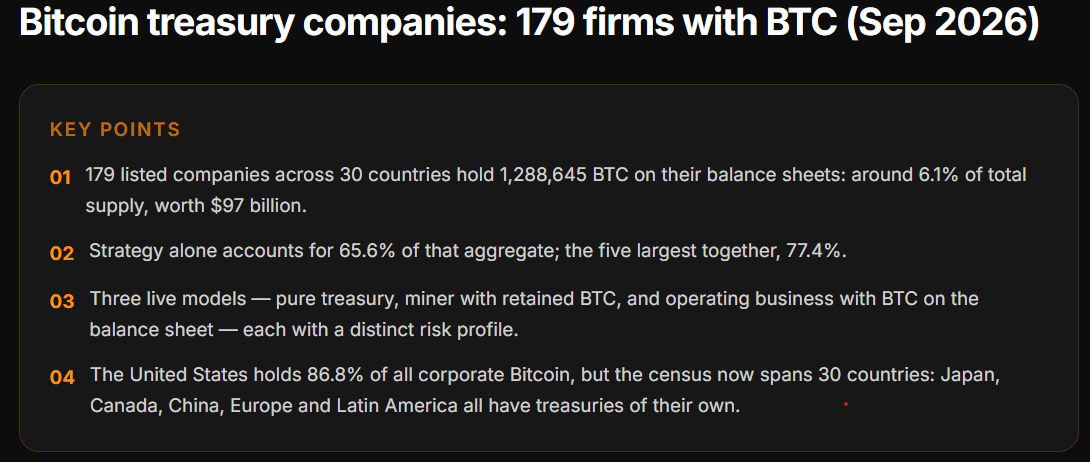
179 empresas treasury de Bitcoin em setembro de 2026. Fonte: SatsIntel
Emitir novas ações não é necessariamente um problema. O que importa é se o novo capital gera valor e lucro adicionais suficientes para que os benefícios aos acionistas existentes superem a diluição.
Se a empresa emite ações por mais do que o valor do Bitcoin que as lastreia e usa esse dinheiro para comprar mais Bitcoin, os acionistas podem acabar com mais Bitcoin por ação. Se captar dinheiro abaixo desse valor, podem acabar com menos.
Essa dinâmica foi muito favorável para a Strategy no último mercado de alta do Bitcoin, diz Adam Morgan McCarthy, pesquisador da LO:TECH e ex-chefe de pesquisa da Kaiko, porque o Bitcoin estava subindo rapidamente. “Eles conseguiram contrair novas dívidas. Eles conseguiram emitir nova dívida por causa disso.”
O primeiro golpe é metade da batalha
Escolher a tesouraria do ativo digital certo é uma decisão-chave. Com algumas centenas agora à disposição, as empresas mais estabelecidas têm a vantagem, explica McCarthy:
“É uma vantagem de ser o primeiro a chegar, certo? Tipo, se você é Michael Saylor ou você é a Bitmine e tem esse tipo de personagem quase folclórico no topo, é um pouco diferente.”
O presidente executivo da Strategy, Michael Saylor, se tornou parte da engrenagem do próprio negócio, e McCarthy diz que ele consegue manter a história em movimento mesmo quando o preço do Bitcoin não ajuda. A empresa treasury de Ethereum Bitmine tem uma figura igualmente proeminente em Tom Lee.
Bitcoin e outras criptomoedas sobem e caem em função de narrativas; por isso, ter um contador de histórias à frente ajuda a manter os investidores interessados — especialmente quando o ativo subjacente está despencando. Mas McCarthy alerta:
“Eu não acho que haja espaço para cem Michael Saylors; não há gente assim por aí em número suficiente.”
McCarthy diz que muitas das empresas que seguiram a Strategy eram essencialmente apenas comprando Bitcoin e torcendo para que o preço das ações seguisse. Elas “não tinham um plano de saída” quando a dinâmica se inverteu, ele diz, e ele espera que o expurgo seja ainda mais brutal:
“Acho que isso vai expulsar cerca de 95% disso.”
O “embrulho” corporativo vem com bagagem
Há também maneiras mais simples de obter exposição ao Bitcoin comprando-o diretamente em uma exchange, ou via um fundo negociado em bolsa (ETF) de Bitcoin spot.
ETFs spot permitem que investidores da TradFi comprem Bitcoin por meio de uma conta de corretagem convencional, sem precisar considerar a gestão da empresa do DAT, sua estrutura de financiamento ou riscos de governança.
A engenharia financeira criativa pode ser difícil de entender para investidores de varejo, diz Palmer:
“O maior risco que os investidores enfrentam ao comprar ações de empresas treasury de Bitcoin é esquecer que a reivindicação dos acionistas ordinários é residual, já que dívida conversível e ações preferenciais perpétuas ficam à frente deles em termos de prioridade.”
Esses instrumentos, ele acrescenta, “carregam obrigações de caixa que o próprio Bitcoin não gera.”
Então, as empresas treasury conseguem vencer o Bitcoin?
Matt Cole, CEO da Strive, uma das maiores empresas treasury de Bitcoin, diz que os investidores devem apenas olhar o placar:
“A Estratégia superou dramaticamente o Bitcoin desde a adoção de sua estratégia. A Metaplanet também superou o Bitcoin desde o início, e a Strive superou o Bitcoin tanto desde o anúncio da nossa estratégia em maio de 2025 quanto no acumulado de 2026.”
Ele acrescenta que, “a Strive não vendeu nenhum Bitcoin, e durante um mercado de baixa do Bitcoin aumentamos nossas participações em aproximadamente quatro vezes, superando o Bitcoin.”
David Bailey, CEO da Nakamoto, faz um argumento semelhante em favor da Metaplanet, dizendo que ela foi “a ação com melhor desempenho no mundo por quase dois anos” e que “está 1.300% acima desde o início”.
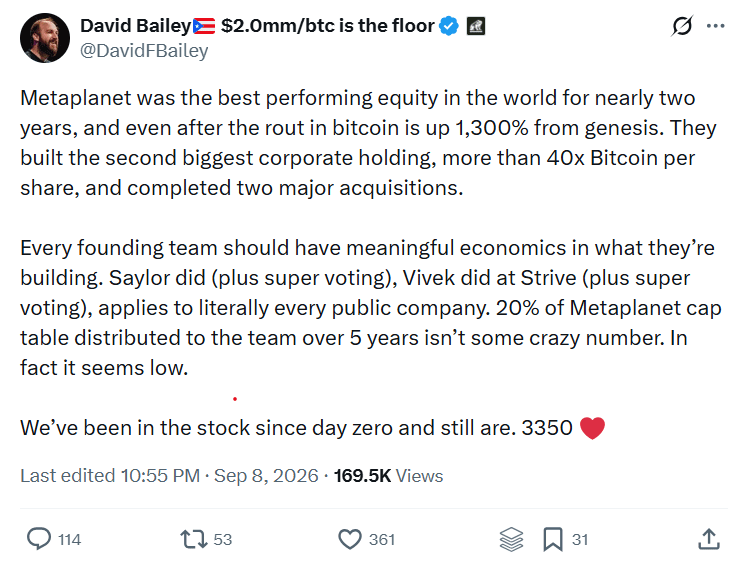
David Bailey diz que a Metaplanet foi a melhor ação por 2 anos. Fonte: David Bailey.
Apesar dos retornos até agora, o vencimento da dívida e as obrigações de rendimento ainda podem causar problemas no futuro. E algumas empresas que não tinham o mesmo acesso a capital, acompanhamento de investidores ou força de balanço descobriram com que rapidez o negócio pode trabalhar contra elas. Os dois exemplos mais notáveis são a própria Nakamoto Inc de Bailey, cuja ação caiu 99% do pico de 2025, e a empresa britânica Satsuma Technology, que viu uma queda semelhante.
A visão de McCarthy é reveladora. Quando perguntado como ele aplicaria US$ 100.000 para obter exposição ao Bitcoin, ele diz que compraria “principalmente um ETF” e talvez colocaria uma quantia menor na Strategy “pela volatilidade”.
No fim das contas, comprar Bitcoin é uma aposta no Bitcoin. Comprar uma empresa do tipo treasury é uma aposta no Bitcoin mais uma aposta adicional nas pessoas, na estrutura de financiamento, no balanço e na governança corporativa envolvidos nisso.
Revista: A Strategy se tornou um símbolo do crash das dot-com: será que a história vai se repetir?