Sem bolha de IA. Sem bolha de semicondutores.
A nova carga são agentes — não mais uma consulta de chatbot.
Kazuyoshi Saito, da Iwai Cosmo, diz que o uso de tokens e os bits por token aumentam à medida que os modelos ficam melhores. É por isso que ele não vê uma desaceleração. A CoreWeave está gastando cerca de quatro vezes as vendas em CAPEX. Mesmo assim, ele ainda não chama isso de excesso de capacidade.
Yoshio Imanaka, da Rakuten, diz que a lista de materiais do data center mudou este ano.
Um chatbot roda uma inferência por prompt. Um agente roda muitas, além de busca (retrieval). Depois, um acelerador precisa de vários CPUs ao redor dele.
DRAM continua aquecida. NAND vira a memória longa. $INTC está elevando cerca de US$ 20 bilhões. A Kioxia e a Samsung estão do lado da NAND.
Os próximos “halls” também adicionam ótica. Substratos de índio-fósforo alimentam as conexões. Em escala, a amarração entre “sites” a mais de 1.000 km eleva os amplificadores ópticos.
Sumitomo Electric, JX Metals e AXT lideram o InP. $MRVL é citado nos amplificadores. Trocas de energia de AC para DC substituem placas e MLCCs.
Saito vê as vendas globais de WFE subindo cerca de 30% em 2026. As novas fábricas da $TSM rampam a partir de 2028. Ele chama isso de um “trecho dourado” até 2030.
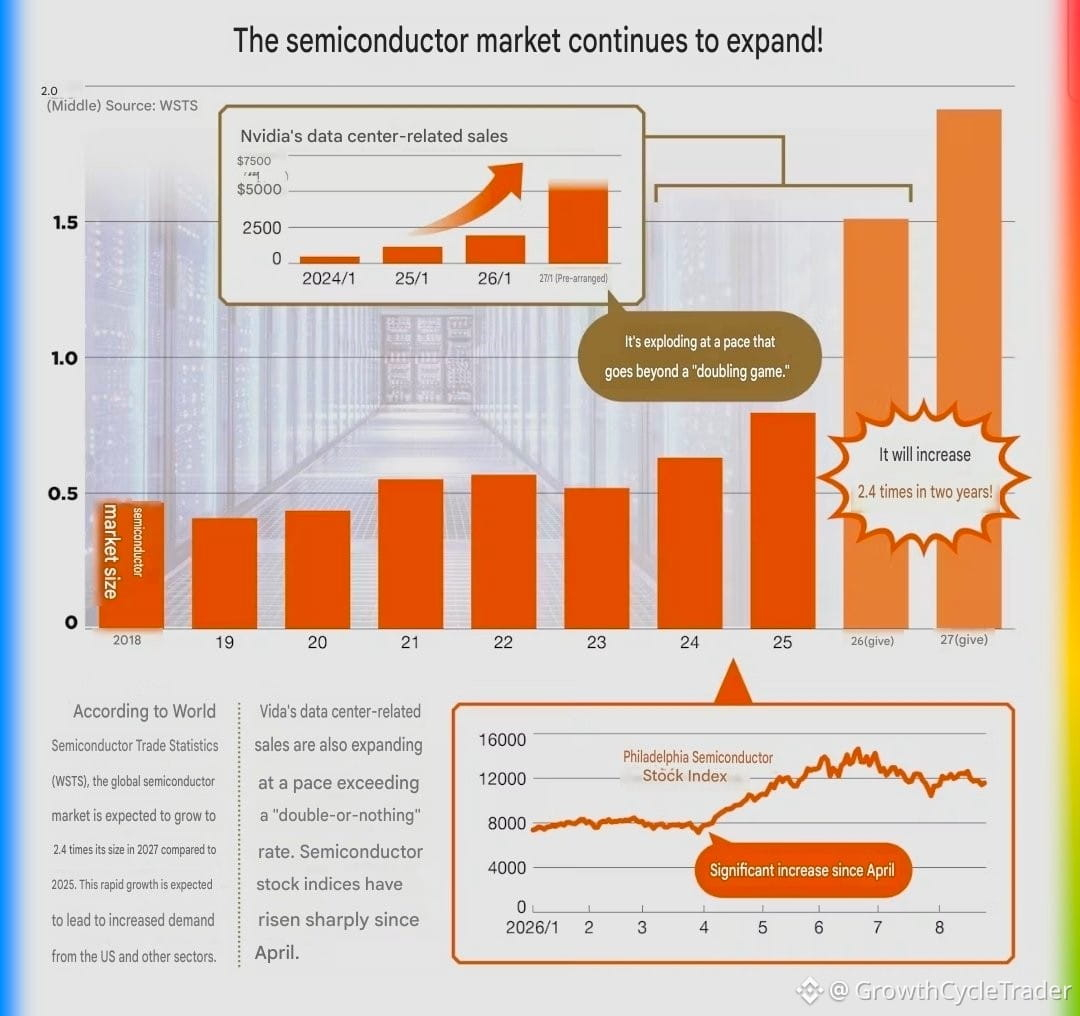
A linha de Imanaka: comprar apenas $NVDA era a jogada antiga. O salto do SOX desde abril, na visão dele, foi esse kit mais amplo — não um único ticker de GPU.
As regras do ciclo antigo não se encaixam perfeitamente na carga dos agentes. A demanda pode ser estrutural e ainda assim ser difícil de enxergar de trimestre a trimestre.
Se uma tarefa de agente consome muitas inferências mais NAND, o próximo dólar de CAPEX vai para HBM ou para a CPU e o flash ao lado dela?
É essa a rotação.
A nova carga são agentes — não mais uma consulta de chatbot.
Kazuyoshi Saito, da Iwai Cosmo, diz que o uso de tokens e os bits por token aumentam à medida que os modelos ficam melhores. É por isso que ele não vê uma desaceleração. A CoreWeave está gastando cerca de quatro vezes as vendas em CAPEX. Mesmo assim, ele ainda não chama isso de excesso de capacidade.
Yoshio Imanaka, da Rakuten, diz que a lista de materiais do data center mudou este ano.
Um chatbot roda uma inferência por prompt. Um agente roda muitas, além de busca (retrieval). Depois, um acelerador precisa de vários CPUs ao redor dele.
DRAM continua aquecida. NAND vira a memória longa. $INTC está elevando cerca de US$ 20 bilhões. A Kioxia e a Samsung estão do lado da NAND.
Os próximos “halls” também adicionam ótica. Substratos de índio-fósforo alimentam as conexões. Em escala, a amarração entre “sites” a mais de 1.000 km eleva os amplificadores ópticos.
Sumitomo Electric, JX Metals e AXT lideram o InP. $MRVL é citado nos amplificadores. Trocas de energia de AC para DC substituem placas e MLCCs.
Saito vê as vendas globais de WFE subindo cerca de 30% em 2026. As novas fábricas da $TSM rampam a partir de 2028. Ele chama isso de um “trecho dourado” até 2030.
A linha de Imanaka: comprar apenas $NVDA era a jogada antiga. O salto do SOX desde abril, na visão dele, foi esse kit mais amplo — não um único ticker de GPU.
As regras do ciclo antigo não se encaixam perfeitamente na carga dos agentes. A demanda pode ser estrutural e ainda assim ser difícil de enxergar de trimestre a trimestre.
Se uma tarefa de agente consome muitas inferências mais NAND, o próximo dólar de CAPEX vai para HBM ou para a CPU e o flash ao lado dela?
É essa a rotação.