Sim — aconteceu ontem, 16 de setembro, logo depois que a CLARITY falhou.$ONE $AVA
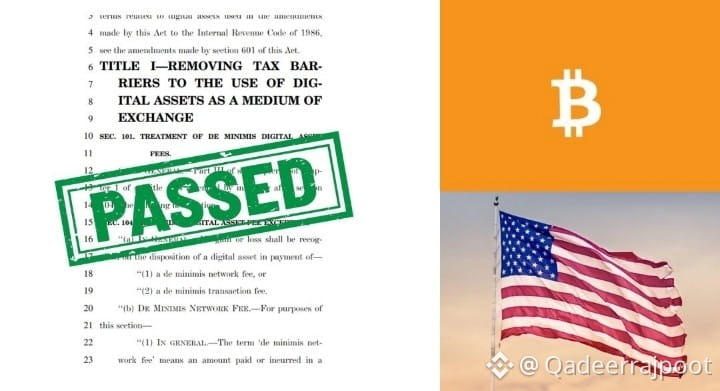
*Comissão de Meios e Arrecadação da Câmara avançou a H.R. 10357 — Digital Asset Tax Certainty Act — 38-5 bipartidário.*
Pontos principais, primeiro marco federal de tributação de cripto:
- *Taxa de gas de minimis:* Não há ganho/perda se você usar cripto para pagar *taxas de rede/transação ≤US$ 10* por transferência. Encerra o rastreamento de cada $0,30 de gas como evento tributável. Não vale para provedores de serviços que façam transações por terceiros, e exclui carteiras com >5,000 transferências/ano. Vigorará em *31 de dezembro de 2027* se a lei for aprovada
- *Mineração/staking = renda ordinária* — classificado como renda ordinária, não como ganho de capital. Permite que fundos de investimento façam staking sem perder a condição tributária, mas *adiamento até a venda REMOVIDO* — portanto, continua tributável quando recebido, e não quando vendido. Esse foi o pedido do setor que foi cortado
- *Outros:* Regra de wash sale estendida para cripto (não é possível aproveitar prejuízo e recomprar a mesma moeda em 30 dias), stablecoins perto da paridade recebem contabilização simplificada, empréstimos de cripto qualificados não são tratados como vendas, e o Tesouro deve criar um Programa Voluntário de Divulgação em até 12 meses para corrigir declarações passadas 6a58c9f6
Ainda não é lei — agora segue para a Câmara completa, provavelmente pós-eleição, em período de lame duck. WSJ/Politico chama o futuro de "obscuro". Mas como disse o presidente Jason Smith: "primeira estrutura tributária" após um ano de trabalho de P&D, e foi aprovada na mesma semana em que a SEC fez a isenção para tokens.
Esta é a lei de ajuste que profissionais de impostos de cripto queriam desde que o IRS Notice 2014-21 tratou tudo como propriedade.#ParadigmDisclosesZECHolding #MemeLaunchpads82%OfArcDayOneVolume
*Comissão de Meios e Arrecadação da Câmara avançou a H.R. 10357 — Digital Asset Tax Certainty Act — 38-5 bipartidário.*
Pontos principais, primeiro marco federal de tributação de cripto:
- *Taxa de gas de minimis:* Não há ganho/perda se você usar cripto para pagar *taxas de rede/transação ≤US$ 10* por transferência. Encerra o rastreamento de cada $0,30 de gas como evento tributável. Não vale para provedores de serviços que façam transações por terceiros, e exclui carteiras com >5,000 transferências/ano. Vigorará em *31 de dezembro de 2027* se a lei for aprovada
- *Mineração/staking = renda ordinária* — classificado como renda ordinária, não como ganho de capital. Permite que fundos de investimento façam staking sem perder a condição tributária, mas *adiamento até a venda REMOVIDO* — portanto, continua tributável quando recebido, e não quando vendido. Esse foi o pedido do setor que foi cortado
- *Outros:* Regra de wash sale estendida para cripto (não é possível aproveitar prejuízo e recomprar a mesma moeda em 30 dias), stablecoins perto da paridade recebem contabilização simplificada, empréstimos de cripto qualificados não são tratados como vendas, e o Tesouro deve criar um Programa Voluntário de Divulgação em até 12 meses para corrigir declarações passadas 6a58c9f6
Ainda não é lei — agora segue para a Câmara completa, provavelmente pós-eleição, em período de lame duck. WSJ/Politico chama o futuro de "obscuro". Mas como disse o presidente Jason Smith: "primeira estrutura tributária" após um ano de trabalho de P&D, e foi aprovada na mesma semana em que a SEC fez a isenção para tokens.
Esta é a lei de ajuste que profissionais de impostos de cripto queriam desde que o IRS Notice 2014-21 tratou tudo como propriedade.#ParadigmDisclosesZECHolding #MemeLaunchpads82%OfArcDayOneVolume