
A Binance Futures Retira a Rede de Segurança do Preço de Último em ONEUSDT Perps — Enquanto a SEC, em silêncio, reconfigura todo o mapa de derivativos
A Binance Futures está encerrando o Período Protegido do Preço de Último em contratos perpétuos de ONEUSDT com margem em USDⓈ, efetivo em 2026-09-17. Para market makers e traders de base, isso não é uma mera nota de rodapé — é uma mudança estrutural na forma como o livro de ofertas se comporta sob estresse.
Simultaneamente, na mesma janela de 24 horas, a SEC reconheceu o depósito 1-N da OG.com para listar futuros de ações individuais nos EUA e colocou em prática uma aguardada "isenção de inovação" para plataformas de negociação de valores tokenizados. Duas portas regulatórias se abriram enquanto uma bolsa fechou uma proteção.
O sinal é inconfundível: a infraestrutura de derivativos está sendo reprecificada dos dois lados da divisão TradFi–cripto. Veja o que realmente aconteceu, em ordem, e o que isso significa para o posicionamento.
Linha do tempo cronológica & dados verificados
12:41 UTC — A Crypto.com registra-se na SEC para futuros de ações individuais, planeja perps de ações dos EUA.
The Block informou que a Crypto.com protocolou junto ao regulador de valores mobiliários dos EUA para futuros de ações individuais, com planos declarados de levar perps de ações dos EUA ao mercado. Essa é a camada de papelada — a estrutura legal que vem antes de qualquer listagem de produto.
13:00 UTC — A SEC divulga “isenção de inovação” para venues de valores tokenizados.
A CoinDesk informou que a SEC introduziu formalmente seu há muito aguardado arcabouço de isenção de inovação para venues de valores tokenizados. Esse é o grande catalisador do dia. Um regime de isenção — e não uma regra abrangente — dá à Comissão espaço discricionário para aprovar venues que combinam ativos tokenizados com infraestrutura tradicional de valores, sem forçar essas plataformas a passar pelo “calvário” completo de registro de bolsa nacional no primeiro dia.
13:35 UTC — OG.com é liberada pela SEC para oferecer futuros de ações individuais, diz CEO da Crypto.com.
O Cointelegraph informou que Kris Marszalek, cofundador e CEO da Crypto.com, anunciou via um post no X de quinta-feira que a OG.com — a exchange irmã de futuros — recebeu autorização da SEC para listar futuros de ações individuais nos EUA.
A mecânica importa aqui. A SEC reconheceu o protocolo 1-N da OG.com, autorizando a plataforma a oferecer futures de ações individuais. A entidade legal da OG.com, North American Derivatives Exchange, protocolou a Form 1-N na SEC na segunda-feira para se registrar como uma bolsa nacional de valores para negociar produtos de futuros.
Marszalek enquadrou a aprovação como uma ponte: a empresa disse que está trabalhando com a SEC e com a Commodity Futures Trading Commission (CFTC) para oferecer perps de ação única que combinam “as inovações dos mercados de ativos digitais com os mercados de capitais dos EUA”.
Essa citação é a tese que resume todo o ciclo de notícias. Uma exchange nativa de cripto está descrevendo explicitamente seu roteiro de produto como uma fusão da estrutura de mercado de ativos digitais com os mercados de capitais dos EUA — e já tem o aval regulatório para seguir adiante.
13:54 UTC — Binance Futures encerra o Last Price Protected Period em perps do ONEUSDT com margem USDⓈ.
O anúncio oficial de mercado da Binance confirmou a terminação do Last Price Protected Period no contrato perp ONEUSDT com margem USDⓈ, datado de 2026-09-17.
Para quem não conhece o mecanismo: o Last Price Protected Period é uma salvaguarda temporária pós-listagem. Durante essa janela, a exchange limita o quanto o último preço negociado do contrato pode se desviar de uma banda de referência, protegendo um perp recém-listado de manipulação em livro de ofertas fino, de prints violentos de wick e de espirais em cascata de liquidação enquanto a liquidez se autoestabelece.
Quando esse período termina, o contrato passa a ser negociado pelas regras padrão. As “safety rails” saem de cena. A orderbook agora é a única árbitra.
Por que esses três eventos pertencem ao mesmo artigo
À primeira vista, uma mudança de parâmetro em um perp do ONEUSDT e uma isenção da SEC para venues de valores tokenizados não têm nada a ver uma com a outra. Na verdade, são as duas pontas do mesmo shift estrutural.
Fim um: derivativos nativos de cripto estão amadurecendo para virar infraestrutura normal de mercado. Remover o Last Price Protected Period do ONEUSDT pela Binance é um evento de ciclo de vida rotineiro — mas eventos de ciclo de vida rotineiros são exatamente o que define uma venue madura. A exchange está sinalizando que o contrato tem profundidade de liquidez suficiente, participação de market makers e descoberta de preço que permitem que ele fique de pé sozinho sem “banding” artificial. Isso é graduação, não downgrade.
Fim de duas partes: Derivativos TradFi estão migrando para trilhos de cripto. O acknowledgement da SEC da OG.com para futuros de ações individuais, combinado com a isenção de inovação para venues de valores tokenizados, é o aparato regulatório acompanhando um produto que exchanges de cripto vêm construindo há anos — exposição a ações 24/7, mecânicas de funding no estilo perp aplicadas a ativos tradicionais e infraestrutura de liquidação que não respeita o sino de fechamento da NYSE.
O tecido conector é a convergência de estrutura de mercado. Venues de cripto estão adotando categorias de produto TradFi. Reguladores TradFi estão adotando frameworks de venues nativas de cripto. E as exchanges no meio — Binance, Crypto.com, Kraken — estão otimizando seus stacks de derivativos para um mundo em que a diferença entre um perp e um contrato a termo é uma formalidade legal, não uma diferença de produto.
Os detalhes do ONEUSDT merecem mais atenção do que estão recebendo
Traders que passam correndo pelo anúncio da Binance estão cometendo um erro. Eis por quê.
Quando um Last Price Protected Period termina, três coisas mudam mecanicamente:
1. O risco de wicks aumenta. Durante a janela protegida, a banda de referência da exchange impede que o último preço seja cotado muito além de um corredor definido. Uma vez removida, uma única ordem de compra agressiva em um livro de ofertas fino pode gerar um wick que ativa clusters de stop-loss e motores de liquidação. Para o ONEUSDT especificamente — um perp de altcoin mid-cap com profundidade menor do que contratos de BTC ou ETH — o impacto marginal da remoção dos “rails” é proporcionalmente maior.
2. A dinâmica da taxa de funding muda. Períodos protegidos muitas vezes coincidem com volatilidade de funding suprimida, porque a banda de referência amortece indiretamente os extremos da divergência do preço de referência. Após a proteção, o funding pode oscilar mais forte em ambas as direções, à medida que a descoberta de preço do contrato fica totalmente reflexiva tanto em relação ao spot quanto ao posicionamento.
3. As obrigações dos market makers mudam. Obrigações de cotação e limites de risco que foram calibrados para o regime protegido normalmente são ajustados novamente quando o contrato passa a ser negociado pelas regras padrão. Isso pode significar spreads mais amplos no imediato pós-efeito, antes de os makers se recalibrarem para o novo perfil de risco.
Nada disso é uma previsão de um movimento específico de preço. É uma descrição de mudança de regime mecânico. A resposta correta não é apostar na direção — é alargar suas bandas mentais de stop, reduzir a alavancagem no contrato afetado até os spreads normalizarem e observar a taxa de funding nas primeiras 24–48 horas após a transição para sinais de posicionamento enviesado.
A isenção de inovação da SEC é o catalisador “adormecido”
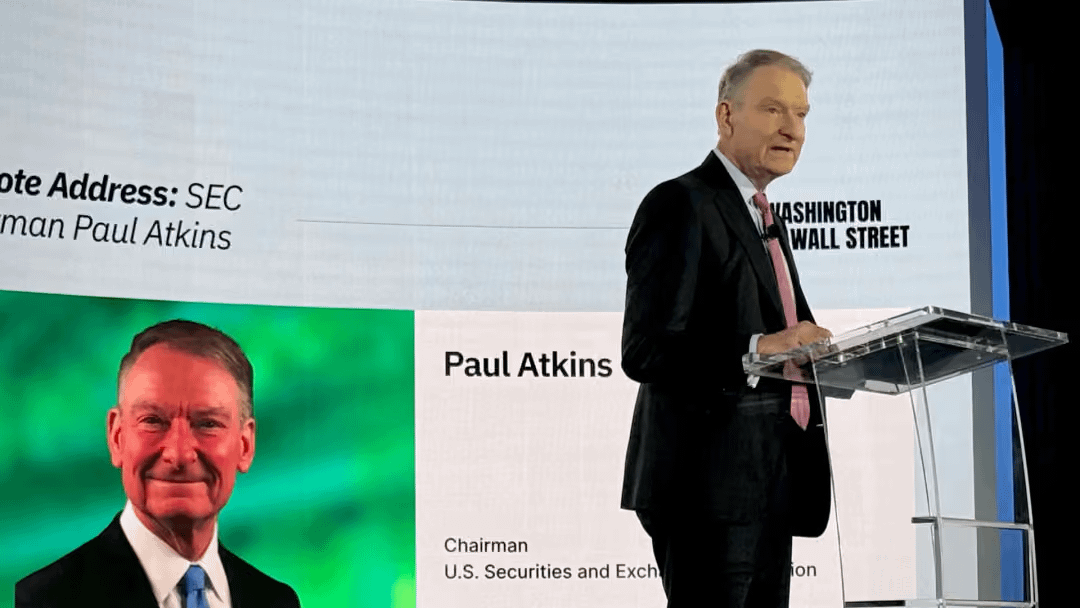
O título da CoinDesk — SEC lança há muito aguardada “isenção de inovação” para venues de valores tokenizados — é o tipo de notícia regulatória que costuma ser subprecificada no primeiro dia e reprecificada ao longo do trimestre seguinte.
Aqui está a leitura estrutural. Uma “isenção de inovação” é uma ferramenta regulatória que permite à Comissão autorizar estruturas de mercado novas — neste caso, venues que negociam versões tokenizadas de valores — sem exigir que essas venues cumpram todos os elementos do regulamento de bolsa nacional existente desde o início. É um sandbox com dentes: produtos reais, capital real, investidores reais, mas sob um arcabouço de supervisão sob medida em vez do modelo legado.
O timing não é coincidência. Dentro da mesma hora, caiu o reconhecimento do 1-N da OG.com. A estrutura de isenção e a aprovação da OG.com são duas metades do mesmo posicionamento de política: a SEC está escolhendo acomodar venues de derivativos tokenizados e adjacentes a cripto em vez de levá-los à extinção por meio de litígios intermináveis.
Em estrutura de mercado, as implicações se somam:
A competição entre venues se intensifica. Se venues de valores tokenizados puderem operar sob uma isenção, o fosso que as bolsas tradicionais tinham por meio do processo completo de registro fica menor. Venues nativas de cripto com engines de matching existentes, camadas de custódia e uptime 24/7, de repente, têm um caminho viável para produtos ligados a ações.
A convergência de produtos acelera. Perps de uma única ação, ações tokenizadas e negociação de equity 24/5 (como a Kraken teria buscado com a London Stock Exchange em setembro) apontam na mesma direção: exposição contínua, global e eficiente em termos de colateral a ativos tradicionais.
Eficiência de colateral vira o campo de batalha. Assim que a mesma venue consegue listar um perp de Bitcoin, um futuro de ação única e uma ação tokenizada, o diferencial deixa de ser acesso a produto — passa a ser eficiência de margem, cross-collateralização e margining de portfólio entre classes de ativos.
Esse último ponto é onde se acumula o verdadeiro valor de longo prazo. A exchange que permite que um trader poste um único pool de colateral contra perps de cripto, perps de ações e valores tokenizados simultaneamente vence o fluxo institucional. A intenção declarada da OG.com — combinar inovações de ativos digitais com mercados de capitais dos EUA — é uma aposta direta exatamente nisso.
Ângulo de negociação
Especificamente sobre o ONEUSDT: a remoção do Last Price Protected Period é uma mudança de regime, não um sinal direcional. Espere faixas intradiárias mais amplas, comportamento de wicks mais acentuado e funding mais volátil nas primeiras 24–48 horas. Traders que operam posições alavancadas nesse contrato devem tratar a transição como um evento de volatilidade: reduzir tamanho, alargar stops e evitar colocar clusters de stop apertados perto de níveis óbvios de liquidação, onde um único wick pode varrê-los. Observe a taxa de funding nos primeiros vários fechamentos — uma impressão persistente e unilateral após a transição é a indicação mais clara de que o posicionamento ficou “cheio” em uma única direção.
Sobre o complexo mais amplo de derivativos: a aprovação da OG.com e a isenção de inovação da SEC são otimistas no médio prazo tanto para tokens de venues quanto para exchanges com infraestrutura de derivativos existente. O mercado historicamente subprecificou, no primeiro dia, esse tipo de clareza regulatória e reprecificou nas semanas seguintes conforme os anúncios de produto foram seguindo a papelada. Fique de olho em registros subsequentes, em acknowledgements adicionais do tipo 1-N e em qualquer ação paralela da CFTC — Marszalek nomeou explicitamente a CFTC como contraparte no esforço de perp de ação única, o que significa que o próximo catalisador pode vir dessa agência, não da SEC.
Sobre a estrutura de mercado: a convergência de arbitragem é real. Exchanges que conseguem oferecer perps de cripto e derivativos vinculados a ações sob uma única conta de margem estão construindo um produto que nem uma casa apenas de cripto nem um broker apenas TradFi conseguem replicar. Observe quais venues anunciam primeiro o cross-margin entre classes de ativos — esse anúncio, quando acontecer, é o que mais importa para o fluxo institucional.
Níveis-chave e monitores:
Taxa de funding do ONEUSDT e open interest nas 48 horas após a transição — a leitura mais limpa de se a remoção do rail disparou um desequilíbrio de posicionamento.
Profundidade da orderbook no ONEUSDT em relação ao baseline anterior à transição — a velocidade de recuperação de profundidade mostra quão rápido os makers se recalibraram.
Qualquer declaração ou protocolo da CFTC relacionado a perps de ação única — o próximo dominó regulatório.
Subsequentes concessões de isenção de inovação da SEC para mais venues de valores tokenizados — cada uma amplia o campo competitivo e comprime o fosso das incumbentes.
O que invalidaria a leitura construtiva: reversão ou estreitamento do arcabouço de isenção de inovação, objeção da CFTC a perps de ação única ou uma transição desordenada do ONEUSDT que force a Binance a reinstalar medidas de proteção. Nenhuma dessas coisas está indicada nos dados verificados — mas são os riscos de cauda que vale nomear.
Fontes
Binance Oficial: Binance Futures encerrará o Last Price Protected Period no contrato perp de ONEUSDT com margem USDⓈ- (2026-09-17)
Cointelegraph: OG.com é liberada pela SEC para oferecer futuros de ações individuais, diz CEO da Crypto.com
CoinDesk: SEC lança há muito aguardada “isenção de inovação” para venues de valores tokenizados
The Block: Crypto.com registra-se na SEC para futuros de ações individuais, planeja perps de ações dos EUA
💡 Aviso: Esta análise compila relatórios de mídia verificados e inteligência open-source para pesquisa independente (DYOR). Mercados de ativos digitais são altamente voláteis; os cenários discutidos não constituem aconselhamento financeiro nem recomendação de investimento.
#CryptoNews #BinanceSquare #MarketUpdate #Bitcoin #Derivatives